Știri

Știri din categoria Fuziuni și achiziții

Companiile poloneze își extind agresiv prezența în Germania, marcând o inversare istorică a fluxului de investiții, potrivit unei analize publicate de Digi24, care citează Bloomberg. Cea mai recentă mișcare este achiziția grupului german Invia de către Wirtualna Polska Holding, pentru 240 de milioane de euro, parte dintr-un val de preluări fără precedent realizate de firme din Polonia în Europa de Vest.
Datele Bloomberg arată că anul trecut companiile poloneze au anunțat 22 de achiziții în Vest, nouă dintre ele în Germania, în sectoare precum auto, IT și industria alimentară. Alte tranzacții sunt în curs în 2026. Tendința reflectă transformarea economiei poloneze într-o putere regională de aproximativ 1 trilion de dolari.
După aderarea la UE în 2004, PIB-ul pe cap de locuitor al Germaniei era de peste patru ori mai mare decât al Poloniei. Astăzi, diferența s-a redus la aproximativ dublu, în timp ce economia germană a crescut cu doar 0,2% anul trecut, comparativ cu 3,6% în Polonia. Încetinirea Germaniei a deschis oportunități pentru firmele poloneze care au acumulat capital pe plan intern.
Premierul Donald Tusk a remarcat schimbarea de perspectivă, citând presa germană care scrie că „vin polonezii”. Economiștii vorbesc despre o trecere de la statutul de piață emergentă la cel de investitor extern activ, Polonia apropiindu-se de modelul economiilor dezvoltate.
Totuși, provocările rămân: salariile în creștere, riscurile generate de inteligența artificială și tensiunile politice interne pot tempera avântul. Chiar și așa, direcția este clară: Polonia nu mai este doar un receptor de capital occidental, ci un jucător care cumpără active strategice în inima Europei.
Recomandate
Couche-Tard împinge spre delistare proprietarul Froo, într-o tranzacție de 8,6 mld. dolari (aprox. 39,5 mld. lei), după ce a lansat oferta voluntară de preluare pentru grupul polonez Zabka, potrivit Profit . Miza economică este dublă: cea mai mare achiziție de până acum a canadienilor și o extindere accelerată în Europa Centrală și de Est, inclusiv pe piața din România, unde Zabka operează lanțul Froo. Parametrii ofertei: preț, calendar, primă Oferta se derulează de joi până pe 25 septembrie, la un preț de 32 zloți pe acțiune, care evaluează Zabka la aproximativ 32,62 miliarde zloți (8,6 miliarde dolari). Prețul include o primă de 2,3% față de cotația de închidere din 25 august (31,28 zloți). În prima parte a tranzacțiilor de miercuri, acțiunile Zabka erau la 31,49 zloți, în creștere cu circa 0,7%. Couche-Tard spune că intenționează să delisteze Zabka de la bursă dacă obține cel puțin 95% din acțiuni. Sprijinul acționarilor și sinergii estimate Retailerul canadian afirmă că și-a asigurat sprijinul principalilor acționari ai Zabka, fondurile CVC și Partners Group (PG), precum și al conducerii executive, aceștia angajându-se irevocabil să își vândă participațiile în cadrul ofertei, cumulând circa 57% din capitalul social. Pe partea de eficiență operațională, Couche-Tard estimează economii anuale de aproximativ 250 milioane de dolari (aprox. 1,15 mld. lei) într-un orizont de trei ani. Ce înseamnă pentru România: Froo accelerează, dar cu costuri Zabka a deschis 72 de magazine Froo în România în prima jumătate a anului, ajungând la o rețea de aproximativ 240 de magazine. Pe termen lung, grupul vede potențial pentru creșterea rețelei din România la aproximativ 7.500 de magazine. Expansiunea a venit însă cu presiune pe profitabilitate în divizia care include România: vânzările diviziei New Growth Engines (NGE) au crescut cu 27,7%, până la 943 milioane zloți (218,87 milioane euro), dar pierderile operaționale ale diviziei s-au dublat, la 91 milioane zloți (21,1 milioane euro), pe fondul investițiilor în extinderea rețelei Froo. Context: cea mai mare tranzacție a Couche-Tard și strategia de M&A Preluarea Zabka ar fi cea mai mare tranzacție din istoria Couche-Tard și ar consolida prezența sa în regiune. Grupul este deja prezent în Polonia cu Circle-K, având o rețea locală de aproximativ 400 de magazine. Couche-Tard a căutat achiziții internaționale majore după eșecul ofertei de 20 miliarde de dolari pentru Carrefour în 2021, pe fondul opoziției guvernului francez. În 2023, a plătit 3,1 miliarde de euro pentru preluarea a 2.200 de benzinării din Europa de la TotalEnergies , iar ulterior a încercat, fără succes, să cumpere proprietarul japonez al 7-Eleven, cu o ofertă de aproximativ 46 miliarde de dolari, respinsă inclusiv pe argumente de reglementare. La nivel de grup, Couche-Tard a raportat venituri de 76,5 miliarde de dolari în anul fiscal 2026 (încheiat în aprilie), în creștere cu 5% față de anul anterior. Zabka este listată la bursa din Varșovia din 2024, iar principalul acționar este CVC (37,62%), urmat de PG Investment Company (10%). [...]
Silver Lake pregătește fuziunea Cegid–Silae într-un grup de peste 10 mld. euro , o mișcare de consolidare care urmărește să creeze masă critică pentru investiții mai mari în inteligență artificială și, în același timp, să facă mai gestionabilă presiunea datoriilor într-un sector software aflat sub stres, potrivit Ziarul Financiar . Fondul american de investiții vizează unirea companiilor franceze de software Cegid și Silae într-o entitate evaluată la peste 10 mld. euro (aprox. 52,5 mld. lei) și cu venituri anuale de circa 1,6 mld. euro (aprox. 8,4 mld. lei). Informațiile sunt atribuite de Ziarul Financiar publicației Financial Times. Silver Lake ar urma să controleze între 66% și 75% din compania rezultată, care va reuni servicii și produse software pentru companii – inclusiv soluții de contabilitate și resurse umane. Christian Lucas, managing partner al Silver Lake în Europa, va deveni președintele noului grup. De ce contează: consolidare ca răspuns la șocul AI și la evaluările greu de susținut Tranzacția este plasată într-un moment dificil pentru industria software și pentru fondurile de private equity (fonduri de investiții care cumpără companii nelistate, de regulă folosind și finanțare prin datorie), după ce o nouă generație de „agenți AI” apărută la începutul lui 2026 a declanșat vânzări pe bursă și a blocat o parte importantă din tranzacțiile din sector. În acest context, investitorilor le este tot mai greu să estimeze valoarea pe termen lung a companiilor software, în condițiile în care AI poate automatiza o parte din serviciile pe care acestea le vând. Miza economică: dimensiune pentru investiții în AI și opțiune de listare Publicația arată că una dintre mizele fuziunii este dimensiunea: un grup mai mare ar putea investi mai mult în soluții bazate pe AI, ar putea integra datele și produsele celor două companii și, pe termen lung, ar putea fi mai ușor de listat pe o bursă europeană. Ca reper al tensiunilor din piață, Ziarul Financiar notează că Visma, un grup de software contabil evaluat la 19 mld. euro, a renunțat temporar la planurile de listare la Londra, pe fondul incertitudinilor legate de impactul AI asupra modelelor de business. Presiunea datoriilor: cazul Cegid și rolul fuziunii Cegid a crescut prin achiziții și este prezentă în 15 țări, însă expansiunea finanțată prin datorii a venit cu un cost: S&P Global a retrogradat în acest an ratingul de credit al companiei, invocând nivelul ridicat și persistent al îndatorării după o serie rapidă de achiziții. În această logică, fuziunea ar putea ajuta noul grup să își îmbunătățească eficiența și să gestioneze mai ușor povara datoriilor, în timp ce Silver Lake își concentrează strategia pe un număr mai mic de investiții, dar de dimensiuni mai mari. [...]
Consiliul Concurenței analizează preluarea Iterchimica de către Officine Maccaferri, o tranzacție care poate consolida prezența în România a grupului italian Maccaferri, deja semnificativ mai mare local decât ținta achiziției , potrivit Economica . Ambele companii au activități prin firme înregistrate în România. Officine Maccaferri S.p.A. furnizează produse și soluții tehnice pentru sectoarele geotehnic, hidraulic, de mediu și infrastructură civilă și intenționează să cumpere Iterchimica, companie specializată în aditivi pentru modificarea mixturilor asfaltice folosite la infrastructura rutieră. Ce se întâmplă în România și de ce contează Tranzacția este în analiză la Consiliul Concurenței, ceea ce indică faptul că autoritatea evaluează efectele potențiale asupra pieței, în contextul în care ambele grupuri au entități locale. Din datele financiare prezentate, operațiunea ar aduce sub aceeași umbrelă două prezențe locale cu dimensiuni foarte diferite: Maccaferri România are o activitate mult mai mare decât Iterchimica România, ceea ce sugerează că, cel puțin la nivel local, achiziția ar putea avea mai degrabă rol de completare a portofoliului decât de „fuziune între egali”. Dimensiunea operațiunilor locale (date din articol) Maccaferri România : afaceri de 49 milioane lei , profit de 3,4 milioane lei și nouă angajați . Iterchimica Romania S.R.L. : servicii și vânzări exclusiv către Iterchimica ; afaceri sub 1 milion de lei anul trecut, „în scădere la jumătate” față de nivelul raportat pentru 2024 (fără alte detalii în material). Context: schimbare recentă de proprietar la Maccaferri Economica mai notează că Officine Maccaferri a fost cumpărată în 2024 de Ambienta SGR S.p.A., un fond european de investiții de capital privat axat pe investiții legate de mediu și sustenabilitate. În perioada următoare, miza practică este decizia Consiliului Concurenței privind tranzacția; articolul nu oferă un calendar sau condiții ale achiziției. [...]
Deutsche Telekom ia în calcul o fuziune completă cu T-Mobile US, o mișcare care ar putea redesena raportul de forțe în telecom și ar testa răbdarea investitorilor și a factorilor politici potrivit Mediafax . Grupul german deține deja 53% din operatorul american, iar o unificare ar aduce cele două companii sub o singură structură. Dacă tranzacția se concretizează, ar putea rezulta un gigant evaluat la aproximativ 300 de miliarde de dolari (aprox. 1.350 miliarde lei), ceea ce ar transforma-o în cea mai mare fuziune între companii listate din istorie. Pentru comparație, recordul actual este fuziunea Vodafone–Mannesmann din 1999, evaluată la circa 203 miliarde de dolari (aprox. 914 miliarde lei). De ce miza este, în primul rând, SUA Pentru Deutsche Telekom, centrul de greutate este piața americană: T-Mobile US este principala sursă de profit a grupului și a generat anul trecut peste două treimi din câștigurile companiei germane. În acest context, o fuziune completă ar consolida controlul asupra activului care aduce cea mai mare parte a performanței financiare. În paralel, companiile ar fi analizat inclusiv varianta înființării unui nou holding care să controleze atât Deutsche Telekom, cât și T-Mobile US. Sediul ar putea fi stabilit într-o jurisdicție cu regim fiscal avantajos, precum Luxemburg, Țările de Jos sau Irlanda, iar compania ar putea fi listată atât în Statele Unite, cât și în Europa. Presiune din partea investitorilor și riscuri politice Planul întâmpină opoziție din partea Elliott Management , fond activist care a acumulat o participație importantă în Deutsche Telekom și cere abandonarea discuțiilor de fuziune. Fondul susține că grupul ar trebui să se concentreze pe alte modalități de creștere a valorii pentru acționari, inclusiv răscumpărarea propriilor acțiuni. Există și rezerve în rândul unor investitori: acționari minoritari ai T-Mobile US se tem că o nouă structură i-ar expune mai mult la piețele europene, unde evaluările companiilor de telecomunicații sunt, în general, mai scăzute decât în SUA. Pe lângă investitori, tranzacția ar trebui să treacă și de filtre politice și sindicale. Sindicatul german Ver.di și-a exprimat rezerve, în special privind protecția locurilor de muncă și a drepturilor angajaților, iar operațiunea ar necesita sprijin politic la Berlin și Washington. Statul german, acționar relevant Un element suplimentar de sensibilitate este structura acționariatului: statul german deține direct 14% din Deutsche Telekom, iar alte 14% sunt controlate de banca de stat KfW, ceea ce ridică participația totală a autorităților la 28%. În acest cadru, orice decizie privind o fuziune completă cu T-Mobile US ar urma să fie influențată nu doar de calcule bursiere, ci și de considerente politice și sociale, având în vedere rolul statului în companie și potențialul impact asupra angajaților. [...]
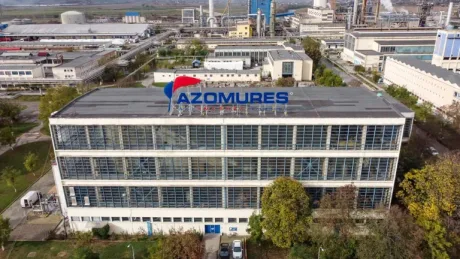
Romgaz finalizează preluarea Azomureș de la 1 septembrie 2026, o mutare care îi extinde lanțul de valoare dincolo de gaze, către producția industrială cu consum mare de energie , potrivit Mediafax , care citează informarea transmisă la Bursa de Valori București. Tranzacția vizează achiziția activelor care susțin producția Azomureș, preluarea contractelor și transferul salariaților aferenți activității transferate. Finalizarea are loc după îndeplinirea condițiilor suspensive din acordul de transfer de activitate (TBA) semnat la 29 mai 2026, inclusiv aprobările necondiționate ale Consiliului Concurenței și ale Comisiei pentru Examinarea Investițiilor Directe (CEID), confirmate prin ordin al Cancelariei prim-ministrului. Ultima condiție a fost îndeplinită la 28 august 2026, iar data finalizării este 1 septembrie 2026. Cât plătește Romgaz și din ce surse Sumele pentru preluarea combinatului din Târgu Mureș vor proveni din surse proprii ale Romgaz. Structura prețului, rezultată în urma negocierilor, include: 46,459 milioane euro (aprox. 232 milioane lei); cel mult 49,80 milioane lei (aprox. 10 milioane euro), reprezentând valoarea contabilă a consumabilelor și materiilor prime; cel mult 68,78 milioane lei (aprox. 13 milioane euro), echivalentul costurilor necesare menținerii activității între semnarea contractului și finalizarea tranzacției, conform bugetului din contract. De ce contează: integrare pe verticală și utilizarea gazelor în industrie Romgaz, companie controlată de statul român prin Ministerul Energiei (70,0071% din acțiuni) și listată la Bursa de Valori București, își justifică tranzacția prin diversificarea activității și integrarea pe verticală. În informarea către piață, compania arată că preluarea creează premisele pentru valorificarea gazelor naturale în activități industriale cu valoare adăugată și pentru reluarea producției la combinat. Azomureș este descris ca cel mai mare producător de îngrășăminte chimice și unul dintre cei mai mari consumatori de gaze din România, parte a grupului elvețian Ameropa din 2012. Platforma industrială din Târgu Mureș se întinde pe 100 de hectare și include instalații pentru îngrășăminte (NPK, azotat de amoniu, nitrocalcar, uree granulată) și produse industriale (melamină, uree tehnică, apă amoniacală, acid azotic și altele). Context: aprobări și calendar Pe 6 iulie, Adunarea Generală Ordinară a Acționarilor Romgaz a aprobat acordul privind transferul de activitate cu 90,18% din voturile valabil exprimate și a împuternicit conducerea executivă să semneze documentele necesare finalizării. În prima parte a lunii iulie, Romgaz notificase tranzacția către Consiliul Concurenței și CEID, pentru obținerea avizelor decisive, potrivit declarațiilor directorului general Răzvan Popescu pentru Mediafax. Ce urmează De la 1 septembrie 2026, Romgaz preia activele, contractele și salariații necesari activității transferate, iar tranzacția are ca obiect „reluarea și continuarea activității de producție a combinatului”, conform anunțului publicat la BVB. În documentele pregătite pentru aprobarea acționarilor, compania a indicat și constrângeri și riscuri asociate integrării, inclusiv în așteptarea producției de gaze din perimetrul Neptun Deep , estimată să înceapă din 2027. [...]
Romgaz a închis preluarea activelor Azomureș, dar repornirea la capacitate rămâne condiționată de reglementările din piața gazelor , într-un context în care compania trebuie să-și aloce producția internă pentru consumul reglementat până la 1 aprilie 2027, potrivit Profit . Tranzacția, evaluată anterior la până la circa 69 milioane euro (aprox. 345 milioane lei), pune sub aceeași umbrelă cel mai mare producător intern de gaze și cel mai mare consumator industrial de profil. Finalizarea a fost posibilă după îndeplinirea condițiilor suspensive, inclusiv aprobările Adunării Generale a Acționarilor Romgaz, Consiliului Concurenței și Comisiei pentru Examinarea Investițiilor Străine Directe , ultima condiție fiind îndeplinită la 28 august 2026. Data finalizării tranzacției este 1 septembrie 2026. Din această dată, Romgaz preia activele care țin de activitatea de producție a Azomureș, împreună cu contractele și salariații necesari activității transferate. Premierul demis și interimar Ilie Bolojan, ministru interimar al Energiei, a indicat că din septembrie „cei peste 800 de angajați vor fi preluați” de Romgaz și că urmează o perioadă de câteva luni pentru reavizare și expertiză, având în vedere oprirea îndelungată și cerințele de siguranță ale instalațiilor. „Din primul trimestru al anului viitor, Azomureș va funcționa la capacitate”, a spus Ilie Bolojan, legând repornirea de obiectivul de a reduce dependența de importuri la îngrășăminte. Miza economică: integrare pe verticală, dar cu un calendar expus reglementării Romgaz descrie tranzacția ca un pas de diversificare și „integrare pe verticală”, pentru a valorifica gazele naturale în activități industriale cu valoare adăugată, prin reluarea producției de îngrășăminte și produse industriale conexe. Structura tranzacției este un transfer de activitate operațională funcțională („Transfer of Going Concern” – TOGC), adică preluarea directă a activelor și integrarea lor în Romgaz, nu cumpărarea acțiunilor Azomureș. În documentele companiei citate, această structură este prezentată ca oferind flexibilitate mai mare, deoarece gazul utilizat de platforma industrială ar fi alocat în interiorul aceleiași entități juridice. Principala constrângere: obligația de vânzare la preț reglementat până la 1 aprilie 2027 În iunie, Romgaz avertiza că nu va putea reporni Azomureș până în trimestrul al doilea al anului viitor, pe motiv că nu va avea volume suficiente de gaze din producția proprie pentru a le folosi ca materie primă. Motivul invocat este cadrul de reglementare care obligă producătorii interni să vândă la preț reglementat de 110 lei/MWh cantitățile necesare pentru clienții casnici și CET-urile de încălzire centralizată, inclusiv pentru constituirea stocurilor, până la 1 aprilie 2027. Aceeași constrângere a dus și la amânarea intrării Romgaz pe furnizarea de gaze către clienți casnici. Într-un document al companiei citat, Romgaz arată că, „în mod realist”, nu dispune de volume proprii disponibile pentru repornirea activelor înainte de începutul lunii aprilie 2027, ceea ce poate afecta calendarul operațional, momentul primelor venituri și ipotezele economico-financiare ale tranzacției. Context: ajutor de stat din Fondul de Modernizare Închiderea tranzacției vine după ce Ministerul Energiei a aprobat un ajutor de stat UE din Fondul de Modernizare de peste 28 milioane euro (aprox. 140 milioane lei) pentru un proiect de creștere a eficienței energetice și reducere a amprentei de carbon la instalațiile de producere a acidului azotic, prin soluții de electrificare, la Azomureș. Detalii despre schema de ajutor sunt în materialul Profit . În practică, repornirea efectivă și funcționarea „la capacitate” vor depinde de cât de repede poate fi asigurat gazul necesar în condițiile reglementărilor în vigoare și de pașii operaționali de reavizare și pregătire tehnică după perioada de nefuncționare. [...]