Știri

Știri din categoria Fuziuni și achiziții
Negocierile Seven & i pentru preluarea unui pachet din Zabka pot schimba ritmul extinderii Froo în România, unde rețeaua poloneză a ajuns deja la peste 230 de magazine, potrivit Ziarul Financiar. Miza pentru piața locală este că o eventuală intrare a grupului japonez Seven & i Holdings (proprietarul 7-Eleven) ar aduce, indirect, un jucător global în proximitate prin acționariatul Zabka.
Seven & i Holdings negociază să preia acțiuni din Zabka, discuțiile fiind „în fază avansată”, conform presei internaționale citate de publicație. Zabka este listată la bursă, iar informația despre negocieri a împins acțiunile la un maxim istoric; compania are o capitalizare de 7,3 mld. euro, după ce în 2026 titlurile au urcat cu 36%.
Potrivit ziarului japonez Nikkei, citat de investing.com, Seven & i ia în calcul achiziționarea acțiunilor Zabka deținute de fonduri de investiții, iar valoarea investiției „se va ridica probabil la câteva sute de miliarde de yeni (câteva miliarde de dolari)”. În lipsa unei valori exacte în articol, dimensiunea tranzacției rămâne orientativă.
Zabka operează peste 13.000 de magazine în Polonia și România, iar România este prima piață străină a grupului, unde folosește brandul Froo. Primele unități au fost deschise în mai anul trecut, iar în prezent rețeaua numără peste 230 de magazine în șase orașe: București, Constanța, Pitești, Brașov, Craiova și Ploiești.
Atât 7-Eleven, cât și Zabka funcționează în format de proximitate, cu magazine de „câteva zeci de metri pătrați”, în medie, ceea ce face ca o eventuală schimbare în acționariat să fie relevantă operațional pentru strategia de expansiune în acest segment.
Pe site-ul Zabka, cel mai mare acționar este Heket Topco S.a.r.l (37,6%), urmat de PG Investment Company 1113B S.a.r.l (10,01%) și alții. Heket Topco S.a.r.l este vehiculul prin care fondul CVC deține acțiuni la Zabka.
Retailerul a fost fondat în 1998 și a crescut rapid, ajungând la 1.700 de magazine până în 2005. În 2007, businessul a fost preluat de Penta Investment, iar în 2011 a fost vândut către Mid Europa Partners. În 2017, controlul a ajuns la CVC Capital Partners; piața scria atunci că fondul ar fi plătit până la 1,5 mld. euro pentru 4.500 de magazine, însă valoarea tranzacției nu a fost făcută publică, notează Ziarul Financiar.
Sub brandul 7-Eleven funcționează circa 85.000 de unități în aproximativ 20 de țări, potrivit celor mai recente date publicate de BBC în 2024, menționate în articol. Brandul este prezent și în Europa, în țările nordice (Danemarca, Norvegia, Suedia).
În acest context, dacă negocierile se concretizează, România ar putea ajunge să fie expusă indirect la un acționar strategic cu experiență globală în proximitate, prin rețeaua Froo a Zabka, deja în expansiune locală.
Recomandate
Aprobarea Comisiei Europene deblochează preluarea Artrom Steel Tubes de către Tenaris , o tranzacție care consolidează poziția grupului în producția de tuburi din oțel din România, potrivit Economica . Executivul comunitar a concluzionat că operațiunea nu ridică probleme de concurență și a analizat cazul în procedura obișnuită pentru concentrări economice. „Comisia a concluzionat că tranzacţia notificată nu ar ridica probleme de concurenţă, având în vedere că concurenţii credibili ar continua să aprovizioneze clienţi pe pieţele pe care părţile îşi desfăşoară activitatea. Tranzacţia notificată a fost examinată în cadrul procedurii obişnuite de examinare a concentrărilor economice” Tranzacția vizează în principal fabricarea tuburilor din oțel. În luna mai, Silcotub S.A. anunțase că va achiziționa Artrom Steel Tubes, descrisă ca lider european în producția de țevi din oțel fără sudură pentru aplicații industriale, urmând ca finalizarea să aibă loc după aprobările de reglementare și îndeplinirea condițiilor precedente agreate de părți. Ce înseamnă tranzacția pentru Tenaris în România Silcotub S.A. este cel mai important producător român de țevi fără sudură de diametre mici și face parte din Tenaris din 2004. În România, compania este prezentă în nouă orașe și operează unități de producție integrate, acoperind mai multe etape din lanțul industrial, de la pregătirea fierului vechi până la produse tubulare cu valoare adăugată mare. Conform informațiilor din articol, amprenta operațională include: colectarea și pregătirea fierului vechi în Popești-Leordeni, Brașov și Iernut; elaborarea oțelului în Călărași; producția de produse tubulare la Zalău; o fabrică de prăjini de pompare în Câmpina; un centru de servicii în Ploiești, pentru clienții din industria de petrol și gaze. Context: prețul tranzacției, potrivit unei surse secundare Economedia notează, citând Agerpres, că Tenaris a indicat în mai un preț de 86 de milioane de euro (aprox. 430 milioane lei), stabilit pe o bază „cash-free, debt-free” (adică evaluarea nu include numerarul excedentar și datoriile financiare nete, urmând ajustări la finalizare pentru un nivel agreat al capitalului de lucru). Finalizarea tranzacției ar urma să aibă loc după îndeplinirea condițiilor precedente menționate de părți, în condițiile în care aprobarea de concurență la nivelul UE a fost acordată. [...]
O posibilă fuziune Tesla–SpaceX ar putea crea una dintre cele mai mari tranzacții din istorie , după ce Elon Musk a spus că ideea este „luată în considerare activ”, potrivit Mediafax . Musk a precizat că o astfel de mișcare ar necesita sprijinul acționarilor și că nu există certitudinea că se va ajunge la o tranzacție. Într-o convorbire cu analiști financiari despre rezultatele trimestriale ale SpaceX, Musk a afirmat că îi place ideea unei fuziuni, dar a avertizat că nu trebuie presupusă automat realizarea ei. El a mai spus că în ambele companii au fost formate comitete speciale care analizează opțiunea. „Comitetele speciale nu au ajuns la un acord privind termenii niciunei tranzacții și nu există nicio garanție că o vor face.” Miza economică: evaluări de ordinul trilioanelor și un profil financiar mixt Mediafax notează că Tesla este evaluată la aproximativ 1,5 trilioane de dolari, iar SpaceX la 2 trilioane de dolari, ceea ce ar face ca o combinare a celor două să fie „una dintre cele mai mari fuziuni din istorie”. Din perspectiva performanței financiare, SpaceX are linii de business cu venituri consistente, dar compania, per ansamblu, nu este profitabilă, potrivit datelor citate în articol: SpaceX oferă capacitate de cloud computing pentru companii de tehnologie precum Anthropic și Google; această activitate este descrisă ca fiind cea mai profitabilă, cu 7,5 miliarde de dolari venituri în ultimele rezultate trimestriale; Starlink a înregistrat venituri de 5,2 miliarde de dolari; SpaceX a pierdut 1,1 miliarde de dolari până acum în acest an. Pe bursă, reacția inițială a fost pozitivă: acțiunile Tesla au crescut cu 2% după declarațiile lui Musk, în condițiile în care titlul fusese în ușoară scădere timp de săptămâni, iar compania urma să-și prezinte rezultatele trimestriale miercuri. Context: consolidarea companiilor lui Musk și proiecte comune În ultimul an, Musk a început să-și grupeze mai multe companii sub mai puține branduri, iar SpaceX a achiziționat xAI și X (fosta Twitter) înainte de a deveni publică la începutul acestui an, potrivit articolului. Un alt indiciu al apropierii operaționale este lansarea Terafab , descrisă ca un efort comun de fabricare a cipurilor între Tesla și SpaceX. Musk a argumentat că o fuziune completă ar putea avea sens având în vedere activitatea ambelor companii în cipuri, inteligență artificială, software și alte tehnologii. În acest stadiu, însă, discuțiile rămân la nivel de analiză internă: comitetele speciale nu au convenit termeni, iar realizarea tranzacției depinde de acordul acționarilor. [...]
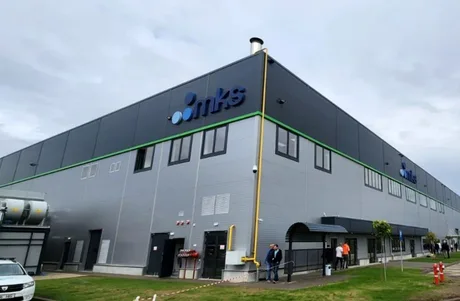
Tranzacția de circa 650 de milioane de euro pentru fabrica Ophir din București mută un activ cu rol în lanțul de aprovizionare pentru apărare către un grup american , într-un acord care ar urma să se închidă în trimestrul al doilea din 2027, potrivit Adevărul . TTM Technologies a ajuns la un acord pentru achiziția diviziei Ophir Optics de la MKS Instruments , divizie care include unități de producție în Israel și România, conform informațiilor publicate de Profit.ro (citat de Adevărul). Unitatea din București are peste 180 de angajați și produce componente optice de înaltă performanță, folosite inclusiv în industria de apărare. Ce se știe despre angajații din România până la finalizarea tranzacției Până la închiderea tranzacției, fabrica rămâne parte a diviziei Ophir Optics deținute de MKS, iar în material sunt menționate planuri anterioare ale MKS de extindere a echipei. Înainte de anunțarea acordului, MKS intenționa să crească cu aproximativ 50% numărul de ingineri și tehnicieni din București, până la circa 270 de angajați, pe fondul creșterii volumelor de producție și al cererii mai mari pentru componente optice destinate piețelor europene de apărare, securitate și supraveghere. Compania semnala și dificultăți de recrutare, căutând mecanici, operatori, tehnicieni și ingineri; la acel moment avea 27 de posturi vacante publicate pe pagina de cariere, potrivit sursei citate. Ce cumpără TTM și ce rămâne în afara acordului Tranzacția, evaluată la aproximativ 650 de milioane de euro, nu include divizia Ophir Instruments a MKS (specializată în caracterizarea sistemelor laser) și nici marca „Ophir”. Finalizarea este condiționată de îndeplinirea unor cerințe, iar termenul indicat este trimestrul al doilea din 2027. Fabrica din București: capacitate și profil de producție Unitatea Ophir din București a fost mutată într-o hală de aproximativ 6.500 de metri pătrați, închiriată în platforma logistică Logicor, în estul Capitalei, la intrarea pe Autostrada Soarelui. Spațiul este de peste două ori mai mare decât cel utilizat anterior în Sectorul 3. Fabrica produce componente optice și subansamble pentru aplicații în ultraviolet, vizibil și infraroșu, precum și pentru lasere de mare putere utilizate la tăiere. Produsele sunt destinate mai multor sectoare, inclusiv apărării, industriei de prelucrare a metalelor și industriei auto. Cine este cumpărătorul și dimensiunea grupului TTM Technologies, fondată în 1998 în California, este cel mai mare producător de plăci cu circuite imprimate din America de Nord și unul dintre primii cinci la nivel mondial, fiind menționată ca principal furnizor pentru Armata SUA. Grupul are peste 18.000 de angajați și 24 de unități de producție în SUA și Asia, inclusiv în China. La nivel de grup, TTM Technologies a raportat venituri de 2,9 miliarde de dolari în 2025 (aprox. 13,3 miliarde lei), în creștere cu 19% față de anul precedent, iar profitul net a fost de 177,4 milioane de dolari (aprox. 816 milioane lei), față de 56,3 milioane de dolari în 2024 (aprox. 259 milioane lei). [...]
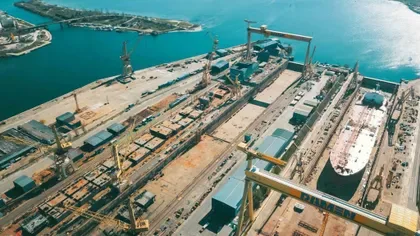
Preluarea Șantierului Naval Mangalia de către Rheinmetall și MSC intră în linie dreaptă doar după avizele CEID și Consiliului Concurenței , condiții obligatorii pentru închiderea tranzacției de 138 de milioane de euro (aprox. 690 milioane lei), potrivit Mediafax . Damen Shipyards Mangalia a fost adjudecat în licitația organizată pe 9 octombrie de lichidatorul judiciar CITR, către Rheinmetall Real Estate România SRL. Tranzacția urmează să fie finalizată în „următoarele săptămâni”, după obținerea avizelor din zona concurenței și a investițiilor străine, conform comunicatului companiei transmis ulterior solicitării Mediafax. Ce se cumpără și ce planuri sunt anunțate pentru șantier Rheinmetall afirmă că șantierul va fi organizat ca un centru „cu dublă utilizare”, pentru construcții navale civile și militare, cu sectoare și zone de securitate distincte. În comunicat, compania indică și rolul operațional pe care îl vede pentru Mangalia în portofoliul său regional. „Prin această preluare, planificăm o extindere amplă și modernizarea șantierului. Ne propunem să dezvoltăm infrastructura existentă, să îmbunătățim condițiile de producție și să adaptăm capacitățile la cerințele viitoare.” Pentru divizia Naval Systems, șantierul ar urma să aibă un rol esențial în construcția celor patru nave militare contractate de Guvernul României, potrivit companiei: două nave de patrulare maritimă de larg, cu lungimea de 96 de metri; două nave de sprijin pentru scafandri, cu lungimea de 43 de metri. Rheinmetall mai susține că amplasamentul va funcționa și ca hub pentru alte proiecte de construcții navale militare, în perspectiva unor proiecte viitoare în Europa de Sud-Est. Filtrul de reglementare: CEID, Consiliul Concurenței și, posibil, Comisia Europeană Finalizarea depinde de două avize obligatorii: de la Comisia de Examinare a Investițiilor Directe (CEID) și de la Consiliul Concurenței. Mediafax notează că, săptămâna trecută, cele două instituții nu fuseseră încă notificate oficial de câștigătorul licitației, potrivit surselor publicației. În cazul CEID, analiza se aplică investițiilor notificate de peste 5 milioane de euro (prag majorat de la 2 milioane de euro, în luna martie), iar comisia funcționează sub umbrela Cancelariei Premierului. În anumite situații, procesul poate implica și Consiliul Suprem de Apărare a Țării (CSAT), menționează articolul, cu exemplul acordului dintre E.On Energie România și grupul ungar MVM. Separat, Consiliul Concurenței verifică dacă tranzacția ar putea afecta mediul concurențial, în contextul în care grupul german deține deja active și are producție în România, potrivit informațiilor Mediafax. Teoretic, în funcție de cifra de afaceri a entităților implicate, analiza poate fi preluată de Comisia Europeană. Context: acționariat și prezența Rheinmetall în România Damen Shipyards Mangalia este deținut de Damen Holding (49%), în timp ce Ministerul Economiei deține pachetul de control (51%). Totodată, acționarii companiei Șantierul Naval 2 Mai (unde statul, prin Ministerul Economiei, deține 93,88%) au fost convocați la Adunarea Generală Ordinară din 16 noiembrie, pentru a fi informați privind vânzarea prin licitație publică, „în bloc”, a activului funcțional „Șantierul Naval Mangalia”. Rheinmetall este prezent în România din 2024, prin Rheinmetall Automecanica, cu sediul la Mediaș, mai arată sursa. [...]
Anthropic își întărește componenta de securitate a sistemelor AI printr-un acord de preluare a startup-ului Opaque Systems , cofondat de cercetătoarea născută la Sibiu Raluca Ada Popa , potrivit Economica . Tranzacția vizează o tehnologie care permite utilizarea datelor sensibile în aplicații de inteligență artificială fără pierderea confidențialității, un punct critic pentru adoptarea AI în domenii reglementate și cu risc ridicat. Informația despre acord este relatată de Economica pe baza unui articol publicat de Turnulsfatului.ro, care notează că Anthropic (compania din spatele asistentului Claude) a anunțat înțelegerea pentru preluarea Opaque Systems, startup din Silicon Valley specializat în securitatea sistemelor AI. De ce contează: securitatea datelor devine condiție pentru scalarea AI Opaque Systems a rezultat din cercetări derulate la Universitatea Berkeley și a dezvoltat o tehnologie care permite sistemelor de inteligență artificială să lucreze cu informații sensibile — de exemplu date medicale, financiare sau ale companiilor — fără compromiterea confidențialității, potrivit sursei. În practică, miza este reducerea barierelor care împiedică folosirea AI pe scară largă în organizații care gestionează date critice. Ambasada SUA în România a descris tranzacția drept „o poveste remarcabilă despre excelența românească” din spatele unei afaceri importante din Silicon Valley, mai arată articolul citat. Cine este Raluca Ada Popa Raluca Ada Popa este profesoară la University of California, Berkeley și cercetătoare la Google DeepMind, laboratorul de inteligență artificială al Google, conform informațiilor preluate de Economica. Profilul ei combină mediul academic de top, cercetarea avansată și antreprenoriatul, în contextul în care Opaque Systems s-a născut din cercetare universitară. Pentru detalii suplimentare despre tranzacție, Economica trimite la materialul publicat de Turnulsfatului.ro . [...]
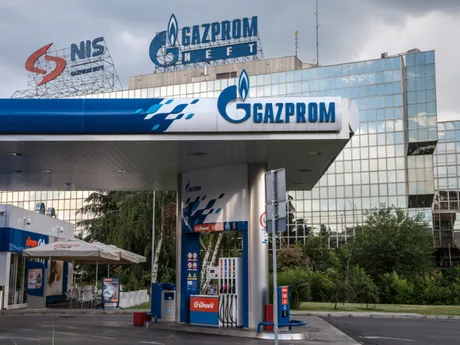
Preluarea NIS Petrol, operatorul celor 19 benzinării Gazprom din România, de către Argenta SRL schimbă controlul asupra rețelei, dar tranzacția nu este încă închisă, deoarece nu au fost obținute toate aprobările de reglementare , potrivit Economedia , care citează o decizie a Consiliului Concurenței. Argenta SRL, firmă românească de construcții metalice, este deținută de oamenii de afaceri Adrian Crețoiu (60%) și Iulian Stanciu, fostul șef al eMAG (40%). Consiliul Concurenței a aprobat tranzacția, însă finalizarea ei depinde de încheierea tuturor procedurilor de autorizare. „Tranzacția este condiționată de finalizarea procedurilor de aprobare din partea autorităților de reglementare. La data prezentei, aprobările necesare nu au fost obținute în totalitate, prin urmare, tranzacția nu a fost finalizată”, a declarat Adrian Crețoiu, președinte board Argenta SRL. Ce se preia, concret: rețeaua de 19 stații și active upstream NIS Petrol operează o rețea de 19 benzinării în România sub brandul Gazprom, majoritatea în Transilvania, număr care a rămas neschimbat de câțiva ani. Compania mai are și un portofoliu de șase perimetre de petrol și gaze concesionate în vestul țării, unde are calitatea de operator. De ce contează: compania este în concordat preventiv și are pierderi mari Din perspectivă economică și operațională, tranzacția vizează o companie aflată în concordat preventiv (procedură de prevenire a insolvenței, prin care firma negociază cu creditorii un plan de redresare). NIS Petrol a încheiat anul 2025 cu afaceri de 205,5 milioane de lei și o pierdere de 95 de milioane de lei, conform datelor citate. Context regional: NIS și presiunea sancțiunilor În paralel, Economedia notează că la începutul acestui an compania maghiară MOL și grupul rus Gazprom au convenit prevederile de bază ale viitorului acord privind achiziționarea de către MOL a participației rusești în compania petrolieră NIS din Serbia. NIS este vizată de sancțiuni americane din cauza acționarilor ruși, situație comparată în articol cu cea a Lukoil, iar rușii trebuie să-și vândă participațiile. Gazprom a cumpărat pachetul majoritar din NIS în 2009, pentru 400 de milioane de dolari (aprox. 1,8 miliarde de lei), devenind atunci proprietarul a două rafinării în Serbia, la Pancevo și Novi Sad. Ce urmează În lipsa aprobărilor „în totalitate”, tranzacția pentru NIS Petrol rămâne, deocamdată, la stadiul de achiziție aprobată de Consiliul Concurenței, dar nefinalizată. Momentul închiderii depinde de obținerea avizelor de la autoritățile de reglementare menționate de cumpărători. [...]