Știri

Știri din categoria Fuziuni și achiziții
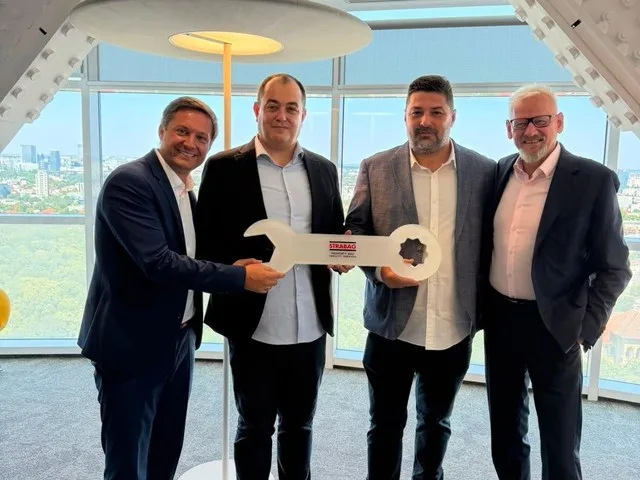
Strabag își extinde operațiunile de servicii pentru clădiri în România prin preluarea Brenneka, o tranzacție care ar urma să consolideze divizia STRABAG PFS (Property and Facility Services) pe o piață locală cu cerere în creștere pentru instalații și mentenanță tehnică, potrivit Profit. Finalizarea este estimată până la finalul lui 2026 și depinde de aprobările autorităților competente.
Achiziția marchează intrarea STRABAG PFS pe piața românească. Divizia operează deja în Germania, Austria, Polonia, Republica Cehă și Luxemburg și furnizează servicii integrate pentru clădiri și instalații tehnice, de la gestionarea instalațiilor și infrastructurii până la ingineria instalațiilor clădirilor și administrare imobiliară.
Brenneka, fondată în 2007, este prezentată ca unul dintre furnizorii importanți de instalații pentru construcții civile și industriale din România și are peste 230 de angajați. Portofoliul include, între altele:
În comunicarea citată de Profit, managementul STRABAG PFS plasează tranzacția în strategia „Build-and-Buy” (dezvoltare internă plus achiziții), cu obiectivul de a lărgi portofoliul și de a crea o bază pentru creșterea diviziei Building Solutions în România și Europa de Sud-Est.
Materialul indică faptul că tranzacția este condiționată de aprobări, iar în context este menționat și rolul Consiliului Concurenței în evaluarea unor operațiuni de preluare, în baza Legii concurenței nr. 21/1996, pentru a verifica compatibilitatea cu un mediu concurențial normal.
Separat, Profit amintește că Strabag a semnat în iulie 2026 un acord pentru achiziționarea a 100% din acțiunile Daroconstruct SRL din Iași, tranzacție care, la rândul ei, rămâne sub rezerva aprobărilor de reglementare și este așteptată în a doua jumătate a lui 2026. (Detalii aici: Profit.)
Strabag este prezent în România din 1991, iar grupul este listat la Bursa din Viena din 2007, având proiecte în peste 50 de țări, conform informațiilor din articol.
Recomandate
Cris-Tim își consolidează poziția pe „ready meals” și intră mai adânc în sandvișuri prin preluarea Via Trend și Snack 4U , o tranzacție care poate schimba echilibrul pe piața mâncărurilor gata preparate și poate reduce nevoia de investiții noi în capacități de producție, potrivit Economedia . Cris-Tim Family Holding a semnat la 2 octombrie un contract de vânzare-cumpărare cu Brainfly Ltd. pentru achiziția integrală a Via Trend Ready Meals (înființată în România), companie care deține integral Snack 4U Concept. La finalizarea tranzacției, Cris-Tim va deține direct 100% din Via Trend și, indirect, 100% din Snack 4U. Închiderea tranzacției este estimată până la sfârșitul lunii noiembrie 2026. De ce contează: consolidare într-un segment cu creștere și acces la infrastructură existentă Via Trend este descrisă ca principal competitor al Cris-Tim pe segmentul de mâncăruri gata preparate, cu venituri comparabile și portofoliu similar, iar Snack 4U este cel mai mare producător de sandvișuri din România. Ambele companii produc atât sub branduri proprii, cât și marcă privată pentru lanțuri internaționale de retail din România, cu distribuție și prin HoReCa și retail tradițional. Portofoliul de branduri al Via Trend și Snack 4U include Daniela’s, Paparude și Snack 4U. Date financiare și istoricul companiei țintă Via Trend SRL a fost preluată 100% în 2021 de fondul de investiții Oresa Ventures și și-a schimbat denumirea în Via Trend Ready Meals. Societatea este deținută de Brainfly Limited (Cipru), conform Termene.ro. Pentru 2025, Via Trend Ready Meals a raportat: afaceri de 109 milioane de lei; pierderi de 5,45 milioane lei; 240 de angajați. Separat, pe baza unei evaluări orientative realizate de conducere asupra informațiilor financiare cumulate ale Via Trend și Snack 4U pentru 2023–2025, la nivel agregat, rezultatele medii anuale ajustate au fost: cifra de afaceri: aproximativ 143,2 milioane de lei; EBITDA: 20,7 milioane de lei (indicator al profitului operațional înainte de dobânzi, taxe, depreciere și amortizare); profit net: 8,9 milioane de lei. Integrare operațională și efect asupra planului de investiții Via Trend și Snack 4U operează trei unități de producție (două în proprietate și una închiriată) în Moara Domnească (Ilfov), Pietroasele (Buzău) și București, inclusiv o unitate modernă construită recent, cu o suprafață de producție de aproximativ 8.000 mp. Cris-Tim operează deja în „ready meals” prin două unități de producție. După finalizare, obiectivul pe termen scurt este consolidarea volumelor cumulate de mâncăruri gata preparate și sandvișuri în cel mult două unități, pentru creșterea gradului de utilizare a capacităților și eficiențe în producție și logistică. Compania indică și un posibil impact asupra planului de investiții prezentat la IPO, care includea aproximativ 100 milioane de lei pentru o nouă unitate de producție de mâncăruri gata preparate (cu capacități pentru sandvișuri). Achiziția aduce o unitate recent construită, cu dimensiuni comparabile, iar Cris-Tim spune că se așteaptă să își revizuiască semnificativ investițiile planificate pentru acel proiect; detaliile privind necesarul revizuit și calendarul vor fi comunicate investitorilor după finalizare. Aprobări și pașii următori Cris-Tim precizează că tranzacția a fost aprobată de Consiliul de Administrație și autorizată de Consiliul Concurenței , fiind obținută și autorizarea necesară în procedura de examinare a investițiilor din România. Închiderea rămâne condiționată de îndeplinirea condițiilor prevăzute în acord. Pentru 2026, compania arată că, având în vedere calendarul estimat spre finalul anului, tranzacția nu determină modificarea Bugetului de Venituri și Cheltuieli aprobat pentru 2026. După finalizare, intenția este integrarea Via Trend și Snack 4U prin fuziune prin absorbție, sub rezerva aprobărilor corporative și a procedurilor legale aplicabile. „Semnarea acestui acord reprezintă un pas important în implementarea strategiei de creștere pe care am prezentat-o investitorilor la momentul IPO-ului. Această achiziție ne va consolida semnificativ poziția de lider pe segmentul de ready meals și va crea noi oportunități în segmentul sandvișurilor”, a declarat Radu Timiș Jr., CEO al Cris-Tim Family Holding. [...]
Electro-Alfa International a înregistrat la Registrul Comerțului preluarea a 99,99% din Elcomex IEA , finalizând astfel tranzacția autorizată anterior de Consiliul Concurenței , potrivit Economedia . Achiziția a fost comunicată investitorilor printr-un anunț publicat la Bursa de Valori București. Tranzacția fusese autorizată în octombrie 2025 de Consiliul Concurenței, când Electro Alfa Servicii Inginerie, parte a grupului Electroalfa, urma să preia Elcomex IEA. Înregistrarea la Registrul Comerțului indică închiderea formală a procesului. Ce aduce achiziția în termeni operaționali Din perspectiva activităților, cele două companii operează pe segmente complementare. Grupul Electroalfa acoperă proiectare electrică și mecanică, ofertare, livrare, instalare, punere în funcțiune și service, și produce echipamente electrice de distribuție (inclusiv tablouri de joasă tensiune, celule de medie tensiune și posturi de transformare). Elcomex IEA este specializată în activități tehnico-industriale, în principal: lucrări de mentenanță/întreținere pentru echipamente industriale și electrice; subcontractare de lucrări de montaj pentru echipamente electrice. Context: de la autorizare la finalizarea juridică După autorizarea din 2025, pasul anunțat acum este finalizarea înregistrării achiziției la Registrul Comerțului. În lipsa altor detalii în materialul citat, nu sunt precizate valoarea tranzacției, condițiile financiare sau planuri concrete de integrare post-achiziție. [...]
Consiliul Concurenței analizează preluarea Iterchimica de către Officine Maccaferri, o tranzacție care poate consolida prezența în România a grupului italian Maccaferri, deja semnificativ mai mare local decât ținta achiziției , potrivit Economica . Ambele companii au activități prin firme înregistrate în România. Officine Maccaferri S.p.A. furnizează produse și soluții tehnice pentru sectoarele geotehnic, hidraulic, de mediu și infrastructură civilă și intenționează să cumpere Iterchimica, companie specializată în aditivi pentru modificarea mixturilor asfaltice folosite la infrastructura rutieră. Ce se întâmplă în România și de ce contează Tranzacția este în analiză la Consiliul Concurenței, ceea ce indică faptul că autoritatea evaluează efectele potențiale asupra pieței, în contextul în care ambele grupuri au entități locale. Din datele financiare prezentate, operațiunea ar aduce sub aceeași umbrelă două prezențe locale cu dimensiuni foarte diferite: Maccaferri România are o activitate mult mai mare decât Iterchimica România, ceea ce sugerează că, cel puțin la nivel local, achiziția ar putea avea mai degrabă rol de completare a portofoliului decât de „fuziune între egali”. Dimensiunea operațiunilor locale (date din articol) Maccaferri România : afaceri de 49 milioane lei , profit de 3,4 milioane lei și nouă angajați . Iterchimica Romania S.R.L. : servicii și vânzări exclusiv către Iterchimica ; afaceri sub 1 milion de lei anul trecut, „în scădere la jumătate” față de nivelul raportat pentru 2024 (fără alte detalii în material). Context: schimbare recentă de proprietar la Maccaferri Economica mai notează că Officine Maccaferri a fost cumpărată în 2024 de Ambienta SGR S.p.A., un fond european de investiții de capital privat axat pe investiții legate de mediu și sustenabilitate. În perioada următoare, miza practică este decizia Consiliului Concurenței privind tranzacția; articolul nu oferă un calendar sau condiții ale achiziției. [...]
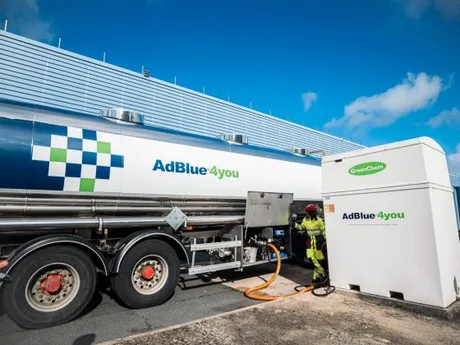
Tranzacția Greenchem pe AdBlue intră la avizul Consiliului Concurenței , după ce compania a notificat preluarea unor active comerciale de la trei distribuitori locali, într-o mișcare care poate consolida poziția grupului Agrofert pe o piață legată direct de costurile de operare ale flotelor diesel, potrivit Economica . Greenchem Romania SRL produce, distribuie și vinde soluția AdBlue (vrac și ambalat) și comercializează uree utilizată ca materie primă în procesul de producție. Activele vizate pentru preluare sunt de la Inovator Smart Choice SRL, STD EST Logistic SRL și AD Complex Logis SRL, companii care distribuie AdBlue pe piața din România. Ce se preia, concret, și de ce contează Potrivit autorității de concurență, activele care urmează să fie preluate vizează baza de clienți care cumpără regulat AdBlue în baza unor contracte, contractele respective, precum și baza de clienți care plasează comenzi punctuale. Tranzacția intră sub incidența Legii concurenței nr. 21/1996 și trebuie autorizată de Consiliul Concurenței , care va evalua compatibilitatea cu „un mediu concurențial normal” și va emite o decizie în termenele prevăzute de lege. „În conformitate cu prevederile Legii concurenţei nr. 21/1996, această tranzacție trebuie autorizată de Consiliul Concurenţei, care o va evalua în scopul stabilirii compatibilităţii sale cu un mediu concurenţial normal şi va emite o decizie în termenele prevăzute de lege.” Cine este cumpărătorul și contextul extinderii în România Greenchem Romania SRL este deținută integral de Greenchem Holding BV. Compania este prezentată ca unul dintre cei mai mari producători și distribuitori de AdBlue din Europa și face parte din Agrofert Holding, un holding industrial din Cehia cu activități în mai multe domenii, 32.000 de angajați și afaceri anuale de peste 8 miliarde euro (aprox. 40 miliarde lei). Agrofert este deținut și controlat de Andrej Babiš , miliardar și premier al Cehiei, conform aceleiași surse. Agrofert nu este la prima tranzacție în România: în 2023 a cumpărat pachetul majoritar al companiei clujene East Grain printr-o majorare de capital, iar ulterior, prin East Grain, a preluat ferma MarAgro din Timiș, care cultivă 7.000 de hectare, în principal cereale. La finalul anului trecut, East Grain a preluat împreună cu un partener participația majoritară de 45% deținută de grupul maghiar UBM în UBM Feed Romania (Mureș), unul dintre marii producători de furaje din România. Ce este AdBlue (pe scurt) AdBlue este o soluție lichidă formată din 32,5% uree de înaltă puritate și 67,5% apă demineralizată, folosită la o parte dintre mașinile diesel pentru reducerea poluării. Nu este combustibil și nici aditiv pentru motorină: este stocată într-un rezervor separat și injectată în gazele de eșapament. [...]
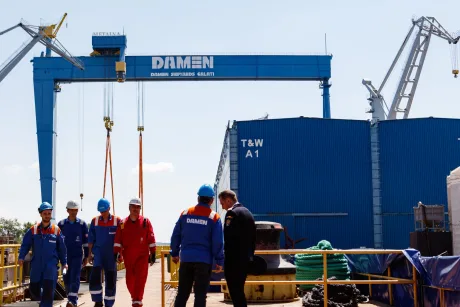
Rheinmetall a adjudecat Șantierul Naval Damen Mangalia pentru 138 milioane euro , un pas care poate debloca reluarea activității unuia dintre cele mai importante active industriale navale din România, potrivit Mediafax . Achiziția a fost făcută prin Rheinmetall Real Estate România SRL, în cadrul licitației organizate de lichidatorul judiciar CITR, la un preț de 138 de milioane de euro (aprox. 690 milioane lei), fără TVA. Tranzacția este relevantă în primul rând prin potențialul economic și operațional: după o perioadă de blocaj, adjudecarea creează perspectiva repornirii producției și a utilizării capacităților industriale de la Mangalia, într-un moment în care industria de apărare și lanțurile de furnizori din Europa caută capacități suplimentare. Cum s-a făcut tranzacția Conform informațiilor publicate, vânzarea a avut loc vineri, în cadrul procedurii de licitație derulate de CITR. Cumpărătorul este Rheinmetall Real Estate România SRL, entitate asociată grupului german Rheinmetall. Prețul de adjudecare comunicat este de 138 de milioane de euro, fără TVA . De ce contează pentru economie și industrie Mediafax notează că tranzacția „deschide perspectiva reluării activității” șantierului, ceea ce ar însemna, în practică, reactivarea unui activ industrial major, cu efecte în cascadă în: utilizarea infrastructurii și capacităților de producție navale; comenzi și subcontractare în industriile conexe; ocuparea forței de muncă, în măsura în care activitatea se reia efectiv (sursa nu oferă un calendar sau cifre privind personalul). Contextul invocat de Guvern: programul SAFE În titlul materialului este menționată poziția Guvernului, care leagă rezultatul de „negocierile desfășurate în programul SAFE”. În informațiile disponibile în textul extras de Mediafax nu apar însă detalii suplimentare despre condițiile programului sau despre pașii următori ai implementării, astfel că impactul concret al acestui cadru rămâne neprecizat în articol. [...]
Mega-fuziunea Paramount–Warner Bros. creează Skydance și ridică mizele pentru concurență și prețurile la streaming , după ce tranzacția de 111 miliarde de dolari (aprox. 500 miliarde lei) este așteptată să se închidă marți, potrivit NPR . Noul conglomerat media, condus de David Ellison, aduce sub același acoperiș studiourile Paramount Pictures și Warner Bros. Pictures, plus o parte importantă din piața de televiziune, știri și streaming. Tranzacția a trecut, în cele din urmă, de obstacole legale și de reglementare în SUA și Europa, după luni de proteste publice. În ecuație intră și finanțarea: Ellison va controla grupul cu sprijinul tatălui său, miliardarul Larry Ellison, și al unor investitori din Arabia Saudită, Qatar și alte țări din Orientul Mijlociu. Ce se schimbă operațional: un portofoliu uriaș, inclusiv streaming și știri Noua companie, Skydance, va controla atât studiourile de film, cât și serviciile de streaming ale celor două grupuri, inclusiv Paramount+ și HBO Max. În pachet intră și canale precum MTV, Comedy Central și Food Network, dar și două organizații majore de știri: CNN și CBS News. Ellison a susținut public că fuziunea ar fi „pro-concurență” și „pro-consumator” și a indicat dimensiunea bibliotecii de conținut: 15.000 de filme, cu titluri precum „Harry Potter”, universul DC, „Mission Impossible”, „Top Gun” și „The Godfather”, potrivit declarațiilor sale citate de NPR. Concesii în instanță și temeri: mai puține opțiuni și scumpiri la abonamente Fuziunea a generat opoziție din partea unor angajați din industria de divertisment și presă. Writers Guild of America și 12 procurori generali ai unor state au încercat fără succes să blocheze tranzacția prin procese. Ca parte a unei înțelegeri cu statele, Ellison a acceptat ca studiourile combinate să producă 30 de filme pe an în următorii ani. În paralel, criticii rămân sceptici și anticipează efecte tipice consolidării: posibile scumpiri ale serviciilor de streaming, mai puține opțiuni pentru public, mai puține producții „riscante” și concedieri. Presiune pe zona de știri: promisiunea unui „consiliu independent” pentru CNN O parte distinctă a îngrijorărilor vizează independența editorială, în special la CNN, în contextul în care David și Larry Ellison sunt descriși ca aliați ai președintelui Trump. Jessica Gonzalez, co-CEO al organizației nonprofit Free Press, a declarat pentru NPR că există temeri privind influențarea conținutului și „cenzurarea” unor subiecte incomode pentru proprietari sau pentru președinte. Pentru a trece de un judecător federal într-un proces antitrust, Ellison a promis înființarea unui consiliu independent de supraveghere care să protejeze CNN de interferențe politice. Skydance afirmă că Mark Thompson va rămâne la conducerea CNN, iar Bari Weiss va continua să conducă CBS News. Miza financiară imediată: datorie mare și plăți către acționari NPR notează că Ellison intră în această construcție cu un nivel ridicat de îndatorare. Pe lângă prețul de 111 miliarde de dolari (aprox. 500 miliarde lei), el a promis să plătească acționarilor Warner Bros. 7 milioane de dolari (aprox. 32 milioane lei) începând cu 1 octombrie și până la închiderea tranzacției. Pe termen scurt, semnalul intern este de incertitudine: angajații din cele două companii încep prima zi sub noua umbrelă Skydance fără o imagine completă asupra reorganizărilor care ar putea urma. [...]

