Știri

Știri din categoria Fiscalitate
Președintele Nicușor Dan spune că TVA rămâne neschimbată în 2026, respingând explicit scenariul revenirii cotei standard la 19%, pe motiv că nivelul actual este „parte din bugetul pe 2026”, potrivit G4Media. Mesajul are relevanță fiscal-bugetară directă: reduce incertitudinea privind o eventuală relaxare a TVA în cursul anului viitor, cu efecte asupra veniturilor bugetare și așteptărilor din economie.
Într-o conferință de presă, șeful statului a afirmat că „nu este în discuție modificarea taxei pe valoarea adăugată” și că nu se discută modificarea bugetului pe 2026. Declarația a fost transmisă de Agerpres, citată de publicație.
Cota generală de TVA a crescut de la 19% la 21% de la 1 august 2025, măsură inclusă în primul pachet fiscal adoptat de Guvernul Bolojan. G4Media amintește că Nicușor Dan s-a poziționat public în mai multe rânduri împotriva majorării, în condițiile în care, în campania electorală pentru alegerile prezidențiale de anul trecut, și-a asumat că TVA nu va crește.
Potrivit informațiilor prezentate, a fost păstrată o cotă redusă de TVA de 11% pentru unele produse și servicii, între care:
În material nu sunt oferite detalii despre eventuale discuții guvernamentale privind alte ajustări fiscale; declarația președintelui vizează strict faptul că, în 2026, nu este avută în vedere schimbarea TVA și, implicit, nici o revenire la 19%.
Recomandate

Modificările de TVA la produsele cu zahăr adăugat riscă să creeze aplicări neunitare în HoReCa , pe fondul unei dileme practice reapărute în rândul antreprenorilor: ce cotă se aplică prăjiturilor cu conținut ridicat de zahăr adăugat, în funcție de modul de consum, potrivit HotNews . Întrebarea a fost readusă în discuție de cazul unei cofetării și vizează situații uzuale: aceeași prăjitură, dar consumată în locație sau luată la pachet. În acest context, antreprenorii se întreabă dacă trebuie aplicată cota redusă de TVA de 11% sau cota standard de 21%. Din informațiile prezentate, miza este una de conformare fiscală și de risc operațional: fără o încadrare percepută ca fiind limpede în practică, pot apărea interpretări diferite între firme, cu efect direct asupra prețurilor finale și asupra modului de fiscalizare a vânzărilor. Pentru detalii suplimentare, materialul trimite la StartupCafe . Fotografia din articol este creditată „Baloon111 | Dreamstime.com ”. [...]
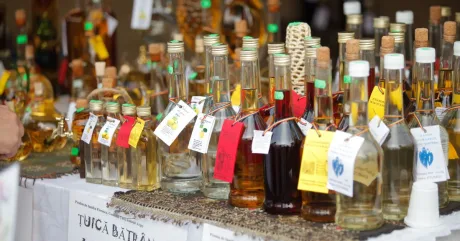
Senatul a eliminat scutirea de accize pentru alcoolul produs în gospodării , după reexaminarea cerută de președintele Nicușor Dan, ceea ce readuce obligația de taxare pentru distilatele făcute pentru consum propriu, potrivit Newsweek . Miza deciziei este una de reglementare și conformare fiscală : inițiativa care ar fi permis producția de alcool fără accize a fost retrimisă în Parlament de la Cotroceni, pe motiv de risc de neconformare cu directivele europene privind fiscalitatea și de potențială competiție neloială pe piața băuturilor spirtoase. În comisiile de specialitate ale Senatului, senatorii au votat eliminarea amendamentelor care introduceau facilitatea pentru micii producători casnici, reinstaurând obligația de taxare „a fiecărui litru de distilat” obținut în gospodărie, conform relatării. Ce prevedea scutirea și cum a apărut în lege Scutirea fusese introdusă de deputați în proiectul de aprobare a Ordonanței Guvernului nr. 22/2025 , care modifică mai multe prevederi din Codul fiscal. Camera Deputaților a adoptat proiectul la 20 mai 2026. Conform amendamentului citat de Digi24 , facilitatea ar fi urmat să se aplice gospodăriilor înscrise în Registrul agricol, cu condiția ca băuturile să fie produse pentru consum propriu și să nu fie destinate vânzării (detalii în materialul Digi24 ). De ce contează: risc de infringement și presiune pe colectare În motivarea invocată în raportul comisiei, eliminarea scutirii este prezentată ca măsură pentru a evita declanșarea unei proceduri de infringement (procedură prin care Comisia Europeană poate sancționa un stat membru pentru nerespectarea legislației UE) pe zona de fiscalitate. „Eliminarea scutirii este singura opțiune responsabilă pentru a evita declanșarea unei proceduri de infringement pe fiscalitate. Producția casnică rămâne permisă, dar trebuie contabilizată și taxată conform reglementărilor europene.” Pe scurt, producția în gospodărie rămâne posibilă, însă fără regim de „gratuitate” fiscală, într-un context în care, potrivit articolului, autoritățile invocă atât riscul de evaziune pe piața neagră a alcoolului, cât și presiunea de a evita derogări care pot intra în conflict cu regulile europene. [...]

Guvernul mută stimulentele fiscale spre cheltuieli eligibile și credite fiscale , o schimbare care poate influența direct deciziile de investiții ale companiilor în perioada post-PNRR, potrivit unei analize din Economica . Miza: trecerea de la facilități bazate pe venituri (considerate mai expuse la abuzuri și mai puțin eficiente) la instrumente legate de cheltuieli, într-un context în care România încheie reformele din PNRR și implementează Pilonul 2 al OCDE privind impozitul minim global. Ioana Lixandru, Senior Tax Consultant la Crowe România, explică faptul că facilitățile bazate pe venituri sunt utilizate frecvent în țările în dezvoltare, dar tind să aducă beneficii mai reduse decât cele bazate pe cheltuieli și sunt mai vulnerabile la utilizări neconforme. Ce s-a schimbat recent: OUG 8/2026 și accentul pe creditul fiscal Analiza notează că, după eliminarea unor facilități fiscale din sectoare precum IT, construcții, industria alimentară, agricultură și turism, au apărut instrumente noi, cele mai recente fiind introduse prin OUG 8/2026 privind instituirea unor măsuri de relansare economică. Printre facilitățile menționate: credit fiscal de 10% aplicat la valoarea cheltuielilor eligibile de cercetare-dezvoltare ; amortizare superaccelerată (metodă de amortizare care permite recunoașterea mai rapidă a cheltuielii cu investiția); deduceri pentru companiile care se listează la bursă și pentru persoanele fizice care investesc la bursă. Potrivit Ioanei Lixandru, creditul fiscal de 10% pentru cercetare-dezvoltare a fost introdus ca alternativă la reglementarea existentă (deducerea suplimentară de 50% pentru cheltuieli eligibile), pentru a corela facilitățile cu normele Pilonului 2. Pentru cheltuielile de listare la bursă se acordă o deducere suplimentară de 50% pentru costuri precum consultanță și intermediere, taxe și tarife și alte cheltuieli. Schema pentru industria prelucrătoare: granturi sau credit fiscal, cu prag de 50 mil. lei OUG 8/2026 include și facilități pentru investiții cu impact semnificativ. În iunie 2026 a fost publicată o schemă de ajutor de stat pentru industria prelucrătoare, care vizează realizarea de produse cu deficit comercial, prin granturi și/sau credite fiscale , în funcție de opțiunea companiei. Acordurile de finanțare urmează să fie emise în perioada 2026–2032 . Pentru varianta de credit fiscal , calculul se face pe o perioadă de 7 ani , începând cu trimestrul următor punerii în funcțiune a investiției; perioada se poate prelungi cu încă 2 ani dacă, în primii 2 ani, compania înregistrează pierdere fiscală. Sunt eligibile costuri fără TVA aferente investiției inițiale, inclusiv pentru: construcții; instalații tehnice, mașini și echipamente noi; brevete, licențe, know-how și alte drepturi de proprietate intelectuală. Investițiile trebuie să aibă o valoare de minimum 50 milioane de lei . Ce urmează: proiectul „ TechUp România ”, încă nepublicat Analiza mai menționează un proiect de schemă de ajutor de stat, încă nepublicat, denumit „ TechUp România ”, care ar urma să sprijine tehnologii cu „impact sistemic ridicat” prin ajutoare de stat pentru cercetare-dezvoltare și ajutor regional, în perioada 2026–2032 . Domeniile vizate includ, între altele: calcul avansat, inteligență artificială, microelectronică, infrastructură digitală, biotehnologie, agri-tech, sănătate de precizie, energie verde, stocare, tehnologii climatice, mobilitate, spațiu, sisteme autonome, materiale avansate și producție industrială. Proiectele ar urma să fie împărțite în două componente (cercetare-dezvoltare și producție/prestare servicii), cu costuri eligibile fără TVA între 5 milioane de lei și 50 milioane de lei . Sprijinul ar fi sub formă de grant cumulat cu deducere fiscală de 200% a cheltuielilor eligibile cu active corporale și necorporale, care reduce baza de impozitare la calculul impozitului pe profit. De ce contează pentru companii: stimulentele vin cu condiții și birocrație Reprezentanta Crowe România atrage atenția că aceste facilități pot revigora segmente industriale cu impact în economie, dar impun și o monitorizare atentă a aplicării: compatibilitatea cu facilitățile deja existente și aspectele administrativ-procedurale care pot genera dificultăți birocratice în relația cu Ministerul Finanțelor și ANAF. În plus, în trecerea la acest tip de facilități ar trebui luate în calcul, potrivit analizei, capitalul necesar pentru accesarea lor, inflația și incertitudinea fiscală și politică. [...]

La un an de la majorarea TVA, statul a încasat mai mult, dar consumul s-a contractat , cu comerțul cu amănuntul pe minus timp de 11 luni la rând, potrivit unei analize Economedia care citează date prezentate de CONAF . Miza pentru companii este că ajustarea fiscală pare să fi îmbunătățit rapid veniturile bugetare, însă cu un cost vizibil în dinamica vânzărilor din retail. Pe 1 august s-a împlinit un an de când cota standard de TVA a urcat de la 19% la 21%, iar cotele reduse de 5% și 9% au fost comasate la 11%. Cota standard nu mai fusese modificată din 2017, iar noile cote au intrat în vigoare în august 2025. Efectul bugetar: încasări mai mari din TVA și deficit mai mic În primul semestru din 2026, veniturile din TVA au ajuns la 74,14 miliarde de lei, cu 25,1% peste aceeași perioadă din 2025, conform CONAF. Execuția bugetară pe șase luni arată și o reducere a deficitului de la 3,64% la 2% din PIB, adică cu 28,8 miliarde de lei. Scăderea deficitului a venit în principal din creșterea veniturilor, nu din tăieri nominale de cheltuieli: veniturile bugetului au crescut cu 10,3%, până la 342,52 miliarde de lei; cheltuielile au crescut cu 0,8%, până la 383,55 miliarde de lei. În termeni nominali, veniturile au urcat cu aproximativ 32 de miliarde de lei, iar cheltuielile cu aproximativ 3 miliarde de lei. Cheltuielile au scăzut ca pondere în PIB (de la 19,85% la 18,66%), însă nu au scăzut în lei; cheltuielile de personal s-au redus cu 3,3 miliarde de lei, în timp ce dobânzile au crescut cu 4,14 miliarde de lei. Tot în primul semestru, PIB-ul s-a contractat cu 0,8% față de aceeași perioadă din 2025 (seria brută). Efectul în economie: retail în scădere 11 luni consecutiv Pe partea economiei, volumul cifrei de afaceri din comerțul cu amănuntul a înregistrat 11 luni consecutive de scădere. În primul semestru din 2026, contracția a fost de 5,7%, iar în iunie a ajuns la 7,3% față de iunie 2025, pe seria ajustată în funcție de numărul de zile lucrătoare și de sezonalitate. Iunie a fost cea mai severă contracție din această secvență, care a început în august 2025, luna intrării în vigoare a noilor cote de TVA. CONAF notează că firmele au aplicat noile cote „din prima zi”, fără perioadă de tranziție prevăzută în lege: au refacturat, au regularizat contracte în derulare și au recalculat prețuri. Problema de lichiditate invocată de CONAF: TVA exigibil înainte de încasare și plăți întârziate ale statului CONAF susține că, pentru companiile care nu aplică sistemul „TVA la încasare”, exigibilitatea TVA poate apărea înainte ca factura să fie încasată efectiv, iar penalitățile curg imediat după scadență dacă obligația nu este achitată. În oglindă, atunci când debitorul este o autoritate publică, Legea nr. 72/2013 recunoaște creditorului dreptul la dobândă penalizatoare, însă CONAF afirmă că acest drept nu funcționează în practică printr-un mecanism „automat și simetric” cu cel aplicabil obligațiilor fiscale. Organizația reclamă și lipsa unui indicator public standardizat care să arate, pe fiecare instituție, în câte zile își plătește efectiv facturile, în condițiile în care statul raportează plăți restante și arierate (definite legal ca întârzieri de peste 90 de zile). În sectorul energetic, CONAF indică un dezechilibru între cererile de decontare aflate în analiză (estimate la aproximativ 6 miliarde de lei) și alocarea bugetară pentru 2026 (3,75 miliarde de lei). „CONAF are 15.000 de companii membre, cu peste 245.000 de angajați, susține consolidarea fiscală și nu solicită scutiri pentru niciun membru al său. Solicită un singur lucru: ca obligațiile de plată să funcționeze în ambele sensuri.” În ansamblu, datele prezentate de CONAF conturează o consolidare fiscală sprijinită de încasări mai mari din TVA, dar și o presiune asupra consumului și a lichidității companiilor, într-un context în care mecanismele de plată ale statului către furnizori rămân greu de evaluat comparabil, instituție cu instituție. [...]

Președintele Nicușor Dan a promulgat două legi care activează intervenția statului în piața carburanților și prelungesc TVA-ul redus la locuințe , măsuri cu efect direct asupra costurilor din economie și asupra tranzacțiilor imobiliare, potrivit Ziarul Financiar . Șeful statului a prezentat decizia ca răspuns la scumpirea carburanților pe fondul tensiunilor geopolitice și al instabilității pieței internaționale a petrolului. Într-o postare pe rețelele de socializare, președintele a spus că a semnat decretele de promulgare pentru „două acte normative importante pentru stabilitatea economică a țării și protejarea veniturilor românilor”: legea privind declararea situației de criză pe piața produselor petroliere și legea care prelungește termenul pentru aplicarea cotei reduse de TVA la achiziția locuințelor. Carburanți: statul își extinde instrumentele de control în criză Președintele a argumentat că scumpirile accelerate ale carburanților se transmit „în costuri crescute în lanț” pentru populație și companii, cu efecte asupra puterii de cumpărare și competitivității. În acest context, legea privind piața petrolieră introduce un set de măsuri pentru reducerea efectelor unei crize, între care: declararea stării de criză pe piața petrolieră; reducerea accizei la motorină; plafonarea adaosului comercial ; interzicerea temporară a exporturilor de motorină fără avizul prealabil al Ministerului Energiei, pentru „securizarea prioritară a consumului intern”; introducerea unei contribuții de solidaritate pentru marile companii petroliere. Locuințe: TVA de 9% rămâne disponibil până la 30 septembrie, cu o excepție pentru precontracte A doua lege promulgată prelungește până la 30 septembrie termenul pentru achiziționarea locuințelor cu TVA redus de 9%, potrivit mesajului președintelui. Totodată, actul normativ „elimină costurile suplimentare” pentru cumpărătorii afectați de atacul cibernetic de la Agenția Națională de Cadastru și Publicitate Imobiliară (ANCPI) . Președintele a mai precizat că persoanele care au semnat precontracte de cumpărare până la 31 iulie 2025 vor putea finaliza tranzacțiile fără aplicarea cotei majorate de TVA până la finalul lunii septembrie. [...]

ANAF pregătește o nouă procedură de stabilire din oficiu a TVA pentru firmele care nu depun decontul D300 , ceea ce poate schimba modul în care sunt calculate și impuse obligațiile fiscale în astfel de cazuri, potrivit HotNews . Miza este una de reglementare și conformare: atunci când o persoană impozabilă nu depune decontul de TVA (formularul 300/D300), ANAF poate stabili din oficiu TVA datorată, iar procedura după care se face acest lucru urmează să fie actualizată. Ce schimbă ANAF, pe scurt Conform informațiilor prezentate, ANAF a pregătit: o nouă procedură privind stabilirea din oficiu a TVA datorate de persoanele impozabile care nu au depus decontul de TVA (D300); modelul și conținutul unor formulare folosite în acest proces. Contextul informației și limitele datelor disponibile Materialul citat de HotNews trimite la StartupCafe.ro , însă, în fragmentul disponibil, nu apar detalii despre conținutul concret al noii proceduri (de exemplu, criterii de calcul, termene, praguri sau pași operaționali). În lipsa acestor elemente, impactul exact asupra companiilor nu poate fi cuantificat din informația furnizată. [...]

