Știri

Știri din categoria Fiscalitate
Decizia ÎCCJ care face imprescriptibilă reportarea soldului negativ de TVA riscă să prelungească inspecțiile fiscale și să crească costurile de conformare ale companiilor, în lipsa unor clarificări de la Ministerul Finanțelor sau ANAF, potrivit unei analize Economedia.
Hotărârea Înaltei Curți de Casație și Justiție stabilește că dreptul persoanei impozabile de a reporta soldul sumei negative a TVA în deconturile perioadelor fiscale ulterioare „nu este prescriptibil”. Deși intenția a fost uniformizarea practicii instanțelor, efectul imediat poate fi o zonă mai mare de interpretare în controale și litigii, pentru situații frecvente în practică.
În analiza citată, Dragoș Bădescu, Senior Tax Manager la Crowe România, atrage atenția că, deși „în teorie” un contribuabil poate reporta la nesfârșit soldul de TVA, aplicarea practică devine neclară mai ales când soldul provine din perioade mai vechi decât termenul general de prescripție de 5 ani.
„Dacă, în teorie, un contribuabil poate reporta la nesfârșit soldul său de TVA, acesta nefiind prescriptibil, în practică însă nu este clar cum va putea fi aplicată această decizie, mai ales în situații unde vorbim de un sold TVA cu o proveniență mai mare de perioada generală de prescripție de 5 ani (...)”
Printre efectele posibile, dacă interpretarea autorităților va merge spre extinderea verificărilor, se conturează:
Un punct sensibil este delimitarea drepturilor ANAF de a stabili creanțe și accesorii (dobânzi și penalități). Analiza ridică întrebarea dacă, în contextul în care regularizarea soldului de TVA devine imprescriptibilă, verificarea corectitudinii regularizării ar putea fi tratată similar, chiar dacă, „în teorie”, legea limitează controlul la 5 ani și 6 luni.
În practică, acest tip de incertitudine poate afecta contribuabilii care au reportat solduri negative de TVA și le-au folosit ulterior pentru compensarea TVA de plată, mai ales dacă nu au avut inspecții sau rambursări de TVA de mai mult timp.
Instanța a descris două opțiuni pentru contribuabil atunci când se naște dreptul de deducere a TVA:
Semnele de întrebare, potrivit analizei, apar în special la a doua variantă – reportarea pe termen nedefinit – unde pot apărea interpretări diferite în funcție de istoricul inspecțiilor, de modul în care soldurile au fost „resetate” prin rambursări și de corectitudinea sumelor reportate.
În lipsa unei poziții oficiale a Ministerului Finanțelor sau ANAF privind efectele deciziei ori a unor modificări legislative care să fixeze reguli de interpretare, analiza anticipează o perioadă cu practici neuniforme, inclusiv cu clarificări care ar putea ajunge din nou în instanțe. Pentru companii, miza imediată este gestionarea riscului de control extins și a costurilor de conformare asociate soldurilor de TVA vechi.
Recomandate

ANAF pregătește o nouă procedură de stabilire din oficiu a TVA pentru firmele care nu depun decontul D300 , ceea ce poate schimba modul în care sunt calculate și impuse obligațiile fiscale în astfel de cazuri, potrivit HotNews . Miza este una de reglementare și conformare: atunci când o persoană impozabilă nu depune decontul de TVA (formularul 300/D300), ANAF poate stabili din oficiu TVA datorată, iar procedura după care se face acest lucru urmează să fie actualizată. Ce schimbă ANAF, pe scurt Conform informațiilor prezentate, ANAF a pregătit: o nouă procedură privind stabilirea din oficiu a TVA datorate de persoanele impozabile care nu au depus decontul de TVA (D300); modelul și conținutul unor formulare folosite în acest proces. Contextul informației și limitele datelor disponibile Materialul citat de HotNews trimite la StartupCafe.ro , însă, în fragmentul disponibil, nu apar detalii despre conținutul concret al noii proceduri (de exemplu, criterii de calcul, termene, praguri sau pași operaționali). În lipsa acestor elemente, impactul exact asupra companiilor nu poate fi cuantificat din informația furnizată. [...]
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]
Ministrul interimar al Finanțelor spune că reforma ANAF se vede în colectare și deficit , invocând atât creșteri de venituri, cât și schimbări operaționale (digitalizare și controale orientate pe risc), potrivit G4Media . Alexandru Nazare susține că „reforma” nu mai este o noțiune abstractă, ci una măsurabilă în cifre și în modul de lucru al administrației fiscale. Ce indicatori pune Nazare pe masă: deficit mai mic, venituri mai mari Nazare afirmă că, în primele șapte luni din 2026, deficitul bugetar a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2%. El indică și o accelerare a colectării încă din 2025: august–decembrie 2025: ANAF ar fi colectat 215,18 miliarde lei, cu 10,2% (19,86 miliarde lei) peste aceeași perioadă din 2024; primele șase luni din 2026: colectarea ar fi ajuns la 267,6 miliarde lei, cu 22,4 miliarde lei peste primul semestru din 2025. Ministrul mai menționează îndeplinirea țintei din PNRR privind creșterea cu 2,5 puncte procentuale a veniturilor curente în 2025 față de nivelul de bază din 2019, precizând că nu este un rezultat „exclusiv ANAF”, dar îl consideră relevant pentru efectele schimbării de politică fiscală și administrare a veniturilor. Schimbarea de abordare: controale mai țintite, pe baza analizei de risc Un punct central al mesajului este mutarea accentului „de la volum către analiză de risc bazată pe date”, inclusiv cu utilizarea AI (inteligență artificială), adică sisteme care pot identifica tipare și anomalii în seturi mari de date. În lista de măsuri invocate pentru ultimul an intră: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon; noi instrumente de raportare digitală. Nazare mai spune că noul SPV (Spațiul Privat Virtual) și noul portal ANAF sunt „în curs de finalizare”, iar RO e-Factura și SAF-T (fișier standard de control fiscal, cu date contabile/fiscale raportate într-un format unitar) permit deja confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către „riscul fiscal real”. Din 2027: evaluarea inspectorilor prin KPI și sancțiuni pentru neperformanță Nazare anunță că din 2027 ar urma să fie introduși KPI (indicatori-cheie de performanță) și instrumente de evaluare „clare, măsurabile și verificabile”, ca parte a unui jalon PNRR. Ideea, în formularea sa, este schimbarea stimulentelor interne: nu doar numărul de controale sau sumele stabilite inițial, ci dacă riscul a fost identificat corect, controlul a fost țintit corect și decizia este „justă și sustenabilă”. Totodată, ministrul afirmă că o hotărâre adoptată de Guvern „săptămâna aceasta” introduce consecințe pentru neperformanță în ANAF, inclusiv reduceri salariale, iar performanța ar urma să fie evaluată și recompensată. Exemple de controale: TVA suplimentar și obligații achitate Ca ilustrare a controalelor, Nazare indică trei cazuri: 87 milioane lei TVA suplimentar stabilit într-un caz privind comerțul cu utilaje agricole, după corelarea facturilor, comenzilor, codurilor de TVA și documentelor de transport; un prejudiciu de peste 26 milioane lei într-un mecanism transfrontalier de fraudare a TVA, în care ar fi fost introduse în România peste 2.000 de autoturisme second-hand; la un complex turistic, salarii nefiscalizate de 4,3 milioane lei, cu obligații suplimentare de 1,88 milioane lei, achitate integral la buget. În final, ministrul leagă eficientizarea administrației fiscale de consolidarea fiscală, pe care o descrie drept condiție pentru „costuri de finanțare mai reduse” și un mediu de afaceri mai competitiv, insistând că statul trebuie să-și demonstreze propria disciplină instituțională dacă cere conformare mediului privat. [...]
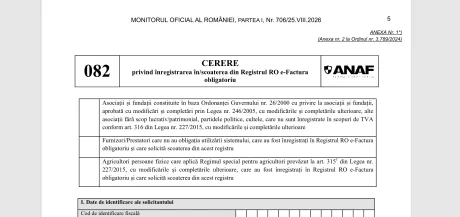
ANAF a schimbat regulile de operare pentru Registrul RO e-Factura, prin modificarea formularului 082 , iar efectul imediat este că fermierii persoane fizice au acum opțiunea de a solicita ieșirea din registru, potrivit HotNews . Ordinul președintelui ANAF nr. 1020/2026 a fost publicat în Monitorul Oficial marți seara și vizează formularul 082 – „Cerere privind înregistrarea sau scoaterea din Registrul RO e-Factura”. Informația a fost relatată inițial de StartupCafe.ro, citată de publicație, pe baza ordinului publicat în Monitorul Oficial. [...]
ANAF pune la dispoziție două aplicații gratuite care ajută contribuabilii să-și verifice datele din declarația D406 (SAF-T), cu scopul de a reduce riscul de notificări de neconformitate , potrivit Agerpres . Miza este una operațională: verificarea mai ușoară a informațiilor raportate prin D406 poate limita erorile care, ulterior, se pot transforma în atenționări din partea Fiscului și în timp consumat pentru corecții și clarificări. Ce anunță ANAF Conform informațiilor disponibile din material, instituția a lansat: două aplicații gratuite destinate contribuabililor; instrumente orientate spre verificarea datelor raportate în declarația D406 SAF-T; un demers care urmărește reducerea riscului de notificări de neconformitate după depunere. Articolul integral este disponibil doar abonaților, astfel că detalii precum modul de accesare, cerințele tehnice sau tipurile de verificări efectuate de aplicații nu sunt precizate în fragmentul public. [...]
ANAF pune pe masă o procedură care poate duce la stabilirea „din oficiu” a contribuțiilor sociale pentru persoane fizice cu venituri nedeclarate , odată cu introducerea unor pași de notificare și audiere înainte de emiterea deciziilor, potrivit HotNews . Miza este una de reglementare și conformare: proiectul lansat luni în dezbatere publică vizează situațiile în care persoane fizice nu și-au declarat anumite venituri, iar Fiscul urmărește să stabilească contribuțiile sociale datorate fără să „scape” sume din această zonă. Cine intră în vizor și ce tipuri de venituri sunt vizate Conform informațiilor publicate, procedura se aplică persoanelor fizice care obțin venituri, inclusiv din: activități independente; activități și pensii din străinătate. Ce se schimbă, pe scurt Proiectul de procedură pus în dezbatere publică introduce cadrul pentru: stabilirea din oficiu a contribuțiilor sociale; notificarea persoanelor vizate; audierea acestora, în legătură cu veniturile nedeclarate. În material este indicat că detaliile complete ale proiectului sunt disponibile în continuarea publicată de StartupCafe, prin trimiterea: „Citește mai departe pe StartupCafe ”. [...]

