Știri

Știri din categoria Fiscalitate
Bonificația de 3% la impozitul pe 2025 se acordă automat, dar doar firmelor fără restanțe, potrivit Digi24, care relatează că Ministerul Finanțelor a pus în transparență decizională proiectul de ordin cu procedura de aplicare. Măsura, prevăzută în OUG 8/2026, vizează companiile care își plătesc la timp obligațiile și nu au datorii restante la stat.
Bonificația se aplică atât plătitorilor de impozit pe profit (indiferent de sistemul de declarare și plată), cât și microîntreprinderilor, pentru obligațiile aferente anului fiscal 2025 sau unui an fiscal modificat care începe în 2025.
Pentru a beneficia de reducerea de 3%, firmele trebuie, cumulativ, să respecte mai multe cerințe, conform proiectului de ordin:
Procedura prevede că ANAF acordă bonificația din oficiu, fără solicitări separate din partea companiilor. Compartimentele de evidență analitică pe plătitori identifică automat contribuabilii eligibili și întocmesc liste distincte pe categorii.
Momentul verificărilor diferă în funcție de regimul fiscal:
Listele generate din aplicația informatică a ANAF includ, între altele, denumirea firmei, codul fiscal, obligațiile declarate, sumele achitate și cuantumul bonificației calculate.
Pentru plătitorii de impozit pe profit, ANAF verifică și dacă există obligații privind impozitul minim pe cifra de afaceri și dacă acestea au fost stinse integral la termen. La microîntreprinderi, verificările vizează atât impozitul specific regimului micro, cât și eventuale obligații de impozit pe profit, în cazul firmelor care își schimbă regimul fiscal în cursul anului 2025.
După verificări, organul fiscal emite „Decizia de acordare a bonificației de 3%”, care este comunicată contribuabilului și arhivată la dosarul fiscal.
Notă: textul sursă furnizat este trunchiat la secțiunea privind calculul bonificației; detaliile complete de calcul nu apar în fragmentul disponibil.
Recomandate
Șapte din zece companii nu și-au testat încă pregătirea pentru inspecții fiscale digitale , deși ANAF procesează deja volume masive de date care pot alimenta analize de risc și controale mai țintite, potrivit Economedia , care citează un sondaj EY România . Sondajul „Prețuri de transfer, TVA și inspecții fiscale digitale”, derulat în octombrie 2026, arată că 71% dintre respondenți nu au făcut un exercițiu de pregătire pentru o inspecție fiscală bazată pe datele SAF-T (fișierul standard de control fiscal, transmis către ANAF). În paralel, digitalizarea raportărilor mută „în fapt” începutul unei potențiale controverse fiscale înainte de avizul de inspecție, prin acumularea unei „amprente fiscale digitale” din declarații și documente transmise electronic, avertizează consultanții EY. De ce contează: controale mai puține, dar cu impuneri mai mari Datele citate din activitatea ANAF indică faptul că, în primul semestru din 2026, instituția a procesat peste 1,2 miliarde de facturi electronice, 4,7 milioane de declarații SAF-T și aproape două milioane de deconturi precompletate RO e-TVA. EY susține că acest volum creează premisele unor analize de risc mai sofisticate și ale unor controale mai bine fundamentate. În același timp, raportul de activitate al ANAF pentru S1 2026 consemnează 15.335 de verificări documentare, 3.499 de controale inopinate și 2.729 de notificări de conformare. Călin Stan (Băncilă, Diaconu și Asociații SPRL) afirmă că, deși numărul controalelor a fost mai mic față de aceeași perioadă a anului anterior, colectarea a rămas la un nivel comparabil, ceea ce ar sugera impuneri mai mari la nivelul contribuabililor. Vulnerabilități: prețuri de transfer și TVA Pe zona prețurilor de transfer (tranzacții intra-grup), sondajul indică probleme de administrare și de susținere a ajustărilor în audit: 59% dintre respondenți nu au un proces formal de testare a rezultatelor tranzacțiilor cu părți afiliate și de corectare din timp a abaterilor față de politica de prețuri de transfer (41% spun că au implementat un astfel de proces); 51% se consideră doar parțial pregătiți să susțină ajustările și rațiunea economică într-un audit fiscal; 29% se declară bine pregătiți și 2% foarte bine pregătiți. EY arată că vulnerabilitatea principală nu mai ține doar de existența documentației, ci de capacitatea de a demonstra că rezultatul economic respectă politica de prețuri de transfer și că ajustările au justificare economică. O altă zonă sensibilă este TVA: aproape două treimi dintre respondenți (63%) spun că nu au analizat sau reanalizat implicațiile de TVA ale ajustărilor de prețuri de transfer în contextul jurisprudenței Curții de Justiție a Uniunii Europene, menționându-se cauzele Arcomet Towercranes și Stellantis Portugal. Ce spun companiile: solicitări mai complexe și nevoia de transparență Aproape jumătate dintre respondenți (49%) percep controalele fiscale ca fiind mai solicitante, prin volum și complexitate mai ridicate ale cerințelor; 38% le consideră similare experiențelor anterioare, iar 13% spun că solicitările s-au redus. În relația cu autoritățile fiscale, respondenții indică drept priorități pentru îmbunătățirea interacțiunii cu inspectorii (întrebare cu răspunsuri multiple): 40%: mai multă transparență asupra constatărilor; 31%: termene de răspuns mai lungi, raportate la obiectul solicitărilor; 29%: comunicare mai bună. Sondajul mai arată că 39% dintre respondenți folosesc instrumente de inteligență artificială pentru pregătirea informațiilor și documentelor cerute în inspecții, în timp ce 61% nu le utilizează. Potrivit EY, peste jumătate dintre participanți sunt mari contribuabili, iar concluzia generală este că pregătirea pentru un control fiscal ar trebui tratată ca un proces permanent, cu revizuiri periodice ale zonelor de risc și reconcilierea datelor raportate, pentru a identifica din timp neconcordanțele. [...]
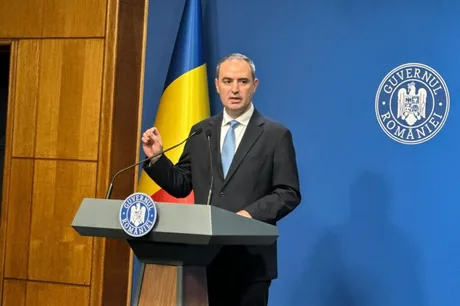
România riscă să ajungă la dobânzi de peste 70 mld. lei în 2027, iar presiunea pe buget poate împinge spre taxe noi , avertizează ministrul Finanțelor, Alexandru Nazare , într-un interviu la Digi24, citat de Economedia . Mesajul central: orice program nou de cheltuieli trebuie să vină cu o sursă de finanțare, altfel crește riscul de derapaj fiscal și de scumpire a finanțării statului. Nazare spune că nu își dorește introducerea de taxe și impozite noi, însă nu exclude scenariul pentru 2027 dacă apar cheltuieli nebugetate care trebuie acoperite. În viziunea sa, Ministerul Finanțelor trasează „linii de siguranță” pentru a evita depășirea țintelor, integrează propunerile ordonatorilor de credite (atât programe noi, cât și măsuri de reducere a risipei) și le prezintă Guvernului, în timp ce decizia politică finală aparține Guvernului și Parlamentului. Miza: buget „credibil” înaintea evaluărilor de rating Ministrul leagă direct politica fiscală de evaluările agențiilor internaționale de rating de la începutul anului viitor și avertizează că România nu își permite un buget necredibil, pentru că ar putea urma un downgrade (retrogradare) și pierderea calificativului de investiții. „În ianuarie avem prima evaluare a agențiilor de rating – în ianuarie vine Fitch, în februarie vine Moody’s, în martie vine S&P. Nu ne putem permite să nu avem un buget credibil, pentru că ar atrage după sine un downgrade, o pierdere a calificativului de investiții, care ar fi extrem de dureroasă pentru toți românii, în special românii vulnerabili”, a declarat Alexandru Nazare. Costul derapajelor: dobânzi mai mari la datoria publică Nazare afirmă că depășirea țintelor bugetare se vede rapid în costurile de finanțare ale statului. Potrivit acestuia, România ar putea plăti peste 70 de miliarde de lei dobânzi anul viitor, după ce în acest an dobânzile ar depăși 60 de miliarde de lei. „Deja avem peste 60 miliarde anul ăsta, probabil că anul viitor vom avea peste 70 miliarde dobânzi”, a spus ministrul. În acest context, ministrul insistă pe menținerea disciplinei fiscal-bugetare și pe identificarea de surse de finanțare, pentru a evita repetarea situațiilor în care execuția bugetară se îndepărtează de țintele anunțate. Ce spune premierul: fără promisiuni până la datele finale Declarațiile ministrului vin după ce premierul Luca Niculescu a transmis că viitorul Guvern își dorește să nu crească taxele și impozitele în 2027, dar evită o promisiune fermă până când sunt disponibile toate datele fiscal-bugetare, inclusiv cele legate de fondurile din PNRR. Niculescu a mai spus că o eventuală decizie privind taxe noi va depinde de situația bugetară de la finalul anului și de încadrarea în ținta de deficit. [...]
Reducerea temporară cu 25% a accizei la motorina standard rămâne în vigoare între 16 și 31 octombrie 2026 , decizie care menține sub control o componentă fiscală importantă din prețul carburantului, cu efect direct asupra costurilor din transport și logistică, potrivit Agerpres . Ministerul Finanțelor arată că măsura este luată în urma evaluării bilunare prevăzute de mecanismul instituit prin Legea nr. 162/2026 , într-un context de „presiuni pe piața carburanților”, mecanismul fiind calibrat în funcție de evoluția cotațiilor internaționale și a prețurilor de la pompă. Ce înseamnă, concret, reducerea de 25% Conform datelor transmise de minister, reducerea de 25% a accizei echivalează cu: 701,07 lei/1.000 litri; 829,69 lei/tonă. În intervalul 16–31 octombrie 2026, nivelul efectiv al accizei pentru motorina standard comercializată pe piața internă rămâne: 2.103,22 lei/1.000 litri; 2.489,05 lei/tonă. De ce se menține reducerea: indicatorii folosiți în evaluarea bilunară Analiza pentru segmentul 16–31 octombrie 2026 indică, potrivit Ministerului Finanțelor: o variație procentuală a cotațiilor Platts pentru motorină (VPM) de +47,78%; o variație procentuală a prețului mediu la pompă al motorinei standard (VM) de +35,60%. Pe baza acestor indicatori și a mecanismului prevăzut de lege, reducerea accizei se menține la 25% pentru perioada menționată. Impactul economic urmărit: costuri în lanț în transport și prețuri la consum Ministerul Finanțelor susține că intervenția vizează limitarea „efectului de propagare în lanț” al costurilor cu carburanții, în special în transport și logistică, cu impact asupra costurilor din economie și asupra prețurilor bunurilor de consum. Instituția precizează că va continua să monitorizeze evoluția cotațiilor internaționale și a prețurilor la pompă. [...]
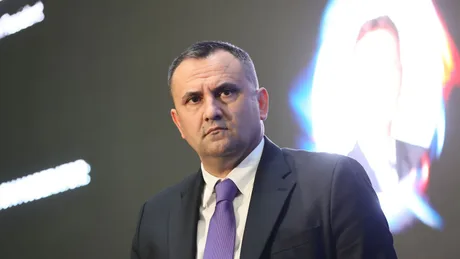
ANAF avertizează că achizițiile făcute pe firmă pot ajunge sub sechestru dacă societatea are datorii , pe fondul unei capacități mai mari de urmărire a tranzacțiilor după introducerea e-Factura , potrivit Mediafax . Președintele ANAF, Adrian Nicușor Nica, a spus că bunurile cumpărate pe firmă – inclusiv cadourile pentru „o persoană dragă” – devin proprietatea companiei și, în consecință, pot fi puse sub sechestru pentru datoriile acesteia. El le-a recomandat contribuabililor „să se gândească de zece ori” înainte să cumpere ceva pe firmă. „Noi de când avem e-factura vedem absolut totul, vedem viața fiecărui contribuabil.” Ce se schimbă în practică pentru firme și administratori Mesajul șefului ANAF indică o presiune mai mare pe disciplina fiscală și pe separarea cheltuielilor personale de cele ale companiei. În logica prezentată, riscul nu este doar unul de control, ci și unul patrimonial: dacă firma acumulează datorii, bunurile achiziționate pe societate pot intra în proceduri de executare/sechestru, indiferent de utilizarea lor „de fapt”. Cum spune ANAF că își alege țintele de control Nica a descris și mecanismul de selecție pentru controale: inspectorii construiesc profiluri de risc pentru contribuabilii care și-au creditat firma cu sume mari și analizează inclusiv date din aplicațiile contabile, pe lângă indicatori precum deținerea de case sau mașini de lux. El a mai afirmat că, după fiecare caz făcut public, instituția caută în bazele de date contribuabili cu comportament similar și poate extinde verificările către toți cei identificați. Rolul contabililor și documentele vizate Potrivit președintelui ANAF, în unele situații legătura dintre contribuabilii cu același tipar este un contabil care „lucrează în același fel”. În acest context, el a cerut firmelor să verifice de două ori ce depun contabilii la Fisc, indicând ca exemple declarațiile SAF-T și balanțele. Nica a susținut și că unii contabili depun documente doar pentru a respecta termenul, „din lipsă de timp”, iar publicarea unor cazuri pe site-ul ANAF ar urmări să transmită că e-Factura face vizibile aceste neconcordanțe. [...]
Procedura ANAF pentru aplicarea amnistiei TVA riscă să lase neacoperite problemele care au generat litigiile , avertizează o avocată care a reprezentat antreprenori vizați de decizii de impunere pentru TVA „din urmă”, în condițiile în care firmele aveau codul de TVA anulat, potrivit HotNews . Miza este una de reglementare și aplicare: deși amnistia există în lege din 27 august, modul în care Fiscul propune să o pună în practică ar avea „trei probleme” semnalate de avocat. De ce contează pentru companii Cazurile descrise vizează antreprenori care s-au trezit cu obligații de plată pentru TVA pe mai mulți ani, calculate retroactiv de ANAF, în perioade în care codul de TVA era anulat. În acest context, amnistia ar trebui să reducă presiunea fiscală și riscul de executare, însă avertismentul din articol este că proiectul de procedură nu ar rezolva complet „aspectele cele mai apăsătoare” din prezent. Ce spune articolul despre procedura propusă Materialul indică faptul că avocata atrage atenția asupra a trei probleme ale proiectului de procedură de aplicare a amnistiei, în forma propusă de Fisc. HotNews nu detaliază în fragmentul disponibil care sunt cele trei puncte, trimițând cititorii către o continuare în altă publicație. Pentru detalii suplimentare, HotNews direcționează către StartupCafe . [...]
Guvernul prelungește reducerea cu 25% a accizei la motorină până la 15 octombrie , menținând un mecanism de ajustare bilunară care influențează direct costurile de transport și, în lanț, prețurile din economie, potrivit Antena 3 . Ministerul Finanțelor a decis ca reducerea temporară a accizei la motorina standard să se aplice în intervalul 1–15 octombrie 2026, după ce anterior termenul fusese extins până la 30 septembrie. Decizia vine în urma evaluării bilunare prevăzute de mecanismul instituit prin Legea nr. 162/2026, pe fondul „menținerii presiunilor pe piața carburanților”, conform comunicatului citat. Ce înseamnă, concret, reducerea de acciză Reducerea de 25% este echivalentă cu o diminuare de 701,07 lei/1.000 litri , respectiv 829,69 lei/tonă , arată Ministerul Finanțelor. Pentru perioada 1–15 octombrie 2026, nivelul efectiv al accizei pentru motorina standard comercializată pe piața internă rămâne la: 2.103,22 lei/1.000 litri 2.489,05 lei/tonă Indicatorii care au stat la baza deciziei Potrivit aceleiași surse, analiza pentru prima jumătate a lunii octombrie indică: o variație procentuală a cotațiilor Platts pentru motorină (VPM) de +63,70% ; o variație procentuală a prețului mediu la pompă al motorinei standard (VM) de +35,01% . Pe baza acestor indicatori și a mecanismului prevăzut de lege, reducerea accizei se menține la 25% pentru intervalul anunțat. De ce contează pentru economie Ministerul Finanțelor susține că intervenția urmărește să limiteze „efectul de propagare în lanț” al costurilor cu carburanții, în special în transport și logistică, cu impact asupra costurilor din economie și asupra prețurilor bunurilor de consum. Mecanismul funcționează dinamic, prin reevaluarea indicatorilor de piață la fiecare două săptămâni, iar ministerul spune că va continua să monitorizeze cotațiile internaționale și prețurile la pompă. [...]