Știri

Știri din categoria Economie
Reorientarea investițiilor către infrastructură și „hardware” redeschide o fereastră pentru industria germană, într-un moment în care capitalul nu mai este ieftin, iar economia globală intră într-un „deceniu al realităților”, potrivit unei analize din Focus. Ideea centrală: lipsa unor campioni digitali de tip Google sau Meta nu anulează avantajul competitiv al Germaniei în inginerie industrială, exact acolo unde cererea ar urma să crească.
După circa zece ani de „bani ieftini”, când promisiunile și prezentările despre „disrupție” atrăgeau finanțări masive, analiza susține că perioada dobânzilor foarte mici s-a încheiat, iar „capitalul costă din nou bani”. În acest context, se schimbă și criteriile de investiții: nu mai ajunge o aplicație, ci contează capacitatea de a livra produse și infrastructură fizică.
Focus argumentează că mai multe tendințe împing economia către investiții mari în active „tangibile”:
Pentru astfel de proiecte, analiza susține că nu sunt decisive „actualizările software”, ci produse precum cabluri de cupru, transformatoare de mare putere, chimie specializată, componente pentru industria de apărare și linii robotizate de producție – domenii în care industria germană are tradiție și bariere ridicate la intrare.
Metafora folosită de Focus este că Germania ar fi „instalatorul premium” al economiei mondiale: mai puțin vizibilă și fără „glamour” digital, dar cu un model de business protejat de complexitatea tehnică. Publicația compară viteza cu care poate fi replicată o aplicație cu dificultatea de a reproduce echipamente industriale avansate, precum turbine industriale compatibile cu hidrogenul sau lasere de înaltă performanță pentru fabricarea cipurilor.
În același timp, analiza susține că eticheta „economia veche” este înșelătoare: nu e vorba de „cărbune și oțel”, ci de o industrie modernă care are nevoie de hardware, inclusiv pentru a face posibilă extinderea inteligenței artificiale (prin centre de date, rețele și echipamente).
Focus avertizează însă că avantajul industrial nu vine fără vulnerabilități. Publicația notează că industria germană a redus locuri de muncă în ultimii ani, iar costurile cu energia, taxele și contribuțiile sunt considerate ridicate în comparație internațională.
Pe piețele din afara Europei, concurența chineză apasă asupra constructorilor de mașini, iar semnalele sunt mixte: comenzile rămân ridicate în special în zona de apărare, în timp ce în alte segmente apar dificultăți, inclusiv la producătorii auto, unde portofoliul de comenzi se reduce, potrivit analizei.
În plus, creșterea economică așteptată de economiști pentru 2026 ar fi susținută mai ales de cheltuieli publice pentru apărare și infrastructură – o oportunitate, dar „nu un lucru garantat”, în formularea publicației.
Analiza mai arată că, deși cea mai mare parte a capitalului de risc continuă să meargă către software de inteligență artificială, o parte în creștere caută domenii „pe care le poți atinge”: cipuri, robotică, rețele energetice și apărare. În acest cadru, Focus susține că investitorii revin la criterii precum fluxurile de numerar, activele și puterea de piață.
Concluzia editorială este că Germania nu trebuie să concureze pentru „următorul iPhone”, ci să capitalizeze pe cererea pentru echipamentele și infrastructura fără de care transformările tehnologice și geopolitice nu pot fi implementate – cu condiția ca „atelierul” industrial să rămână funcțional în pofida costurilor și presiunilor competitive.
Recomandate
Peste jumătate dintre IMM-uri anticipează scăderi de activitate în următoarele șase luni , pe fondul unei percepții majoritar negative asupra mediului de afaceri: aproape 82% dintre antreprenorii chestionați spun că acesta s-a deteriorat în 2026 față de 2025, potrivit unui sondaj online realizat de IMM România și citat de Economedia . Sondajul vizează percepția antreprenorilor asupra mediului de afaceri în trimestrul III 2026 și indică o înrăutățire a așteptărilor pe termen scurt, inclusiv în ceea ce privește piața, costurile și deciziile de personal. Cum arată pesimismul: deteriorare în 2026 și așteptări de recul Întrebați cum percep evoluția mediului de afaceri în 2026 față de 2025, respondenții au indicat: 46,5%: „s-a deteriorat” 34,9%: „s-a deteriorat foarte mult” 15,5%: „a rămas la fel” 3,1%: „s-a îmbunătățit” În același timp, pentru următoarele șase luni, peste jumătate dintre antreprenori se așteaptă la o scădere a activității: 30,2% prevăd o scădere moderată 23,3% se așteaptă la o diminuare semnificativă 27,9% estimează stagnare 9,30% nu pot evalua 9,30% mizează pe o creștere moderată Costuri, cerere și energie: principalele presiuni operaționale Cea mai frecvent indicată problemă a pieței de activitate este scăderea cererii (28,8%), urmată foarte aproape de creșterea costurilor cu forța de muncă (28,5%). Alte presiuni menționate includ: creșterea prețului energiei electrice/combustibililor (20,8%) creșterea costurilor cu materiile prime/serviciile utilizate (11,9%) creșterea concurenței neloiale (10%) În ceea ce privește energia și combustibilii, 53,2% dintre respondenți spun că impactul a fost o creștere semnificativă a costurilor operaționale, iar 18,6% afirmă că au suportat costurile pentru a menține prețul produselor/serviciilor. Ca reacții concrete, o parte dintre firme indică reducerea volumului producției (9,9%), înlocuirea echipamentelor vechi cu unele eficiente energetic (6%) sau instalarea de panouri fotovoltaice (3,1%). Reglementări și conformare: legislația muncii, în fruntea costurilor La capitolul costuri de conformare și raportare, legislația muncii este indicată de 33,3% dintre respondenți drept principala sursă de costuri, pe fondul presiunii normelor privind timpul de lucru, contractele pe durată determinată sau detașarea angajaților. Urmează: reglementările din comerț și produse (27,1%) protecția datelor (GDPR), digitalizarea și inteligența artificială (18,3%) cerințele de mediu și tranziția verde (17,7%) raportarea ESG (8,5%) și protecția consumatorilor (7%) Piața muncii: intențiile de concediere depășesc recrutările Majoritatea firmelor (55,8%) declară că vor păstra numărul actual de angajați, însă intențiile de disponibilizare sunt mai mari decât cele de angajare. Distribuția planurilor de reducere a personalului include: 15,5%: renunță la un angajat 14%: disponibilizează între 2 și 4 persoane 3,9%: reduc cu 5–7 angajați 2,3%: peste 10 disponibilizări Pe partea de recrutare, 6,2% plănuiesc o angajare, iar 2,3% au în plan recrutarea a 2–4 salariați. Ce cer antreprenorii viitorului Guvern Între măsurile indicate ca prioritare pentru susținerea IMM-urilor, cele mai frecvent menționate sunt: reducerea impozitării pe forța de muncă (68,20%) reducerea impozitului pe dividende la 5% (56,60%) granturi din fonduri europene pentru IMM-uri (43,40%) reducerea prețului la energia electrică (41,90%) compensarea creșterii prețului la combustibili (34,10%) debirocratizarea și simplificarea obligațiilor de raportare și conformare (26,40%) facilitarea de garanții prin FNGCIMM pentru accesarea creditelor bancare (20,20%) În paralel, antreprenorii indică pentru piața muncii soluții precum formarea profesională continuă (42,6%) și mecanisme de sprijin direct pentru evitarea concedierilor, inclusiv subvenționarea programului Kurzarbeit (25,6%) și a șomajului tehnic (22,5%). [...]
România a coborât pe locul 61 în clasamentul competitivității, un semnal direct pentru capacitatea de a atrage investiții , după ce a pierdut 12 poziții în 2026, potrivit Ziarul Financiar , care citează raportul IMD – World Competitiveness Center . În același timp, Polonia a urcat 11 locuri și a ajuns pe poziția 41, ceea ce accentuează diferența de atractivitate regională pentru capital și proiecte noi. România este evaluată într-un eșantion de 70 de țări, iar poziția 61 o plasează aproape de coada clasamentului, în condițiile în care raportul urmărește anual cât de „interesante și atrăgătoare” sunt economiile pentru investiții și pentru mediul de afaceri. Ce măsoară raportul IMD și de ce contează pentru companii Ajuns la a 39-a ediție, raportul IMD folosește peste 340 de criterii, grupate în patru categorii mari: infrastructură; performanță economică; eficiența guvernului; eficiența mediului de business. Pentru companii, astfel de indicatori se traduc în costuri și riscuri: de la calitatea infrastructurii și disponibilitatea forței de muncă, până la predictibilitatea politicilor publice și capacitatea administrației de a susține investițiile. Zonele unde România are de recuperat În analiza citată, principalele provocări identificate pentru România sunt legate de consolidarea fiscală și de accelerarea investițiilor în domenii cu valoare adăugată mai mare, dar și de capacitatea economiei de a ține pasul cu transformarea digitală și cu presiunile sociale. „Principalele provocări identificate pentru România sunt: creşterea eficienţei cheltuielilor publice pentru reducerea deficitului bugetar, accelerarea investiţiilor în domenii de top - cercetare, dezvoltare şi inovare -, sprijinirea companiilor în implementarea transformării digitale, însoţită de îmbunătăţirea competenţelor digitale, îmbunătăţirea sistemelor de sănătate şi educaţie pentru a răspunde provocărilor societale din România şi modernizarea industriei naţionale de apărare.” În termeni practici, mesajul raportului este că România riscă să piardă proiecte de investiții în favoarea unor piețe care avansează mai rapid la capitole precum eficiența administrației, infrastructura și calitatea capitalului uman—iar saltul Poloniei în clasament întărește această competiție directă în regiune. [...]
Economia Germaniei ar urma să accelereze peste așteptări în 2026 , potrivit unei prognoze a institutului ifo citate de Politico , un semnal important pentru companiile europene care depind de cererea din cea mai mare economie a UE după ani de stagnare. Institutul ifo estimează că PIB-ul Germaniei va crește cu 1,4% în acest an , în urcare cu 0,6 puncte procentuale față de prognoza anterioară. Pentru anii următori, ifo vede o creștere de 1,2% în 2027 și de 0,8% în 2028 . În spatele revizuirii stau, potrivit ifo, cererea externă mai puternică și cheltuielile mai mari ale guvernului german pentru infrastructură, măsuri climatice și apărare. Acestea ar urma să compenseze efectele unui șoc al prețurilor la energie și impactul nivelurilor scăzute ale apelor din râuri, pe fondul vremii caniculare din acest an. „Redresarea economiei germane continuă”, a declarat Timo Wollmershäuser, șeful departamentului de prognoze economice al ifo, indicând semne de îmbunătățire mai ales în sectorul industrial, puternic afectat de crize. Diferențe față de Bundesbank și ce a schimbat ifo în calcule Prognoza ifo este mai optimistă decât evaluarea președintelui Bundesbank, Joachim Nagel, care a spus într-un interviu publicat de Le Monde că Germania este pe cale să crească cu aproximativ 1% în acest an — dublu față de prognoza Bundesbank din iunie, de 0,5% . Ifo a revizuit în sus și estimarea pentru 2027, cu 0,4 puncte procentuale , invocând date istorice actualizate de la Oficiul Federal de Statistică al Germaniei și o evaluare mai bună a „dinamicii de bază” a economiei. Inflația: peste țintă pe termen scurt, mai aproape de 2% în 2028 Pe partea de prețuri, ifo anticipează o inflație de 2,8% în acest an și de 3% anul viitor, urmată de o temperare la 2,3% în 2028 , ceea ce ar aduce-o mai aproape de ținta Băncii Centrale Europene. [...]

Dezechilibrul din comerțul România–Germania s-a adâncit în S1 2026, pe fondul scăderii importurilor Germaniei din România , deși schimburile totale au crescut ușor, potrivit datelor prezentate de Economedia , pe baza statisticilor Destatis citate de Camera de Comerț și Industrie Româno-Germană (AHK România). În perioada ianuarie–iunie 2026, volumul total al schimburilor comerciale de mărfuri (importuri și exporturi) dintre România și Germania a ajuns la 21,4 miliarde de euro, în creștere cu 1,3% față de aceeași perioadă din 2025. Creșterea a fost susținută de exporturile Germaniei către România, care au urcat la 11,9 miliarde de euro, un plus de 4,6% față de S1 2025. În același timp, Germania a importat mai puțin din România: valoarea mărfurilor importate a scăzut cu 2,5%, până la 9,5 miliarde de euro. Poziționarea României în comerțul Germaniei Datele plasează România: pe locul 17 la exporturile Germaniei; pe locul 19 la importurile Germaniei; pe locul 17 per ansamblu în clasamentul partenerilor comerciali ai Germaniei. Ce așteaptă mediul de afaceri pentru restul anului Directorul general al AHK România, Sebastian Metz , spune că dinamica exporturilor germane către România confirmă rolul țării în economia europeană și gradul de integrare în lanțurile valorice europene, dar avertizează că menținerea trendului depinde de reforme, infrastructură și digitalizare, precum și de comunicarea credibilă a politicilor economice și de capacitatea unui guvern „pe deplin funcțional” de a adopta măsuri de revitalizare economică. „Pentru acest an, ne așteptăm la o ușoară creștere a comerțului bilateral”, spune Sebastian Metz, director general AHK România. [...]
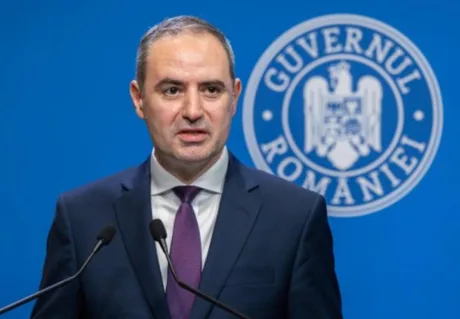
Ministerul Finanțelor își coordonează pozițiile cu BNR și ASF înainte de ECOFIN , pe fondul unor decizii europene care pot influența direct competitivitatea sectorului financiar și accesul la finanțare, potrivit Economica . Ministrul Finanțelor, Alexandru Nazare , spune că România trebuie să își „articuleze clar și ferm” interesele în dosarele economice aflate pe agenda UE. Nazare a anunțat că miercuri a avut loc, la Ministerul Finanțelor, o întâlnire de pregătire a următoarei reuniuni ECOFIN, cu reprezentanți ai Băncii Naționale a României și ai Autorității de Supraveghere Financiară. Discuția a vizat temele europene și pozițiile pe care România ar urma să le susțină, respectiv interesele pe care trebuie să le protejeze. De ce contează: decizii UE cu impact asupra finanțării și piețelor Ministrul indică faptul că, în perioada următoare, la nivel european se vor lua decizii importante pentru mai multe arii cu relevanță economică, între care: competitivitatea sectorului financiar; accesul la finanțare; funcționarea piețelor de capital; eficiența finanțelor publice; energie; cadrul de coordonare al politicilor economice. În acest context, Nazare susține că România nu este doar parte a discuțiilor, ci participă cu poziții „clare, bine fundamentate și coordonate” între instituțiile care evaluează implicațiile pentru economia locală. Miza pentru România: poziții comune și „limite” de apărat Nazare atrage atenția că interesele statelor membre nu coincid întotdeauna, ceea ce impune o definire precisă a priorităților și a „limitelor” pe care România trebuie să le apere în negocieri. El afirmă că obiectivul coordonării este ca România să fie prezentă „din timp”, să își construiască argumentele și alianțele și să evite situația în care poziția sa este „definită de alții”. „Trebuie să știm foarte clar ce susținem, unde sunt interesele specifice ale României și care sunt limitele pe care trebuie să le apărăm.” [...]
Banca Mondială anticipează o contracție de 0,5% a economiei României în 2026 , în pofida unei reduceri a deficitului bugetar la 6% din PIB, ceea ce indică faptul că ajustarea fiscală ar urma să frâneze activitatea economică pe termen scurt, potrivit Newsweek , care citează un raport actualizat al instituției. Prognoza vine în contextul în care România ar face „cea mai ambițioasă ajustare fiscală” din regiunea Europei și Asiei Centrale: deficitul ar urma să scadă cu aproape două puncte procentuale, pe baza unor măsuri de creștere a veniturilor și a unui control mai strict al cheltuielilor curente. În paralel, investițiile publice ar rămâne ridicate, la aproximativ 8% din PIB, cu fonduri europene care ar finanța peste 70% din cheltuielile de investiții. De ce scade PIB-ul, deși deficitul se reduce Banca Mondială estimează că economia României se va contracta cu 0,5% în 2026 pe fondul consolidării fiscale și al costurilor mai ridicate cu energia. Instituția notează și că, deși costurile de împrumut au crescut în regiune din cauza preocupărilor privind sustenabilitatea fiscală, creșterea mai moderată a costurilor de finanțare pentru România ar putea reflecta o percepție mai bună a pieței asupra eforturilor de consolidare fiscală. Totuși, raportul avertizează că ajustarea bugetară va avea un impact semnificativ asupra economiei, prin temperarea cererii interne. Scenariul de revenire: 2027–2028 Banca Mondială anticipează o revenire în anii următori, susținută de redresarea veniturilor reale și de încetinirea inflației. În scenariul citat, economia ar urma să crească cu aproximativ 1,7% în 2027 și 2% în 2028. Raportul mai indică faptul că, deși creșterea ar reveni după declinul din 2026, consolidarea fiscală ar continua să tempereze cererea internă, pe măsură ce economia se mută către un model de creștere bazat pe investiții. România, excepția negativă din Europa Centrală Conform estimărilor din raport, România ar urma să fie singura economie din Europa Centrală menționată care înregistrează contracție în 2026. Pentru comparație, Banca Mondială estimează: Bulgaria: creștere de 2,6% Croația: creștere de 2,2% Polonia: creștere de 3,6% La nivelul Europei și Asiei Centrale, economia regională ar încetini de la 2,6% în 2025 la 2,2% în 2026, pe fondul prețurilor mai ridicate la energie, al incertitudinii și al expansiunii mai slabe a principalilor parteneri comerciali (excluzând Rusia, de la 3,7% la 3%). Riscuri structurale: dependența de auto și piața europeană Un risc important rămâne dependența de industria auto și de evoluția pieței europene. Banca Mondială arată că sectorul auto este responsabil pentru aproximativ 17% din exporturile de mărfuri ale României, ceea ce crește vulnerabilitatea la încetinirea industriei auto europene și la intensificarea concurenței externe. În același timp, instituția notează progrese în reforme digitale, fiscale și energetice și menționează avansul proiectului Neptun Deep , cu investiții estimate la aproximativ 4 miliarde de euro (aprox. 20 miliarde lei), cu producție așteptată să înceapă în 2027. Inteligența artificială: oportunitate, dar cu un risc major Raportul acordă spațiu și inteligenței artificiale, văzută ca posibilă soluție pentru compensarea declinului productivității și a presiunilor demografice. În regiune, aproximativ unul din cinci angajați ar avea un loc de muncă expus semnificativ la AI, însă mai puțin de una din zece firme utilizează în prezent AI, în principal pentru sarcini de bază. Banca Mondială avertizează că riscul principal în următorul deceniu ar fi adoptarea și adaptarea insuficientă la AI, nu adoptarea excesivă, și recomandă extinderea accesului la capacitate de calcul la prețuri accesibile, dezvoltarea competențelor și atragerea de capital privat, potrivit Mediafax. [...]