Știri
Știri din categoria Bănci
Știri Bănci
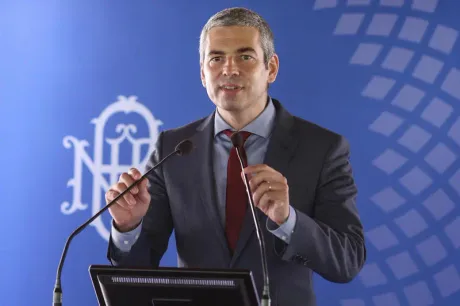
BNR avertizează că sectorul bancar din România are cea mai mică intermediere financiară din UE - Neagu: dimensiunea redusă devine un risc în contextul reașezărilor geopolitice
Dimensiunea redusă a sectorului bancar din România limitează capacitatea economiei de a juca un rol regional și începe să capete relevanță geopolitică, în contextul reașezărilor din lanțurile de valoare, potrivit HotNews , care citează intervenția lui Florian Neagu, directorul Direcției de Stabilitate financiară din BNR, la ZF Bankers Summit. România are cel mai redus nivel de intermediere financiară din Uniunea Europeană, iar următoarea țară din clasament are un sector bancar de două ori mai mare, a spus Neagu. În același registru, Banca Transilvania „abia intră” în top 100 european, în timp ce PKO (Polonia) sau OTP (Ungaria) sunt de două ori mai mari. De ce contează: intermedierea financiară devine o temă de „relevanță regională” Indicatorul folosit cel mai des pentru a măsura intermedierea financiară este raportul dintre creditele acordate sectorului privat și PIB. Mesajul BNR, în lectura oficialului, este că într-un context de relocare a lanțurilor de valoare, o economie care vrea să fie „relevantă măcar regional” are nevoie de un sector financiar mai capabil să susțină finanțarea și extinderea companiilor. „Mesajul pe care îl avem în acest context de reașezare geopolitică și de relocare a lanțurilor de valoare, este că dacă vrei să fii relevant măcar regional, partea aceasta merită îmbunătățită.” Trei cauze structurale: finanțare din surse proprii, incluziune scăzută, programe cu garanții de stat Neagu a indicat trei explicații principale pentru dimensiunea redusă a sectorului: Modelul de finanțare al firmelor : companiile românești se bazează mai mult pe fonduri proprii și pe credit comercial, nu pe credite bancare, „invers față de media UE”. Creditul comercial „pare gratuit”, dar are o rată de neperformanță de trei ori mai mare decât creditele bancare, potrivit oficialului BNR. „Te poți finanța din el, dar nu te poți dezvolta din el.” Incluziune financiară redusă : România are o incluziune financiară de 71%, față de 94–95% media UE, cel mai mic nivel din blocul comunitar. O treime din populație nu interacționează cu sistemul bancar, conform aceleiași surse. Calitatea finanțărilor cu garanții de stat : rata creditelor neperformante generate de finanțările cu garanții de stat a ajuns „la aproape 10%”, mai mult decât dublu față de creditele fără garanții de stat. Concluzia lui Neagu este că, dacă statul vrea să sprijine investițiile, programele ar trebui să fie „mult mai țintite” și cu criterii mai riguroase. Ce soluții vede BNR: urmărirea firmelor în exterior și potențialul diasporei Printre direcțiile menționate se află programe guvernamentale mai bine țintite, dar și o strategie în care băncile să își urmeze clienții în afara țării, pe fondul creșterii numărului de firme românești care dezvoltă activități în exterior. Un alt „spațiu” de creștere este diaspora: România are „de departe” cel mai numeros grup de cetățeni rezidenți în alte state membre UE, potrivit lui Neagu, care indică posibilitatea ca băncile să urmeze business-ul firmelor și al populației aflate acolo. Marjele de dobândă: BNR respinge percepția că sunt „foarte mari” În intervenția sa, Neagu a contestat ideea că băncile din România operează cu marje de dobândă excesive. Pe baza statisticilor Băncii Centrale Europene și ale Comitetului European de Risc Sistemic, el a susținut că, pentru toate categoriile de credite (populație și companii), România se află „în jumătatea inferioară a clasamentului” la nivelul UE. [...]
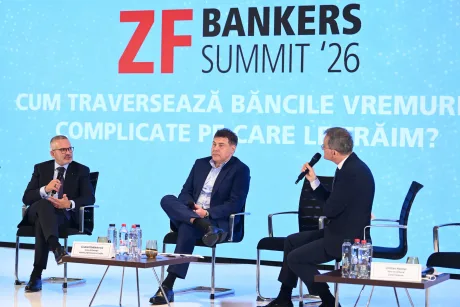
Banca Transilvania își menține ținta de creștere a creditării în 2026 și vizează dublarea activelor în cinci ani - bugetul nu a fost modificat, în pofida riscurilor geopolitice și politice
Banca Transilvania își menține ținta de creștere a creditării în 2026, în pofida turbulențelor politice și geopolitice , iar managementul vede în continuare spațiu de extindere pe piața locală și, selectiv, în regiune, potrivit declarațiilor publicate de Banca Transilvania după prima zi a ZF Bankers Summit 2026 . Banca spune că bugetul pentru 2026 a fost construit în noiembrie și nu a fost modificat, în ciuda schimbărilor „externe și interne”, inclusiv a contextului geopolitic din Orientul Mijlociu și a situației politice interne. În acest cadru, BT își păstrează angajamentul de a livra „o creștere de aproape 10% a creditării”, în timp ce CEO-ul Ömer Tetik afirmă că stabilitatea sistemului bancar este „foarte solidă” din perspectiva capitalizării și lichidității. Creștere: focus pe România, dar cu opțiuni în regiune În viziunea conducerii, miza rămâne piața locală, pe fondul „potențialului de creditare și de creștere”. Ömer Tetik a indicat și o țintă de ritm pentru bilanț: banca ar fi reușit să își dubleze activele la fiecare cinci ani în ultimele cicluri, iar aceasta ar fi și ținta „cel puțin pentru următorii cinci ani”. În paralel, BT ia în calcul o prezență externă limitată, prin deschiderea de birouri reprezentative sau sucursale în „câteva țări din jurul României”, fără a viza piețe mari precum Franța sau Germania, unde competiția bancară este deja foarte puternică. Unde vede banca cerere și investiții Pe zona de economie reală, banca indică o tranziție de la creșterea bazată pe consum către producție, industrializare și infrastructură, cu o cerere mai temperată în retail și la companiile mici, dar încă prezentă. În ceea ce privește segmentele cu ritm mai ridicat de creștere și cerere de creditare, BT menționează: energie regenerabilă, stocare și baterii; infrastructură (de la spitale la drumuri); agricultură (irigații și utilaje), cu potențial de a crește rolul României ca furnizor de produse alimentare pentru Europa. Pe retail, banca a raportat că în primul trimestru a deschis „peste 130.000 de conturi”, iar plățile prin BT Pay sunt descrise ca fiind „foarte populare” pe piața locală. Oana Ilaș a mai spus că, dintre aproximativ 5 milioane de clienți de retail, doar 1,2–1,3 milioane au un produs de creditare, ceea ce mută accentul pe experiența clientului ca bază pentru relația pe termen lung. Integrarea OTP și M&A: oportunități, dar cu disciplină de risc Cosmin Călin a arătat că, după un 2025 „foarte bun”, în 2026 banca a continuat „așezarea organizației” și valorificarea sinergiilor rezultate din integrarea OTP Bank România, alături de creșterea organică. În zona de fuziuni și achiziții (M&A), BT vede „un potențial foarte mare”, fără a nominaliza un sector anume, și leagă tranzacțiile de o platformă pentru finanțări viitoare. În același timp, Călin a indicat că rata creditelor neperformante (NPL) este „sub 1%” în acest segment, ca argument de gestionare prudentă a expunerilor. Riscul politic și costul finanțării: principalul canal de transmisie Din perspectiva riscului, Cătălin Caragea a indicat „politicul” drept factor comun, cu efecte în special asupra riscului de credit. El a avertizat că riscul de finanțare poate fi afectat imediat în cazul unui downgrade, ceea ce ar crește costul finanțării și s-ar transmite mai departe în prețuri, inclusiv în costul creditării. BT spune că nu exclude sectoare de la finanțare, cu excepția celor cu risc reputațional, însă indică domenii care necesită atenție sporită, precum construcțiile, și subliniază importanța evitării finanțărilor speculative. Caragea a mai menționat sectoare dependente de prețul energiei – transport, logistică și posibil industria prelucrătoare – care pot fi afectate de conflictul din Orientul Mijlociu. Investiții: depozitele cresc, fondurile câștigă teren, dar impactul rămâne limitat Aurel Bernat a spus că portofoliile și ETF-urile (fonduri tranzacționate la bursă) „încep să câștige tracțiune”, pe fondul unui context inflaționist și al căutării de alternative investiționale. El a indicat că BT a ajuns la „500.000 de clienți în fondurile de investiții”, dar a nuanțat că intrările în fonduri sunt relativ mici față de stocul de depozite: „5–6 miliarde de lei pe an”, nivel care, în opinia sa, nu ar impacta semnificativ totalul depozitelor. În același timp, Bernat a afirmat că baza de depozite este în continuare în creștere și a menționat o creștere „de două cifre” a onboarding-ului (înrolarea de clienți), fără a oferi un procent exact. Context: investigația Consiliului Concurenței privind ROBOR Între subiectele de reglementare, Ömer Tetik a comentat investigația Consiliului Concurenței, anticipând că scenariul de bază ar presupune „litigii și discuții” în următorii patru-cinci ani, în eventualitatea aplicării unor amenzi. El a spus că obiectivul băncii este să demonstreze că nu a existat un cartel sau înțelegeri și că evoluția ROBOR a fost determinată de factori de piață (piețe internaționale, inflație și rata de referință). „Scenariul de bază este că în următorii patru-cinci ani vor exista litigii și discuții, în eventualitatea aplicării unor amenzi.” Pentru piață, mesajul central rămâne că banca nu își ajustează planul de creștere pentru 2026, dar recunoaște că riscul politic și eventualele schimbări de percepție (inclusiv prin rating) pot influența rapid costul finanțării și, implicit, condițiile de creditare în economie. [...]
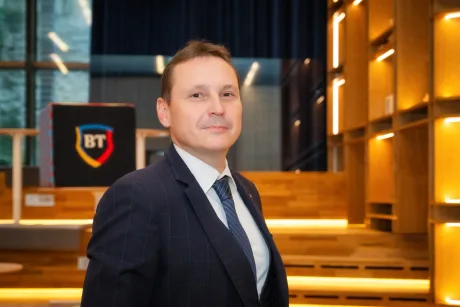
Banca Transilvania îl promovează pe Cosmin Călin în funcția de Director General Adjunct pentru Large Corporate - portofoliul de credite brute pe segment a ajuns la 36,6 mld. lei în T1
Banca Transilvania își întărește conducerea pe segmentul companiilor mari , după ce Cosmin Călin a fost numit Director General Adjunct Large Corporate, Finanțări Structurate și Factoring, potrivit Banca Transilvania . Mișcarea vine într-un moment în care portofoliul de credite brute Large Corporate a ajuns la 36,6 miliarde de lei în primul trimestru, în creștere cu 1,8% față de decembrie 2025, iar resursele atrase au urcat cu 24%. Numirea îl plasează pe Călin la nivel de top management pentru una dintre liniile de business cu volum mare și impact direct în finanțarea companiilor mari, inclusiv prin produse precum finanțările structurate (finanțări construite pe nevoi și fluxuri specifice) și factoringul (finanțare pe baza facturilor). Continuitate în zona Large Corporate și experiență de peste 25 de ani Cosmin Călin lucrează în BT din 2018, când a preluat rolul de Director Executiv Senior Companii Mari, Finanțări Structurate și Factoring. Anterior, a avut o carieră de 13 ani la Banca Românească, Bancpost și EFG Bank, iar experiența sa include finanțări corporate și managementul riscului. În paralel, el este membru al Consiliului de Administrație al BT Pensii , companie din Grupul Financiar Banca Transilvania. De ce contează: presiunea de creștere pe un portofoliu de zeci de miliarde Datele raportate pentru primul trimestru indică o dinamică diferită între creditare și atragerea de resurse pe segmentul Large Corporate: portofoliul BT de credite brute Large Corporate: 36,6 miliarde de lei , +1,8% față de decembrie 2025; resurse atrase: +24% (banca nu detaliază în comunicat baza de raportare sau valoarea absolută). În acest context, promovarea semnalează o miză operațională: coordonarea creșterii și a structurării finanțărilor pentru companii mari, într-un segment unde volumele și riscurile sunt, de regulă, mai concentrate decât în retail sau IMM. [...]
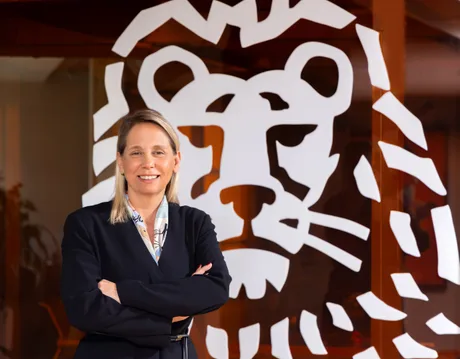
ING Bank România o numește pe Tuğçe Bora Kiliç Chief Operations Officer - preia rolul de la Maria Cristina Matei, care devine Chief Data Officer pentru ING Hubs Global
ING Bank România își schimbă conducerea operațională de la 1 iunie 2026 , odată cu numirea lui Tuğçe Bora Kiliç ca Chief Operations Officer (COO) și membru al Comitetului Executiv, potrivit Banking News . Mutarea vine după ce Maria Cristina Matei, care a ocupat rolul timp de 12 ani, trece într-o poziție strategică axată pe date și analiză în cadrul rețelei ING Hubs. Numirea indică o continuitate a priorităților operaționale ale băncii – eficiență, digitalizare și experiența clienților – dar și o întărire a agendei de transformare, având în vedere profilul noului COO, cu experiență recentă în coordonarea proiectelor de accelerare a transformării digitale în cadrul ING Turcia. Cine preia operațiunile ING Bank România Tuğçe Bora Kiliç se alătură ING Bank România după o carieră în cadrul ING Bank Turcia, unde din 2022 a fost COO și a coordonat proiecte dedicate îmbunătățirii experienței clienților și accelerării transformării digitale. Ulterior, în rolul de Head of Private Individuals, a contribuit la implementarea strategiei de creștere și la consolidarea poziției băncii pe segmentul digital, conform informațiilor din comunicatul citat. Înainte de ING, a ocupat poziții de conducere în instituții precum HSBC (COO al HSBC Türkiye), BNP Paribas, Société Générale și Accenture. Este absolventă a Universității Koç din Istanbul (Administrarea Afacerilor) și are o diplomă postuniversitară în Strategii de Comunicare de la Universitatea Galatasaray. Ce se schimbă pentru Maria Cristina Matei: trecerea către roluri globale pe date Maria Cristina Matei, COO al ING Bank România din 2014 până la predarea mandatului, a fost numită CoE Lead Data & Analytics în ING Hubs România și Chief Data Officer (CDO) pentru ING Hubs Global . În rolul de COO, ea a coordonat inițiative cu impact asupra eficienței operaționale, experienței clienților și colaborării interne, potrivit aceleiași surse. Publicația notează și că Matei a avut roluri-cheie în evoluția băncii, inclusiv ca director de Retail încă din 2006, în perioada lansării primelor servicii pentru persoane fizice. De ce contează: operațiunile și datele devin axe centrale în transformarea băncii Schimbarea de la vârful operațiunilor, dublată de repoziționarea fostului COO într-un rol global de „Chief Data Officer” (director responsabil de guvernanța și utilizarea datelor), sugerează o accentuare a direcției de transformare digitală și a utilizării analiticii în decizii și procese. Din informațiile disponibile, banca nu a anunțat modificări de structură sau ținte financiare asociate acestor numiri. [...]
Sindicatul Impact declanșează conflict colectiv de muncă la BRD, după blocajul negocierilor pentru Contractul Colectiv de Muncă - banca spune că a propus reconfigurarea beneficiilor extra-salariale într-un pachet flexibil
Negocierile pentru noul Contract Colectiv de Muncă la BRD s-au blocat, iar sindicatul a declanșat conflict colectiv , după ce angajați ai băncii au ieșit în stradă reclamând lipsa unor soluții privind condițiile de muncă și evoluția drepturilor salariale, potrivit Profit . Miza imediată este reconfigurarea beneficiilor extra-salariale într-un „pachet flexibil”, schimbare pe care sindicatul o contestă ca fiind, în forma propusă, dezavantajoasă pentru o parte dintre salariați. Protestul a inclus mesaje precum „Fără noi, banca nu există” și „Salariații sunt oameni, nu cifre”, participanții subliniind rolul personalului în funcționarea zilnică a uneia dintre cele mai mari bănci din România. Ce spune BRD: pachet „aliniat” pieței și fără impact asupra clienților BRD – Groupe Société Générale afirmă că negocierile cu Sindicatul „Impact” nu au dus la un acord, deși au existat mai multe runde de discuții „într-un cadru de dialog deschis și constructiv”. Banca susține că oferta a ținut cont de „contextul economic și geopolitic complex și impredictibil” și de nevoia unei abordări prudente, pentru a păstra echilibrul între așteptările angajaților și stabilitatea pe termen mediu și lung a modelului de business. În același timp, BRD spune că ia act de decizia sindicatului de a declanșa un conflict colectiv de muncă și transmite că serviciile pentru clienți nu sunt perturbate. „BRD ia act de decizia sindicatului „Impact” de a declanșa un conflict colectiv de muncă și rămâne angajată în respectarea drepturilor angajaților și a legislației în vigoare. În acelasi timp, îi asigurăm pe clienții nostri că nu sunt perturbări în funcționarea serviciilor noastre.” Ce contestă sindicatul: trecerea de la drepturi „clare” la beneficii flexibile Sindicatul IMPACT, organizația reprezentativă a salariaților din BRD, a declanșat pichetarea sediului din Piața Victoriei pe 2 iunie 2026, în condițiile în care negocierile pentru noul Contract Colectiv de Muncă au ajuns într-un blocaj, iar oferta conducerii este respinsă de angajați, potrivit Adevărul (citat de Profit). Revendicările vizează pachetul de drepturi sociale și financiare negociat în anii anteriori, pe care banca ar intenționa să îl modifice sau să îl înlocuiască printr-un sistem de beneficii flexibile. În forma actuală, sindicatul susține că anumite drepturi considerate esențiale ar fi diminuate sau eliminate, ceea ce ar genera „pierderi reale” pentru salariați. Între beneficiile menționate ca fiind vizate de reducere sau eliminare se numără: tichetele de masă; voucherele de vacanță; contribuția angajatorului la Pilonul 3 de pensii; primele de loialitate; sume acordate sub formă de cadouri (inclusiv pentru copiii minori ai angajaților); decontarea transportului pentru distanțe de până la 30 de kilometri. Sindicaliștii contestă și modificările privind compensația în cazul încetării contractului de muncă pentru necorespundere profesională, precum și reducerea protecțiilor legate de pauza de masă în unitățile mici. De ce contează: risc de tensiuni prelungite în jurul costurilor și retenției de personal Dincolo de protestul punctual, disputa indică o tensiune de fond între controlul costurilor (prin reconfigurarea beneficiilor) și menținerea unui pachet de compensații perceput ca predictibil de angajați. În lipsa unui acord pe Contractul Colectiv de Muncă, conflictul colectiv poate prelungi incertitudinea internă, chiar dacă banca afirmă că, în acest moment, operațiunile pentru clienți nu sunt afectate. [...]
ING Bank România o numește pe Tuğçe Bora Kiliç director operațional din 1 iunie 2026 - Maria Cristina Matei trece la ING Hubs ca lider Data & Analytics și Chief Data Officer global
ING Bank România își schimbă conducerea operațională de la 1 iunie 2026 , într-o mutare care indică o continuitate a priorităților pe eficiență și digitalizare, potrivit Economedia . Tuğçe Bora Kiliç a fost numită Chief Operations Officer (COO) și membru al Comitetului Executiv, preluând mandatul de la Maria Cristina Matei, care trece într-un rol global în zona de date și analiză în cadrul ING Hubs . Tuğçe Bora Kiliç vine la ING Bank România după o carieră în ING Bank Turcia, unde din 2022 a ocupat funcția de COO. În acest rol, a coordonat proiecte de îmbunătățire a experienței clienților și de accelerare a transformării digitale, conform informațiilor transmise de bancă. Profilul noului COO: experiență în operațiuni și transformare digitală După poziția de COO în Turcia, Kiliç a fost Head of Private Individuals, contribuind la implementarea strategiei de creștere și la consolidarea poziției băncii pe segmentul digital, în linie cu obiectivul ING Turcia de a deveni una dintre cele mai apreciate bănci digitale din piață. Anterior, a deținut funcții de conducere în instituții financiare internaționale, inclusiv la HSBC (COO al HSBC Türkiye), și a avut roluri în BNP Paribas, Société Générale și Accenture. ING Bank România arată că aceasta este recunoscută pentru coordonarea echipelor și rigoare operațională. Maria Cristina Matei trece la un mandat global pe date în ING Hubs Maria Cristina Matei a fost COO al ING Bank România din 2014, iar după 12 ani în această funcție preia poziția de CoE Lead Data & Analytics în ING Hubs România și rolul de Chief Data Officer (CDO) pentru ING Hubs Global, cu un mandat strategic la nivel global. În perioada în care a condus operațiunile băncii, Matei a coordonat inițiative legate de eficiența operațională, experiența clienților și colaborarea internă. Economedia notează și că a avut un rol în evoluția diviziei de retail încă din 2006, contribuind la orientarea către client și la adoptarea tehnologiei în procesele bancare. [...]
Banca Transilvania îl promovează pe Cosmin Călin ca director general adjunct pe zona corporate - Va coordona large corporates, project finance şi factoring, după peste opt ani ca director executiv
Banca Transilvania își întărește conducerea pe zona de finanțări corporate , după ce Cosmin Călin a fost promovat în luna mai în funcția de director general adjunct corporate, potrivit Ziarul Financiar . Noua titulatură completă a lui Cosmin Călin este „deputy chief executive officer (deputy CEO) – large corporates, project finance și factoring”, conform profilului său de LinkedIn, menționează publicația. Practic, rolul vizează coordonarea relației cu companiile mari, a finanțărilor de proiect (project finance – credite structurate în jurul fluxurilor de numerar ale proiectului) și a factoringului (finanțare pe baza facturilor). Anterior, Cosmin Călin a fost director executiv large corporate la Banca Transilvania timp de peste opt ani, din martie 2018 până în mai 2026. Banca Transilvania este cea mai mare bancă din România după active, iar mutarea indică o consolidare a managementului pe segmentele corporate cu impact direct în volumul de creditare și în structura veniturilor din finanțări pentru companii. [...]
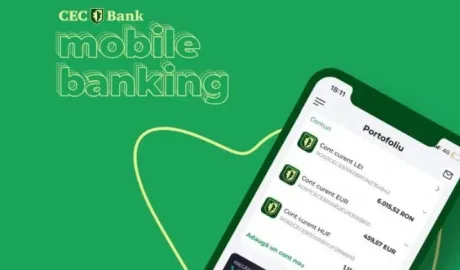
CEC Bank lansează Pachetul Smart Junior pentru copii de 10-18 ani - cont și card cu administrare gratuită și control parental, deschise 100% online
CEC Bank intră mai agresiv în zona „next generation banking” printr-un pachet pentru minori cu administrare gratuită și control parental , mizând pe atragerea timpurie a clienților și pe migrarea către servicii digitale, potrivit Wall Street . Pachetul se numește Smart Junior și este destinat copiilor și adolescenților cu vârste între 10 și 18 ani (neîmpliniți). Oferta include cont curent în lei, card de debit Visa Multicurrency Junior și acces la o aplicație dedicată copilului (CEC app Junior), iar deschiderea contului se face exclusiv online, prin identificare video și semnare electronică, în prezența părintelui sau a tutorelui legal, conform legislației. Ce schimbă operațional: control parental și utilizare în limite setate Miza practică a pachetului este combinația dintre autonomie pentru minor și supraveghere pentru părinte. Părinții pot seta limite de tranzacționare, pot monitoriza activitatea și pot vedea informațiile despre cont prin propria aplicație de Mobile Banking (CEC app). Copilul poate folosi cardul pentru plăți la comercianți și retrageri de numerar la ATM, în România și în Uniunea Europeană, în limitele stabilite de părinte. Costuri și comisioane: administrare gratuită până la 18 ani Din perspectiva costurilor, Smart Junior are zero comision lunar de administrare până la împlinirea vârstei de 18 ani . Totodată, pachetul oferă zero comisioane la încasările în lei , atât intrabancare, cât și interbancare, direct în contul copilului. La retrageri, sunt menționate plăți gratuite la comercianți și retrageri de numerar gratuite la orice ATM CEC Bank, iar la alte ATM-uri din România și UE retragerile sunt gratuite în limita a 1.000 lei, în limitele stabilite de părinte. Ce mai include pachetul Pe lângă cont, card și aplicație, pachetul include și un depozit pentru copii, constituit de părinți pe numele copilului, cu bonus la dobândă. Într-o declarație citată de publicație, Mugurel Podaru, director al Direcției Operațiuni la Distanță din cadrul CEC Bank, leagă produsul de educația financiară timpurie și de utilizarea instrumentelor digitale, cu părinții păstrând „controlul și vizibilitatea asupra operațiunilor”. „Educația financiară începe astăzi tot mai devreme, iar copiii și adolescenții sunt deja familiarizați cu tehnologia și cu instrumentele digitale. Prin Pachetul Smart Junior, tinerii beneficiază de o aplicație de Mobile Banking adaptată vârstei, prin care pot învăța, pas cu pas, ce înseamnă gestionarea responsabilă a banilor și utilizarea instrumentelor bancare, în timp ce părinții păstrează controlul și vizibilitatea asupra operațiunilor. Este o soluție modernă, simplă și adaptată stilului de viață digital al noilor generații.” [...]
Profitul agregat al băncilor din România scade cu 9,3% în T1 2026, la 3,35 mld. lei - Taxa bancară de 4% și încetinirea economiei apasă pe rentabilitate (ROE 14,1%, ROA 1,39%)
Profitabilitatea agregată a băncilor din România a coborât în T1 2026 la cel mai redus nivel din ultimii patru ani , pe fondul unei scăderi a profitului și al deteriorării indicatorilor de rentabilitate, potrivit Economedia , care citează date BNR. Profitul agregat al sistemului bancar a scăzut cu 9,3% față de primul trimestru din 2025, până la 3,35 miliarde lei (657 milioane euro). Măsurat în euro, scăderea a fost de 11,5% față de aceeași perioadă a anului trecut, conform Bne IntelliNews. Taxa bancară suplimentară apasă pe rezultate Un factor important menționat este majorarea taxei bancare suplimentare (taxa pe cifra de afaceri) la 4% din veniturile brute, de la 2% anterior, aplicată de la jumătatea anului trecut. Aceasta a contribuit la reducerea profitabilității sectorului, într-un moment în care randamentele începuseră deja să se tempereze după anii de profituri ridicate. Scăderea nu a fost uniformă între bănci: liderul de piață Banca Transilvania (BVB: TLV) a raportat în primul trimestru un profit cu 26% mai mare față de aceeași perioadă a anului trecut, de 950 milioane lei. Rentabilitatea scade, deși activele cresc Indicatorii de rentabilitate au coborât la minimele ultimilor patru ani: rentabilitatea anualizată a activelor (ROA) a scăzut la 1,39%, de la 1,67% în T1 2025; rentabilitatea anualizată a capitalului propriu (ROE) a coborât la 14,1%, de la 18,2%. În paralel, activele bancare au continuat să crească, dar avansul a fost apropiat de inflație. Activele medii ale sistemului bancar au urcat cu 8,9% față de T1 2025, la 964 miliarde lei, iar activele la final de trimestru au ajuns la 970 miliarde lei (190 miliarde euro). În același timp, sursa notează o inflație medie de 9,6% față de aceeași perioadă a anului trecut. Calitatea activelor: creștere moderată a creditelor neperformante Calitatea activelor a rămas „relativ stabilă”, însă ponderea creditelor neperformante a crescut la 2,8% în primul trimestru, de la 2,5% în T1 2025. În ansamblu, sectorul bancar din România rămâne printre cele mai profitabile din Europa, susținut de marje de dobândă ridicate, dar încetinirea activității economice începe să se vadă în randamente, pe fondul unei presiuni fiscale mai mari asupra veniturilor băncilor. [...]
Salt Bank reia programul de recomandări - 100 de lei pentru clientul care invită și 100 de lei pentru noul utilizator, cu bonusuri cumulate până la 3.900 de lei
Salt Bank repornește un mecanism de atragere de clienți cu bonusuri de până la 3.900 de lei , mizând pe recomandări între utilizatori și pe deschiderea de cont 100% din aplicație, potrivit BF . În forma actuală a campaniei, banca oferă câte 100 de lei persoanei care trimite invitația și câte 100 de lei noului client care își deschide cont prin cod de recomandare și îndeplinește condițiile impuse. Cum se încasează bonusul și care sunt condițiile Pentru utilizatorii noi, deschiderea contului se face integral din aplicație, fără deplasare la sucursală. Bonusul este acordat după activarea contului și efectuarea primei plăți cu cardul , conform regulamentului campaniei. BF menționează și un cod de recomandare (GRYES9) care poate fi folosit la înscriere, însă acordarea bonusului rămâne condiționată de respectarea termenilor promoției. Plafonul maxim: 3.900 de lei, prin cumularea recomandărilor Miza economică a programului este cumularea recompenselor: Salt Bank indică faptul că bonusurile se pot aduna, iar totalul poate ajunge la 3.900 de lei pentru cei care aduc până la 12 utilizatori eligibili . Plata sumelor depinde de îndeplinirea tuturor cerințelor din termenii și condițiile campaniei. Context: diferențiere prin funcții digitale și alte promoții Pe lângă componenta de recomandare, banca își promovează și funcții digitale, inclusiv posibilitatea de a transfera valută către alți clienți folosind doar numărul de telefon, fără introducerea unui IBAN. În aplicație sunt enumerate și alte facilități, între care: cont multicurrency gratuit; transferuri instant în euro între utilizatorii Salt Bank; trimiterea și primirea de euro fără costuri suplimentare între clienți; funcții de securitate precum „Call Monitor” și „Help Mama”; acces la oferte pentru polițe RCA; cont de business pentru antreprenori; administrarea profilului personal și profesional din aceeași aplicație; dobânzi pentru depozite în lei, euro și dolari. Banca precizează că depozitele sunt protejate prin Fondul de Garantare a Depozitelor Bancare , în limita plafonului legal de 100.000 de euro (aprox. 500.000 lei). Separat de programul de recomandări, utilizatorii noi pot avea acces și la promoții pentru plățile cu cardul în prima lună, cu beneficii care pot ajunge la 200 de lei , în funcție de campaniile active și condițiile aplicabile la momentul înscrierii. [...]
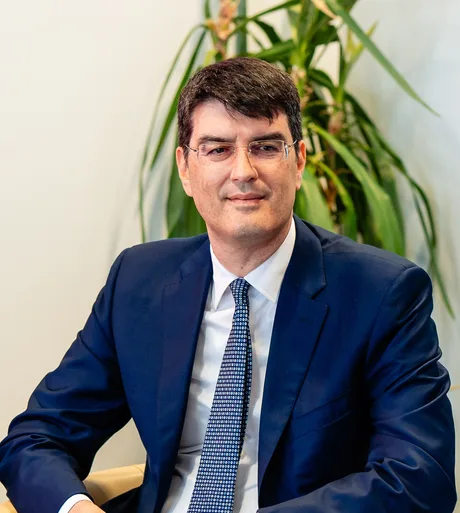
Alessio Cioni demisionează din funcția de CEO al Intesa Sanpaolo Bank România - atribuțiile sunt preluate interimar de Jola Dima, iar banca începe procedura de numire a unui nou director general
Intesa Sanpaolo Bank România rămâne fără CEO în plin proces de integrare post-achiziție , după ce Alessio Cioni a demisionat, iar Consiliul de Administrație a luat act de plecarea sa și a declanșat procedurile pentru numirea unui nou director general, potrivit Ziarul Financiar . Consiliul de Administrație al băncii românești cu capital italian a decis ca atribuțiile și responsabilitățile funcției să fie preluate temporar de prim-directorul general adjunct, Jola Dima , conform cadrului de guvernanță al băncii. „În conformitate cu actul constitutiv şi cu actualul cadru de guvernanţă al băncii, atribuţiile şi responsabilităţile aferente vor fi exercitate de către prim directorul general adjunct, doamna Jola Dima.” De ce contează: tranziție de management după preluarea First Bank Plecarea lui Alessio Cioni vine la câteva luni după ce, în octombrie 2025, Intesa a finalizat preluarea First Bank pe piața românească. Cioni fusese numit în funcția de director general în octombrie 2024, ca șef al subsidiarei locale a Grupului Intesa Sanpaolo, cel mai mare grup bancar din Italia. În acest context, schimbarea de leadership poate influența ritmul și coerența deciziilor operaționale într-o perioadă în care banca își consolidează activitatea după o achiziție majoră. Indicatori financiari: profit net de 1 mil. euro în T1/2026 În primul trimestru din 2026, Intesa Sanpaolo România a raportat un profit net de 1 mil. euro (aprox. 5 mil. lei), în condițiile unor venituri operaționale de 24 mil. euro (peste 120 mil. lei), conform datelor publicate de grupul italian la Milano. Publicația notează că veniturile operaționale au scăzut față de T1/2025, când erau de 33 mil. euro. În același timp, cheltuielile operaționale au fost ajustate la 19 mil. euro (aprox. 97 mil. lei), de la 26 mil. euro în perioada similară din 2025. La nivel de grup, Intesa Sanpaolo a înregistrat un profit net de 2,8 mld. euro în T1/2026, cel mai bun rezultat trimestrial din istoria băncii, potrivit aceleiași surse. Ce urmează Consiliul de Administrație a inițiat procedurile pentru numirea unui nou director general. Ziarul Financiar nu precizează un calendar pentru această numire și nici motivele demisiei, astfel că impactul concret asupra strategiei locale va depinde de durata interimatului și de profilul viitorului CEO. [...]
Raiffeisen Bank încheie un parteneriat cu Keez pentru contabilitate digitală - reduceri de 30% și discount de 21 €/lună timp de 9 luni pentru antreprenorii eligibili
Raiffeisen Bank extinde pachetul de servicii pentru antreprenori cu o ofertă de contabilitate digitală, cu reduceri dedicate , printr-un parteneriat cu Keez, disponibil pentru membrii comunității GatadeBusiness , potrivit Raiffeisen Bank . Miza operațională este reducerea timpului și a fricțiunilor administrative pentru micro-companii, PFA și profesii liberale, prin acces la date financiare „la zi” și automatizări legate de documente și declarații. Ce aduce concret parteneriatul pentru antreprenori Keez este prezentat ca un „ecosistem complet de contabilitate digitală” care combină serviciile unui expert contabil certificat CECCAR cu o aplicație. În lista de beneficii menționate intră: acces în timp real la datele financiare ale firmei, pentru decizii bazate pe cifre; preluarea automată a documentelor din SPV ( Spațiul Privat Virtual ) și procesarea lor; sesiuni online săptămânale pentru întrebări despre contabilitate, ANAF, facturare, salarizare și declarații; posibilitatea de a migra la un abonament superior pe măsură ce crește afacerea; stocarea datelor în cloud, cu acces securizat, plus „declarații depuse la timp”. Vicepreședintele Diviziei Antreprenori din Raiffeisen Bank România, Ionuț Pătrăhău, leagă utilitatea soluției de nevoile micro-companiilor, subliniind rolul lor în economie. „Sunt mândru că-i avem alături de noi, pentru că împreună reușim să simplificăm viața de zi cu zi pentru o parte importantă a clienților noștri.” Reducerile: 30% sau 21 euro/lună, timp de 9 luni Pentru clienții antreprenori care sunt noi în Keez și au cont la Raiffeisen Bank, oferta include: reducere de 30% la pachetul Mini pentru SRL-uri; reducere de 30% la pachetul pentru PFA-uri în sistem real; pentru SRL-uri care au nevoie de alt pachet decât Mini: reducere fixă de 21 euro/lună (aprox. 105 lei) timp de 9 luni. CEO-ul Keez, Stelian Trandafir, pune accent pe componenta de „timp câștigat” și pe încrederea în datele contabile. „Antreprenorii nu trebuie să știe contabilitate, dar trebuie să aibă încredere în cifrele lor.” Cum se activează oferta și unde se încadrează în strategia băncii Activarea se face din aplicația Smart Business, din secțiunea dedicată partenerilor. După parcurgerea pașilor, antreprenorul ar urma să fie contactat în maximum două ore de un consultant Keez, pentru recomandarea pachetului și finalizarea achiziției. Raiffeisen Bank încadrează parteneriatul în comunitatea GatadeBusiness, unde banca spune că oferă antreprenorilor acces la soluții financiare, servicii complementare, parteneri și instrumente digitale menite să simplifice activitatea curentă. [...]
