Știri

Știri din categoria Bănci
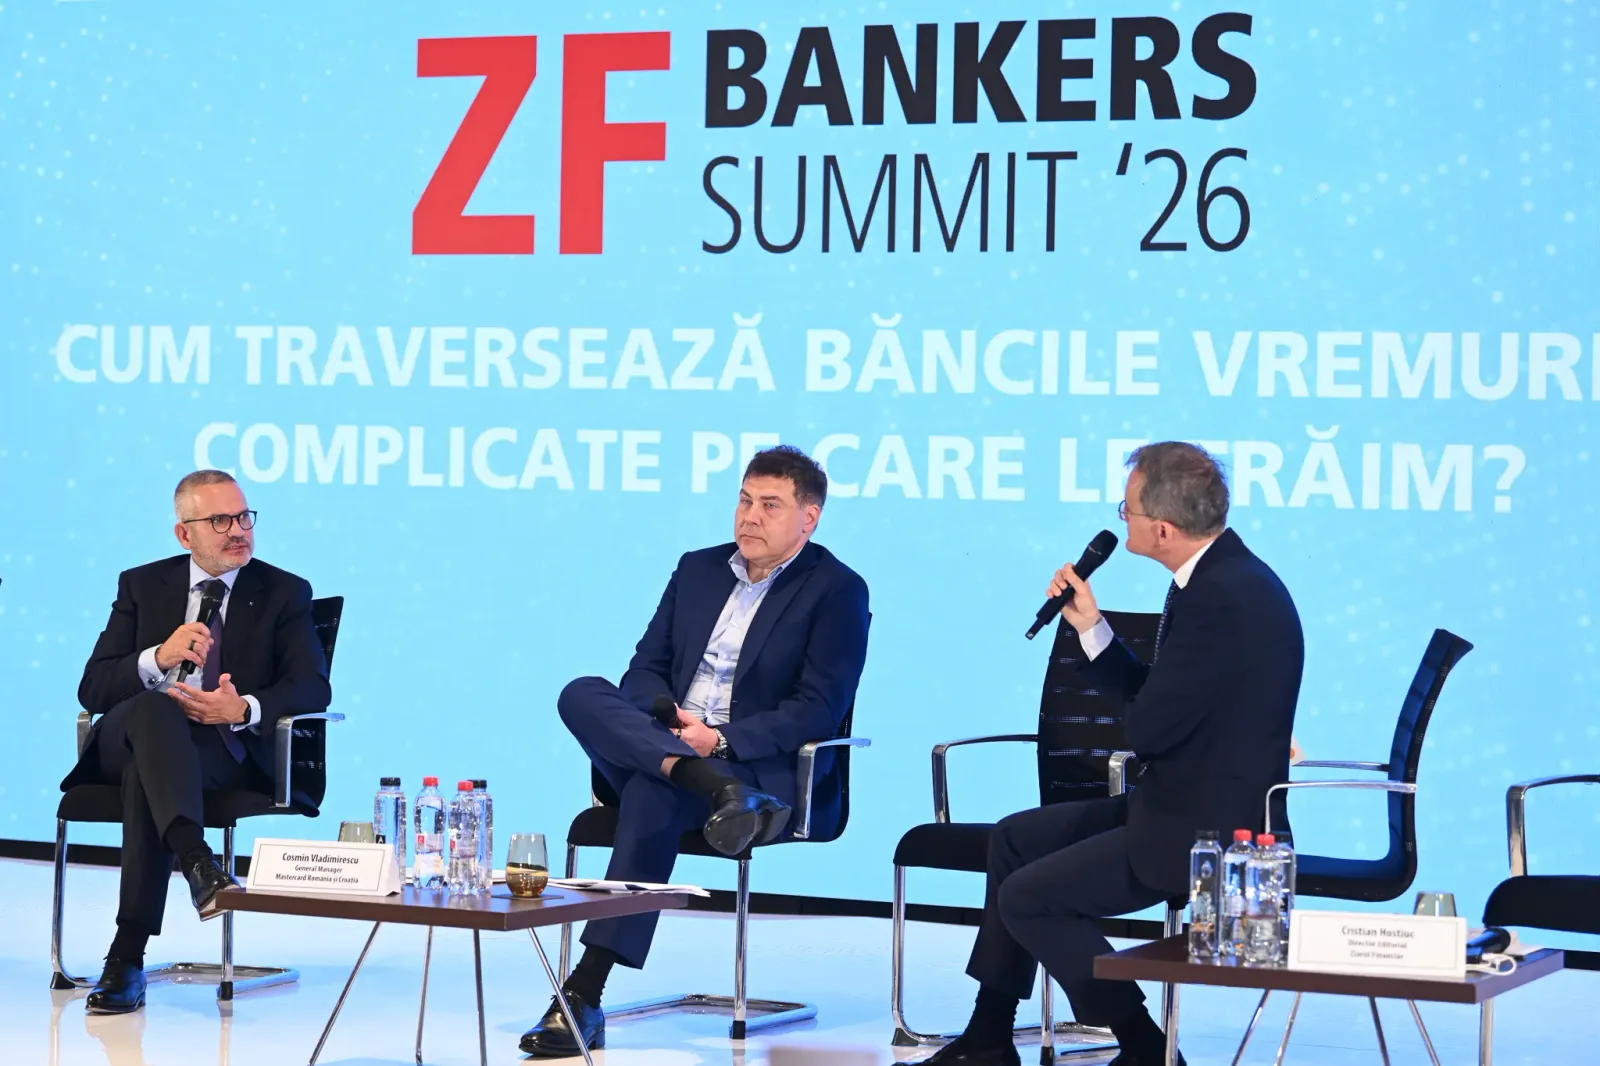
Banca Transilvania își menține ținta de creștere a creditării în 2026, în pofida turbulențelor politice și geopolitice, iar managementul vede în continuare spațiu de extindere pe piața locală și, selectiv, în regiune, potrivit declarațiilor publicate de Banca Transilvania după prima zi a ZF Bankers Summit 2026.
Banca spune că bugetul pentru 2026 a fost construit în noiembrie și nu a fost modificat, în ciuda schimbărilor „externe și interne”, inclusiv a contextului geopolitic din Orientul Mijlociu și a situației politice interne. În acest cadru, BT își păstrează angajamentul de a livra „o creștere de aproape 10% a creditării”, în timp ce CEO-ul Ömer Tetik afirmă că stabilitatea sistemului bancar este „foarte solidă” din perspectiva capitalizării și lichidității.
În viziunea conducerii, miza rămâne piața locală, pe fondul „potențialului de creditare și de creștere”. Ömer Tetik a indicat și o țintă de ritm pentru bilanț: banca ar fi reușit să își dubleze activele la fiecare cinci ani în ultimele cicluri, iar aceasta ar fi și ținta „cel puțin pentru următorii cinci ani”.
În paralel, BT ia în calcul o prezență externă limitată, prin deschiderea de birouri reprezentative sau sucursale în „câteva țări din jurul României”, fără a viza piețe mari precum Franța sau Germania, unde competiția bancară este deja foarte puternică.
Pe zona de economie reală, banca indică o tranziție de la creșterea bazată pe consum către producție, industrializare și infrastructură, cu o cerere mai temperată în retail și la companiile mici, dar încă prezentă.
În ceea ce privește segmentele cu ritm mai ridicat de creștere și cerere de creditare, BT menționează:
Pe retail, banca a raportat că în primul trimestru a deschis „peste 130.000 de conturi”, iar plățile prin BT Pay sunt descrise ca fiind „foarte populare” pe piața locală. Oana Ilaș a mai spus că, dintre aproximativ 5 milioane de clienți de retail, doar 1,2–1,3 milioane au un produs de creditare, ceea ce mută accentul pe experiența clientului ca bază pentru relația pe termen lung.
Cosmin Călin a arătat că, după un 2025 „foarte bun”, în 2026 banca a continuat „așezarea organizației” și valorificarea sinergiilor rezultate din integrarea OTP Bank România, alături de creșterea organică.
În zona de fuziuni și achiziții (M&A), BT vede „un potențial foarte mare”, fără a nominaliza un sector anume, și leagă tranzacțiile de o platformă pentru finanțări viitoare. În același timp, Călin a indicat că rata creditelor neperformante (NPL) este „sub 1%” în acest segment, ca argument de gestionare prudentă a expunerilor.
Din perspectiva riscului, Cătălin Caragea a indicat „politicul” drept factor comun, cu efecte în special asupra riscului de credit. El a avertizat că riscul de finanțare poate fi afectat imediat în cazul unui downgrade, ceea ce ar crește costul finanțării și s-ar transmite mai departe în prețuri, inclusiv în costul creditării.
BT spune că nu exclude sectoare de la finanțare, cu excepția celor cu risc reputațional, însă indică domenii care necesită atenție sporită, precum construcțiile, și subliniază importanța evitării finanțărilor speculative. Caragea a mai menționat sectoare dependente de prețul energiei – transport, logistică și posibil industria prelucrătoare – care pot fi afectate de conflictul din Orientul Mijlociu.
Aurel Bernat a spus că portofoliile și ETF-urile (fonduri tranzacționate la bursă) „încep să câștige tracțiune”, pe fondul unui context inflaționist și al căutării de alternative investiționale. El a indicat că BT a ajuns la „500.000 de clienți în fondurile de investiții”, dar a nuanțat că intrările în fonduri sunt relativ mici față de stocul de depozite: „5–6 miliarde de lei pe an”, nivel care, în opinia sa, nu ar impacta semnificativ totalul depozitelor.
În același timp, Bernat a afirmat că baza de depozite este în continuare în creștere și a menționat o creștere „de două cifre” a onboarding-ului (înrolarea de clienți), fără a oferi un procent exact.
Între subiectele de reglementare, Ömer Tetik a comentat investigația Consiliului Concurenței, anticipând că scenariul de bază ar presupune „litigii și discuții” în următorii patru-cinci ani, în eventualitatea aplicării unor amenzi. El a spus că obiectivul băncii este să demonstreze că nu a existat un cartel sau înțelegeri și că evoluția ROBOR a fost determinată de factori de piață (piețe internaționale, inflație și rata de referință).
„Scenariul de bază este că în următorii patru-cinci ani vor exista litigii și discuții, în eventualitatea aplicării unor amenzi.”
Pentru piață, mesajul central rămâne că banca nu își ajustează planul de creștere pentru 2026, dar recunoaște că riscul politic și eventualele schimbări de percepție (inclusiv prin rating) pot influența rapid costul finanțării și, implicit, condițiile de creditare în economie.
Recomandate
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]
Banca Transilvania extinde stimulentele pentru digitalizarea relației cu IMM-urile , oferind 24 de luni de gratuitate la o serie de servicii pentru firmele care își deschid contul de business prin aplicația BT Go , potrivit Banca Transilvania . Miza operațională este reducerea costurilor și a timpului de onboarding pentru companii, cu deschidere de cont complet digitală. Oferta se adresează companiilor noi în relația cu BT, IMM-urilor și microcompaniilor, indiferent dacă sunt nou înființate sau deja mature și indiferent de domeniul de activitate. Condiția este ca deschiderea contului să fie făcută în BT Go până la finalul acestui an. Ce include gratuitatea pe 24 de luni Pentru firmele eligibile, banca menționează 24 de luni fără costuri pentru o serie de servicii, între care: plăți; conturi; carduri; încasări nelimitate în rețeaua BT și în relația cu alte bănci; depuneri de numerar; „alte servicii” (fără detaliere completă în material). Detaliile comerciale ale pachetului sunt prezentate de bancă la pagina dedicată „acestei oferte”, disponibilă aici . Onboarding 100% digital: cont deschis în medie în 15 minute Deschiderea contului se face integral din aplicația BT Go , fără deplasare la bancă și pe baza cărții de identitate. Banca indică un timp mediu de parcurgere a pașilor de aproximativ 15 minute, cu un minim raportat de 6 minute, iar fluxul este disponibil non-stop (24/7). După deschiderea contului, aplicația include atât funcționalități de banking (plăți, schimb valutar, card, POS), cât și instrumente de administrare financiară, precum extrase în mai multe formate și emitere de facturi. Context: adopție ridicată în rândul clienților BT BT afirmă că peste 600.000 de companii își gestionează relația cu banca prin BT Go, iar aplicația ar fi folosită de 90% dintre firmele care lucrează cu banca. În plus, banca indică un rating de 4,7 în App Store și 4,8 în Google Play, precum și un NPS (indicator de satisfacție) de 82,6 din 100 pentru procesul de deschidere a contului. „Propunerea de 24 de luni gratuite pentru plăți și încasări arată încrederea noastră în posibilitățile BT Go de a servi antreprenorii și business-urile acestora.” — Tiberiu Moisă , Director General Adjunct MidCorporate & IMM, Banca Transilvania (profil: LinkedIn ) Din perspectiva firmelor, oferta reduce costul inițial al operațiunilor bancare și mută interacțiunea cu banca în zona de autoservire digitală, într-un interval de timp scurt, ceea ce poate conta în special pentru microcompanii și IMM-uri la început de drum. [...]
Banca Transilvania își accelerează atragerea de clienți din diaspora prin canale digitale , după ce 18.000 de români din străinătate și-au deschis cont de la începutul anului, în principal prin aplicațiile BT Pay și BT Pay Italia, potrivit Banca Transilvania . Cele mai multe conturi noi au venit de la români care locuiesc în Italia, Marea Britanie și Germania, semnalând o cerere în creștere pentru relația bancară la distanță cu România. Digitalizarea, canalul principal de creștere pe segmentul diaspora Banca indică două direcții care susțin această dinamică: deschiderea de cont prin aplicații și consumul de informație prin platforme dedicate. Pe lângă conturile deschise prin BT Pay/BT Pay Italia sau în unitățile din România și Italia, platformele online BT pentru Diaspora și BT Italia au cumulat aproape 1 milion de accesări în acest an. Conținutul acestor platforme include soluții de „banking de zi cu zi” (servicii bancare curente), recomandări de gestionare a banilor, informații despre siguranța online și acces la programul de educație financiară FIT – Finanțe pe Înțelesul Tuturor. Ce nevoi acoperă: transferuri, economii, investiții, planuri de revenire Pentru românii din străinătate, relația financiară cu România rămâne legată de transferuri către familie, economii, investiții sau planuri de întoarcere în țară. În acest context, banca susține că soluțiile digitale și resursele online simplifică administrarea banilor indiferent de țara în care se află clientul. Stimulente comerciale: cashback și dobândă dublă, cu condiții și plafon BT leagă atragerea de clienți noi din diaspora și de o campanie cu beneficii punctuale: până la 100 de euro cashback (aprox. 510 lei) pentru cei care: deschid cont online prin BT Pay; plătesc prin BT Pay cu un card BT în lei sau euro, în magazine fizice și online; se înscriu pe pagina campaniei . dobândă dublă pentru prima lună de economisire , pentru primele 500 de persoane care, începând cu 10 august 2026 , deschid cont curent prin BT Pay și își fac un cont de economii în lei sau euro la Banca Transilvania. BT Pay Italia: IBAN italian și încasări fără comision de încasare Pentru rezidenții din Italia, BT promovează BT Pay Italia, care include IBAN italian , astfel încât veniturile din Italia pot fi încasate în cont BT fără comision de încasare , alături de card digital și transferuri instant. Pentru noii clienți BT Pay, banca menționează emiterea imediată a cardului de debit digital în aplicație, iar ulterior livrarea cardului fizic la agenție sau la adresa dorită; alimentarea cardului se poate face prin transfer IBAN sau cu un card de la altă bancă adăugat în aplicație. Indicator de satisfacție: NPS 86 pentru clienții atrași prin BT Pay Interesul pentru deschiderea de cont la distanță este susținut, în comunicarea băncii, și de un indicator de satisfacție: clienții care au devenit clienți prin BT Pay au acordat aplicației un Net Promoter Score (NPS) de 86 din 100 , unul dintre cele mai ridicate din studiul intern al băncii privind satisfacția clienților, aferent anului 2025 și primelor luni din 2026. (NPS este un scor care măsoară probabilitatea ca un client să recomande un serviciu.) [...]
Banca Transilvania a intrat în selecția Superbrands România 2026–2027 , o recunoaștere care funcționează ca un indicator de încredere și diferențiere într-o piață bancară în care reputația influențează direct atragerea și retenția clienților, potrivit Banca Transilvania . Programul Superbrands este descris ca un demers internațional care evidențiază brandurile apreciate pentru „încredere, relevanță și capacitatea de a crea valoare pe termen lung”. În definiția din material, un „Superbrand” este ales constant de consumatori, oferă avantaje semnificative față de concurență și depășește beneficiile strict funcționale. Cum a fost făcută selecția Evaluarea Consumer Superbrands 2026–2027 a avut două etape: În prima etapă, 30 de membri ai Consiliului Onorific Superbrands au evaluat peste 1.900 de branduri din 61 de categorii, pe criterii precum reputație, încredere, calitate și diferențiere pe piață. Ulterior, lista rezultată a fost analizată printr-un studiu în rândul a 1.500 de consumatori din mediul urban. Top 20 Superbrands România: cine mai este pe listă În top 20 al brandurilor desemnate eligibile pentru statutul de Superbrand apar, între altele, Dedeman, Uber, eMAG, Netflix, Glovo, Samsung, Apple, OMV, Lidl, IKEA și Coca-Cola, alături de Banca Transilvania. Ce urmează în programul Superbrands 2026–2027 Selecția este prezentată ca o etapă din programul Superbrands România 2026–2027, care va continua cu includerea poveștilor brandurilor în „Cartea Superbrands România” și cu organizarea Galei Superbrands, programată pentru 2027. [...]
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Acțiunile Raiffeisen Bank International au scăzut cu până la 9% după acuzații privind ocolirea sancțiunilor , într-un episod care reaprinde riscul de conformitate și de acces la finanțare în dolari pentru grupul bancar austriac, potrivit Agerpres , care citează Reuters. Firma Grizzly Research, cu sediul la New York, a susținut că RBI ar fi devenit un „canal cheie” prin care Rusia poate ocoli sancțiunile occidentale, facilitând tranzacții de peste un miliard de dolari (aprox. 4,5 miliarde lei), inclusiv pentru bunuri utilizate în industria rusă de armament. Grizzly a precizat că are o poziție „short” pe acțiunile RBI, adică pariază pe scăderea lor și poate câștiga dacă prețul se depreciază. De ce contează: presiune pe conformitate și pe accesul la dolari Miza depășește volatilitatea de bursă pe termen scurt. În 2024, autoritățile americane au avertizat RBI că i s-ar putea bloca accesul la dolari americani din cauza relațiilor sale cu Rusia, însă amenințarea nu a fost pusă în aplicare, conform informațiilor din material. În același timp, subsidiara Raiffeisen din Rusia este descrisă ca fiind cea mai mare bancă din această țară care nu este vizată de sancțiuni, ceea ce a făcut-o importantă pentru plățile comerciale, inclusiv pentru exporturile de gaze către Europa. Reacția băncii și blocajul ieșirii din Rusia Raiffeisen a respins acuzațiile, afirmând că raportul Grizzly Research este „înșelător” și conține erori, și a susținut că sistemele sale de conformitate au fost verificate în repetate rânduri. „Avem încredere deplină în soliditatea sistemelor noastre de conformitate, care au fost verificate în repetate rânduri.” Banca a reiterat că încearcă de mai mulți ani să se retragă din Rusia, dar tentativele de vânzare a operațiunilor locale nu au avut succes. Deși și-a redus activitatea, nu a închis complet subsidiara. Context: profituri blocate și interesul Moscovei de a menține legături economice Rusia a devenit o sursă și mai importantă de profit pentru grup după declanșarea războiului din Ucraina , însă Moscova a blocat repatrierea profiturilor de ordinul miliardelor de euro, potrivit aceleiași surse. Raiffeisen a încercat să vândă subsidiara către un cumpărător local, în speranța ridicării restricțiilor privind repatrierea profiturilor, dar oficialii ruși s-au opus unei vânzări, din dorința de a păstra ceea ce a mai rămas din legăturile economice cu Europa. [...]

