Știri

Știri din categoria Bănci
Diferența de abordare a Consiliului Concurenței față de ROBOR ridică un risc de impredictibilitate pentru bănci și piață, în condițiile în care mecanismul de fixing și cadrul general de reglementare par comparabile, dar concluziile autorității au fost opuse în două investigații la 13 ani distanță, potrivit Banking News.
În 2013, Consiliul Concurenței a închis fără sancțiuni o investigație începută în 2008, declanșată pe fondul evoluțiilor ROBOR din octombrie–noiembrie 2008, când dobânda de pe piața monetară interbancară a înregistrat „creșteri fără precedent”. Ancheta a fost închisă prin Ordinul nr. 260 din 23 mai 2013, concluzia fiind că nu există dovezi suficiente pentru a fundamenta sancțiuni.
Documentul citat arată că autoritatea nu a urmărit „pur și simplu nivelul ROBOR”, ci conduita băncilor contributoare în procedura de stabilire a indicilor monetari de referință ROBID/ROBOR (fixing), care ar fi putut duce la posibile înțelegeri anticoncurențiale interzise de Legea concurenței și de Tratatul privind Funcționarea Uniunii Europene.
Consiliul sublinia, încă de atunci, rolul sistemic al indicilor ROBID/ROBOR în economia reală, ca element central în stabilirea prețului creditelor în lei acordate atât populației, cât și companiilor și municipalităților.
Tot în 2013, autoritatea descria mecanismul ca fiind unul formalizat și supravegheat: indicii erau calculați zilnic, pe baza cotațiilor transmise de un grup de 10 bănci comerciale, într-un interval de 30 de minute, pe o platformă specifică (la acel moment Reuters), iar selecția băncilor era făcută de BNR după criterii de performanță, cu actualizare la fiecare șase luni.
După aproape cinci ani de investigație, Consiliul Concurenței a reținut că standardul probatoriu național și european necesar pentru constatarea și sancționarea unor fapte anticoncurențiale nu a fost atins.
„În baza probelor administrate, prin raportare la standardul probatoriu naţional şi european, necesar a fundamenta constatarea şi sancţionarea unor fapte anticoncurenţiale, Consiliul Concurenţei consideră că investigaţia nu a condus la descoperirea unor dovezi suficiente privind încălcarea Legii concurenţei, care să justifice impunere de măsuri sau sancţiuni.”
Autoritatea a analizat cazul și prin prisma dreptului european al concurenței, concluzionând că nu sunt îndeplinite condițiile pentru interdicție în sensul articolului 101 din Tratatul privind Funcționarea Uniunii Europene și că nu există motive pentru intervenție.
În investigația închisă în 2013 au fost verificate băncile participante la mecanismul de fixing al indicilor ROBID și ROBOR, conform documentului analizat de publicație:
Materialul pune în oglindă investigația din 2013 cu ancheta pornită în 2022 și făcută publică în iunie 2026, în urma căreia băncile au primit „amenzi istorice”. În ambele cazuri, Consiliul ar fi indicat că nu mecanismul în sine a fost ținta, ci comportamentul participanților „în interiorul acestui cadru”.
Din explicațiile publice menționate în articol, asociate lui Bogdan Chirițoiu, reiese că în investigația recentă problema ar fi fost modul de interacțiune al participanților în cadrul mecanismului, nu regulile ca atare. În această logică, miza de reglementare devine delimitarea practică dintre transparența necesară funcționării fixingului și influențarea nepermisă a procesului de cotare — iar publicația ridică explicit întrebarea dacă ar fi nevoie de schimbări ale normelor BNR.
Recomandate
BNR avertizează că amenzile din dosarul ROBOR pot lovi creditarea și costul finanțării statului , într-un document intern care califică situația drept „critică”, potrivit Profit . Miza, dincolo de sancțiunea în sine, este efectul de propagare: diminuarea profitabilității băncilor ar putea reduce capacitatea de finanțare a populației și companiilor și ar putea influența percepția investitorilor și a agențiilor de rating asupra riscului asociat pieței bancare din România. Consiliul Concurenței a anunțat luna trecută sancționarea a 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro), pentru încălcarea normelor de concurență prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR. Băncile au fost amendate cu 5-7% din veniturile brute, pentru metodologii comune, comunicări între traderi și publicarea cotațiilor ROBOR în perioada de fixing, astfel încât s-au putut influența una pe cealaltă, fără ca autoritatea să rețină existența unui cartel. Profit notează că sunt cele mai mari amenzi aplicate până acum de autoritatea de concurență. De ce spune BNR că situația este „critică” Într-un document oficial redactat în această lună și analizat de publicație, BNR (cabinetul guvernatorului Mugur Isărescu ) susține că nivelul amenzii propuse generează un „prejudiciu direct semnificativ” pentru băncile vizate și poate produce efecte negative asupra stabilității financiare, asupra intermedierii bancare și asupra economiei în ansamblu, inclusiv asupra percepției agențiilor de rating. Banca centrală argumentează și că estimarea unei influențe asupra ROBOR ar presupune definirea unui nivel de referință „corect” al indicelui, adică nivelul pe care l-ar fi avut în absența presupusei creșteri artificiale. În lipsa datelor care să permită determinarea acestui nivel ipotetic, BNR afirmă că procentul creșterii artificiale nu poate fi calculat „în mod obiectiv”, iar în consecință nu poate fi cuantificat nici prejudiciul individual al consumatorilor. „În consecință, nu poate fi cuantificat nici prejudiciul individual al consumatorilor rezultat ca urmare a acestei presupuse creșteri (...). Prin urmare, în această ipoteză, singurul prejudiciu care poate fi estimat este cel produs asupra stabilității financiare”, susține banca centrală. Canalele de impact invocate: capital, creditare, finanțe publice BNR indică trei categorii principale de efecte, în logica sa, dacă amenda rămâne la un nivel „excepțional”: prejudiciu financiar direct pentru instituțiile de credit vizate, cu efect de reducere a rentabilității sectorului bancar și, implicit, a capacității de a genera capital intern și de a menține rezerve adecvate; impact asupra stabilității financiare și capacității de creditare , inclusiv prin deteriorarea percepției investitorilor, creditorilor externi și agențiilor de rating asupra riscului asociat pieței bancare din România; implicații asupra economiei și finanțelor publice , printr-o posibilă reducere a activității economice, afectarea investițiilor și consumului, dar și prin efecte asupra veniturilor bugetare (impozit pe profit și alte taxe), respectiv asupra costurilor de finanțare ale statului. În document, BNR leagă explicit diminuarea profitabilității de o posibilă temperare a finanțării economiei, pe fondul cerințelor stricte de capital și lichiditate din sistemul bancar. Disputa de fond cu autoritatea de concurență Pe baza argumentelor oficiale disponibile până la data documentului (02.07.2026), BNR afirmă că nu înțelege fundamentul deciziei Consiliului Concurenței și cere prudență în interpretarea concluziilor. „Pe baza argumentelor furnizate până la acest moment, nu înțelegem fundamentul deciziei autorității de concurență și, prin urmare, concluziile acesteia ar trebui interpretate cu prudență”, conchide BNR. În paralel cu amenzile, investigația are și o componentă de reglementare: în materialul citat se arată că raportul de investigație a inclus interdicții și recomandări care vizează participarea la fixingul ROBOR și chiar teme precum comunicările publice/private privind estimări de inflație și dobânzi, precum și recomandări către BNR, Guvern și Parlament pentru modificări. Ce urmează depinde de parcursul contestărilor și de modul în care vor fi implementate eventualele schimbări de procedură pentru stabilirea ROBOR, în condițiile în care organizarea fixingului și obligațiile băncilor sunt sub reglementările BNR, iar Consiliul Concurenței a acordat un termen de două luni pentru formularea unei noi proceduri. [...]
BNR avertizează că litigiile pe ROBOR pot genera pierderi pentru bănci mai mari decât amenzile și că efectul s-ar putea vedea inclusiv în veniturile bugetare și în costul de finanțare al statului, potrivit Economica , care citează un raport al băncii centrale. În evaluarea BNR, pe lângă riscurile deja cunoscute pentru stabilitatea sectorului bancar (deteriorarea calității activelor, ponderea ridicată a creditării în valută la companiile nefinanciare, precum și riscuri emergente legate de digitalizare, atacuri cibernetice, schimbări climatice și context geopolitic), se adaugă acum costuri asociate unor riscuri juridice și reputaționale legate de cazul ROBOR. Contextul imediat este decizia Consiliului Concurenței din iunie 2026, când instituția a sancționat 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro, aprox. 3,55 miliarde lei) pentru încălcarea normelor de concurență, prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR, conform raportului citat. De ce contează: riscul de „efect în lanț” dincolo de amenzi BNR susține că amenda poate declanșa litigii inițiate de clienții care au avut credite cu dobândă indexată la ROBOR. În funcție de modul de calcul al prejudiciului invocat de debitori, banca centrală avertizează că pierderile rezultate din procese ar putea depăși semnificativ cuantumul amenzilor. În raport, BNR leagă acest risc de o posibilă acumulare de șocuri, care ar însemna cheltuieli importante pentru bănci și ar putea avea efecte mai largi în economie, inclusiv: scăderea încasărilor statului din impozitul pe profitul bancar; deteriorarea percepției externe asupra stabilității sectorului bancar, cu potențiale efecte asupra ratingului suveran; creșterea costurilor asociate refinanțării datoriei publice; efecte reputaționale interne și externe asupra sectorului bancar românesc. Ce clarificări cere BNR înainte de publicarea deciziei Potrivit raportului, înainte de publicarea deciziei Consiliului Concurenței, BNR a solicitat clarificări pentru a evita „confuzii suplimentare, așteptări nerealiste sau acuze nefondate” cu efecte asupra stabilității financiare. Banca centrală indică trei puncte care ar trebui explicate „coerent”: ce prevederi legale au fost încălcate, cum poate fi considerat anticoncurențial un schimb de informații într-un cadru cu reguli de transparență și cum se poate determina un nivel „corect” al ROBOR față de cel publicat. Pentru detalii despre sancțiuni, Economica trimite la articolul despre momentul în care Consiliul Concurenței a sancționat cele 10 bănci. [...]
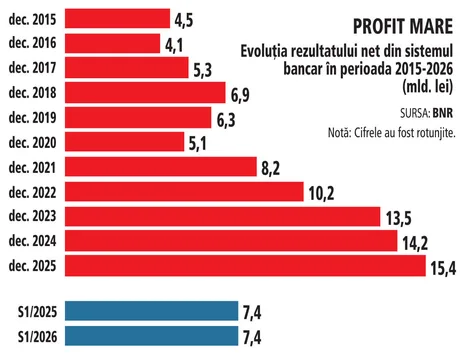
Profitul net al băncilor a rămas la aproape 7,4 mld. lei în S1/2026 , un nivel comparabil cu cel din prima jumătate a lui 2025, în pofida recesiunii și a unui ritm mai lent al creditării, potrivit Ziarul Financiar , pe baza datelor BNR. Sistemul bancar românesc, format din 29 de bănci, a continuat să livreze rezultate solide într-un context descris ca „complicat” din punct de vedere economic, social și politic. Publicația notează că, dacă performanța se menține și în semestrul al doilea, profitul pe întreg anul ar putea urca din nou spre 15 mld. lei. De ce contează: profitabilitate ridicată, dar cu semne de temperare În spatele profitului, principala sursă de câștig rămân dobânzile încasate la credite. Totuși, indicatorii de rentabilitate au coborât ușor față de anul trecut: la final de iunie 2026, rentabilitatea activelor (ROA) era de 1,5%, iar rentabilitatea capitalului (ROE) de 15,5%. Context macro: recesiune și creditare „cu frâna trasă” Pe partea de economie reală, articolul indică o combinație de factori care, în mod normal, ar pune presiune pe sectorul bancar: economia a intrat în recesiune , cu PIB în scădere în S1/2026 cu 0,8% an/an (serie brută), în tandem cu ajustarea fiscală; creditarea sectorului privat a avansat cu circa 7%, sub ritmul din S1/2025; inflația a început să scadă mai vizibil abia din iunie, după ce a stat aproape un an în jurul a 10%. În acest tablou, menținerea profitului la un nivel apropiat de cel din 2025 sugerează că băncile au reușit să-și păstreze marjele și volumul de venituri, chiar dacă dinamica împrumuturilor s-a temperat. [...]
BCR își extinde aplicația George spre servicii de călătorie , adăugând un „Travel Hub” care combină instrumente financiare (convertor și curs valutar) cu conectivitate mobilă prin eSIM, într-o mișcare care poate crește utilizarea aplicației în momente-cheie pentru clienți și poate deschide spațiu pentru vânzarea de servicii conexe, potrivit Ziarul Financiar . Noua secțiune, numită Travel Hub, este dedicată clienților care călătoresc în străinătate și include un convertor valutar, informații despre cursul monedei locale și posibilitatea de a cumpăra și activa un eSIM pentru acces la date mobile în peste 200 de țări. Ce se schimbă concret în George Travel Hub este disponibil în secțiunea „Profil” din aplicația George, începând cu versiunea 26.26. După activarea funcționalității, utilizatorii pot primi o notificare la sosirea în țara de destinație, împreună cu informații despre cursul valutar pentru moneda locală. Din aceeași zonă, clienții au acces și la: informații despre destinație; convertor valutar; opțiuni eSIM; suport pentru utilizarea serviciilor financiare; PIN-ul cardului; acces către alte servicii din Magazinul George, inclusiv asigurări de călătorie. eSIM pentru peste 200 de țări și utilizare în paralel cu SIM-ul existent Una dintre funcționalitățile centrale este achiziția și activarea unui pachet eSIM direct din George, fără o cartelă fizică suplimentară. Serviciul acoperă peste 200 de țări și include pachete de date pentru o singură țară, regionale sau globale. eSIM-ul poate funcționa în paralel cu SIM-ul existent, astfel încât utilizatorul își poate păstra numărul de telefon pentru apeluri și SMS-uri, folosind separat pachetul eSIM pentru traficul de date pe rețeaua locală din țara în care călătorește. „Călătoriile în străinătate vin, în general, cu întrebări practice: cum plătesc, cum rămân conectat şi la ce să mă aştept în ţara în care ajung. Noua secţiune simplifică deplasările internaţionale prin acces la informaţii utile, instrumente de gestionare a banilor şi servicii de conectivitate, toate integrate într-o singură experienţă digitală.” Context operațional BCR este parte a grupului austriac Erste și operează pe piața locală o rețea de 289 de unități de retail. Banca mai are 20 de centre de afaceri și 18 birouri mobile dedicate companiilor. [...]
BNR spune că avertismentul european despre IA are rol preventiv și nu indică un risc iminent pentru bănci , iar analiza riscurilor cibernetice nu trebuie interpretată ca un îndemn la retragerea depozitelor sau la renunțarea la serviciile financiare digitale, potrivit Ziarul Financiar . Mesajul vine după avertismentul publicat la începutul lunii iulie de Comitetul European pentru Risc Sistemic (CERS) privind riscurile cibernetice generate de modelele avansate de inteligență artificială. „Analiza prudentă a riscurilor cibernetice nu trebuie, prin urmare, confundată cu un îndemn la retragerea depozitelor sau la renunţarea la serviciile financiare digitale.” Ce înseamnă, de fapt, avertismentul CERS BNR explică faptul că avertismentul CERS este un instrument de politică macroprudențială (adică un set de măsuri și semnale pentru limitarea riscurilor la nivelul întregului sistem financiar), adresat autorităților și instituțiilor financiare, cu scopul de a consolida reziliența sistemului financiar european în contextul dezvoltării modelelor de inteligență artificială. Banca centrală precizează că documentul nu anunță producerea unui incident și nu sugerează inevitabilitatea unui blocaj sistemic al sectorului financiar. Cum spune BNR că monitorizează riscurile cibernetice Potrivit băncii centrale, supravegherea include monitorizarea riscurilor operaționale și cibernetice prin: supravegherea băncilor și a infrastructurilor pieței financiare; analiza incidentelor raportate; teste periodice de reziliență cibernetică; exerciții de testare la stres din perspectiva riscului cibernetic; teste avansate de reziliență cibernetică, derulate cu regularitate încă din 2024 de infrastructurile pieței financiare și de instituțiile de credit sistemice, care simulează tehnici folosite de atacatori avansați. BNR mai arată că cel mai recent exercițiu de testare la nivelul infrastructurilor pieței financiare și al instituțiilor de credit sistemice nu a identificat vulnerabilități operaționale semnificative, iar băncile evaluate au demonstrat că pot activa planurile de continuitate și procedurile de gestionare a crizelor. Numerarul rămâne „plan de rezervă”, dar cu riscuri BNR subliniază că numerarul rămâne o componentă importantă a sistemului monetar și poate ajuta la continuitatea plăților în situații excepționale. În același timp, avertizează că păstrarea unor sume mari în afara sistemului bancar implică riscuri de furt, pierdere sau distrugere. Instituția reamintește și că depozitele eligibile sunt garantate în limita echivalentului a 100.000 de euro (aprox. 523.000 lei) pentru fiecare deponent, la fiecare bancă. În plus, BNR indică date din Raportul asupra stabilității financiare din decembrie 2024 : numerarul în circulație era de 120,3 miliarde lei, gradul de disponibilitate ajungea la 98%, iar rețeaua de bancomate deservea aproximativ 13,4 milioane de persoane (71% din populația rezidentă de peste 15 ani), toate localitățile urbane având cel puțin un bancomat. Context: de ce a apărut avertismentul european CERS a publicat la 7 iulie 2026 Avertismentul CERS/2026/3 privind riscurile cibernetice sistemice generate de modelele de inteligență artificială de frontieră. Documentul arată că aceste modele pot crește viteza, amploarea și sofisticarea atacurilor cibernetice și pot modifica structural profilul de risc al sistemului financiar european. La analiza tehnică ce a fundamentat avertismentul au participat și experți ai BNR. [...]
Curtea de Apel București a refuzat să blocheze ancheta Consiliului Concurenței în dosarul ROBOR , menținând astfel calendarul de sancționare și contestare pentru băncile vizate, potrivit Profit . Decizia contează pentru piață fiindcă limitează posibilitatea băncilor de a întârzia, pe cale procedurală, finalizarea investigațiilor și mută disputa în etapa litigiilor pe fond, după comunicarea motivării. Raiffeisen Bank ceruse suspendarea procedurilor administrative din investigația Consiliului Concurenței (inclusiv amânarea deliberărilor și a deciziei), până la soluționarea definitivă a unui alt dosar în care banca reclamase refuzul accesului la unele documente din investigație. Miza era ca investigația să fie „înghețată” până când instanța ar fi tranșat disputa privind accesul la dosar. Consiliul Concurenței a arătat în instanță că o suspendare ar putea produce efecte pe o perioadă nedeterminată și ar afecta „grav și definitiv” investigația. În paralel, autoritatea s-a mișcat rapid: cererea de ordonanță președințială a fost depusă pe 2 iunie, iar pronunțarea a venit pe 9 iunie; între timp, pe 5 iunie plenul Consiliului se întrunise și adoptase deja decizia, anunțată ulterior prin comunicat pe 7 iunie. De ce a pierdut Raiffeisen: accesul la documente confidențiale se contestă odată cu decizia finală În motivare, instanța a făcut trimitere la articolul 45 din Legea Concurenței 21/1996, care limitează accesul la dosar atunci când este vorba despre secrete de afaceri, informații confidențiale sau documente interne și stabilește că ordinul președintelui Consiliului privind accesul la documente confidențiale poate fi atacat doar odată cu decizia de finalizare a investigației. Judecătorul a reținut și că, la data judecății, decizia de finalizare a investigației fusese deja luată, urmând să fie transmisă părților în termen de 120 de zile. În acest cadru, banca va putea formula acțiune atât împotriva deciziei, cât și împotriva ordinului președintelui Consiliului prin care i-a fost refuzat accesul complet. Raiffeisen solicitase, între altele, opis complet al dosarului, acces integral la corespondența dintre Consiliul Concurenței și BNR, acces la datele Refinitiv (fost Reuters) și la baza de date cu cotații, precum și la răspunsurile altor bănci la un chestionar al autorității și la setul de date/graficele analizei economice. Banca a susținut că fără aceste documente nu își poate pregăti apărarea și că suspendarea era necesară pentru a preveni o pagubă „iminentă și ireparabilă”. Context: amenzi record și următorul pas – planuri de conformare și litigii În dosarul ROBOR, băncile au primit amenzi record, descrise de Profit ca fiind de 5–7% din veniturile brute, în total circa 710 milioane de euro (aprox. 3,6 miliarde lei). În material sunt menționate explicit: Raiffeisen Bank: amendă de 442,5 milioane lei Banca Comercială Română (BCR): amendă de 577,4 milioane lei După primirea motivării deciziei, băncile vor avea la dispoziție 60 de zile pentru a prezenta planuri privind modul în care vor elimina practicile anticoncurențiale constatate de Consiliu, mai notează publicația. În paralel, disputa se mută în instanță: băncile așteaptă redactarea deciziei pentru a începe litigiile împotriva Consiliului Concurenței. Un risc suplimentar, semnalat în articol, este că BNR a avertizat că eventualele litigii inițiate de clienți care s-ar considera păgubiți ar putea genera pierderi chiar mai mari decât cele din amenzi. Ce este în joc în dosarul ROBOR Potrivit explicațiilor din articol, Consiliul Concurenței susține că băncile nu ar fi făcut un cartel propriu-zis pentru manipularea ROBOR, însă că, prin comportamentul din procesul zilnic de fixing și prin transparența cotațiilor, ar fi influențat nivelul ROBOR cu „fracțiuni de procent”. ROBOR este un reper pentru o parte dintre creditele în lei cu dobândă variabilă, iar investigația a început în 2022, pe fondul creșterii abrupte a dobânzilor odată cu inflația ridicată și majorarea ratei-cheie de către BNR. [...]