Știri

Știri din categoria Bănci
Rezervele valutare ale BNR au scăzut în iunie, pe fondul unor ieșiri mai mari decât intrările, ceea ce menține în prim-plan nevoia de finanțare externă și calendarul plăților de datorie publică din lunile următoare, potrivit Ziarul Financiar.
La 30 iunie 2026, rezervele valutare ale Băncii Naționale a României au ajuns la 63,4 miliarde de euro, în scădere de la 64 miliarde de euro la final de mai. În același timp, rezervele internaționale totale (valute plus aur) s-au redus la 75,2 miliarde de euro, de la 77 miliarde de euro în luna precedentă.
În cursul lunii, intrările în conturile BNR au totalizat 4,02 miliarde de euro. Suma a inclus:
În paralel, ieșirile au fost de 4,58 miliarde de euro, reprezentând în principal:
Rezerva de aur a rămas la 103,6 tone, fiind evaluată la 11,7 miliarde de euro la sfârșitul lunii iunie. În acest tablou, scăderea rezervelor internaționale totale a venit din componenta valutară, nu din cantitatea de aur.
BNR indică faptul că în luna iulie sunt programate plăți în contul datoriei publice externe, directe sau garantate de Ministerul Finanțelor, de aproximativ 697 milioane de euro (aprox. 3,65 miliarde lei). Acest calendar rămâne relevant pentru dinamica rezervelor, în măsura în care nu este compensat de intrări noi în valută.
Recomandate
Imprimeria BNR spune că poate tipări bancnote euro , un semnal de capacitate operațională relevant pentru momentul în care România va îndeplini condițiile de adoptare a monedei unice , potrivit Agerpres . Guvernatorul BNR, Mugur Isărescu , a afirmat că instituția este „gata, pregătită” să tipărească și euro „când va fi cazul”. Declarația a fost făcută în contextul lansării în circuitul numismatic a unei bancnote aniversare pentru colecționare și a unei coli speciale formate din patru bancnote, cu tema „Eugeniu Carada, întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Ce argument invocă BNR: tehnologie nouă de securizare Isărescu a indicat drept exemplu un nou element de securitate folosit pe bancnota aniversară: cerneală optic variabilă și magnetică (OVMI/„OVMI Spark”), care își schimbă culoarea din auriu în verde în funcție de unghiul din care este privită bancnota. Potrivit guvernatorului, tehnologia folosește pigmenți metalici orientați cu magneți de înaltă precizie, pentru efecte tridimensionale, și ar fi ușor de recunoscut de public, dar foarte dificil de falsificat. „Asta arată încă o dată că Imprimeria Băncii Naționale a României este gata, pregătită să tipărească și bancnotele euro, când va fi cazul și vom îndeplini condițiile”, a declarat Mugur Isărescu. Detalii despre emisiunea numismatică: tiraj, preț și vânzare BNR a anunțat că bancnota aniversară are dimensiuni identice cu bancnota de circulație de 100 de lei, este imprimată pe suport de polimer și include, între altele, o fereastră transparentă complexă cu portret multiton și OVMI (Spark). Pe avers apar portretul și semnătura lui Eugeniu Carada, precum și elemente grafice legate de Palatul Vechi al BNR. Elementele comerciale comunicate pentru această emisiune: Tiraj: 16.000 de bancnote aniversare (valoare nominală 100 lei) și 1.000 de coli speciale (fiecare cu patru bancnote). Prețuri: bancnota aniversară: 240 de lei (inclusiv TVA și pliantul de prezentare); coala specială cu patru bancnote: 840 de lei (inclusiv TVA și certificatul de autenticitate). Vânzarea începe din 15 septembrie 2026, prin sucursalele regionale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș. În material nu sunt precizate termene sau pași concreți privind adoptarea euro; mesajul se referă strict la pregătirea tehnică a Imprimeriei BNR, condiționată de îndeplinirea criteriilor necesare. [...]
BNR scoate la vânzare o bancnotă de 100 de lei la 240 de lei , într-o emisiune numismatică ce mizează pe cererea de colecție și pe disponibilitatea publicului de a plăti un preț semnificativ peste valoarea nominală, potrivit Antena 3 . Banca Națională a României lansează în circuitul numismatic, începând din 14 septembrie, o bancnotă aniversară pentru colecționare, imprimată pe suport de polimer, cu tema „ Eugeniu Carada , întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Bancnota are dimensiuni identice cu cele ale bancnotei de circulație de 100 de lei și este realizată în tehnică mixtă (ofset și imprimare în relief), incluzând și o fereastră transparentă complexă, cu elemente de securitate. Preț și disponibilitate: cât costă și de unde se cumpără BNR a stabilit următoarele prețuri de vânzare (cu TVA inclus și materialele aferente): bancnota aniversară de 100 de lei: 240 de lei (include pliantul de prezentare); coala specială cu patru bancnote aniversare: 840 de lei (include certificatul de autenticitate). Vânzarea va începe din 15 septembrie 2026 și se va face prin sucursalele regionale ale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș . Tiraj limitat și statut: bancnotă de colecție, dar cu putere circulatorie Tirajul aprobat este de 16.000 de bancnote aniversare și 1.000 de coli speciale (fiecare cu câte patru bancnote). Bancnotele sunt introduse în pliante de prezentare (în română, engleză și franceză), iar colile speciale sunt însoțite de certificat de autenticitate, ambele fiind livrate într-un plic personalizat. BNR precizează că aceste bancnote aniversare „au putere circulatorie pe teritoriul României”, deși sunt emise pentru colecționare și sunt vândute la un preț mult peste valoarea nominală. [...]
Comisia Europeană vrea să reducă barierele pentru fuziuni și activitate bancară transfrontalieră , într-un pachet de măsuri care urmărește să scoată sectorul din fragmentarea pe linii naționale și să-i crească capacitatea de finanțare a economiei, potrivit Economica . Miza este formarea unor bănci europene „cu forță și amploare” care să poată susține investițiile în inovare, tranziția curată și apărare, fără a slăbi stabilitatea financiară. De ce intervine Comisia: trei probleme care limitează creditarea și competitivitatea Executivul UE identifică trei blocaje principale care reduc capacitatea băncilor de a sprijini eficient economia: fragmentarea pe criterii naționale , care îngreunează extinderea și câștigurile de eficiență la nivel transfrontalier; transpunerea standardelor Basel III (set de reguli internaționale privind capitalul și riscurile bancare) care „nu reflectă întotdeauna” particularitățile pieței europene și ar trebui să funcționeze mai bine atât pentru bănci mari, cât și pentru cele mici; complexitatea și povara administrativă a cadrului de reglementare (inclusiv interacțiunea dintre reguli microprudențiale, macroprudențiale și de rezoluție, plus cerințe de raportare), pe care Comisia vrea să le simplifice. Ce măsuri sunt pe masă: capital mai mobil în UE și un nou mecanism pentru depozite Una dintre direcțiile centrale este eliminarea barierelor prudențiale și neprudențiale care frânează activitatea bancară transfrontalieră, astfel încât grupurile bancare să poată atinge dimensiuni comparabile cu rivalii globali. În acest cadru, grupurile transfrontaliere ar urma să poată folosi capitalul și lichiditatea mai eficient în interiorul UE , inclusiv prin redirecționarea fondurilor excedentare către zone unde pot fi „mai productive”, fără a afecta finanțarea economiilor locale, conform documentului citat. Pe zona de încredere și stabilitate, Comisia anunță intenția de a propune un mecanism comun de protecție a depozitelor , „mai simplu și mai eficace”, în cadrul uniunii bancare. Acesta ar urma să înlocuiască propunerea din 2015 privind sistemul european de asigurare a depozitelor și să se bazeze pe plasele de siguranță centrale și naționale existente, menționate ca fiind finanțate integral. Totodată, Comisia indică o monitorizare mai atentă a cadrului UE de combatere a spălării banilor și a regulilor de protecție a consumatorilor, precum și a aplicării lor la nivel național, cu efect așteptat de facilitare a serviciilor transfrontaliere. Recalibrarea Basel III și simplificarea regulilor: ce ar putea schimba pentru bănci UE își menține angajamentul față de standardele internaționale, dar vrea să le aplice ținând cont de „proporționalitate” și de specificul pieței europene. Printre măsurile menționate se află: reevaluarea modului de implementare a unor standarde internaționale care, în unele cazuri, pot limita capacitatea de creditare a băncilor din UE; posibile revizuiri ale unor norme prudențiale și de guvernanță corporativă pentru a reflecta mai bine diferențele de dimensiune, modele de afaceri și activități. Pe simplificare, Comisia indică reducerea complexității „inutile” și creșterea predictibilității cerințelor, inclusiv prin măsuri precum simplificarea „stivei de capital”, armonizarea amortizoarelor macroprudențiale, standardizarea cerințelor privind capitalul de rezoluție și ajustarea criteriilor pentru „instituțiile mici și cu un grad redus de complexitate”. Ce urmează Comisia prezintă direcțiile într-o „comunicare” care, potrivit instituției, este un pilon al strategiei privind uniunea economiilor și investițiilor. Președinta Comisiei Europene, Ursula von der Leyen, a legat pachetul de obiectivul de a menține fluxul de capital către economie: „Comunicarea de astăzi face un pas clar în această direcţie, recalibrând abordarea noastră faţă de risc şi permiţând creşterea economică şi inovarea, menţinând în acelaşi timp stabilitatea financiară.” [...]
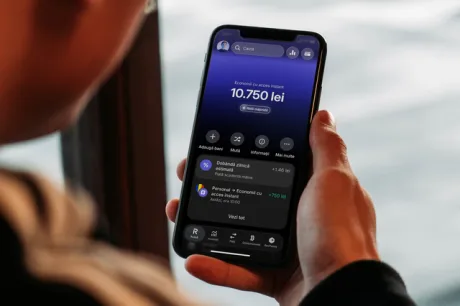
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]
Acțiunile Raiffeisen Bank International au scăzut cu până la 9% după acuzații privind ocolirea sancțiunilor , într-un episod care reaprinde riscul de conformitate și de acces la finanțare în dolari pentru grupul bancar austriac, potrivit Agerpres , care citează Reuters. Firma Grizzly Research, cu sediul la New York, a susținut că RBI ar fi devenit un „canal cheie” prin care Rusia poate ocoli sancțiunile occidentale, facilitând tranzacții de peste un miliard de dolari (aprox. 4,5 miliarde lei), inclusiv pentru bunuri utilizate în industria rusă de armament. Grizzly a precizat că are o poziție „short” pe acțiunile RBI, adică pariază pe scăderea lor și poate câștiga dacă prețul se depreciază. De ce contează: presiune pe conformitate și pe accesul la dolari Miza depășește volatilitatea de bursă pe termen scurt. În 2024, autoritățile americane au avertizat RBI că i s-ar putea bloca accesul la dolari americani din cauza relațiilor sale cu Rusia, însă amenințarea nu a fost pusă în aplicare, conform informațiilor din material. În același timp, subsidiara Raiffeisen din Rusia este descrisă ca fiind cea mai mare bancă din această țară care nu este vizată de sancțiuni, ceea ce a făcut-o importantă pentru plățile comerciale, inclusiv pentru exporturile de gaze către Europa. Reacția băncii și blocajul ieșirii din Rusia Raiffeisen a respins acuzațiile, afirmând că raportul Grizzly Research este „înșelător” și conține erori, și a susținut că sistemele sale de conformitate au fost verificate în repetate rânduri. „Avem încredere deplină în soliditatea sistemelor noastre de conformitate, care au fost verificate în repetate rânduri.” Banca a reiterat că încearcă de mai mulți ani să se retragă din Rusia, dar tentativele de vânzare a operațiunilor locale nu au avut succes. Deși și-a redus activitatea, nu a închis complet subsidiara. Context: profituri blocate și interesul Moscovei de a menține legături economice Rusia a devenit o sursă și mai importantă de profit pentru grup după declanșarea războiului din Ucraina , însă Moscova a blocat repatrierea profiturilor de ordinul miliardelor de euro, potrivit aceleiași surse. Raiffeisen a încercat să vândă subsidiara către un cumpărător local, în speranța ridicării restricțiilor privind repatrierea profiturilor, dar oficialii ruși s-au opus unei vânzări, din dorința de a păstra ceea ce a mai rămas din legăturile economice cu Europa. [...]

