Știri
Știri din categoria Bănci

România preia pentru un an conducerea Consiliului de Administrație al CEF, ceea ce îi dă un rol mai vizibil în agenda regională de formare pentru finanțe publice și bănci centrale, potrivit Economica. Mandatul revine României în baza rotației anuale prevăzute în documentele statutare ale organizației, iar președinția este exercitată în numele țării de guvernatorul BNR, Mugur Isărescu.
Decizia a fost votată la reuniunea anuală a Consiliului de Administrație al Center of Excellence in Finance (CEF), organizată luni, 22 iunie 2026, la Skopje, în Macedonia de Nord. România o înlocuiește astfel pe Gordana Dimitrieska-Kochoska, ministrul de Finanțe al Macedoniei de Nord, care a deținut președinția în mandatul curent, conform informațiilor transmise de BNR și preluate de Agerpres.
Președinția anuală rotativă este atribuită „în ordinea alfabetică” a denumirii statelor membre în limba engleză, după încheierea mandatului în curs. În cadrul reuniunii din 22 iunie, a fost votat ca Mugur Isărescu să preia președinția în numele României.
La eveniment, Isărescu a fost reprezentat de prim-viceguvernatorul BNR Leonardo Badea, care a transmis mesajul guvernatorului și a plasat mandatul în contextul programului strategic al CEF și al cooperării dintre membrii organizației.
În mesajul transmis participanților, Leonardo Badea a legat explicit activitatea CEF de nevoia de consolidare instituțională într-un context economic dificil, cu produse și servicii financiare tot mai complexe.
„Robusteţea finanţelor publice şi a sistemului bancar este una dintre condiţiile cheie pentru buna funcţionare a economiei de piaţă şi pentru consolidarea unei societăţi moderne.”
Oficialul BNR a mai arătat că parteneriatul dintre CEF și membrii săi funcționează ca o platformă de cooperare și acțiuni comune, reunind „expertiza instituțională” și capacitatea de formare specializată. În același mesaj, el a menționat cooperarea dintre BNR, Ministerul Finanțelor și CEF, inclusiv contribuția la programe de „twinning” (proiecte de cooperare instituțională între administrații publice).
Următoarea reuniune anuală a Consiliului de Administrație al CEF este programată pentru iunie 2027, la București, ceea ce mută și componenta operațională a întâlnirii anuale în România.
CEF a fost înființată în 2001, la Ljubljana, ca organizație regională non-profit de drept sloven, iar în 2013 a devenit organizație de drept internațional public, pe baza unui nou document statutar. România a semnat acest document în 30 mai 2014 și este membră a CEF, fiind reprezentată de BNR și de Ministerul Finanțelor.
Recomandate

Imprimeria BNR spune că poate tipări bancnote euro , un semnal de capacitate operațională relevant pentru momentul în care România va îndeplini condițiile de adoptare a monedei unice , potrivit Agerpres . Guvernatorul BNR, Mugur Isărescu , a afirmat că instituția este „gata, pregătită” să tipărească și euro „când va fi cazul”. Declarația a fost făcută în contextul lansării în circuitul numismatic a unei bancnote aniversare pentru colecționare și a unei coli speciale formate din patru bancnote, cu tema „Eugeniu Carada, întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Ce argument invocă BNR: tehnologie nouă de securizare Isărescu a indicat drept exemplu un nou element de securitate folosit pe bancnota aniversară: cerneală optic variabilă și magnetică (OVMI/„OVMI Spark”), care își schimbă culoarea din auriu în verde în funcție de unghiul din care este privită bancnota. Potrivit guvernatorului, tehnologia folosește pigmenți metalici orientați cu magneți de înaltă precizie, pentru efecte tridimensionale, și ar fi ușor de recunoscut de public, dar foarte dificil de falsificat. „Asta arată încă o dată că Imprimeria Băncii Naționale a României este gata, pregătită să tipărească și bancnotele euro, când va fi cazul și vom îndeplini condițiile”, a declarat Mugur Isărescu. Detalii despre emisiunea numismatică: tiraj, preț și vânzare BNR a anunțat că bancnota aniversară are dimensiuni identice cu bancnota de circulație de 100 de lei, este imprimată pe suport de polimer și include, între altele, o fereastră transparentă complexă cu portret multiton și OVMI (Spark). Pe avers apar portretul și semnătura lui Eugeniu Carada, precum și elemente grafice legate de Palatul Vechi al BNR. Elementele comerciale comunicate pentru această emisiune: Tiraj: 16.000 de bancnote aniversare (valoare nominală 100 lei) și 1.000 de coli speciale (fiecare cu patru bancnote). Prețuri: bancnota aniversară: 240 de lei (inclusiv TVA și pliantul de prezentare); coala specială cu patru bancnote: 840 de lei (inclusiv TVA și certificatul de autenticitate). Vânzarea începe din 15 septembrie 2026, prin sucursalele regionale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș. În material nu sunt precizate termene sau pași concreți privind adoptarea euro; mesajul se referă strict la pregătirea tehnică a Imprimeriei BNR, condiționată de îndeplinirea criteriilor necesare. [...]

BNR scoate la vânzare o bancnotă de 100 de lei la 240 de lei , într-o emisiune numismatică ce mizează pe cererea de colecție și pe disponibilitatea publicului de a plăti un preț semnificativ peste valoarea nominală, potrivit Antena 3 . Banca Națională a României lansează în circuitul numismatic, începând din 14 septembrie, o bancnotă aniversară pentru colecționare, imprimată pe suport de polimer, cu tema „ Eugeniu Carada , întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Bancnota are dimensiuni identice cu cele ale bancnotei de circulație de 100 de lei și este realizată în tehnică mixtă (ofset și imprimare în relief), incluzând și o fereastră transparentă complexă, cu elemente de securitate. Preț și disponibilitate: cât costă și de unde se cumpără BNR a stabilit următoarele prețuri de vânzare (cu TVA inclus și materialele aferente): bancnota aniversară de 100 de lei: 240 de lei (include pliantul de prezentare); coala specială cu patru bancnote aniversare: 840 de lei (include certificatul de autenticitate). Vânzarea va începe din 15 septembrie 2026 și se va face prin sucursalele regionale ale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș . Tiraj limitat și statut: bancnotă de colecție, dar cu putere circulatorie Tirajul aprobat este de 16.000 de bancnote aniversare și 1.000 de coli speciale (fiecare cu câte patru bancnote). Bancnotele sunt introduse în pliante de prezentare (în română, engleză și franceză), iar colile speciale sunt însoțite de certificat de autenticitate, ambele fiind livrate într-un plic personalizat. BNR precizează că aceste bancnote aniversare „au putere circulatorie pe teritoriul României”, deși sunt emise pentru colecționare și sunt vândute la un preț mult peste valoarea nominală. [...]

BNR avertizează că amenzile din dosarul ROBOR pot lovi creditarea și costul finanțării statului , într-un document intern care califică situația drept „critică”, potrivit Profit . Miza, dincolo de sancțiunea în sine, este efectul de propagare: diminuarea profitabilității băncilor ar putea reduce capacitatea de finanțare a populației și companiilor și ar putea influența percepția investitorilor și a agențiilor de rating asupra riscului asociat pieței bancare din România. Consiliul Concurenței a anunțat luna trecută sancționarea a 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro), pentru încălcarea normelor de concurență prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR. Băncile au fost amendate cu 5-7% din veniturile brute, pentru metodologii comune, comunicări între traderi și publicarea cotațiilor ROBOR în perioada de fixing, astfel încât s-au putut influența una pe cealaltă, fără ca autoritatea să rețină existența unui cartel. Profit notează că sunt cele mai mari amenzi aplicate până acum de autoritatea de concurență. De ce spune BNR că situația este „critică” Într-un document oficial redactat în această lună și analizat de publicație, BNR (cabinetul guvernatorului Mugur Isărescu ) susține că nivelul amenzii propuse generează un „prejudiciu direct semnificativ” pentru băncile vizate și poate produce efecte negative asupra stabilității financiare, asupra intermedierii bancare și asupra economiei în ansamblu, inclusiv asupra percepției agențiilor de rating. Banca centrală argumentează și că estimarea unei influențe asupra ROBOR ar presupune definirea unui nivel de referință „corect” al indicelui, adică nivelul pe care l-ar fi avut în absența presupusei creșteri artificiale. În lipsa datelor care să permită determinarea acestui nivel ipotetic, BNR afirmă că procentul creșterii artificiale nu poate fi calculat „în mod obiectiv”, iar în consecință nu poate fi cuantificat nici prejudiciul individual al consumatorilor. „În consecință, nu poate fi cuantificat nici prejudiciul individual al consumatorilor rezultat ca urmare a acestei presupuse creșteri (...). Prin urmare, în această ipoteză, singurul prejudiciu care poate fi estimat este cel produs asupra stabilității financiare”, susține banca centrală. Canalele de impact invocate: capital, creditare, finanțe publice BNR indică trei categorii principale de efecte, în logica sa, dacă amenda rămâne la un nivel „excepțional”: prejudiciu financiar direct pentru instituțiile de credit vizate, cu efect de reducere a rentabilității sectorului bancar și, implicit, a capacității de a genera capital intern și de a menține rezerve adecvate; impact asupra stabilității financiare și capacității de creditare , inclusiv prin deteriorarea percepției investitorilor, creditorilor externi și agențiilor de rating asupra riscului asociat pieței bancare din România; implicații asupra economiei și finanțelor publice , printr-o posibilă reducere a activității economice, afectarea investițiilor și consumului, dar și prin efecte asupra veniturilor bugetare (impozit pe profit și alte taxe), respectiv asupra costurilor de finanțare ale statului. În document, BNR leagă explicit diminuarea profitabilității de o posibilă temperare a finanțării economiei, pe fondul cerințelor stricte de capital și lichiditate din sistemul bancar. Disputa de fond cu autoritatea de concurență Pe baza argumentelor oficiale disponibile până la data documentului (02.07.2026), BNR afirmă că nu înțelege fundamentul deciziei Consiliului Concurenței și cere prudență în interpretarea concluziilor. „Pe baza argumentelor furnizate până la acest moment, nu înțelegem fundamentul deciziei autorității de concurență și, prin urmare, concluziile acesteia ar trebui interpretate cu prudență”, conchide BNR. În paralel cu amenzile, investigația are și o componentă de reglementare: în materialul citat se arată că raportul de investigație a inclus interdicții și recomandări care vizează participarea la fixingul ROBOR și chiar teme precum comunicările publice/private privind estimări de inflație și dobânzi, precum și recomandări către BNR, Guvern și Parlament pentru modificări. Ce urmează depinde de parcursul contestărilor și de modul în care vor fi implementate eventualele schimbări de procedură pentru stabilirea ROBOR, în condițiile în care organizarea fixingului și obligațiile băncilor sunt sub reglementările BNR, iar Consiliul Concurenței a acordat un termen de două luni pentru formularea unei noi proceduri. [...]

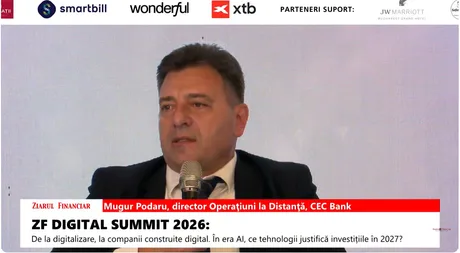
CEC Bank accelerează mutarea operațiunilor de la ghișeu către autoservire și digital , prin extinderea rețelei de „agenții digitale” și automatizarea proceselor, pe fondul presiunii venite din zona clienților tineri, care vor rezolvări „pe loc” și fără drumuri la sucursală, potrivit Ziarul Financiar . Banca a deschis până acum cinci agenții digitale și are în plan să deschidă și altele, a spus Mugur Podaru , director Operațiuni la Distanță în cadrul CEC Bank, la ZF DIGITAL SUMMIT 2026 . Conceptul vizează puncte în care clienții își pot face singuri operațiuni uzuale, fără dependență de prezența unui angajat. „Am deschis deja cinci agenţii digitale şi urmează să deschidem şi altele. Sunt agenţii în care clienţii îşi pot face singuri operaţiunile, fără să mai depindă de prezenţa unui angajat.” Ce înseamnă „agențiile digitale” în modelul CEC Bank În aceste agenții, clienții pot realiza, în regim de autoservire, operațiuni precum: depuneri și retrageri de numerar; schimburi valutare; activarea sau solicitarea unor servicii noi. Podaru a mai spus că banca pregătește inclusiv introducerea unor „avataruri digitale” care să îi îndrume pe clienți în astfel de spații, în ideea de a reduce fricțiunile operaționale și timpii de așteptare. Digitalizarea, legată de modernizarea infrastructurii IT Pe lângă extinderea agențiilor digitale, CEC Bank lucrează la schimbarea sistemului de „core banking” (platforma centrală care gestionează conturi, plăți și produse), un proiect pe care îl descrie drept amplu și care implică modernizarea infrastructurii tehnologice. În paralel, banca schimbă și sistemele conexe, cu obiectivul de a simplifica procesele și de a dezvolta servicii digitale noi. În zona de distribuție online, banca are deja platforma CEC_IN, iar obiectivul declarat este ca, acolo unde legislația permite, produsele să poată fi oferite integral în format digital. Ca exemplu de limitare, Podaru a indicat creditele imobiliare, unde este încă necesară prezența la notar, dar a menționat că dezvoltarea serviciilor notariale electronice ar putea reduce pe viitor nevoia de interacțiune fizică, inclusiv cu banca. [...]

Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]

Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]