Știri

Știri din categoria Bănci
Băncile europene cer simplificarea reglementărilor pentru a debloca finanțarea necesară acoperirii unui deficit anual de investiții estimat la 1.400 miliarde de euro, pe fondul riscului ca Europa să rateze obiective economice majore, inclusiv tranziția energetică, potrivit Economedia.
Federația Bancară Europeană (EBF) avertizează că deficitul de investiții s-a adâncit, după ce estimarea a fost revizuită în creștere de la 800 miliarde de euro în 2024 și 1.200 miliarde de euro în 2025. Evaluarea se bazează pe o analiză a firmei de consultanță Oliver Wyman, realizată la solicitarea EBF.
EBF susține că nevoile de finanțare cresc în domenii precum energia, apărarea, digitalizarea și capacitatea industrială, iar în Europa băncile asigură aproximativ 65% din finanțarea către economia reală, semnificativ mai mult decât în SUA. În acest context, băncile reclamă că actualul cadru de reglementare constrânge creditarea și cer schimbări care să facă regulile „mai ușor de parcurs” și mai puțin împovărătoare.
În iulie ar urma să fie publicată o evaluare a Comisiei Europene privind competitivitatea sectorului bancar, iar propunerile legislative sunt așteptate, probabil, în 2027. Franța și Germania au cerut Comisiei să devanseze prezentarea unui „pachet ambițios de simplificare a serviciilor financiare”.
Între timp, autoritățile de reglementare au semnalat deja unele decizii:
În paralel, Reuters notează că unele țări, în special SUA, reduc reglementările și atenuează cerințele de capital pentru a sprijini creșterea.
EBF cere o „simplificare direcționată” și o coordonare mai bună între autoritățile de reglementare, menținând însă protecțiile introduse după criza financiară. Federația avansează și estimări privind potențialul de finanțare suplimentară:
Pe lângă simplificarea regulilor, EBF cere accelerarea întăririi piețelor de capital și finalizarea uniunii bancare, inclusiv introducerea unei scheme comune de garantare a depozitelor.
Recomandate
Comisia Europeană vrea să reducă barierele pentru fuziuni și activitate bancară transfrontalieră , într-un pachet de măsuri care urmărește să scoată sectorul din fragmentarea pe linii naționale și să-i crească capacitatea de finanțare a economiei, potrivit Economica . Miza este formarea unor bănci europene „cu forță și amploare” care să poată susține investițiile în inovare, tranziția curată și apărare, fără a slăbi stabilitatea financiară. De ce intervine Comisia: trei probleme care limitează creditarea și competitivitatea Executivul UE identifică trei blocaje principale care reduc capacitatea băncilor de a sprijini eficient economia: fragmentarea pe criterii naționale , care îngreunează extinderea și câștigurile de eficiență la nivel transfrontalier; transpunerea standardelor Basel III (set de reguli internaționale privind capitalul și riscurile bancare) care „nu reflectă întotdeauna” particularitățile pieței europene și ar trebui să funcționeze mai bine atât pentru bănci mari, cât și pentru cele mici; complexitatea și povara administrativă a cadrului de reglementare (inclusiv interacțiunea dintre reguli microprudențiale, macroprudențiale și de rezoluție, plus cerințe de raportare), pe care Comisia vrea să le simplifice. Ce măsuri sunt pe masă: capital mai mobil în UE și un nou mecanism pentru depozite Una dintre direcțiile centrale este eliminarea barierelor prudențiale și neprudențiale care frânează activitatea bancară transfrontalieră, astfel încât grupurile bancare să poată atinge dimensiuni comparabile cu rivalii globali. În acest cadru, grupurile transfrontaliere ar urma să poată folosi capitalul și lichiditatea mai eficient în interiorul UE , inclusiv prin redirecționarea fondurilor excedentare către zone unde pot fi „mai productive”, fără a afecta finanțarea economiilor locale, conform documentului citat. Pe zona de încredere și stabilitate, Comisia anunță intenția de a propune un mecanism comun de protecție a depozitelor , „mai simplu și mai eficace”, în cadrul uniunii bancare. Acesta ar urma să înlocuiască propunerea din 2015 privind sistemul european de asigurare a depozitelor și să se bazeze pe plasele de siguranță centrale și naționale existente, menționate ca fiind finanțate integral. Totodată, Comisia indică o monitorizare mai atentă a cadrului UE de combatere a spălării banilor și a regulilor de protecție a consumatorilor, precum și a aplicării lor la nivel național, cu efect așteptat de facilitare a serviciilor transfrontaliere. Recalibrarea Basel III și simplificarea regulilor: ce ar putea schimba pentru bănci UE își menține angajamentul față de standardele internaționale, dar vrea să le aplice ținând cont de „proporționalitate” și de specificul pieței europene. Printre măsurile menționate se află: reevaluarea modului de implementare a unor standarde internaționale care, în unele cazuri, pot limita capacitatea de creditare a băncilor din UE; posibile revizuiri ale unor norme prudențiale și de guvernanță corporativă pentru a reflecta mai bine diferențele de dimensiune, modele de afaceri și activități. Pe simplificare, Comisia indică reducerea complexității „inutile” și creșterea predictibilității cerințelor, inclusiv prin măsuri precum simplificarea „stivei de capital”, armonizarea amortizoarelor macroprudențiale, standardizarea cerințelor privind capitalul de rezoluție și ajustarea criteriilor pentru „instituțiile mici și cu un grad redus de complexitate”. Ce urmează Comisia prezintă direcțiile într-o „comunicare” care, potrivit instituției, este un pilon al strategiei privind uniunea economiilor și investițiilor. Președinta Comisiei Europene, Ursula von der Leyen, a legat pachetul de obiectivul de a menține fluxul de capital către economie: „Comunicarea de astăzi face un pas clar în această direcţie, recalibrând abordarea noastră faţă de risc şi permiţând creşterea economică şi inovarea, menţinând în acelaşi timp stabilitatea financiară.” [...]
BCE refuză să relaxeze cerințele de capital ale băncilor , susținând că nivelurile actuale sunt necesare pentru siguranța sistemului și nu limitează creditarea, potrivit Economedia , care citează Reuters via Agerpres. Mesajul vine în contextul în care industria bancară europeană cere o abordare mai permisivă, pe fondul tendințelor de dereglementare din alte jurisdicții. Băncile europene au solicitat BCE – care supervizează peste 100 dintre cele mai mari bănci din zona euro – să reducă cerințele de capital pentru a menține „condiții de concurență echitabile”, pe fondul retragerii unor măsuri introduse după criza financiară globală. De ce spune BCE că nu e nevoie de capital mai mic Claudia Buch , președintele Consiliului de supraveghere al BCE, a respins ideea că cerințele de capital ar afecta competitivitatea sau creditarea, afirmând că temerile nu sunt confirmate și că nivelurile mai ridicate introduse după criză nu au diminuat capacitatea băncilor de a acorda împrumuturi. Într-o audiere în Parlamentul European, Buch a susținut că nu există indicii că oferta de credite ar fi constrânsă de cerințele de capital și a invocat faptul că băncile ar avea o marjă de manevră suficient de mare încât să poată menține o rată de plată a dividendelor de 50%. Relaxare pe proceduri, nu pe capital: ce schimbă BCE în supraveghere Deși respinge reducerea nivelului capitalului, Buch a indicat că ar putea fi simplificat modul de calcul al cerințelor, iar numărul diferitelor „amortizoare” (straturi suplimentare de capital cerute pentru acoperirea riscurilor) ar putea fi redus. Separat, BCE a anunțat recent că va retrage o serie de recomandări și orientări pentru bănci și va atenua așteptările privind buna guvernanță, parțial ca răspuns la criticile industriei. Frank Elderson , membru al Comitetului executiv al BCE, a explicat într-o postare pe blog că obiectivul este ca îndrumările de supraveghere să rămână „clare, coerente și adaptate cerințelor” într-un mediu de risc mai complex. În acest cadru, BCE va renunța la aproximativ 40 de documente de supervizare considerate depășite, de la interzicerea dividendelor până la așteptări privind colectarea și raportarea datelor. Totodată, instituția va reduce cerințele legate de guvernanță și asumarea riscurilor, care vizează mecanisme interne precum remunerația, angajamentele de timp ale consiliilor de administrație și protecția avertizorilor de integritate. [...]
Rezervele valutare ale BNR au scăzut în iunie, pe fondul unor ieșiri mai mari decât intrările , ceea ce menține în prim-plan nevoia de finanțare externă și calendarul plăților de datorie publică din lunile următoare, potrivit Ziarul Financiar . La 30 iunie 2026, rezervele valutare ale Băncii Naționale a României au ajuns la 63,4 miliarde de euro, în scădere de la 64 miliarde de euro la final de mai. În același timp, rezervele internaționale totale (valute plus aur) s-au redus la 75,2 miliarde de euro, de la 77 miliarde de euro în luna precedentă. Ce a împins în jos rezervele în iunie În cursul lunii, intrările în conturile BNR au totalizat 4,02 miliarde de euro. Suma a inclus: modificarea rezervelor minime obligatorii (RMO) în valută ale băncilor; alimentarea conturilor Ministerului Finanțelor; o tranșă de aproximativ 2,25 miliarde de euro din împrumutul acordat de Comisia Europeană în cadrul PNRR . În paralel, ieșirile au fost de 4,58 miliarde de euro, reprezentând în principal: modificarea RMO; plăți de rate și dobânzi aferente datoriei publice denominate în valută. Aurul a rămas constant, dar evaluarea depinde de preț Rezerva de aur a rămas la 103,6 tone, fiind evaluată la 11,7 miliarde de euro la sfârșitul lunii iunie. În acest tablou, scăderea rezervelor internaționale totale a venit din componenta valutară, nu din cantitatea de aur. Ce urmează: plăți programate în iulie BNR indică faptul că în luna iulie sunt programate plăți în contul datoriei publice externe, directe sau garantate de Ministerul Finanțelor, de aproximativ 697 milioane de euro (aprox. 3,65 miliarde lei). Acest calendar rămâne relevant pentru dinamica rezervelor, în măsura în care nu este compensat de intrări noi în valută. [...]
Banca Transilvania extinde stimulentele pentru digitalizarea relației cu IMM-urile , oferind 24 de luni de gratuitate la o serie de servicii pentru firmele care își deschid contul de business prin aplicația BT Go , potrivit Banca Transilvania . Miza operațională este reducerea costurilor și a timpului de onboarding pentru companii, cu deschidere de cont complet digitală. Oferta se adresează companiilor noi în relația cu BT, IMM-urilor și microcompaniilor, indiferent dacă sunt nou înființate sau deja mature și indiferent de domeniul de activitate. Condiția este ca deschiderea contului să fie făcută în BT Go până la finalul acestui an. Ce include gratuitatea pe 24 de luni Pentru firmele eligibile, banca menționează 24 de luni fără costuri pentru o serie de servicii, între care: plăți; conturi; carduri; încasări nelimitate în rețeaua BT și în relația cu alte bănci; depuneri de numerar; „alte servicii” (fără detaliere completă în material). Detaliile comerciale ale pachetului sunt prezentate de bancă la pagina dedicată „acestei oferte”, disponibilă aici . Onboarding 100% digital: cont deschis în medie în 15 minute Deschiderea contului se face integral din aplicația BT Go , fără deplasare la bancă și pe baza cărții de identitate. Banca indică un timp mediu de parcurgere a pașilor de aproximativ 15 minute, cu un minim raportat de 6 minute, iar fluxul este disponibil non-stop (24/7). După deschiderea contului, aplicația include atât funcționalități de banking (plăți, schimb valutar, card, POS), cât și instrumente de administrare financiară, precum extrase în mai multe formate și emitere de facturi. Context: adopție ridicată în rândul clienților BT BT afirmă că peste 600.000 de companii își gestionează relația cu banca prin BT Go, iar aplicația ar fi folosită de 90% dintre firmele care lucrează cu banca. În plus, banca indică un rating de 4,7 în App Store și 4,8 în Google Play, precum și un NPS (indicator de satisfacție) de 82,6 din 100 pentru procesul de deschidere a contului. „Propunerea de 24 de luni gratuite pentru plăți și încasări arată încrederea noastră în posibilitățile BT Go de a servi antreprenorii și business-urile acestora.” — Tiberiu Moisă , Director General Adjunct MidCorporate & IMM, Banca Transilvania (profil: LinkedIn ) Din perspectiva firmelor, oferta reduce costul inițial al operațiunilor bancare și mută interacțiunea cu banca în zona de autoservire digitală, într-un interval de timp scurt, ceea ce poate conta în special pentru microcompanii și IMM-uri la început de drum. [...]
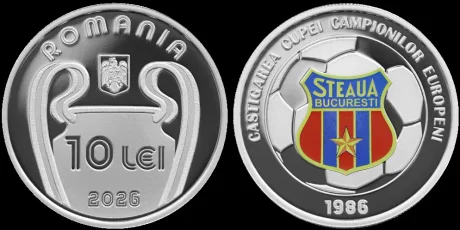
BNR scoate la vânzare o bancnotă de 100 de lei la 240 de lei , într-o emisiune numismatică ce mizează pe cererea de colecție și pe disponibilitatea publicului de a plăti un preț semnificativ peste valoarea nominală, potrivit Antena 3 . Banca Națională a României lansează în circuitul numismatic, începând din 14 septembrie, o bancnotă aniversară pentru colecționare, imprimată pe suport de polimer, cu tema „ Eugeniu Carada , întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Bancnota are dimensiuni identice cu cele ale bancnotei de circulație de 100 de lei și este realizată în tehnică mixtă (ofset și imprimare în relief), incluzând și o fereastră transparentă complexă, cu elemente de securitate. Preț și disponibilitate: cât costă și de unde se cumpără BNR a stabilit următoarele prețuri de vânzare (cu TVA inclus și materialele aferente): bancnota aniversară de 100 de lei: 240 de lei (include pliantul de prezentare); coala specială cu patru bancnote aniversare: 840 de lei (include certificatul de autenticitate). Vânzarea va începe din 15 septembrie 2026 și se va face prin sucursalele regionale ale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș . Tiraj limitat și statut: bancnotă de colecție, dar cu putere circulatorie Tirajul aprobat este de 16.000 de bancnote aniversare și 1.000 de coli speciale (fiecare cu câte patru bancnote). Bancnotele sunt introduse în pliante de prezentare (în română, engleză și franceză), iar colile speciale sunt însoțite de certificat de autenticitate, ambele fiind livrate într-un plic personalizat. BNR precizează că aceste bancnote aniversare „au putere circulatorie pe teritoriul României”, deși sunt emise pentru colecționare și sunt vândute la un preț mult peste valoarea nominală. [...]
Autoritățile ungare au deschis o anchetă penală la Eximbank, banca de stat pentru comerț internațional și investiții străine, într-un demers care poate avea efecte directe asupra guvernanței și controlului utilizării banilor publici în finanțări externe, potrivit HotNews , care citează Reuters. Poliția din Ungaria a anunțat că investighează patru cazuri legate de Eximbank, sub suspiciunea de abuz în serviciu și gestionare defectuoasă. Printre acestea se află și un împrumut de 1 miliard de euro acordat Macedoniei de Nord. Ancheta a fost declanșată după o plângere depusă luna trecută de Ministerul Economiei, în urma unui audit al băncii. Anchetatorii au preluat luni mii de pagini de documente interne ale Ministerului Economiei pentru a sprijini investigația, conform unui comunicat al poliției. Ce tranzacții sunt în vizor și ce a invocat guvernul Magyar În iulie, Ministerul Economiei a trimis poliției patru cazuri, inclusiv împrumutul către Macedonia de Nord, care ar fi avut o dobândă de 3,25% și o garanție integrală din partea statului. Premierul Peter Magyar a spus luna trecută că împrumutul ar fi putut deturna fonduri destinate sprijinirii companiilor ungare, pentru a consolida poziția unui aliat politic străin al lui Viktor Orban și pentru a aduce beneficii unor companii apropiate de fostul guvern. Un alt caz menționat de Magyar vizează un proiect de infrastructură din Africa, pentru care Eximbank și Banca de Dezvoltare a Ungariei ar fi oferit o garanție de finanțare de 126 de miliarde de forinți (398 de milioane de dolari, aprox. 1,8 miliarde lei). Context politic și reacții Ancheta se înscrie în agenda guvernului condus de Peter Magyar de a investiga presupuse acte de corupție din perioada administrației anterioare a lui Viktor Orban, care a negat acuzațiile, potrivit relatării Reuters. Eximbank a fost coordonată de Ministerul Afacerilor Externe până când responsabilitatea a fost transferată Ministerului Economiei în iunie 2022. Banca nu a răspuns imediat unei solicitări de comentarii, conform aceleiași surse. Notă de context: Eximbank din Ungaria nu are legătură cu banca omonimă din România, care și-a schimbat numele în Exim Banca Românească în 2022. [...]