Știri

Știri din categoria Plăți digitale
 $350.37+2.25%NKE
 $34.37+3.48%SHOP
 $165.95+9.44%TGT
 $150.92-3.11%EWA$28.23+0.05%EWC$57.95-0.97%EWU$45.92-0.16%
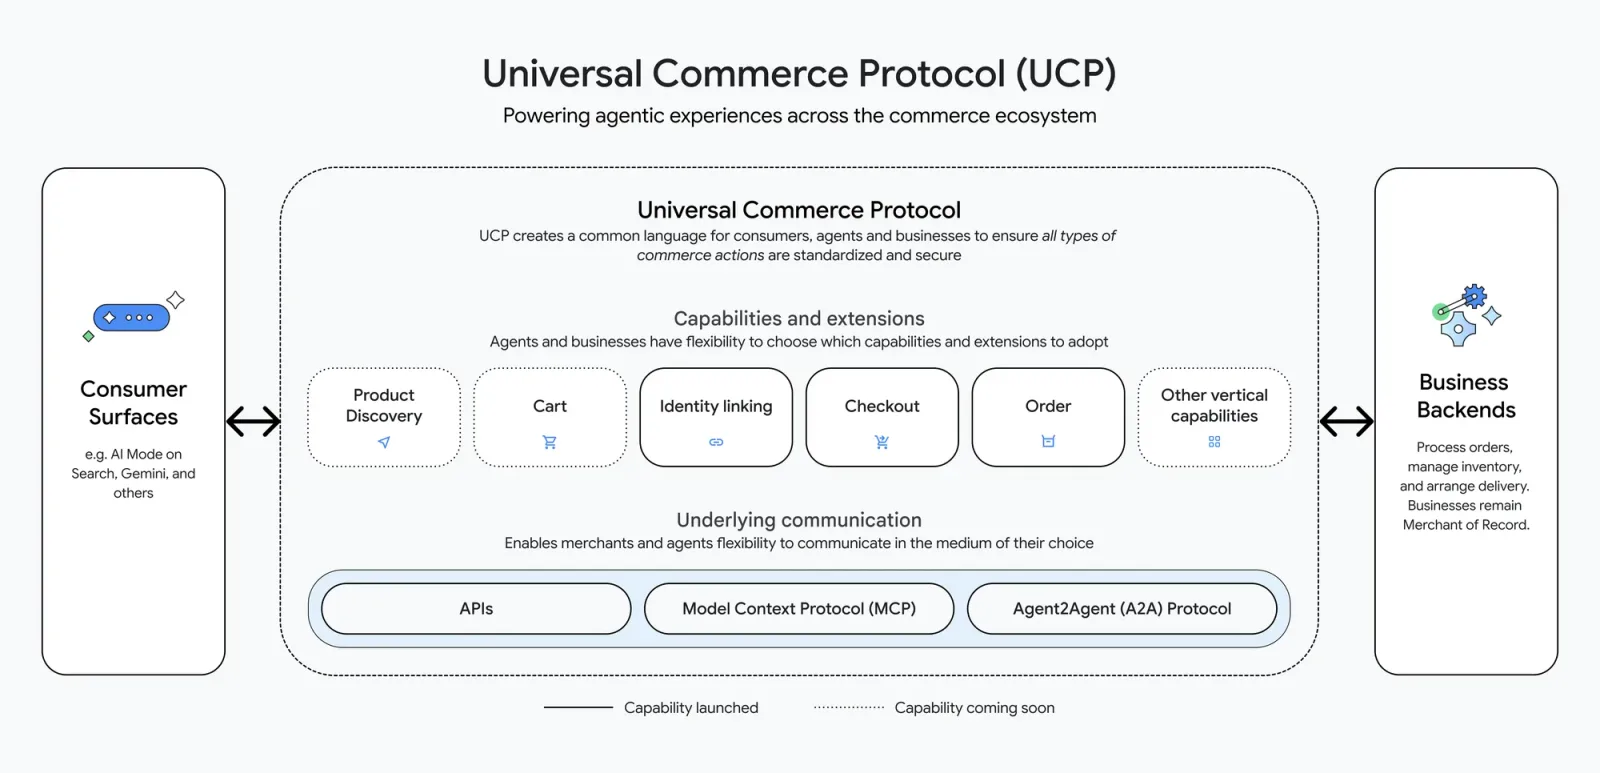
Google își extinde coșul de cumpărături și plățile „asistate de agenți” în Search și Gemini, cu un nou „Universal Cart” care promite să reducă fricțiunea la cumpărare și să mute mai mult din procesul de checkout în ecosistemul propriu, potrivit Google Blog. Pentru comercianți, miza este dublă: acces la un flux de cumpărare mai integrat în produsele Google și, în același timp, nevoia de a se adapta la protocoale noi (UCP și AP2) care standardizează interacțiunea dintre „agenți” (software care acționează în numele utilizatorului), plăți și retail.
Google descrie Universal Cart ca un „hub” de cumpărături care funcționează între comercianți și între servicii: utilizatorii pot adăuga produse în coș în timp ce navighează în Search, discută cu Gemini, urmăresc YouTube sau folosesc Gmail.
Funcțiile anunțate sunt orientate spre optimizarea deciziei de cumpărare și a momentului achiziției:
Google precizează că aceste funcții rulează pe modelele Gemini, iar „inteligența” coșului ar urma să crească pe măsură ce modelele se îmbunătățesc.
La finalizarea comenzii, Google spune că Universal Commerce Protocol (UCP) face checkout-ul „foarte fluid”: utilizatorul poate plăti cu Google Pay „în câteva atingeri” la o parte dintre branduri sau poate transfera produsele pe site-ul comerciantului pentru a încheia achiziția.
Printre comercianții menționați pentru funcții de checkout selectate se numără Nike, Sephora, Target, Ulta Beauty, Walmart, Wayfair și comercianți Shopify precum Fenty și Steve Madden. Un detaliu important pentru structurarea responsabilităților comerciale și fiscale: „brandul rămâne merchant of record”, adică vânzătorul oficial în tranzacție rămâne comerciantul, nu Google.
Universal Cart „începe să fie disponibil” în SUA în această vară, inițial în Search și aplicația Gemini, urmând ca YouTube și Gmail să fie adăugate ulterior.
Separat, Google anunță extinderea experienței de checkout bazate pe UCP în Canada și Australia „în lunile următoare”, iar ulterior în Marea Britanie. UCP ar urma să ajungă și pe YouTube în SUA și să se extindă către alte verticale, începând cu rezervări hoteliere și livrări locale de mâncare.
Pentru plăți inițiate de agenți (software care poate cumpăra în numele utilizatorului), Google introduce Agent Payments Protocol (AP2), prezentat ca un set de reguli și mecanisme care permit stabilirea de „garduri de protecție” (limite) pentru tranzacții: utilizatorul ar seta brandurile/produsele și bugetul, iar agentul ar cumpăra doar când criteriile sunt îndeplinite.
Google susține că AP2 creează o legătură „transparentă și verificabilă” între utilizator, comerciant și procesatorul de plăți și folosește tehnologii de protecție a confidențialității. Compania menționează și existența unor „mandate digitale” rezistente la modificări, care ar lăsa o urmă permanentă utilă inclusiv la retururi, când ambele părți ar consulta aceeași înregistrare.
AP2 ar urma să fie introdus în produse Google „în lunile următoare”, începând cu Gemini Spark.
Pachetul Universal Cart + UCP + AP2 indică direcția Google de a integra mai strâns descoperirea produselor, optimizarea prețului și plata într-un flux unic, asistat de „agenți”. Pentru retaileri și platforme, asta poate însemna conversii mai bune din traficul Google, dar și o dependență mai mare de standarde și infrastructură controlate (sau co-dezvoltate) de Google, pe măsură ce checkout-ul și decizia de cumpărare se mută tot mai mult „în interiorul” produselor sale.
Recomandate
Google extinde controlul parental în plăți digitale , permițând părinților din SUA să trimită bani direct copiilor printr-un sold dedicat în Google Wallet, potrivit Google Blog . Funcția vizează copiii și adolescenții sub 18 ani și se bazează pe administrarea prin Family Link , într-un context în care plățile fără numerar devin tot mai frecvente. Noua opțiune le permite părinților să configureze un „balanț” (sold) securizat în Google Wallet pentru copil, iar acesta poate plăti în magazine cu Google Pay prin dispozitive Android sau Wear OS compatibile NFC (tehnologie de comunicare pe distanță scurtă, folosită pentru plăți contactless). Ce se schimbă operațional pentru familii Controlul rămâne la părinte, care poate gestiona soldul și activitatea copilului prin Family Link . Concret, părinții pot: transfera bani direct din propriul cont către soldul copilului; seta limite de cheltuieli; urmări tranzacțiile în timp real; bloca sau debloca instant soldul, dacă este nevoie. Google spune că „în curând” va adăuga și posibilitatea de a programa plăți automate regulate, dar nu oferă un calendar. De ce contează: acces la plăți fără cont bancar Din perspectiva utilizării, funcția oferă copiilor o formă de autonomie la plată fără a fi necesară deschiderea unui cont bancar, în timp ce părinții păstrează controlul asupra cheltuielilor. Detalii suplimentare despre instrument sunt disponibile în pagina de suport pentru noul instrument Google Wallet , iar Google indică și existența unor funcții pentru familii deja disponibile în ecosistem. Funcția este anunțată explicit pentru SUA; sursa nu menționează disponibilitatea în România sau în alte piețe. [...]

Google elimină plățile AdSense prin cec în euro, obligând publisherii să treacă la alte metode de încasare. Potrivit Search Engine Roundtable , Google va opri suportul pentru plățile prin cec denominate în euro începând cu 7 august 2026, o schimbare cu impact operațional direct pentru editorii și creatorii care încă folosesc acest canal de plată. Decizia este comunicată de Google ca notă într-un document de suport, unde compania precizează că, de la data menționată, „nu va mai suporta plăți prin cec denominate în euro”. În același mesaj, Google adaugă că plățile prin cec denominate în dolari americani rămân disponibile pentru cei care le folosesc. Ce se schimbă pentru publisheri Pentru conturile AdSense care încasau prin cec în euro, schimbarea înseamnă, practic, necesitatea de a selecta o altă metodă de plată pentru a evita întreruperi la încasarea veniturilor. Publicația notează că cei afectați trebuie să își actualizeze opțiunile de plată. Contextul anunțului Materialul menționează și o discuție pe X (fostul Twitter) pe această temă, fără a oferi detalii suplimentare despre alternativele recomandate sau despre motivul retragerii suportului pentru cecurile în euro. În lipsa unor explicații în sursă, nu este clar dacă măsura ține de costuri, de procesare sau de o simplificare a infrastructurii de plăți. [...]
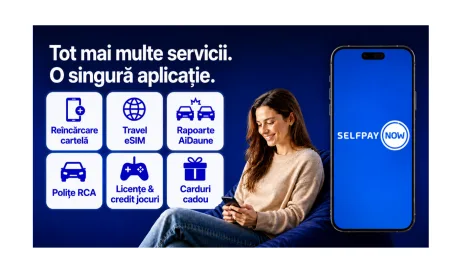
SelfPay își extinde agresiv oferta din aplicația SelfPay Now , mizând pe integrarea Apple Pay și Google Pay pentru a muta mai multe plăți recurente și achiziții digitale într-un singur „super-app”. Potrivit HotNews , compania anunță cea mai amplă extindere de până acum a portofoliului de servicii din aplicație, cu intrări în zone precum conectivitate mobilă, asigurări și conținut digital. Integrarea Apple Pay și Google Pay este prezentată ca o simplificare operațională a plății în aplicație: utilizatorii pot achita serviciile noi folosind orice card bancar înrolat în cele două portofele digitale, printr-un flux de plată „rapid, intuitiv și securizat”, conform informațiilor din articol. Ce servicii noi intră în SelfPay Now Extinderea vizează mai multe categorii, cu accent pe servicii cu utilizare frecventă: reîncărcare cartelă pentru principalii operatori de telefonie mobilă; Travel eSIM, pentru pachete de date mobile locale și internaționale; polițe RCA de la mai multe companii de asigurare, direct în aplicație; rapoarte auto (evaluare, ITP și istoric autovehicul) prin AiDaune; carduri cadou pentru platforme precum Netflix, Amazon și iTunes; licențe de jocuri și credite pentru platforme precum Xbox, Steam și Origin. Acestea se adaugă unui portofoliu existent care include, între altele, plata facturilor, taxelor și impozitelor, transferuri instant și gratuite între utilizatori, depuneri instant de numerar pe carduri bancare prin Stațiile de Plată SelfPay, precum și servicii auto (rovinietă, vinietă Bulgaria, taxa de pod Fetești, „Garajul Meu”) și carduri de loialitate. Dimensiunea rețelei și miza „super-app”-ului SelfPay Now are „peste 1 milion de utilizatori” și „mai mult de 200 de servicii disponibile în aplicație”, iar ecosistemul SelfPay include „peste 14.000 de Stații de Plată” în „peste 3.000 de localități”. În total, compania indică „peste 300 de servicii”, dintre care peste 200 în aplicație. În declarația citată de HotNews, CEO-ul SelfPay, Adrian Badea, pune extinderea pe seama schimbării comportamentului de utilizare: utilizatorii ar prefera să rezolve cât mai multe activități „dintr-un singur loc”, fără a folosi aplicații diferite pentru fiecare nevoie. Materialul este marcat ca „Articol susținut de SelfPay”. [...]
CEC Bank adaugă plăți instant prin apropierea telefoanelor (NFC) în RoPay , o extindere care simplifică transferurile „din cont în cont” și poate accelera utilizarea plăților digitale în lei, potrivit Ziarul Financiar . Noua funcționalitate este implementată în aplicația de mobile banking CEC app și permite inițierea plăților fără introducerea manuală a datelor bancare și fără scanarea unui cod QR. Practic, clientul poate iniția plata prin apropierea de telefonul beneficiarului sau de POS-ul unui comerciant înrolat în RoPay, apoi autorizează tranzacția din aplicație. Cum funcționează și ce limitări are Soluția se bazează pe NFC (Near Field Communication – tehnologie de comunicare pe distanță foarte scurtă, folosită și la plățile contactless). Fluxul descris este: apropierea dispozitivelor, preluarea automată a informațiilor necesare inițierii tranzacției și confirmarea în aplicația bancară, cu transfer instant, direct din cont în cont. Disponibilitatea este, deocamdată, limitată la dispozitive mobile cu sistem de operare Android. De ce contează: infrastructură națională și costuri operaționale În contextul RoPay, extinderea către plăți contactless prin NFC se adaugă opțiunilor deja existente (plăți pe bază de cod QR sau număr de telefon). Răzvan Faer, șef departament dezvoltare TRANSFOND , leagă această evoluție de maturizarea infrastructurii locale de plăți și de potențialul de a reduce costurile operaționale la nivelul economiei, accelerând migrarea către un ecosistem „cashless” (fără numerar). Context: ce este RoPay și cine îl operează RoPay este serviciul național de plăți instant dezvoltat de TRANSFOND, care permite transferul de bani în lei între conturi bancare. TRANSFOND este administratorul și operatorul Casei de Compensare Automată a plăților comerciale interbancare de retail; acționarul principal este BNR, iar restul acționariatului este format din 16 bănci comerciale active în România. CEC Bank, fondată în 1864, are „cea mai extinsă rețea națională”, cu peste 1.000 de sucursale și unități teritoriale, conform informațiilor din articol. [...]
Autorizarea BNR extinde aria de servicii a NETOPIA către transferuri fără cont , o mișcare care poate schimba practic modul în care procesatorul își construiește oferta pentru comercianți și integrarea cu infrastructura bancară, potrivit Ziarul Financiar . NETOPIA Payments a primit autorizarea Băncii Naționale a României pentru extinderea licenței de instituție de plată cu serviciul de remitere de bani, începând cu 1 septembrie. Concret, compania poate adăuga acest tip de serviciu activităților pentru care este autorizată de banca centrală. Remiterea de bani înseamnă că instituția va putea prelua bani de la un plătitor pentru a-i transfera unui beneficiar fără să fie necesară deschiderea unui cont de plăți pe numele plătitorului sau al beneficiarului la NETOPIA. Ce urmează operațional: implementare etapizată și produse noi Compania spune că urmează să operaționalizeze activitățile nou licențiate și să dezvolte produse și servicii de plată noi. Implementarea este planificată etapizat, pe măsură ce infrastructura tehnică și operațională este finalizată și aprobată. În paralel, NETOPIA pregătește extinderea metodelor de plată acceptate prin integrarea soluțiilor „din cont în cont” (account-to-account/A2A), inclusiv RoPay , sistem care permite efectuarea plăților direct dintr-un cont bancar în altul. Ținta pe termen mediu: platformă integrată pentru comercianți Pe termen mediu, compania vizează o platformă de tip „one-stop-shop”, care să includă într-un singur loc mai multe metode de plată, colectarea fondurilor, reconcilierea automată a tranzacțiilor și servicii financiare complementare. NETOPIA vrea, de asemenea, să extindă opțiunile de finanțare oferite comercianților prin intermediul partenerilor, inclusiv prin produse de tip „merchant cash advance” (finanțare pe termen scurt, de regulă rambursată din încasări). „Prin noile soluţii de embedded finance şi viitoarea platformă integrată, le vom oferi comercianţilor nu doar tehnologie de plată, ci instrumente reale de scalare, optimizare a fluxului de numerar şi eficientizare operaţională.” Dimensiunea operațiunilor și contextul de acționariat NETOPIA procesează anual un volum de peste 10 miliarde de lei și lucrează cu un ecosistem de peste 25.000 de comercianți. Compania spune că își continuă investițiile în tehnologie, cu accent pe securitatea tranzacțiilor, automatizarea proceselor de conformitate și raportare, integrarea cu infrastructura bancară și dezvoltarea sistemelor de prevenire a fraudei. NETOPIA Payments este o companie românească specializată în servicii de plată și soluții financiare pentru comercianți. Participația majoritară în Grupul NETOPIA a fost preluată în 2023 de Innova Capital , tranzacție finanțată parțial de Fondul European de Investiții, prin InvestEU, și de Uniunea Europeană, prin NextGenerationEU, cu sprijinul Guvernului României prin PNRR. [...]
Toate băncile ar urma să fie obligate să permită retrageri „la leu” de la ATM și pentru clienții altor bănci , nu doar pe sume prestabilite, potrivit unui proiect legislativ analizat de Profit . Miza este una operațională și de protecție a utilizatorilor: interfața unor bancomate limitează acum retragerile interbancare la câteva opțiuni fixe, deși operațiunea ar fi posibilă tehnic. Inițiatorii proiectului susțin că, în practică, utilizatorii cardurilor emise de alți prestatori de servicii de plată decât operatorul ATM-ului sunt adesea obligați să aleagă doar dintre valori prestabilite, fără posibilitatea de a introduce o sumă personalizată. Această limitare ar ține, „de regulă”, de configurația interfeței pentru anumite categorii de carduri, nu de o imposibilitate tehnică. Argumentul central este că restricția poate împinge utilizatorii să retragă mai mult numerar decât au nevoie, în condițiile în care, în multe cazuri, retragerile de la ATM-uri ale altor bănci presupun comisioane. Inițiatorii mai arată că există situații în care funcționalitatea de sumă personalizată este disponibilă pentru clienții băncii care operează ATM-ul, dar nu și pentru utilizatorii altor carduri. Ce prevede proiectul și cine ar beneficia Proiectul introduce obligația ca operatorii de ATM-uri să ofere opțiunea de introducere a unei sume personalizate la retragerea de numerar, pentru toți utilizatorii, indiferent de emitentul cardului, cu anumite limite operaționale. Pe scurt, prevederile includ: obligația de a permite introducerea unei sume personalizate la retragere; aplicarea obligației pentru toți utilizatorii cardurilor emise de prestatori autorizați să desfășoare activitate pe teritoriul României, indiferent de emitent; menținerea opțiunilor de „retragere rapidă” (sume prestabilite), dar fără ca acestea să înlocuiască opțiunea de sumă personalizată; aplicarea în limitele numerarului disponibil în ATM, ale structurii bancnotelor și ale limitelor tehnice și de securitate. BNR și Guvernul: susținere, dar cu observații de aplicare BNR a transmis Parlamentului, într-o scrisoare văzută de Profit, că măsura ar putea crește accesul la numerar, mai ales în mediul rural și în zonele mai puțin dezvoltate, unde numărul bancomatelor este redus. Totuși, banca centrală cere clarificări, inclusiv dacă obligația se aplică și prestatorilor autorizați în alte state membre UE care operează în România în baza cadrului legal existent, și atrage atenția asupra faptului că textul se referă la „utilizatori”, nu doar la consumatori, în timp ce sancțiunile sunt construite exclusiv pe relația cu consumatorii. Sub rezerva acestor observații, BNR arată că „nu se opune” inițiativei. Guvernul, într-un document văzut de Profit, spune că susține adoptarea inițiativei, dar recomandă, între altele, clarificarea sferei de aplicare (de exemplu, dacă se aplică tuturor operațiunilor indiferent de schema de card, moneda contului sau a retragerii, comisioane, conversie valutară ori limitele contractuale ale emitentului). Executivul mai cere o formulare mai precisă privind „limitele tehnice și de securitate”, avertizând că, fără criterii minime, acestea ar putea fi invocate arbitrar, iar sancțiunile aplicate neunitar. Guvernul mai ridică și problema dacă termenul de 90 de zile este suficient pentru adaptarea infrastructurii. Sancțiuni și impact pentru operatorii de ATM Proiectul include încălcarea obligației în regimul contravențional existent din legislația serviciilor de plată: amenda propusă este între 50.000 lei și 100.000 lei , în situația în care sunt afectate sau pot fi afectate interesele consumatorilor. Inițiatorii apreciază că impactul financiar asupra operatorilor de ATM ar fi redus, fiind vorba în principal de actualizări software și ale interfețelor terminalelor, fără investiții semnificative în infrastructura fizică. [...]

