Știri

Știri din categoria Plăți digitale
UE împinge euro digital spre legislație până la final de 2026, iar miza pentru bănci și comercianți este obligația de acceptare – un statut de „monedă legală” care ar putea schimba regulile concurenței în plățile de retail, potrivit Antena 3.
Euro digital este descris ca „numerar electronic” susținut de Banca Centrală Europeană (BCE), gândit să funcționeze alături de bancnote și serviciile băncilor comerciale. Propunerea Comisiei Europene prevede un „portofel digital” (aplicație pentru păstrarea și folosirea banilor), cu o limită de cheltuieli încă nestabilită, utilizabil atât online, cât și offline, iar tranzacțiile ar urma să fie concepute ca netrazabile.
Dacă legislația este adoptată înainte de sfârșitul lui 2026, euro digital ar putea deveni disponibil pentru plăți cu amănuntul până în 2029.
În centrul disputei este ideea ca euro digital să aibă statut de monedă legală, ceea ce ar obliga comercianții să îl accepte, similar numerarului. O parte a industriei bancare și a unor jucători privați avertizează că o astfel de obligație ar „denatura concurența”, în timp ce susținătorii proiectului spun că fără acest statut euro digital nu ar atinge „masa critică” de utilizare.
În paralel, proiectul are și o miză de suveranitate în infrastructura de plăți: Visa și Mastercard (ambele companii americane) reprezintă 61% din plățile cu cardul în zona euro și aproape toate tranzacțiile transfrontaliere, conform datelor BCE citate în material.
Opoziția băncilor comerciale s-a intensificat pe măsură ce dosarul avansează. Daniel Baal, președintele Federației Bancare Franceze, a criticat direct proiectul:
„Euro digital pentru retail, așa cum este conceput în prezent, perturbă acest echilibru transformând banii băncii centrale într-un concurent direct al banilor băncilor comerciale”.
Și Wero, o platformă europeană de plăți susținută de bănci importante, se declară precaută. Directorul general Martina Weimert a acceptat utilitatea plăților offline, dar a avertizat că obligația de acceptare ar crea o „denaturare a concurenței”.
Pe lângă bănci, materialul notează îngrijorări din zona protecției vieții private și a activiștilor pentru descentralizare, care se tem că o monedă digitală emisă de stat ar putea crește vizibilitatea guvernelor asupra cheltuielilor cetățenilor și ar putea permite restricții. Plafonarea deținerilor individuale, aflată în plan, nu ar fi calmat aceste temeri.
Dosarul este coordonat în Parlamentul European de europarlamentarul spaniol Fernando Navarrete Rojas (PPE), descris ca având o preferință pentru soluții din sectorul privat. Potrivit materialului, el a numit statutul de monedă legală o „armă atomică” și a avertizat:
„Chiar dacă (euro digital) nu este bun, ești obligat să-l folosești”.
Conform mai multor persoane familiarizate cu negocierile, citate în articol, Navarrete ar fi încercat să încetinească procesul și ar fi susținut limitarea euro digital la utilizarea offline, pentru a reduce concurența cu soluțiile private. Această poziție „doar offline” a fost însă eliminată din text, potrivit materialului.
Negocierile sunt în desfășurare. Un vot în plen, programat inițial pentru luna mai, a fost amânat. Comisia parlamentară ar urma să voteze la sfârșitul lunii iunie, iar apoi să urmeze votul în plen.
După acordul Parlamentului, ar începe negocierile interinstituționale între statele membre, Parlament și Comisie, cu adoptarea finală a legislației prevăzută pentru sfârșitul anului 2026.
Recomandate
Aprobarea euro digital în Parlamentul European deschide o miză de reglementare cu efect direct asupra băncilor , care avertizează că noua monedă ar putea accelera retragerile de depozite în perioade de stres și ar impune investiții tehnologice fără un câștig imediat, potrivit Economica . Euro digital este descris ca o versiune electronică a monedei euro, emisă de Banca Centrală Europeană (BCE) și garantată „în același mod” ca numerarul, cu utilizare pentru plăți în magazine, online și între persoane, fără costuri suplimentare pentru utilizatori. Proiectul vizează și reducerea dependenței zonei euro de rețelele americane de procesare a plăților, precum Visa și Mastercard, printr-un instrument pan-european. Cum ar urma să funcționeze și ce schimbă pentru utilizatori Conform proiectului prezentat, accesul la euro digital ar urma să se facă printr-un cont dedicat sau un portofel digital, oferit gratuit de banca utilizatorului sau de un alt intermediar. Cu acesta, plățile ar putea fi făcute: în magazine, online și „în persoană”; între persoane fizice; online și offline, inclusiv fără conexiune la internet. În proiectul de regulament citat în material, euro digital este prezentat ca o opțiune suplimentară, care „completează, nu înlocuiește” numerarul. De ce se tem băncile: risc de retrageri și costuri mari de implementare Opoziția cea mai consistentă vine din zona băncilor comerciale, care invocă riscul ca, în timpul unei crize, populația să își mute economiile din depozite în portofele de euro digital, ceea ce ar putea lăsa băncile fără lichiditate. Materialul citează simulări ale BCE: dacă limita deținerilor este stabilită la 3.000 de euro (aprox. 15.000 lei) de persoană, deponenții ar putea retrage până la 699 de miliarde de euro (aprox. 3.495 miliarde lei) din băncile zonei euro. Aceasta ar reprezenta 8,2% din depozitele de retail la vedere, cu un impact mai mare asupra creditorilor mici și a băncilor de retail. Pe lângă riscul de lichiditate, băncile reclamă și costuri ridicate pentru adaptarea infrastructurii tehnologice, fără un profit direct garantat. În același timp, criticii susțin că publicul are deja acces la plăți digitale rapide și ieftine (carduri, aplicații, transferuri instant), iar valoarea adăugată a euro digital nu este evidentă. Limite propuse și critică politică: plafon, fără dobândă, restricții pentru companii În dezbaterea politică, o parte dintre adversari invocă limitări care ar reduce atractivitatea instrumentului: plafon de 3.000 de euro (aprox. 15.000 lei) în cont, imposibilitatea de a câștiga dobândă, iar companiile nu ar putea păstra banii mai mult de 24 de ore, potrivit materialului. Ce arată o cercetare Bocconi–Revolut despre preferințele europenilor Economica menționează o cercetare realizată de Școala de Management SDA Bocconi și Revolut pe 2,3 milioane de persoane din 27 de țări, care a evaluat trei scenarii propuse de BCE: modelul euro digital, „Digital Cash” și „Euro Token”. În această cercetare, „Euro Token” (bazat pe blockchain public, emis de BCE) a ieșit câștigător, iar respondenții au arătat o preferință mai mare pentru „numerarul digital” și „tokenul euro” pe indicatori precum utilitatea percepută, ușurința de utilizare, încrederea și intenția de adoptare. Studiul mai indică faptul că, deși majoritatea participanților ar utiliza euro digital, acesta a avut și cea mai mare rată de respingere dintre cele trei opțiuni, ceea ce sugerează că designul final și compatibilitatea cu obiceiurile existente vor conta decisiv pentru adoptare. Ce urmează, pe scurt Aprobarea în comisiile Parlamentului European este un pas legislativ important, dar materialul arată că proiectul rămâne contestat pe două fronturi: stabilitatea sistemului bancar (prin posibile retrageri accelerate) și costurile de implementare pentru sectorul privat. În lipsa unor detalii finale despre arhitectura și limitele euro digital, amploarea impactului rămâne, deocamdată, condiționată de forma finală a regulamentului și de modul în care BCE va încerca să evite destabilizarea intermedierii bancare. [...]
BCE accelerează proiectul euro digital printr-un pilot cu 36 de bănci și furnizori, cu miză directă pe reducerea dependenței UE de rețelele de plăți din SUA , iar pe lista participanților apar nume precum Revolut , UniCredit și Deutsche Bank, potrivit Economica . Faza pilot ar urma să înceapă în a doua jumătate a anului 2027 și să dureze 12 luni. În această etapă, Banca Centrală Europeană (BCE) va testa atât funcționalitatea tehnică, cât și procesele operaționale ale unui euro digital, iar rezultatele vor fi folosite și pentru îmbunătățirea experienței utilizatorului. Ce înseamnă selecția celor 36 de participanți Peste 50 de companii au aplicat pentru a intra în pilot, iar BCE a selectat 36 de firme. Printre acestea se regăsesc: bănci mari, precum Deutsche Bank și UniCredit; bănci digitale cu creștere rapidă, precum Revolut. Companiile implicate provin din 16 dintre cele 21 de state membre ale zonei euro, ceea ce indică o acoperire geografică largă, dar nu completă, în interiorul uniunii monetare. De ce contează: presiune de reglementare și calendar condiționat Unul dintre motivele invocate pentru euro digital este reducerea dependenței blocului comunitar de furnizorii de plăți cu sediul în SUA. BCE lucrează de mai mulți ani la proiect și speră să lanseze prima emisiune de euro digital în 2029, însă acest calendar depinde de adoptarea legislației necesare până la sfârșitul acestui an, conform informațiilor transmise de Agerpres. La nivel politic, la finalul anului trecut, cele 27 de guverne ale UE au convenit că își doresc un euro digital utilizabil „oricând, oriunde”, inclusiv offline, adică fără conexiune la internet. Cum ar urma să fie folosit euro digital Conform descrierii din material, euro digital ar fi o versiune electronică a monedei euro, care ar putea fi utilizată similar numerarului: la plăți în magazine, la plăți online, între persoane fizice, fără costuri suplimentare pentru utilizatori. [...]
Euro digital ar putea reduce comisioanele la plăți și ar schimba echilibrul dintre bănci și rețelele private , dacă proiectul va trece de negocierile finale și va fi implementat la nivelul zonei euro, potrivit Mediafax . Inițiativa este în fază legislativă, după ce Parlamentul European a acordat o primă aprobare, iar Consiliul UE își exprimase deja acordul în decembrie, conform Il Post. Ce se schimbă pentru utilizatori și comercianți În forma discutată, euro digital ar avea statut de mijloc legal de plată și ar trebui acceptat în toate statele din zona euro. Utilizatorii ar folosi o aplicație de tip „portofel digital”, pentru: plăți în magazine; plăți pe platforme de comerț online; transferuri de bani între persoane. Diferența operațională majoră față de plățile cu cardul este legată de costuri: utilizatorii nu ar plăti comisioane pentru folosirea euro digital, iar pentru comercianți comisioanele ar urma să fie limitate și reglementate prin lege, cu obiectivul de a reduce costurile percepute în prezent de rețelele private de plăți. Același sistem ar urma să funcționeze în toate statele din zona euro, inclusiv pentru plățile transfrontaliere. Miza economică: dependența de rețelele private și presiunea pe veniturile băncilor Susținătorii proiectului argumentează că euro digital ar putea extinde accesul la plăți electronice și pentru persoane fără cont bancar, prin posibilitatea de a încărca numerar în portofelul digital, inclusiv prin intermediul oficiilor poștale. Un alt argument este reducerea dependenței Europei de sistemele de plată dezvoltate de companii americane, precum Visa, Mastercard, American Express sau PayPal. În același timp, sectorul bancar privește cu rezerve proiectul: o parte dintre plățile care trec acum prin infrastructura bancară ar putea migra către euro digital, ceea ce ar diminua veniturile din comisioane. În plus, există riscul ca un număr mare de clienți să își mute economiile din conturile bancare în portofele digitale, ceea ce ar putea pune presiune pe sistemul financiar. Ce limite ar putea avea euro digital și de ce Pentru a reduce riscul de migrare masivă a economiilor din bănci, proiectul prevede: un plafon pentru sumele care pot fi păstrate într-un portofel de euro digital; sumele din portofel nu ar urma să fie remunerate prin dobândă. Reprezentanții BCE au indicat că limita ar putea fi între 3.000 și 4.000 de euro (aprox. 15.000–20.000 lei), conform materialului. Numerar, confidențialitate și calendar: ce rămâne incert O parte dintre critici susțin că euro digital ar putea înlocui treptat numerarul, însă BCE afirmă că ar fi doar o alternativă, iar bancnotele și monedele ar rămâne în circulație. Contextul este că utilizarea numerarului este deja în scădere: între 2016 și 2024, ponderea tranzacțiilor în numerar a coborât de la peste 79% la 52%. În Italia, numerarul este folosit încă în aproximativ 61% dintre tranzacții, ceea ce contribuie la scepticismul politic față de proiect. Pe tema supravegherii plăților, BCE respinge interpretarea și susține că sistemul ar fi proiectat să funcționeze și fără conexiune la internet, pentru un nivel de confidențialitate apropiat de cel al numerarului. Calendarul rămâne nesigur: regulamentul urmează să fie dezbătut în plenul Parlamentului European, iar dacă negocierile finale dintre Parlament și Consiliu se încheie cu succes până la finalul lui 2026, euro digital ar putea intra în circulație din 2029, potrivit informațiilor citate. [...]
Autorizarea BNR extinde aria de servicii a NETOPIA către transferuri fără cont , o mișcare care poate schimba practic modul în care procesatorul își construiește oferta pentru comercianți și integrarea cu infrastructura bancară, potrivit Ziarul Financiar . NETOPIA Payments a primit autorizarea Băncii Naționale a României pentru extinderea licenței de instituție de plată cu serviciul de remitere de bani, începând cu 1 septembrie. Concret, compania poate adăuga acest tip de serviciu activităților pentru care este autorizată de banca centrală. Remiterea de bani înseamnă că instituția va putea prelua bani de la un plătitor pentru a-i transfera unui beneficiar fără să fie necesară deschiderea unui cont de plăți pe numele plătitorului sau al beneficiarului la NETOPIA. Ce urmează operațional: implementare etapizată și produse noi Compania spune că urmează să operaționalizeze activitățile nou licențiate și să dezvolte produse și servicii de plată noi. Implementarea este planificată etapizat, pe măsură ce infrastructura tehnică și operațională este finalizată și aprobată. În paralel, NETOPIA pregătește extinderea metodelor de plată acceptate prin integrarea soluțiilor „din cont în cont” (account-to-account/A2A), inclusiv RoPay , sistem care permite efectuarea plăților direct dintr-un cont bancar în altul. Ținta pe termen mediu: platformă integrată pentru comercianți Pe termen mediu, compania vizează o platformă de tip „one-stop-shop”, care să includă într-un singur loc mai multe metode de plată, colectarea fondurilor, reconcilierea automată a tranzacțiilor și servicii financiare complementare. NETOPIA vrea, de asemenea, să extindă opțiunile de finanțare oferite comercianților prin intermediul partenerilor, inclusiv prin produse de tip „merchant cash advance” (finanțare pe termen scurt, de regulă rambursată din încasări). „Prin noile soluţii de embedded finance şi viitoarea platformă integrată, le vom oferi comercianţilor nu doar tehnologie de plată, ci instrumente reale de scalare, optimizare a fluxului de numerar şi eficientizare operaţională.” Dimensiunea operațiunilor și contextul de acționariat NETOPIA procesează anual un volum de peste 10 miliarde de lei și lucrează cu un ecosistem de peste 25.000 de comercianți. Compania spune că își continuă investițiile în tehnologie, cu accent pe securitatea tranzacțiilor, automatizarea proceselor de conformitate și raportare, integrarea cu infrastructura bancară și dezvoltarea sistemelor de prevenire a fraudei. NETOPIA Payments este o companie românească specializată în servicii de plată și soluții financiare pentru comercianți. Participația majoritară în Grupul NETOPIA a fost preluată în 2023 de Innova Capital , tranzacție finanțată parțial de Fondul European de Investiții, prin InvestEU, și de Uniunea Europeană, prin NextGenerationEU, cu sprijinul Guvernului României prin PNRR. [...]
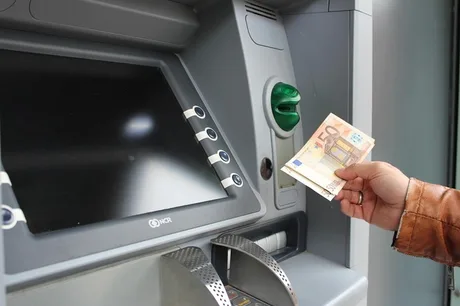
Toate băncile ar urma să fie obligate să permită retrageri „la leu” de la ATM și pentru clienții altor bănci , nu doar pe sume prestabilite, potrivit unui proiect legislativ analizat de Profit . Miza este una operațională și de protecție a utilizatorilor: interfața unor bancomate limitează acum retragerile interbancare la câteva opțiuni fixe, deși operațiunea ar fi posibilă tehnic. Inițiatorii proiectului susțin că, în practică, utilizatorii cardurilor emise de alți prestatori de servicii de plată decât operatorul ATM-ului sunt adesea obligați să aleagă doar dintre valori prestabilite, fără posibilitatea de a introduce o sumă personalizată. Această limitare ar ține, „de regulă”, de configurația interfeței pentru anumite categorii de carduri, nu de o imposibilitate tehnică. Argumentul central este că restricția poate împinge utilizatorii să retragă mai mult numerar decât au nevoie, în condițiile în care, în multe cazuri, retragerile de la ATM-uri ale altor bănci presupun comisioane. Inițiatorii mai arată că există situații în care funcționalitatea de sumă personalizată este disponibilă pentru clienții băncii care operează ATM-ul, dar nu și pentru utilizatorii altor carduri. Ce prevede proiectul și cine ar beneficia Proiectul introduce obligația ca operatorii de ATM-uri să ofere opțiunea de introducere a unei sume personalizate la retragerea de numerar, pentru toți utilizatorii, indiferent de emitentul cardului, cu anumite limite operaționale. Pe scurt, prevederile includ: obligația de a permite introducerea unei sume personalizate la retragere; aplicarea obligației pentru toți utilizatorii cardurilor emise de prestatori autorizați să desfășoare activitate pe teritoriul României, indiferent de emitent; menținerea opțiunilor de „retragere rapidă” (sume prestabilite), dar fără ca acestea să înlocuiască opțiunea de sumă personalizată; aplicarea în limitele numerarului disponibil în ATM, ale structurii bancnotelor și ale limitelor tehnice și de securitate. BNR și Guvernul: susținere, dar cu observații de aplicare BNR a transmis Parlamentului, într-o scrisoare văzută de Profit, că măsura ar putea crește accesul la numerar, mai ales în mediul rural și în zonele mai puțin dezvoltate, unde numărul bancomatelor este redus. Totuși, banca centrală cere clarificări, inclusiv dacă obligația se aplică și prestatorilor autorizați în alte state membre UE care operează în România în baza cadrului legal existent, și atrage atenția asupra faptului că textul se referă la „utilizatori”, nu doar la consumatori, în timp ce sancțiunile sunt construite exclusiv pe relația cu consumatorii. Sub rezerva acestor observații, BNR arată că „nu se opune” inițiativei. Guvernul, într-un document văzut de Profit, spune că susține adoptarea inițiativei, dar recomandă, între altele, clarificarea sferei de aplicare (de exemplu, dacă se aplică tuturor operațiunilor indiferent de schema de card, moneda contului sau a retragerii, comisioane, conversie valutară ori limitele contractuale ale emitentului). Executivul mai cere o formulare mai precisă privind „limitele tehnice și de securitate”, avertizând că, fără criterii minime, acestea ar putea fi invocate arbitrar, iar sancțiunile aplicate neunitar. Guvernul mai ridică și problema dacă termenul de 90 de zile este suficient pentru adaptarea infrastructurii. Sancțiuni și impact pentru operatorii de ATM Proiectul include încălcarea obligației în regimul contravențional existent din legislația serviciilor de plată: amenda propusă este între 50.000 lei și 100.000 lei , în situația în care sunt afectate sau pot fi afectate interesele consumatorilor. Inițiatorii apreciază că impactul financiar asupra operatorilor de ATM ar fi redus, fiind vorba în principal de actualizări software și ale interfețelor terminalelor, fără investiții semnificative în infrastructura fizică. [...]
BLIK România a închis 2025 cu o pierdere de 8,62 mil. lei, care va fi acoperită din profiturile viitoare , potrivit Ziarul Financiar , pe baza unei hotărâri AGA din 29 mai 2026 publicate în Monitorul Oficial. Decizia indică faptul că acționarii mizează pe atingerea profitabilității în anii următori, deși operațiunea locală nu a ieșit încă pe plus de la înființare. BLIK România, vehiculul prin care operatorul polonez de plăți mobile BLIK își construiește prezența locală, a raportat pentru 2025 o pierdere contabilă de 8.622.304 lei . În hotărârea citată se precizează că pierderea va fi acoperită din profiturile contabile pe care societatea le va înregistra în anii fiscali următori. Pierderi în fiecare an de la lansare Compania a fost înființată la finalul lui 2022 și, conform datelor prezentate, a înregistrat pierderi în fiecare an de funcționare: 2022: 0,15 milioane lei 2023: 6,4 milioane lei 2024: 5,5 milioane lei 2025: 8,6 milioane lei Cumulat, pierderile ajung la circa 20,7 milioane lei . Acționariat: control aproape integral din Polonia BLIK România este deținută în proporție de 99,98% de Polski Standard Platnosci , operatorul polonez al sistemului BLIK. Restul de 0,02% (o acțiune) aparține lui Dariusz Mazurkiewicz , potrivit informațiilor din hotărârea AGA. Publicația notează că extrasul publicat nu detaliază destinația sau planurile companiei pe piața locală. [...]