Știri

Știri din categoria Plăți digitale
Visa și OpenAI pregătesc o infrastructură care ar putea muta o parte din inițierea plăților către „agenți” AI, cu accent pe controlul utilizatorului și prevenirea fraudei, potrivit Ziarul Financiar. Miza operațională este apariția unor tranzacții făcute „în numele” clientului – de la cumpărături online la plăți recurente – fără ca utilizatorul să execute manual fiecare pas, dar în condiții de autorizare și securitate definite dinainte.
Parteneriatul combină rețeaua globală de plăți și tehnologiile de securitate ale Visa cu soluțiile de inteligență artificială dezvoltate de OpenAI. În această arhitectură, agenții AI ar deveni participanți activi în economie, iar infrastructura ar trebui să păstreze tranzacțiile „sigure, transparente și ușor de utilizat”, conform unei declarații a lui Jack Forestell, Chief Product and Strategy Officer al Visa.
Cele două companii susțin că utilizatorii vor putea seta reguli explicite pentru modul în care agenții AI folosesc fondurile disponibile, inclusiv:
Acest tip de „garduri” operaționale este esențial dacă plățile sunt inițiate de software, nu direct de utilizator, pentru a reduce riscul de tranzacții neintenționate sau abuzive.
Pentru procesarea plăților, infrastructura descrisă folosește tokenizarea – o tehnologie care înlocuiește datele sensibile ale cardului cu identificatori digitali securizați (tokeni) – împreună cu sisteme de autorizare în timp real și monitorizare continuă a tentativelor de fraudă.
Marco Mahrus, Head of Partnerships, Commerce, OpenAI, leagă proiectul de integrarea cu „Visa Intelligent Commerce”, afirmând că obiectivul este construirea unei infrastructuri pentru tranzacții „agentice” care să rămână controlate de utilizatori.
Pentru comercianți și dezvoltatori, integrarea dintre infrastructura Visa și tehnologiile OpenAI ar putea facilita acceptarea plăților asistate de inteligență artificială și apariția unor servicii noi bazate pe automatizare. În paralel, companiile ar putea folosi agenți AI în procese interne precum achizițiile, reconcilierea plăților, facturarea și gestionarea operațiunilor financiare.
Materialul nu precizează un calendar de implementare sau piețe-țintă, astfel că rămâne de văzut când și în ce formă vor ajunge aceste capabilități în produse comerciale.
Recomandate
Banca Transilvania a testat o plată reală inițiată de un agent AI, într-un pilot care încearcă să păstreze regulile SCA și mecanismele antifraudă din plățile digitale de azi , potrivit Banca Transilvania . Tranzacția a fost realizată împreună cu Visa, la Brick Depot – Magazin Certificat LEGO®, comerciant-partener BT, în cadrul programului Visa Agentic Ready . Plata a folosit date reale de card și infrastructura existentă a comercianților, iar obiectivul pilotului este să arate cum pot agenții de inteligență artificială să finalizeze achiziții „în numele consumatorilor”, fără a schimba fundamental infrastructura de plăți deja folosită pe scară largă. De ce contează: plățile „agentice” intră în zona de conformitate, nu doar de tehnologie Elementul cu impact operațional și de reglementare este că proiectul a fost construit pe mecanismele standard din plățile digitale, inclusiv pe cerințele europene de autentificare. BT și Visa indică faptul că un asistent digital ar putea ajunge să execute plăți cu acordul clientului și „sub controlul său deplin”, păstrând în același timp controalele emitentului (banca) și protecțiile existente. În comunicat, BT leagă inițiativa de evoluția comportamentului de consum: instrumentele AI sunt deja folosite pentru căutare, comparație și decizie de cumpărare, iar următorul pas testat este execuția efectivă a plății. Cum a fost făcută plata: infrastructura Visa și autentificare pentru SCA Tranzacția a fost realizată prin platforma Visa Intelligent Commerce, folosind tehnologii deja utilizate în plățile digitale sigure, menționate explicit de BT: tokenizare (înlocuirea datelor sensibile ale cardului cu un „token” utilizabil în tranzacții); verificarea identității; monitorizarea fraudelor în timp real. Pentru pilot a fost utilizat și Visa Payment Passkey, cu scopul de a susține respectarea cerințelor privind Autentificarea Strictă a Clienților (SCA) în Europa și de a demonstra că fluxurile de plată asistate de AI pot funcționa în cadrul de reglementare actual. Context: Visa a anunțat pilotul la Paris, BT spune că explorează scalarea în România BT plasează testul în contextul anunțului făcut de Visa la Visa Payments Forum de la Paris (1 iulie), potrivit căruia agenții AI pot face achiziții reale direct de la comercianții participanți în proiectul-pilot, în sectoare precum retail și turism. În acest cadru, banca spune că explorează cum ar putea oferi astfel de experiențe clienților din România „în siguranță și la scară largă”. Date despre utilizarea AI: referință la un studiu Visa pe CEE Comunicarea include și date din „Visa CEE Travel and Payment Intentions Study 2025”, realizat de GfK (a NIQ Company) în martie 2025, pe câte 1.000 de respondenți (18-65 ani) în fiecare dintre țările analizate (inclusiv România). Conform acestor date, aproape două treimi dintre români folosesc instrumente bazate pe inteligență artificială când își organizează vacanțele, iar România are cea mai mare pondere a utilizatorilor care apelează la AI pentru crearea de itinerarii (31%). Ce urmează BT nu anunță un calendar de lansare comercială, ci descrie inițiativa ca etapă-pilot. Miza, așa cum reiese din comunicat, este validarea unui model în care agenții AI pot iniția plăți în medii reale, fără a renunța la consimțământul clientului, la controalele băncii și la cerințele de autentificare și securitate aplicabile în Europa. [...]

Trecerea accelerată la plăți digitale crește riscul de blocaj în crize , iar România rămâne prudentă tocmai din motive de securitate cibernetică și incluziune financiară, potrivit unei analize publicate de HotNews . În timp ce unele economii reduc numerarul până aproape de dispariție, banca centrală avertizează că dependența totală de infrastructura digitală poate deveni o vulnerabilitate. În Europa de Nord, Suedia este prezentată ca exemplul cel mai avansat: multe magazine, cafenele, transport public, muzee și chiar toalete publice acceptă doar plăți digitale, iar aplicația Swish este folosită pentru transferuri instant între persoane și companii. În același timp, statul suedez păstrează planuri de contingență pentru situații precum pene majore de curent sau atacuri cibernetice. Un detaliu relevant din text: o parte importantă a populației spune că trec luni întregi fără să atingă o bancnotă. De ce contează: plățile digitale pot deveni un „single point of failure” Analiza notează că pandemia a accelerat plățile contactless și utilizarea portofelelor digitale, iar în unele țări numerarul a ajuns să conteze tot mai puțin în achizițiile zilnice. În paralel, rămâne deschisă întrebarea cât de reziliente sunt economiile care își mută aproape toate tranzacțiile în sisteme electronice, dependente de electricitate, telecomunicații și securitate IT. Textul trece în revistă și alte modele: China , unde plățile prin coduri QR (Alipay și WeChat Pay) domină, inclusiv la vânzători ambulanți și în zone rurale; numerarul este acceptat oficial, dar utilizarea lui a devenit rară. Singapore , care a integrat plățile electronice în servicii publice și comerț prin PayNow și carduri contactless, în cadrul inițiativei „Națiune Inteligentă”. Germania , unde numerarul rămâne preferat din motive de viață privată, control al bugetului și tradiție, iar tranziția la contactless este mai lentă decât în Suedia sau Olanda. România: numerarul, legat de preferințe, dar și de securitate și incluziune Pentru România, guvernatorul BNR, Mugur Isărescu , spune că o transformare totală de la numerar la digital nu este realistă „în primul rând” din cauza preferinței populației pentru cash și, în plus, din motive de securitate. În contextul riscurilor din regiune, el a avertizat că, fără sisteme clare de securitate cibernetică, plățile pot fi blocate rapid. „Dacă nu avem sisteme clare de securitate cibernetică, ne termină rușii, ne blochează plățile în trei zile.” Într-un punct de vedere oficial transmis Senatului în 2025 , BNR a susținut că accesul la numerar este esențial pentru incluziunea financiară, în special pentru populația din zone rurale și din regiuni cu infrastructură financiară slab dezvoltată, menționând că accesul la numerar rămâne o preocupare constantă a băncii centrale. Ce urmează: mai degrabă modele hibride, nu „fără numerar” Concluzia analizei este că dispariția completă a numerarului este puțin probabilă, tocmai pentru că banii fizici rămân utili în pene de curent, dezastre sau defecțiuni tehnice și oferă un nivel de protecție a datelor personale pe care sistemele digitale nu îl pot garanta pe deplin. În același timp, guvernele testează monede digitale ale băncilor centrale (CBDC), iar investițiile în infrastructură de plăți mai rapidă continuă, ceea ce împinge economiile către formule în care numerarul se reduce, dar rămâne disponibil ca soluție de rezervă. [...]

Google elimină plățile AdSense prin cec în euro, obligând publisherii să treacă la alte metode de încasare. Potrivit Search Engine Roundtable , Google va opri suportul pentru plățile prin cec denominate în euro începând cu 7 august 2026, o schimbare cu impact operațional direct pentru editorii și creatorii care încă folosesc acest canal de plată. Decizia este comunicată de Google ca notă într-un document de suport, unde compania precizează că, de la data menționată, „nu va mai suporta plăți prin cec denominate în euro”. În același mesaj, Google adaugă că plățile prin cec denominate în dolari americani rămân disponibile pentru cei care le folosesc. Ce se schimbă pentru publisheri Pentru conturile AdSense care încasau prin cec în euro, schimbarea înseamnă, practic, necesitatea de a selecta o altă metodă de plată pentru a evita întreruperi la încasarea veniturilor. Publicația notează că cei afectați trebuie să își actualizeze opțiunile de plată. Contextul anunțului Materialul menționează și o discuție pe X (fostul Twitter) pe această temă, fără a oferi detalii suplimentare despre alternativele recomandate sau despre motivul retragerii suportului pentru cecurile în euro. În lipsa unor explicații în sursă, nu este clar dacă măsura ține de costuri, de procesare sau de o simplificare a infrastructurii de plăți. [...]
Google extinde controlul parental în plăți digitale , permițând părinților din SUA să trimită bani direct copiilor printr-un sold dedicat în Google Wallet, potrivit Google Blog . Funcția vizează copiii și adolescenții sub 18 ani și se bazează pe administrarea prin Family Link , într-un context în care plățile fără numerar devin tot mai frecvente. Noua opțiune le permite părinților să configureze un „balanț” (sold) securizat în Google Wallet pentru copil, iar acesta poate plăti în magazine cu Google Pay prin dispozitive Android sau Wear OS compatibile NFC (tehnologie de comunicare pe distanță scurtă, folosită pentru plăți contactless). Ce se schimbă operațional pentru familii Controlul rămâne la părinte, care poate gestiona soldul și activitatea copilului prin Family Link . Concret, părinții pot: transfera bani direct din propriul cont către soldul copilului; seta limite de cheltuieli; urmări tranzacțiile în timp real; bloca sau debloca instant soldul, dacă este nevoie. Google spune că „în curând” va adăuga și posibilitatea de a programa plăți automate regulate, dar nu oferă un calendar. De ce contează: acces la plăți fără cont bancar Din perspectiva utilizării, funcția oferă copiilor o formă de autonomie la plată fără a fi necesară deschiderea unui cont bancar, în timp ce părinții păstrează controlul asupra cheltuielilor. Detalii suplimentare despre instrument sunt disponibile în pagina de suport pentru noul instrument Google Wallet , iar Google indică și existența unor funcții pentru familii deja disponibile în ecosistem. Funcția este anunțată explicit pentru SUA; sursa nu menționează disponibilitatea în România sau în alte piețe. [...]
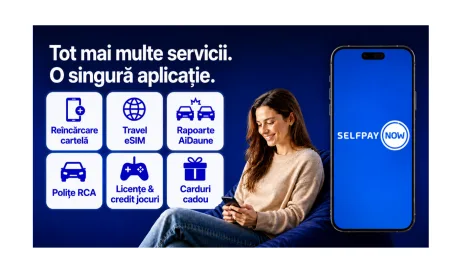
SelfPay își extinde agresiv oferta din aplicația SelfPay Now , mizând pe integrarea Apple Pay și Google Pay pentru a muta mai multe plăți recurente și achiziții digitale într-un singur „super-app”. Potrivit HotNews , compania anunță cea mai amplă extindere de până acum a portofoliului de servicii din aplicație, cu intrări în zone precum conectivitate mobilă, asigurări și conținut digital. Integrarea Apple Pay și Google Pay este prezentată ca o simplificare operațională a plății în aplicație: utilizatorii pot achita serviciile noi folosind orice card bancar înrolat în cele două portofele digitale, printr-un flux de plată „rapid, intuitiv și securizat”, conform informațiilor din articol. Ce servicii noi intră în SelfPay Now Extinderea vizează mai multe categorii, cu accent pe servicii cu utilizare frecventă: reîncărcare cartelă pentru principalii operatori de telefonie mobilă; Travel eSIM, pentru pachete de date mobile locale și internaționale; polițe RCA de la mai multe companii de asigurare, direct în aplicație; rapoarte auto (evaluare, ITP și istoric autovehicul) prin AiDaune; carduri cadou pentru platforme precum Netflix, Amazon și iTunes; licențe de jocuri și credite pentru platforme precum Xbox, Steam și Origin. Acestea se adaugă unui portofoliu existent care include, între altele, plata facturilor, taxelor și impozitelor, transferuri instant și gratuite între utilizatori, depuneri instant de numerar pe carduri bancare prin Stațiile de Plată SelfPay, precum și servicii auto (rovinietă, vinietă Bulgaria, taxa de pod Fetești, „Garajul Meu”) și carduri de loialitate. Dimensiunea rețelei și miza „super-app”-ului SelfPay Now are „peste 1 milion de utilizatori” și „mai mult de 200 de servicii disponibile în aplicație”, iar ecosistemul SelfPay include „peste 14.000 de Stații de Plată” în „peste 3.000 de localități”. În total, compania indică „peste 300 de servicii”, dintre care peste 200 în aplicație. În declarația citată de HotNews, CEO-ul SelfPay, Adrian Badea, pune extinderea pe seama schimbării comportamentului de utilizare: utilizatorii ar prefera să rezolve cât mai multe activități „dintr-un singur loc”, fără a folosi aplicații diferite pentru fiecare nevoie. Materialul este marcat ca „Articol susținut de SelfPay”. [...]
Bucureștiul devine în noiembrie un hub de testare pentru Portofelul UE de Identitate Digitală , odată cu găzduirea Adunării Generale 2026 a consorțiului WE BUILD, un proiect-pilot european care pregătește implementarea la scară a identității digitale și a utilizărilor ei în plăți și procese de business, potrivit Banca Transilvania . Evenimentul, programat la București în 3–4 noiembrie și intitulat „WE BUILD for the Future”, este organizat de Visa și Banca Transilvania și va reuni 450 de reprezentanți ai 200 de organizații din 28 de țări. Miza operațională este accelerarea testelor și a alinierii între participanți pe cele 13 scenarii de utilizare ale portofelului digital european. Ce se testează: de la deschiderea de cont la KYC și facturare electronică Consorțiul WE BUILD este descris ca un „Proiect Pilot de Mari Dimensiuni” (Large Scale Pilot), cofinanțat de Uniunea Europeană, care reunește autorități publice, companii, universități și furnizori de tehnologie pentru a testa, înainte de implementarea în statele membre, Portofelul UE de Identitate Digitală (EUDI Wallet) și Portofelul UE pentru Afaceri (European Business Wallet – EBW). În comunicat sunt menționate câteva dintre scenariile urmărite în proiect, cu impact direct asupra plăților și operațiunilor transfrontaliere: deschiderea unui cont bancar într-o altă țară din UE; facturarea electronică; reprezentarea unei companii de către persoane autorizate; optimizarea proceselor de tip KYC („Know Your Customer” – proceduri de identificare și verificare a clienților). De ce contează pentru plăți digitale: identitatea devine „infrastructură” pentru servicii transfrontaliere Banca Transilvania își leagă implicarea de rezultatele din 2025, când a realizat „ primele plăți ” pe baza Portofelului UE de Identitate Digitală, menționate într-un comunicat anterior despre primele plăți . În paralel, banca spune că participă la dezvoltarea cadrului european eIDAS 2.0 (regulamentul UE care actualizează regulile pentru identitatea digitală și serviciile de încredere) și la testarea unor cazuri concrete de utilizare. În acest context, găzduirea Adunării Generale la București este prezentată ca un pas pentru a transforma portofelele digitale europene din „specificații tehnice” în soluții funcționale pentru companii, inclusiv în zona plăților și a lanțurilor de aprovizionare. Declarații: accent pe „încredere digitală” și pe testarea reglementării în practică „Visa și Banca Transilvania sunt încântate să primească în România membrii Consorțiului WE BUILD, în cadrul evenimentului WE BUILD for the Future, care evidențiază importanța colaborării în construirea ecosistemului european al identității digitale și plăților. Într-un context în care încrederea digitală devine o bază pentru creșterea economică, incluziunea financiară și furnizarea unor servicii transfrontaliere fluide, România poate avea un rol important în dezvoltarea unor soluții digitale sigure, integrate și intuitive.” „În cadrul acestui Proiect Pilot de Mari Dimensiuni testăm în practică cadrul de reglementare și oferim Comisiei Europene experiență concretă de implementare. Reunirea a peste 200 de organizații în jurul a 13 cazuri de utilizare din domeniile afacerilor, lanțurilor de aprovizionare și plăților contribuie la transformarea Portofelului European de Identitate Digitală și a Portofelului European pentru Afaceri din simple specificații tehnice în soluții funcționale pentru companii.” În comunicat, organizarea Adunării Generale în România este încadrată ca o etapă în obiectivul WE BUILD de a face identitatea digitală un facilitator pentru procese de business și plăți „mai simple, mai rapide și mai sigure” la nivel european. [...]