Știri

Știri din categoria Plăți digitale

Trecerea accelerată la plăți digitale crește riscul de blocaj în crize, iar România rămâne prudentă tocmai din motive de securitate cibernetică și incluziune financiară, potrivit unei analize publicate de HotNews. În timp ce unele economii reduc numerarul până aproape de dispariție, banca centrală avertizează că dependența totală de infrastructura digitală poate deveni o vulnerabilitate.
În Europa de Nord, Suedia este prezentată ca exemplul cel mai avansat: multe magazine, cafenele, transport public, muzee și chiar toalete publice acceptă doar plăți digitale, iar aplicația Swish este folosită pentru transferuri instant între persoane și companii. În același timp, statul suedez păstrează planuri de contingență pentru situații precum pene majore de curent sau atacuri cibernetice. Un detaliu relevant din text: o parte importantă a populației spune că trec luni întregi fără să atingă o bancnotă.
Analiza notează că pandemia a accelerat plățile contactless și utilizarea portofelelor digitale, iar în unele țări numerarul a ajuns să conteze tot mai puțin în achizițiile zilnice. În paralel, rămâne deschisă întrebarea cât de reziliente sunt economiile care își mută aproape toate tranzacțiile în sisteme electronice, dependente de electricitate, telecomunicații și securitate IT.
Textul trece în revistă și alte modele:
Pentru România, guvernatorul BNR, Mugur Isărescu, spune că o transformare totală de la numerar la digital nu este realistă „în primul rând” din cauza preferinței populației pentru cash și, în plus, din motive de securitate. În contextul riscurilor din regiune, el a avertizat că, fără sisteme clare de securitate cibernetică, plățile pot fi blocate rapid.
„Dacă nu avem sisteme clare de securitate cibernetică, ne termină rușii, ne blochează plățile în trei zile.”
Într-un punct de vedere oficial transmis Senatului în 2025, BNR a susținut că accesul la numerar este esențial pentru incluziunea financiară, în special pentru populația din zone rurale și din regiuni cu infrastructură financiară slab dezvoltată, menționând că accesul la numerar rămâne o preocupare constantă a băncii centrale.
Concluzia analizei este că dispariția completă a numerarului este puțin probabilă, tocmai pentru că banii fizici rămân utili în pene de curent, dezastre sau defecțiuni tehnice și oferă un nivel de protecție a datelor personale pe care sistemele digitale nu îl pot garanta pe deplin. În același timp, guvernele testează monede digitale ale băncilor centrale (CBDC), iar investițiile în infrastructură de plăți mai rapidă continuă, ceea ce împinge economiile către formule în care numerarul se reduce, dar rămâne disponibil ca soluție de rezervă.
Recomandate
Autorizarea BNR extinde aria de servicii a NETOPIA către transferuri fără cont , o mișcare care poate schimba practic modul în care procesatorul își construiește oferta pentru comercianți și integrarea cu infrastructura bancară, potrivit Ziarul Financiar . NETOPIA Payments a primit autorizarea Băncii Naționale a României pentru extinderea licenței de instituție de plată cu serviciul de remitere de bani, începând cu 1 septembrie. Concret, compania poate adăuga acest tip de serviciu activităților pentru care este autorizată de banca centrală. Remiterea de bani înseamnă că instituția va putea prelua bani de la un plătitor pentru a-i transfera unui beneficiar fără să fie necesară deschiderea unui cont de plăți pe numele plătitorului sau al beneficiarului la NETOPIA. Ce urmează operațional: implementare etapizată și produse noi Compania spune că urmează să operaționalizeze activitățile nou licențiate și să dezvolte produse și servicii de plată noi. Implementarea este planificată etapizat, pe măsură ce infrastructura tehnică și operațională este finalizată și aprobată. În paralel, NETOPIA pregătește extinderea metodelor de plată acceptate prin integrarea soluțiilor „din cont în cont” (account-to-account/A2A), inclusiv RoPay , sistem care permite efectuarea plăților direct dintr-un cont bancar în altul. Ținta pe termen mediu: platformă integrată pentru comercianți Pe termen mediu, compania vizează o platformă de tip „one-stop-shop”, care să includă într-un singur loc mai multe metode de plată, colectarea fondurilor, reconcilierea automată a tranzacțiilor și servicii financiare complementare. NETOPIA vrea, de asemenea, să extindă opțiunile de finanțare oferite comercianților prin intermediul partenerilor, inclusiv prin produse de tip „merchant cash advance” (finanțare pe termen scurt, de regulă rambursată din încasări). „Prin noile soluţii de embedded finance şi viitoarea platformă integrată, le vom oferi comercianţilor nu doar tehnologie de plată, ci instrumente reale de scalare, optimizare a fluxului de numerar şi eficientizare operaţională.” Dimensiunea operațiunilor și contextul de acționariat NETOPIA procesează anual un volum de peste 10 miliarde de lei și lucrează cu un ecosistem de peste 25.000 de comercianți. Compania spune că își continuă investițiile în tehnologie, cu accent pe securitatea tranzacțiilor, automatizarea proceselor de conformitate și raportare, integrarea cu infrastructura bancară și dezvoltarea sistemelor de prevenire a fraudei. NETOPIA Payments este o companie românească specializată în servicii de plată și soluții financiare pentru comercianți. Participația majoritară în Grupul NETOPIA a fost preluată în 2023 de Innova Capital , tranzacție finanțată parțial de Fondul European de Investiții, prin InvestEU, și de Uniunea Europeană, prin NextGenerationEU, cu sprijinul Guvernului României prin PNRR. [...]

Google elimină plățile AdSense prin cec în euro, obligând publisherii să treacă la alte metode de încasare. Potrivit Search Engine Roundtable , Google va opri suportul pentru plățile prin cec denominate în euro începând cu 7 august 2026, o schimbare cu impact operațional direct pentru editorii și creatorii care încă folosesc acest canal de plată. Decizia este comunicată de Google ca notă într-un document de suport, unde compania precizează că, de la data menționată, „nu va mai suporta plăți prin cec denominate în euro”. În același mesaj, Google adaugă că plățile prin cec denominate în dolari americani rămân disponibile pentru cei care le folosesc. Ce se schimbă pentru publisheri Pentru conturile AdSense care încasau prin cec în euro, schimbarea înseamnă, practic, necesitatea de a selecta o altă metodă de plată pentru a evita întreruperi la încasarea veniturilor. Publicația notează că cei afectați trebuie să își actualizeze opțiunile de plată. Contextul anunțului Materialul menționează și o discuție pe X (fostul Twitter) pe această temă, fără a oferi detalii suplimentare despre alternativele recomandate sau despre motivul retragerii suportului pentru cecurile în euro. În lipsa unor explicații în sursă, nu este clar dacă măsura ține de costuri, de procesare sau de o simplificare a infrastructurii de plăți. [...]
Google extinde controlul parental în plăți digitale , permițând părinților din SUA să trimită bani direct copiilor printr-un sold dedicat în Google Wallet, potrivit Google Blog . Funcția vizează copiii și adolescenții sub 18 ani și se bazează pe administrarea prin Family Link , într-un context în care plățile fără numerar devin tot mai frecvente. Noua opțiune le permite părinților să configureze un „balanț” (sold) securizat în Google Wallet pentru copil, iar acesta poate plăti în magazine cu Google Pay prin dispozitive Android sau Wear OS compatibile NFC (tehnologie de comunicare pe distanță scurtă, folosită pentru plăți contactless). Ce se schimbă operațional pentru familii Controlul rămâne la părinte, care poate gestiona soldul și activitatea copilului prin Family Link . Concret, părinții pot: transfera bani direct din propriul cont către soldul copilului; seta limite de cheltuieli; urmări tranzacțiile în timp real; bloca sau debloca instant soldul, dacă este nevoie. Google spune că „în curând” va adăuga și posibilitatea de a programa plăți automate regulate, dar nu oferă un calendar. De ce contează: acces la plăți fără cont bancar Din perspectiva utilizării, funcția oferă copiilor o formă de autonomie la plată fără a fi necesară deschiderea unui cont bancar, în timp ce părinții păstrează controlul asupra cheltuielilor. Detalii suplimentare despre instrument sunt disponibile în pagina de suport pentru noul instrument Google Wallet , iar Google indică și existența unor funcții pentru familii deja disponibile în ecosistem. Funcția este anunțată explicit pentru SUA; sursa nu menționează disponibilitatea în România sau în alte piețe. [...]
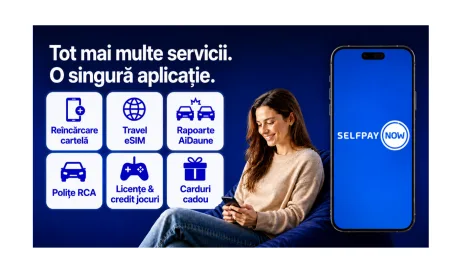
SelfPay își extinde agresiv oferta din aplicația SelfPay Now , mizând pe integrarea Apple Pay și Google Pay pentru a muta mai multe plăți recurente și achiziții digitale într-un singur „super-app”. Potrivit HotNews , compania anunță cea mai amplă extindere de până acum a portofoliului de servicii din aplicație, cu intrări în zone precum conectivitate mobilă, asigurări și conținut digital. Integrarea Apple Pay și Google Pay este prezentată ca o simplificare operațională a plății în aplicație: utilizatorii pot achita serviciile noi folosind orice card bancar înrolat în cele două portofele digitale, printr-un flux de plată „rapid, intuitiv și securizat”, conform informațiilor din articol. Ce servicii noi intră în SelfPay Now Extinderea vizează mai multe categorii, cu accent pe servicii cu utilizare frecventă: reîncărcare cartelă pentru principalii operatori de telefonie mobilă; Travel eSIM, pentru pachete de date mobile locale și internaționale; polițe RCA de la mai multe companii de asigurare, direct în aplicație; rapoarte auto (evaluare, ITP și istoric autovehicul) prin AiDaune; carduri cadou pentru platforme precum Netflix, Amazon și iTunes; licențe de jocuri și credite pentru platforme precum Xbox, Steam și Origin. Acestea se adaugă unui portofoliu existent care include, între altele, plata facturilor, taxelor și impozitelor, transferuri instant și gratuite între utilizatori, depuneri instant de numerar pe carduri bancare prin Stațiile de Plată SelfPay, precum și servicii auto (rovinietă, vinietă Bulgaria, taxa de pod Fetești, „Garajul Meu”) și carduri de loialitate. Dimensiunea rețelei și miza „super-app”-ului SelfPay Now are „peste 1 milion de utilizatori” și „mai mult de 200 de servicii disponibile în aplicație”, iar ecosistemul SelfPay include „peste 14.000 de Stații de Plată” în „peste 3.000 de localități”. În total, compania indică „peste 300 de servicii”, dintre care peste 200 în aplicație. În declarația citată de HotNews, CEO-ul SelfPay, Adrian Badea, pune extinderea pe seama schimbării comportamentului de utilizare: utilizatorii ar prefera să rezolve cât mai multe activități „dintr-un singur loc”, fără a folosi aplicații diferite pentru fiecare nevoie. Materialul este marcat ca „Articol susținut de SelfPay”. [...]
BCE accelerează proiectul euro digital printr-un pilot cu 36 de bănci și furnizori, cu miză directă pe reducerea dependenței UE de rețelele de plăți din SUA , iar pe lista participanților apar nume precum Revolut , UniCredit și Deutsche Bank, potrivit Economica . Faza pilot ar urma să înceapă în a doua jumătate a anului 2027 și să dureze 12 luni. În această etapă, Banca Centrală Europeană (BCE) va testa atât funcționalitatea tehnică, cât și procesele operaționale ale unui euro digital, iar rezultatele vor fi folosite și pentru îmbunătățirea experienței utilizatorului. Ce înseamnă selecția celor 36 de participanți Peste 50 de companii au aplicat pentru a intra în pilot, iar BCE a selectat 36 de firme. Printre acestea se regăsesc: bănci mari, precum Deutsche Bank și UniCredit; bănci digitale cu creștere rapidă, precum Revolut. Companiile implicate provin din 16 dintre cele 21 de state membre ale zonei euro, ceea ce indică o acoperire geografică largă, dar nu completă, în interiorul uniunii monetare. De ce contează: presiune de reglementare și calendar condiționat Unul dintre motivele invocate pentru euro digital este reducerea dependenței blocului comunitar de furnizorii de plăți cu sediul în SUA. BCE lucrează de mai mulți ani la proiect și speră să lanseze prima emisiune de euro digital în 2029, însă acest calendar depinde de adoptarea legislației necesare până la sfârșitul acestui an, conform informațiilor transmise de Agerpres. La nivel politic, la finalul anului trecut, cele 27 de guverne ale UE au convenit că își doresc un euro digital utilizabil „oricând, oriunde”, inclusiv offline, adică fără conexiune la internet. Cum ar urma să fie folosit euro digital Conform descrierii din material, euro digital ar fi o versiune electronică a monedei euro, care ar putea fi utilizată similar numerarului: la plăți în magazine, la plăți online, între persoane fizice, fără costuri suplimentare pentru utilizatori. [...]
Google Wallet începe să afișeze într-un singur istoric cheltuielile făcute de pe telefon și de pe ceas , reducând pașii necesari pentru a-ți urmări rapid bugetul, potrivit Android Police . Schimbarea vizează în special utilizatorii care plătesc atât cu aplicația de pe telefon, cât și cu Google Wallet pe un smartwatch cu Wear OS: până acum, aplicația de pe telefon arăta doar ultimele 10 tranzacții făcute pe acel dispozitiv, chiar dacă plățile de pe ceas foloseau același cont. Pentru o imagine completă, utilizatorii trebuiau să se autentifice pe site-ul Google Wallet. Ce se schimbă în aplicație și care e limita În noua versiune, tranzacțiile apar laolaltă în aplicație, iar cele făcute de pe ceas sunt etichetate explicit cu mențiunea „Purchase made on watch” sub data și ora tranzacției. Totuși, aplicația rămâne limitată la afișarea ultimelor 10 achiziții în total , nu pe fiecare dispozitiv. Pentru istoricul complet, utilizatorii sunt direcționați în continuare către site: din meniul „Transactions” (stânga sus), opțiunea „View more transactions”. De ce a existat separarea între telefon și ceas Publicația explică faptul că diferența venea dintr-un motiv de securitate: Google Wallet emite un număr virtual de card diferit pentru fiecare dispozitiv , chiar dacă numărul real al cardului este același. În practică, asta a dus la istorice separate în aplicație, în funcție de dispozitivul folosit la plată. Implementare și context: update-ul pentru Wear OS Actualizarea pentru Google Wallet pe Wear OS „se distribuie acum”, iar Android Police notează că funcția era în lucru din ianuarie, când un changelog pentru Google Play services (versiunea 26.01) menționa posibilitatea de a vedea tranzacții de pe alte dispozitive și cumpărături online care folosesc numere virtuale de card. În context, publicația amintește și de Express Pay , introdus în martie pentru Pixel Watch 2 și modele mai noi, care permite plăți prin apropiere fără deblocarea ceasului sau deschiderea aplicației. Pe alte dispozitive cu Wear OS, Express Pay funcționează deocamdată doar pentru transport, nu și în magazine, iar Google nu a comunicat un calendar pentru extinderea completă a funcției. [...]