Știri

Știri din categoria Plăți digitale

Google elimină plățile AdSense prin cec în euro, obligând publisherii să treacă la alte metode de încasare. Potrivit Search Engine Roundtable, Google va opri suportul pentru plățile prin cec denominate în euro începând cu 7 august 2026, o schimbare cu impact operațional direct pentru editorii și creatorii care încă folosesc acest canal de plată.
Decizia este comunicată de Google ca notă într-un document de suport, unde compania precizează că, de la data menționată, „nu va mai suporta plăți prin cec denominate în euro”. În același mesaj, Google adaugă că plățile prin cec denominate în dolari americani rămân disponibile pentru cei care le folosesc.
Pentru conturile AdSense care încasau prin cec în euro, schimbarea înseamnă, practic, necesitatea de a selecta o altă metodă de plată pentru a evita întreruperi la încasarea veniturilor. Publicația notează că cei afectați trebuie să își actualizeze opțiunile de plată.
Materialul menționează și o discuție pe X (fostul Twitter) pe această temă, fără a oferi detalii suplimentare despre alternativele recomandate sau despre motivul retragerii suportului pentru cecurile în euro. În lipsa unor explicații în sursă, nu este clar dacă măsura ține de costuri, de procesare sau de o simplificare a infrastructurii de plăți.
Recomandate
Google extinde controlul parental în plăți digitale , permițând părinților din SUA să trimită bani direct copiilor printr-un sold dedicat în Google Wallet, potrivit Google Blog . Funcția vizează copiii și adolescenții sub 18 ani și se bazează pe administrarea prin Family Link , într-un context în care plățile fără numerar devin tot mai frecvente. Noua opțiune le permite părinților să configureze un „balanț” (sold) securizat în Google Wallet pentru copil, iar acesta poate plăti în magazine cu Google Pay prin dispozitive Android sau Wear OS compatibile NFC (tehnologie de comunicare pe distanță scurtă, folosită pentru plăți contactless). Ce se schimbă operațional pentru familii Controlul rămâne la părinte, care poate gestiona soldul și activitatea copilului prin Family Link . Concret, părinții pot: transfera bani direct din propriul cont către soldul copilului; seta limite de cheltuieli; urmări tranzacțiile în timp real; bloca sau debloca instant soldul, dacă este nevoie. Google spune că „în curând” va adăuga și posibilitatea de a programa plăți automate regulate, dar nu oferă un calendar. De ce contează: acces la plăți fără cont bancar Din perspectiva utilizării, funcția oferă copiilor o formă de autonomie la plată fără a fi necesară deschiderea unui cont bancar, în timp ce părinții păstrează controlul asupra cheltuielilor. Detalii suplimentare despre instrument sunt disponibile în pagina de suport pentru noul instrument Google Wallet , iar Google indică și existența unor funcții pentru familii deja disponibile în ecosistem. Funcția este anunțată explicit pentru SUA; sursa nu menționează disponibilitatea în România sau în alte piețe. [...]
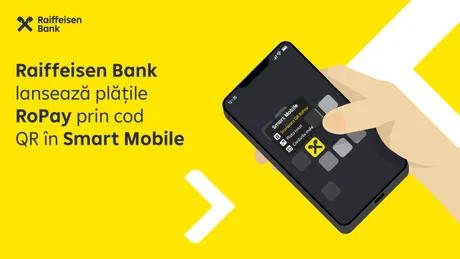
Raiffeisen Bank extinde plățile instant cu RoPay prin scanarea unui cod QR direct în aplicația Smart Mobile , o schimbare cu impact operațional pentru clienți prin reducerea pașilor necesari unui transfer și eliminarea introducerii manuale a IBAN-ului, potrivit Economica . Noua funcționalitate permite clientului să scaneze codul QR RoPay din Smart Mobile, să vadă imediat detaliile tranzacției (beneficiar, sumă și descriere), să le verifice și să autorizeze plata. Transferul se face instant prin infrastructura RoPay, fără completarea manuală a datelor. Ce se schimbă în utilizare: mai puțini pași, acces mai rapid O diferență practică este modul de acces: funcția de scanare QR RoPay poate fi deschisă direct din ecranul telefonului, printr-o apăsare prelungită (Long Press) pe pictograma Smart Mobile, ceea ce elimină pași intermediari de navigare în aplicație. Raiffeisen Bank susține că integrarea urmărește să facă din Smart Mobile „principala platformă” pentru operațiunile bancare de zi cu zi, prin instrumente adaptate utilizării curente. Declarația băncii pune accent pe rapiditate și controlul utilizatorului asupra fiecărei tranzacții. „Prin integrarea RoPay prin cod QR în Smart Mobile, le oferim clienților o modalitate simplă, rapidă și sigură de a transfera bani în câteva secunde, păstrând controlul asupra fiecărei tranzacții.” (Cătălin Chirieac, Director Executiv, Engagement & User Experience Clienţi Persoane Fizice, Raiffeisen Bank România) Control înainte de autorizare și utilizare inclusiv la comercianți Deși procesul este rapid, banca indică faptul că utilizatorul poate verifica toate informațiile plății după scanare, înainte de autorizarea direct în Smart Mobile. Funcționalitatea este prezentată ca o completare a opțiunilor de plată din aplicație și ca o simplificare a uneia dintre cele mai frecvente operațiuni: transferul de bani. În același timp, integrarea este descrisă ca un pas care poate face mai „naturală și rapidă” plata în relația cu comercianții, inclusiv în magazine, zone de self-service sau oriunde este disponibil un cod QR RoPay. În logica prezentată, acest tip de plată ar putea contribui la reducerea utilizării numerarului în tranzacțiile de zi cu zi. Context: RoPay în Smart Mobile, de peste un an Raiffeisen Bank România a aderat la sistemul național de plăți instant RoPay în urmă cu mai bine de un an. În urma integrării, clienții persoane fizice pot trimite și primi bani instant, folosind numărul de telefon, fără a introduce IBAN-ul destinatarului (care rămâne disponibil ca opțiune). Serviciul funcționează non-stop, este gratuit și este disponibil în aplicația Smart Mobile pentru transferuri între băncile participante. TRANSFOND, operator implicat în dezvoltarea infrastructurii, leagă adoptarea plății prin QR de accelerarea maturizării ecosistemului de plăți instant și de obiectivul unei infrastructuri interoperabile, „autohtone”, pentru decontări cont-la-cont. „Extinderea funcționalităților RoPay prin adoptarea plății cu scanarea codului QR RoPay de către o bancă de anvergura Raiffeisen Bank accelerează maturizarea ecosistemului național de plăți instant.” (Sabin Carantină, Director General, TRANSFOND) [...]
Google extinde funcțiile de „asistent financiar” ale Gemini prin conectarea la Google Wallet , astfel încât răspunsurile să fie informate de obiceiurile de cheltuire ale utilizatorilor, potrivit Google Blog . Funcția începe să fie disponibilă din 13 noiembrie 2026 pentru toți utilizatorii aplicației Gemini din SUA, pe web și mobil. Integrarea mizează pe impact operațional: utilizatorii pot cere în chat analize și recomandări de buget pe baza tranzacțiilor din Wallet, inclusiv cu vizualizări și identificarea cheltuielilor recurente. Pentru informații mai detaliate, există și opțiunea de a conecta în Wallet conturi financiare de la bănci și carduri de credit prin Plaid (un intermediar de conectare între aplicații și conturi bancare). Ce poate face Gemini cu datele din Wallet În interfața Gemini, utilizatorii pot „eticheta” Wallet și adresa întrebări despre finanțe personale și bugetare. Exemplele oferite includ: Vizualizarea cheltuielilor : solicitări de tipul revizuirii cheltuielilor pe ultimul trimestru, cu generarea de grafice dinamice despre fluxuri de numerar, alocarea activelor și bugete, direct în conversație. Identificarea abonamentelor uitate : găsirea plăților recurente în conturile conectate și semnalarea creșterilor de preț. Planificarea bugetului de sărbători : estimarea unui buget pe baza cheltuielilor de anul trecut pentru cadouri și călătorii. Control, confidențialitate și limitări Google precizează că funcția este construită cu accent pe securitate și confidențialitate: dacă utilizatorul alege conectarea Wallet din setările „Connected Apps” din Personal Intelligence, Gemini poate doar citi informațiile din conturi și nu poate muta, administra sau investi bani . Conectarea este opțională și poate fi activată sau dezactivată oricând, iar detalii suplimentare sunt disponibile în pagina de suport „learn more” („here”) indicată de companie. Separat, pentru Personal Intelligence, Google spune că simplifică și administrarea a ceea ce „își amintește” Gemini: „Memory Summary” oferă un rezumat editabil al preferințelor, intereselor și obiectivelor salvate, disponibil pe web și mobil acolo unde Personal Intelligence este disponibil. Unde se lansează și ce urmează Conectarea Google Wallet la Gemini este anunțată ca fiind în curs de lansare pentru utilizatorii din SUA , pe Android și iOS, precum și pe web. Google nu oferă în acest material un calendar pentru extinderea în alte țări, astfel că disponibilitatea în România rămâne, deocamdată, neclară. [...]
O pană majoră la Revolut a blocat marți dimineață accesul la aplicație și a dus la refuzarea unor plăți cu cardul , afectând utilizatori din România și din mai multe piețe europene, potrivit Mediafax . Incidentul are relevanță operațională directă pentru plățile de zi cu zi, în contextul în care Revolut are peste 5 milioane de clienți persoane fizice în România. Problemele au fost semnalate în cursul dimineții de mii de utilizatori din mai multe țări, inclusiv România, pe platforma Downdetector . O parte dintre clienți au raportat că nu se pot autentifica în aplicație, iar alții, deși reușesc să intre, nu pot efectua operațiuni bancare, primind mesaje de eroare la tranzacții. Ce servicii au fost afectate și unde Conform relatărilor utilizatorilor, întreruperea a avut impact asupra mai multor funcționalități: accesul la conturi prin aplicație; transferurile; alimentarea conturilor; plățile cu cardul (în unele cazuri, refuzate la comercianți, inclusiv în supermarketuri). Dificultăți similare au fost raportate din România, Marea Britanie, Irlanda, Germania, Italia, Spania, Portugalia, Franța, Țările de Jos, Estonia și alte țări. Confirmarea Revolut și stadiul intervenției Revolut a confirmat existența problemelor prin contul oficial de asistență de pe platforma X, indicând că întreruperea afectează „mai multe funcționalități” și poate duce la imposibilitatea accesării unor servicii. „În prezent, ne confruntăm cu o întrerupere a serviciului care afectează mai multe funcționalități, ceea ce poate duce la imposibilitatea accesării anumitor servicii.” „Echipa noastră de ingineri lucrează intens pentru a restabili funcționarea completă a serviciului cât mai repede posibil. Vă mulțumim pentru răbdare și ne cerem scuze pentru eventualele neplăceri cauzate.” De ce contează în România: utilizare la scară mare Incidentul vine la câteva săptămâni după ce Revolut a anunțat că a depășit pragul de 5 milioane de clienți persoane fizice în România. Potrivit datelor publicate de companie la final de septembrie, Revolut a atras peste 500.000 de noi clienți români în mai puțin de un an, iar numărul celor care folosesc Revolut drept cont bancar principal a crescut cu 40% în perioada septembrie 2025 – august 2026. Compania mai arată că utilizatorii din România au efectuat, în medie, peste 56 de milioane de plăți cu cardul în fiecare lună, în ultimele 12 luni, iar aproximativ 77% dintre acestea au fost realizate la comercianți locali. În paralel, pe Reddit au fost descrise probleme atât cu aplicația pentru persoane fizice, cât și cu serviciile Revolut Business. Mediafax notează că impactul nu pare uniform: unii utilizatori nu pot face nicio operațiune, în timp ce alții spun că aplicația sau plățile funcționează normal. [...]

Trecerea accelerată la plăți digitale crește riscul de blocaj în crize , iar România rămâne prudentă tocmai din motive de securitate cibernetică și incluziune financiară, potrivit unei analize publicate de HotNews . În timp ce unele economii reduc numerarul până aproape de dispariție, banca centrală avertizează că dependența totală de infrastructura digitală poate deveni o vulnerabilitate. În Europa de Nord, Suedia este prezentată ca exemplul cel mai avansat: multe magazine, cafenele, transport public, muzee și chiar toalete publice acceptă doar plăți digitale, iar aplicația Swish este folosită pentru transferuri instant între persoane și companii. În același timp, statul suedez păstrează planuri de contingență pentru situații precum pene majore de curent sau atacuri cibernetice. Un detaliu relevant din text: o parte importantă a populației spune că trec luni întregi fără să atingă o bancnotă. De ce contează: plățile digitale pot deveni un „single point of failure” Analiza notează că pandemia a accelerat plățile contactless și utilizarea portofelelor digitale, iar în unele țări numerarul a ajuns să conteze tot mai puțin în achizițiile zilnice. În paralel, rămâne deschisă întrebarea cât de reziliente sunt economiile care își mută aproape toate tranzacțiile în sisteme electronice, dependente de electricitate, telecomunicații și securitate IT. Textul trece în revistă și alte modele: China , unde plățile prin coduri QR (Alipay și WeChat Pay) domină, inclusiv la vânzători ambulanți și în zone rurale; numerarul este acceptat oficial, dar utilizarea lui a devenit rară. Singapore , care a integrat plățile electronice în servicii publice și comerț prin PayNow și carduri contactless, în cadrul inițiativei „Națiune Inteligentă”. Germania , unde numerarul rămâne preferat din motive de viață privată, control al bugetului și tradiție, iar tranziția la contactless este mai lentă decât în Suedia sau Olanda. România: numerarul, legat de preferințe, dar și de securitate și incluziune Pentru România, guvernatorul BNR, Mugur Isărescu , spune că o transformare totală de la numerar la digital nu este realistă „în primul rând” din cauza preferinței populației pentru cash și, în plus, din motive de securitate. În contextul riscurilor din regiune, el a avertizat că, fără sisteme clare de securitate cibernetică, plățile pot fi blocate rapid. „Dacă nu avem sisteme clare de securitate cibernetică, ne termină rușii, ne blochează plățile în trei zile.” Într-un punct de vedere oficial transmis Senatului în 2025 , BNR a susținut că accesul la numerar este esențial pentru incluziunea financiară, în special pentru populația din zone rurale și din regiuni cu infrastructură financiară slab dezvoltată, menționând că accesul la numerar rămâne o preocupare constantă a băncii centrale. Ce urmează: mai degrabă modele hibride, nu „fără numerar” Concluzia analizei este că dispariția completă a numerarului este puțin probabilă, tocmai pentru că banii fizici rămân utili în pene de curent, dezastre sau defecțiuni tehnice și oferă un nivel de protecție a datelor personale pe care sistemele digitale nu îl pot garanta pe deplin. În același timp, guvernele testează monede digitale ale băncilor centrale (CBDC), iar investițiile în infrastructură de plăți mai rapidă continuă, ceea ce împinge economiile către formule în care numerarul se reduce, dar rămâne disponibil ca soluție de rezervă. [...]
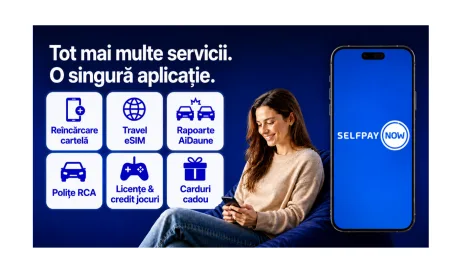
SelfPay își extinde agresiv oferta din aplicația SelfPay Now , mizând pe integrarea Apple Pay și Google Pay pentru a muta mai multe plăți recurente și achiziții digitale într-un singur „super-app”. Potrivit HotNews , compania anunță cea mai amplă extindere de până acum a portofoliului de servicii din aplicație, cu intrări în zone precum conectivitate mobilă, asigurări și conținut digital. Integrarea Apple Pay și Google Pay este prezentată ca o simplificare operațională a plății în aplicație: utilizatorii pot achita serviciile noi folosind orice card bancar înrolat în cele două portofele digitale, printr-un flux de plată „rapid, intuitiv și securizat”, conform informațiilor din articol. Ce servicii noi intră în SelfPay Now Extinderea vizează mai multe categorii, cu accent pe servicii cu utilizare frecventă: reîncărcare cartelă pentru principalii operatori de telefonie mobilă; Travel eSIM, pentru pachete de date mobile locale și internaționale; polițe RCA de la mai multe companii de asigurare, direct în aplicație; rapoarte auto (evaluare, ITP și istoric autovehicul) prin AiDaune; carduri cadou pentru platforme precum Netflix, Amazon și iTunes; licențe de jocuri și credite pentru platforme precum Xbox, Steam și Origin. Acestea se adaugă unui portofoliu existent care include, între altele, plata facturilor, taxelor și impozitelor, transferuri instant și gratuite între utilizatori, depuneri instant de numerar pe carduri bancare prin Stațiile de Plată SelfPay, precum și servicii auto (rovinietă, vinietă Bulgaria, taxa de pod Fetești, „Garajul Meu”) și carduri de loialitate. Dimensiunea rețelei și miza „super-app”-ului SelfPay Now are „peste 1 milion de utilizatori” și „mai mult de 200 de servicii disponibile în aplicație”, iar ecosistemul SelfPay include „peste 14.000 de Stații de Plată” în „peste 3.000 de localități”. În total, compania indică „peste 300 de servicii”, dintre care peste 200 în aplicație. În declarația citată de HotNews, CEO-ul SelfPay, Adrian Badea, pune extinderea pe seama schimbării comportamentului de utilizare: utilizatorii ar prefera să rezolve cât mai multe activități „dintr-un singur loc”, fără a folosi aplicații diferite pentru fiecare nevoie. Materialul este marcat ca „Articol susținut de SelfPay”. [...]