Știri

Știri din categoria Plăți digitale
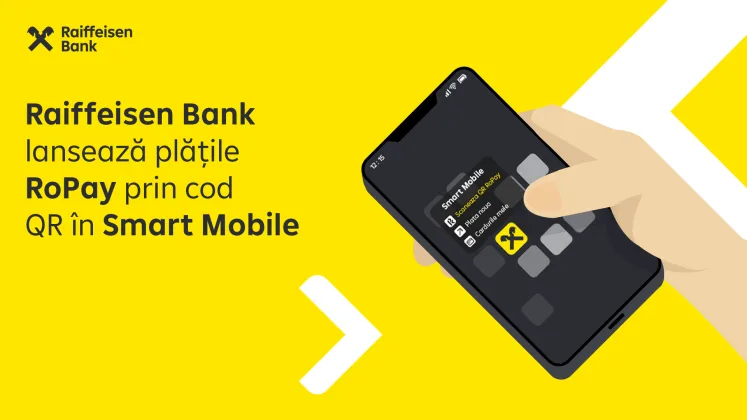
Raiffeisen Bank extinde plățile instant cu RoPay prin scanarea unui cod QR direct în aplicația Smart Mobile, o schimbare cu impact operațional pentru clienți prin reducerea pașilor necesari unui transfer și eliminarea introducerii manuale a IBAN-ului, potrivit Economica.
Noua funcționalitate permite clientului să scaneze codul QR RoPay din Smart Mobile, să vadă imediat detaliile tranzacției (beneficiar, sumă și descriere), să le verifice și să autorizeze plata. Transferul se face instant prin infrastructura RoPay, fără completarea manuală a datelor.
O diferență practică este modul de acces: funcția de scanare QR RoPay poate fi deschisă direct din ecranul telefonului, printr-o apăsare prelungită (Long Press) pe pictograma Smart Mobile, ceea ce elimină pași intermediari de navigare în aplicație.
Raiffeisen Bank susține că integrarea urmărește să facă din Smart Mobile „principala platformă” pentru operațiunile bancare de zi cu zi, prin instrumente adaptate utilizării curente. Declarația băncii pune accent pe rapiditate și controlul utilizatorului asupra fiecărei tranzacții.
„Prin integrarea RoPay prin cod QR în Smart Mobile, le oferim clienților o modalitate simplă, rapidă și sigură de a transfera bani în câteva secunde, păstrând controlul asupra fiecărei tranzacții.” (Cătălin Chirieac, Director Executiv, Engagement & User Experience Clienţi Persoane Fizice, Raiffeisen Bank România)
Deși procesul este rapid, banca indică faptul că utilizatorul poate verifica toate informațiile plății după scanare, înainte de autorizarea direct în Smart Mobile. Funcționalitatea este prezentată ca o completare a opțiunilor de plată din aplicație și ca o simplificare a uneia dintre cele mai frecvente operațiuni: transferul de bani.
În același timp, integrarea este descrisă ca un pas care poate face mai „naturală și rapidă” plata în relația cu comercianții, inclusiv în magazine, zone de self-service sau oriunde este disponibil un cod QR RoPay. În logica prezentată, acest tip de plată ar putea contribui la reducerea utilizării numerarului în tranzacțiile de zi cu zi.
Raiffeisen Bank România a aderat la sistemul național de plăți instant RoPay în urmă cu mai bine de un an. În urma integrării, clienții persoane fizice pot trimite și primi bani instant, folosind numărul de telefon, fără a introduce IBAN-ul destinatarului (care rămâne disponibil ca opțiune). Serviciul funcționează non-stop, este gratuit și este disponibil în aplicația Smart Mobile pentru transferuri între băncile participante.
TRANSFOND, operator implicat în dezvoltarea infrastructurii, leagă adoptarea plății prin QR de accelerarea maturizării ecosistemului de plăți instant și de obiectivul unei infrastructuri interoperabile, „autohtone”, pentru decontări cont-la-cont.
„Extinderea funcționalităților RoPay prin adoptarea plății cu scanarea codului QR RoPay de către o bancă de anvergura Raiffeisen Bank accelerează maturizarea ecosistemului național de plăți instant.” (Sabin Carantină, Director General, TRANSFOND)
Recomandate
Plățile instant prin RoPay (scanare QR) vor fi indisponibile aproape două zile , între 15 noiembrie, ora 6:30 și 16 noiembrie, ora 23:00, din cauza unor lucrări programate de mentenanță ale Transfond , operatorul infrastructurii de plăți instant din România, potrivit Banca Transilvania . Indisponibilitatea are un impact operațional direct pentru clienții care folosesc plăți instant, în special pentru tranzacțiile inițiate prin RoPay cu scanarea codului QR, care vor fi oprite pe durata ferestrei de mentenanță. Ce servicii sunt afectate și în ce intervale În funcție de tipul plății, întreruperile sunt programate astfel: 15 noiembrie, 6:30–8:30 : nu vor fi disponibile: plăți și încasări instant în lei; plăți instant RoPay Alias; plăți instant în euro, inclusiv pentru BT Italia. 15 noiembrie, 6:30 – 16 noiembrie, 23:00 : nu vor fi disponibile: plăți instant RoPay prin scanarea codului QR. Context: mentenanță la infrastructura de plăți instant Banca precizează că lucrările sunt realizate de Transfond, operatorul infrastructurii de plăți instant. În consecință, indisponibilitatea vizează „anumite servicii de plăți și încasări instant” pe durata intervenției. Suport pentru clienți Pentru asistență, banca indică BT Contact Center & Customer Care, disponibil 24/7, la numărul 0264 308 028 și pe e-mail la [email protected] . [...]
CEC Bank adaugă plăți instant prin apropierea telefoanelor (NFC) în RoPay , o extindere care simplifică transferurile „din cont în cont” și poate accelera utilizarea plăților digitale în lei, potrivit Ziarul Financiar . Noua funcționalitate este implementată în aplicația de mobile banking CEC app și permite inițierea plăților fără introducerea manuală a datelor bancare și fără scanarea unui cod QR. Practic, clientul poate iniția plata prin apropierea de telefonul beneficiarului sau de POS-ul unui comerciant înrolat în RoPay, apoi autorizează tranzacția din aplicație. Cum funcționează și ce limitări are Soluția se bazează pe NFC (Near Field Communication – tehnologie de comunicare pe distanță foarte scurtă, folosită și la plățile contactless). Fluxul descris este: apropierea dispozitivelor, preluarea automată a informațiilor necesare inițierii tranzacției și confirmarea în aplicația bancară, cu transfer instant, direct din cont în cont. Disponibilitatea este, deocamdată, limitată la dispozitive mobile cu sistem de operare Android. De ce contează: infrastructură națională și costuri operaționale În contextul RoPay, extinderea către plăți contactless prin NFC se adaugă opțiunilor deja existente (plăți pe bază de cod QR sau număr de telefon). Răzvan Faer, șef departament dezvoltare TRANSFOND , leagă această evoluție de maturizarea infrastructurii locale de plăți și de potențialul de a reduce costurile operaționale la nivelul economiei, accelerând migrarea către un ecosistem „cashless” (fără numerar). Context: ce este RoPay și cine îl operează RoPay este serviciul național de plăți instant dezvoltat de TRANSFOND, care permite transferul de bani în lei între conturi bancare. TRANSFOND este administratorul și operatorul Casei de Compensare Automată a plăților comerciale interbancare de retail; acționarul principal este BNR, iar restul acționariatului este format din 16 bănci comerciale active în România. CEC Bank, fondată în 1864, are „cea mai extinsă rețea națională”, cu peste 1.000 de sucursale și unități teritoriale, conform informațiilor din articol. [...]
BRD extinde plățile RoPay în aplicația YOU BRD , permițând achitări la comercianți și utilități fără card și fără comision , ceea ce poate accelera migrarea către plăți instant în lei direct din cont, potrivit HotNews . Până acum, serviciul RoPay din aplicația mobilă a băncii permitea plăți și încasări instant între persoane fizice prin cod QR (funcționalitate disponibilă din 2024). Noua extindere adaugă scenarii de plată către comercianți și furnizori de servicii, atât pentru clienți persoane fizice, cât și pentru persoane fizice autorizate (PFA). Ce se schimbă operațional pentru clienți Aplicația YOU BRD devine un punct unic de acces pentru plăți instant bazate pe infrastructura RoPay, indiferent de canal: în magazine (inclusiv la POS, prin cod QR afișat); în online (cod QR în pagina de plată sau redirecționare automată în aplicație); către prestatori de servicii și furnizori de utilități înregistrați în RoPay. Plata se face prin scanarea codului QR RoPay și autorizarea tranzacției în aplicație, iar transferul fondurilor este instant, 24/7, fără utilizarea cardului bancar. Costuri și infrastructură: plăți instant în lei, fără comision RoPay funcționează pe infrastructura de Plăți Instant administrată de TRANSFOND, iar plățile se fac din și în conturi curente în lei. Pentru plățile realizate prin RoPay (către persoane fizice și către comercianți), clienții BRD nu sunt comisionați, conform comunicatului citat. BRD – Groupe Société Générale operează o rețea de 334 de unități, iar la finalul lunii iunie 2026 banca avea active totale de 96,3 miliarde lei. [...]
O pană majoră la Revolut a blocat marți dimineață accesul la aplicație și a dus la refuzarea unor plăți cu cardul , afectând utilizatori din România și din mai multe piețe europene, potrivit Mediafax . Incidentul are relevanță operațională directă pentru plățile de zi cu zi, în contextul în care Revolut are peste 5 milioane de clienți persoane fizice în România. Problemele au fost semnalate în cursul dimineții de mii de utilizatori din mai multe țări, inclusiv România, pe platforma Downdetector . O parte dintre clienți au raportat că nu se pot autentifica în aplicație, iar alții, deși reușesc să intre, nu pot efectua operațiuni bancare, primind mesaje de eroare la tranzacții. Ce servicii au fost afectate și unde Conform relatărilor utilizatorilor, întreruperea a avut impact asupra mai multor funcționalități: accesul la conturi prin aplicație; transferurile; alimentarea conturilor; plățile cu cardul (în unele cazuri, refuzate la comercianți, inclusiv în supermarketuri). Dificultăți similare au fost raportate din România, Marea Britanie, Irlanda, Germania, Italia, Spania, Portugalia, Franța, Țările de Jos, Estonia și alte țări. Confirmarea Revolut și stadiul intervenției Revolut a confirmat existența problemelor prin contul oficial de asistență de pe platforma X, indicând că întreruperea afectează „mai multe funcționalități” și poate duce la imposibilitatea accesării unor servicii. „În prezent, ne confruntăm cu o întrerupere a serviciului care afectează mai multe funcționalități, ceea ce poate duce la imposibilitatea accesării anumitor servicii.” „Echipa noastră de ingineri lucrează intens pentru a restabili funcționarea completă a serviciului cât mai repede posibil. Vă mulțumim pentru răbdare și ne cerem scuze pentru eventualele neplăceri cauzate.” De ce contează în România: utilizare la scară mare Incidentul vine la câteva săptămâni după ce Revolut a anunțat că a depășit pragul de 5 milioane de clienți persoane fizice în România. Potrivit datelor publicate de companie la final de septembrie, Revolut a atras peste 500.000 de noi clienți români în mai puțin de un an, iar numărul celor care folosesc Revolut drept cont bancar principal a crescut cu 40% în perioada septembrie 2025 – august 2026. Compania mai arată că utilizatorii din România au efectuat, în medie, peste 56 de milioane de plăți cu cardul în fiecare lună, în ultimele 12 luni, iar aproximativ 77% dintre acestea au fost realizate la comercianți locali. În paralel, pe Reddit au fost descrise probleme atât cu aplicația pentru persoane fizice, cât și cu serviciile Revolut Business. Mediafax notează că impactul nu pare uniform: unii utilizatori nu pot face nicio operațiune, în timp ce alții spun că aplicația sau plățile funcționează normal. [...]
Autorizarea BNR extinde aria de servicii a NETOPIA către transferuri fără cont , o mișcare care poate schimba practic modul în care procesatorul își construiește oferta pentru comercianți și integrarea cu infrastructura bancară, potrivit Ziarul Financiar . NETOPIA Payments a primit autorizarea Băncii Naționale a României pentru extinderea licenței de instituție de plată cu serviciul de remitere de bani, începând cu 1 septembrie. Concret, compania poate adăuga acest tip de serviciu activităților pentru care este autorizată de banca centrală. Remiterea de bani înseamnă că instituția va putea prelua bani de la un plătitor pentru a-i transfera unui beneficiar fără să fie necesară deschiderea unui cont de plăți pe numele plătitorului sau al beneficiarului la NETOPIA. Ce urmează operațional: implementare etapizată și produse noi Compania spune că urmează să operaționalizeze activitățile nou licențiate și să dezvolte produse și servicii de plată noi. Implementarea este planificată etapizat, pe măsură ce infrastructura tehnică și operațională este finalizată și aprobată. În paralel, NETOPIA pregătește extinderea metodelor de plată acceptate prin integrarea soluțiilor „din cont în cont” (account-to-account/A2A), inclusiv RoPay , sistem care permite efectuarea plăților direct dintr-un cont bancar în altul. Ținta pe termen mediu: platformă integrată pentru comercianți Pe termen mediu, compania vizează o platformă de tip „one-stop-shop”, care să includă într-un singur loc mai multe metode de plată, colectarea fondurilor, reconcilierea automată a tranzacțiilor și servicii financiare complementare. NETOPIA vrea, de asemenea, să extindă opțiunile de finanțare oferite comercianților prin intermediul partenerilor, inclusiv prin produse de tip „merchant cash advance” (finanțare pe termen scurt, de regulă rambursată din încasări). „Prin noile soluţii de embedded finance şi viitoarea platformă integrată, le vom oferi comercianţilor nu doar tehnologie de plată, ci instrumente reale de scalare, optimizare a fluxului de numerar şi eficientizare operaţională.” Dimensiunea operațiunilor și contextul de acționariat NETOPIA procesează anual un volum de peste 10 miliarde de lei și lucrează cu un ecosistem de peste 25.000 de comercianți. Compania spune că își continuă investițiile în tehnologie, cu accent pe securitatea tranzacțiilor, automatizarea proceselor de conformitate și raportare, integrarea cu infrastructura bancară și dezvoltarea sistemelor de prevenire a fraudei. NETOPIA Payments este o companie românească specializată în servicii de plată și soluții financiare pentru comercianți. Participația majoritară în Grupul NETOPIA a fost preluată în 2023 de Innova Capital , tranzacție finanțată parțial de Fondul European de Investiții, prin InvestEU, și de Uniunea Europeană, prin NextGenerationEU, cu sprijinul Guvernului României prin PNRR. [...]

Trecerea accelerată la plăți digitale crește riscul de blocaj în crize , iar România rămâne prudentă tocmai din motive de securitate cibernetică și incluziune financiară, potrivit unei analize publicate de HotNews . În timp ce unele economii reduc numerarul până aproape de dispariție, banca centrală avertizează că dependența totală de infrastructura digitală poate deveni o vulnerabilitate. În Europa de Nord, Suedia este prezentată ca exemplul cel mai avansat: multe magazine, cafenele, transport public, muzee și chiar toalete publice acceptă doar plăți digitale, iar aplicația Swish este folosită pentru transferuri instant între persoane și companii. În același timp, statul suedez păstrează planuri de contingență pentru situații precum pene majore de curent sau atacuri cibernetice. Un detaliu relevant din text: o parte importantă a populației spune că trec luni întregi fără să atingă o bancnotă. De ce contează: plățile digitale pot deveni un „single point of failure” Analiza notează că pandemia a accelerat plățile contactless și utilizarea portofelelor digitale, iar în unele țări numerarul a ajuns să conteze tot mai puțin în achizițiile zilnice. În paralel, rămâne deschisă întrebarea cât de reziliente sunt economiile care își mută aproape toate tranzacțiile în sisteme electronice, dependente de electricitate, telecomunicații și securitate IT. Textul trece în revistă și alte modele: China , unde plățile prin coduri QR (Alipay și WeChat Pay) domină, inclusiv la vânzători ambulanți și în zone rurale; numerarul este acceptat oficial, dar utilizarea lui a devenit rară. Singapore , care a integrat plățile electronice în servicii publice și comerț prin PayNow și carduri contactless, în cadrul inițiativei „Națiune Inteligentă”. Germania , unde numerarul rămâne preferat din motive de viață privată, control al bugetului și tradiție, iar tranziția la contactless este mai lentă decât în Suedia sau Olanda. România: numerarul, legat de preferințe, dar și de securitate și incluziune Pentru România, guvernatorul BNR, Mugur Isărescu , spune că o transformare totală de la numerar la digital nu este realistă „în primul rând” din cauza preferinței populației pentru cash și, în plus, din motive de securitate. În contextul riscurilor din regiune, el a avertizat că, fără sisteme clare de securitate cibernetică, plățile pot fi blocate rapid. „Dacă nu avem sisteme clare de securitate cibernetică, ne termină rușii, ne blochează plățile în trei zile.” Într-un punct de vedere oficial transmis Senatului în 2025 , BNR a susținut că accesul la numerar este esențial pentru incluziunea financiară, în special pentru populația din zone rurale și din regiuni cu infrastructură financiară slab dezvoltată, menționând că accesul la numerar rămâne o preocupare constantă a băncii centrale. Ce urmează: mai degrabă modele hibride, nu „fără numerar” Concluzia analizei este că dispariția completă a numerarului este puțin probabilă, tocmai pentru că banii fizici rămân utili în pene de curent, dezastre sau defecțiuni tehnice și oferă un nivel de protecție a datelor personale pe care sistemele digitale nu îl pot garanta pe deplin. În același timp, guvernele testează monede digitale ale băncilor centrale (CBDC), iar investițiile în infrastructură de plăți mai rapidă continuă, ceea ce împinge economiile către formule în care numerarul se reduce, dar rămâne disponibil ca soluție de rezervă. [...]

