Știri

Știri din categoria Piețe financiare
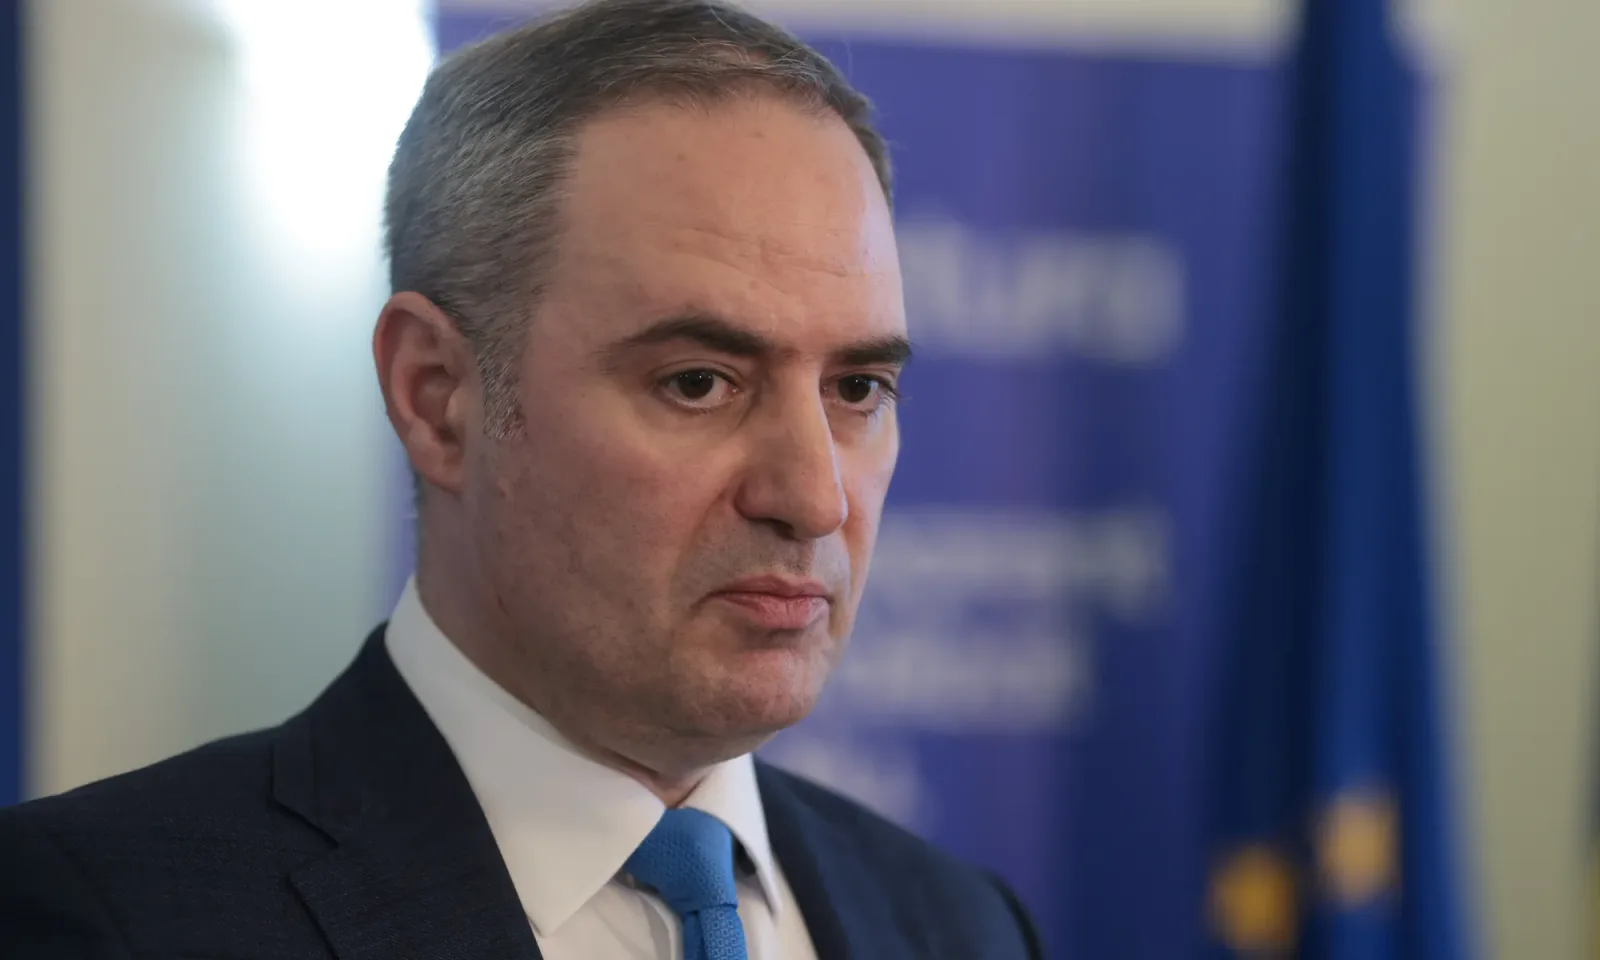
România cere reguli UE care să nu dezavantajeze piețele mici de capital și să crească accesul companiilor locale la finanțare, în negocierile privind pachetul european pentru integrarea și supravegherea piețelor de capital (MISP), potrivit Agerpres. Mesajul a fost transmis de ministrul Finanțelor, Alexandru Nazare, după reuniunea ECOFIN, într-o postare pe Facebook.
Miza dosarului, descris de ministru drept unul dintre cele mai tehnice de pe agenda europeană, este una practică pentru România: cât de ușor pot companiile românești să atragă finanțare din Europa și cât de bine sunt protejați investitorii și piața locală. Nazare a susținut că succesul integrării nu ar trebui măsurat doar prin centralizarea regulilor, ci prin „oportunitățile reale de finanțare” create în toate statele membre, inclusiv în cele cu piețe de capital mai mici.
În negocieri, România a susținut atât integrarea piețelor, cât și întărirea rolului supraveghetorilor naționali, astfel încât aplicarea regulilor să fie mai eficientă pe piețele mai mici. Potrivit ministrului, România a obținut „elemente importante”, între care:
Un alt punct prezentat de Nazare vizează accesul autorităților române la informații despre tranzacțiile transfrontaliere ale investitorilor din România, inclusiv când acestea se desfășoară pe piețe din alte state membre. În contextul unei piețe tot mai integrate, ministrul a argumentat că supravegherea trebuie să țină pasul cu circulația capitalului, pentru a ajuta la identificarea riscurilor și a eventualelor abuzuri de piață.
România a susținut și modificarea modului de calcul al contribuțiilor autorităților naționale la finanțarea Autorității Europene pentru Valori Mobiliare și Piețe (ESMA), astfel încât formula să fie „mai echitabilă și mai proporțională” cu dimensiunea și activitatea reală a pieței din fiecare stat.
În același mesaj, ministrul a insistat asupra nevoii de a atrage mai mult capital privat în economie, pentru ca firmele românești să poată finanța mai ușor investiții și extinderea regională și pentru ca piața locală de capital să crească în paralel cu marile centre financiare europene.
Recomandate
România reușește să-și reducă costul de finanțare pe termen lung, în pofida riscului politic , iar randamentul titlurilor de stat pe 10 ani a coborât la 6,75%, un minim al ultimelor luni, potrivit Economica . Mișcarea vine într-un context regional favorabil obligațiunilor, pe fondul temperării așteptărilor privind noi creșteri de dobândă. Scăderea randamentelor apare deși BNR a menținut dobânda-cheie la 6,5%, iar comunicarea băncii centrale indică îngrijorări persistente legate de inflație, ceea ce nu susține, deocamdată, un scenariu de reduceri rapide ale dobânzilor. Cu toate acestea, piața a continuat să „prețuiască” mai ieftin riscul României în ultimele circa două luni. De ce nu se vede, deocamdată, scenariul „junk” în prețuri Adrian Codîrlașu , președinte CFA România, afirmă că piețele nu par să anticipeze o retrogradare la evaluarea Fitch din 31 iulie. În interpretarea sa, datele privind deficitele nu indică o trecere inevitabilă în categoria nerecomandată investițiilor („junk”), iar o astfel de evoluție ar necesita „o catastrofă politică”. În paralel, structura cererii interne rămâne un element important pentru piața titlurilor de stat: băncile românești au 27,6% din active plasate în titluri de stat (față de o medie UE de 9,7%), iar Pilonul II are 64% din portofoliu investit în astfel de instrumente, conform datelor citate. Ce explică scăderea randamentelor și ce riscuri rămân La nivelul Europei Centrale și de Est, un raport al Erste Bank indică drept factori de sprijin îmbunătățirea dinamicii inflației și diminuarea temerilor privind majorări suplimentare ale ratelor dobânzilor, randamentele pe termen lung coborând față de maximele din martie. În același timp, banca notează că riscurile și incertitudinea rămân ridicate. Pentru România, aceeași analiză arată că, pe fondul așteptării unei soluții la criza politică, emisiunile au rămas relativ moderate pentru a limita presiunea asupra prețurilor. Un deficit de numerar de la începutul anului mai mic decât se anticipa a susținut, la rândul său, volumele mai reduse ale emisiunilor. [...]
Piețele par să ignore criza politică pe termen scurt, dar miza reală se mută pe rating și pe accesul la bani europeni , într-un context în care costul de finanțare al statului și cursul rămân, deocamdată, stabile, potrivit unei analize Economedia . România traversează de aproape șase săptămâni o criză politică, după demiterea guvernului Bolojan și eșecul celor doi premieri propuși de președintele Nicușor Dan de a strânge sprijin parlamentar pentru formarea unui nou Executiv. În mod tradițional, astfel de episoade pun presiune pe leu și împing în sus dobânzile la care se împrumută statul, însă mecanismul nu se vede „în mod vizibil” în prezent. Pe piața obligațiunilor, randamentul titlurilor de stat pe 10 ani a coborât la 6,89%, în scădere cu 0,12 puncte procentuale față de nivelul anterior (date de piață disponibile marți, în timp real). Analiza notează că randamentul este în scădere cu -5,87% în ultimele trei luni și cu aproape -8,74% în ultimul an, deși rămâne ridicat în termeni istorici. Pe piața valutară, euro a rămas într-un interval restrâns, în jurul a 5,20–5,26 lei/euro în ultima lună și jumătate. La 16 iunie, cursul a fost de 5,231 lei/euro, ușor mai jos față de începutul lunii mai, când cotațiile erau în zona 5,24–5,26 lei/euro. La Bursa de Valori București, evoluțiile sunt descrise ca mixte, cu mișcări punctuale pe indici. De ce nu se vede stresul acum: „pauză de evaluare” și context extern În mod obișnuit, instabilitatea politică se transmite prin deprecierea monedei, creșterea randamentelor obligațiunilor și lărgirea primelor de risc. Acum, mișcările sunt inverse sau neutre, ceea ce poate indica o etapă de așteptare: investitorii ar prefera să vadă configurația finală a guvernului și direcția fiscală înainte de repoziționări semnificative. Un factor de amortizare vine și din exterior, pe fondul unei detensionări pe piețele globale după anunțul președintelui american Donald Trump privind semnarea unui acord cu Iranul. În acest context, România ar beneficia de un „risk-on” selectiv (apetit mai mare pentru active considerate mai riscante), care poate estompa temporar riscurile locale în prețurile activelor. Următoarele teste: evaluările de rating și PNRR Sensibilitatea crește în a doua jumătate a anului, când România intră într-o serie de evaluări ale agențiilor de rating, relevante direct pentru costul de finanțare: 31 iulie: Fitch Ratings august: Moody’s octombrie: S&P Global Ratings Aceste revizuiri vor urmări dinamica datoriei și a deficitului, dar și capacitatea politică a guvernului de a implementa consolidarea fiscală și de a menține traiectoria de ajustare convenită cu partenerii europeni. În paralel, un punct critic este Planul Național de Redresare și Reziliență (PNRR), care trebuie încheiat la 31 august. Analiza indică circa 10 miliarde de euro (aprox. 50 miliarde lei) de care depinde România, dintre care 7,3 miliarde de euro (aprox. 36,5 miliarde lei) ar fi „în risc” dacă reformele și legislația necesară nu sunt adoptate la timp, pe fondul lipsei unui guvern stabil. Suma este echivalentă cu circa 1,8% din PIB, suficient cât să influențeze semnificativ dinamica economică; într-un scenariu de absorbție redusă, ar scădea investițiile publice și ar crește riscul unei recesiuni. Vulnerabilități care rămân în fundal Analiza notează că deficitul bugetar a scăzut la 1,17% din PIB în primele patru luni, la jumătate față de anul trecut, ceea ce ar putea ajuta apropierea de ținta de 6,2% din PIB. Totuși, România rămâne un „outlier” în UE la capitolul deficite gemene, iar Comisia Europeană și investitorii ar aștepta un program asumat de reducere a deficitului către 3% pentru 2027 și anii următori. În plus, cele mai mari bănci și instituții financiare și-ar fi revizuit prognozele, unele estimând recesiune sau stagflație (stagnare economică împreună cu inflație ridicată), ceea ce ar putea forța viitorul guvern să reajusteze țintele bugetare pentru 2026, inclusiv ipoteza de creștere economică de 1% menționată în buget. Eugen Rădulescu , consilier al guvernatorului BNR, avertizează că, la o datorie publică de aproape 60% din PIB, dezechilibrele bugetare se reflectă deja în inflație, dobânzi mai mari și costuri crescute ale creditelor și că riscul unui scenariu de tip Grecia devine „din ce în ce mai pronunțat”. Separat, Erste avertizează că instabilitatea politică amplifică riscul de deteriorare a traiectoriei fiscale și indică posibilitatea pierderii statutului „investment grade” în 2027 dacă nu se stabilizează contextul fiscal și politic. Concluzia de piață, în lectura analizei, este că liniștea actuală ține mai degrabă de un regim de așteptare și de absența unui șoc fiscal nou, nu de dispariția vulnerabilităților: dependența de finanțare externă, constrângerile bugetare și testul ratingului rămân principalele puncte de presiune, cu 2027 drept orizont critic. [...]
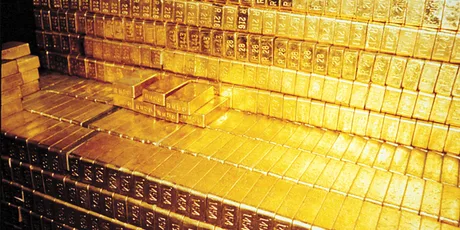
Achizițiile accelerate de aur ale băncii centrale chineze arată o repoziționare defensivă a rezervelor, chiar dacă valoarea totală a stocului a scăzut pe fondul corecției de preț , potrivit Economica . Banca Populară a Chinei (PBOC) și-a majorat rezervele de aur cu 740.000 de uncii în septembrie, până la 77,47 milioane de uncii, marcând a 23-a lună consecutivă de cumpărări. O uncie înseamnă 28,35 grame, ceea ce plasează creșterea lunară la aproximativ 21 de tone de aur. Ritmul cumpărărilor s-a intensificat pe scăderea prețurilor PBOC, unul dintre cei mai mari cumpărători de aur la nivel global, și-a accelerat achizițiile în ultimele luni, pe fondul ieftinirii metalului prețios, notează Agerpres (citat de Economica). Înainte de septembrie, rezervele crescuseră cu 650.000 de uncii în august și cu 640.000 de uncii în iulie. Economica mai arată că ultima creștere este cea mai mare după septembrie 2023, când rezervele de aur ale PBOC urcaseră cu 840.000 de uncii. De ce scade valoarea rezervelor, deși cantitatea crește Deși cantitatea de aur din rezerve a urcat, valoarea acestora a coborât la 323,52 miliarde de dolari (aprox. 1.456 miliarde lei) la final de septembrie, de la 350,08 miliarde de dolari (aprox. 1.575 miliarde lei) la final de august. Explicația ține de evoluția cotației: aurul a scăzut cu peste 6% în septembrie. În material se menționează că declinul cotației a venit în contextul în care scumpirea energiei, alimentată de conflictul din Orientul Mijlociu, a împins inflația în sus, ceea ce a determinat Rezerva Federală a SUA să majoreze dobânzile. Presiune și pe rezervele valutare ale Chinei Separat, Administrația de Stat pentru Schimb Valutar (SAFE) a raportat că rezervele valutare ale Chinei au ajuns la 3.400 miliarde de dolari (aprox. 15.300 miliarde lei) la final de septembrie, în scădere cu 38,1 miliarde de dolari (aprox. 171 miliarde lei), adică 1,11% față de luna precedentă. SAFE a pus scăderea pe seama efectelor combinate ale cursului de schimb și ale variațiilor prețurilor activelor, într-un context în care dolarul american s-a întărit, iar prețurile principalelor active financiare globale au scăzut, în general, în septembrie. [...]
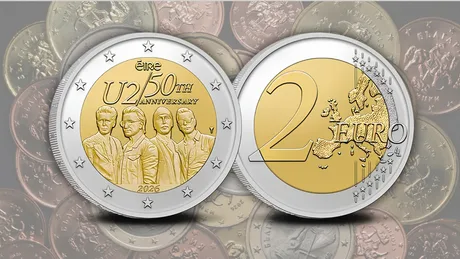
Moneda irlandeză de 2 euro dedicată trupei U2 a ajuns să se revândă cu 300–400 euro (aprox. 1.500–2.000 lei), după ce ediția limitată s-a epuizat în câteva minute , alimentând o goană după colecționare și un salt abrupt de preț pe piața secundară, potrivit Focus . Irlanda a emis o monedă de 2 euro cu portretele membrilor U2 (Bono, The Edge, Adam Clayton și Larry Mullen Jr.), un motiv neobișnuit pentru moneda unică europeană, unde apar de regulă teme „instituționale” (șefi de stat, clădiri, aniversări). Contextul este aniversarea a 50 de ani de la formarea trupei: pe 25 septembrie 1976, Larry Mullen Jr. a căutat colegi de trupă printr-un anunț la școală, la Dublin. Ediție limitată, preț de lansare mic, revânzare la multiplu Banca Centrală a Irlandei a pus în vânzare două versiuni, ambele în regim de produs pentru colecționari, nu pentru circulația de zi cu zi: 150.000 de monede în „Coincard” (monedă prinsă într-o cartolină de colecție), la 14,95 euro (aprox. 75 lei) bucata; 5.000 de exemplare în calitate „Proof” („Polierte Platte”, finisaj de tip oglindă), la 39,95 euro (aprox. 200 lei) bucata. Vânzarea a început pe 25 septembrie 2026, iar varianta „Proof” s-a epuizat aproape imediat. Primele revânzări au apărut rapid pe eBay , unde unele exemplare au fost tranzacționate la 300–400 euro , adică aproape de zece ori prețul de emisiune, notează publicația. De ce contează: oferta nu intră în circulația normală, ceea ce ține sus raritatea Un element care susține presiunea pe preț este că banca centrală nu a anunțat role destinate circulației obișnuite . Conform informațiilor prezentate, întreaga emisiune cunoscută, de 155.000 de bucăți , a fost oferită doar ca produs de colecție (Coincard sau Proof). Asta înseamnă că fanii și colecționarii care vor moneda sunt împinși către piața de colecționabile, nu către „norocul” de a o primi ca rest. Prin contrast, o altă monedă irlandeză de 2 euro din același an, dedicată președinției irlandeze a Consiliului UE, a avut 500.000 de bucăți lansate explicit în circulație generală, pentru a ajunge în utilizarea curentă. Monedă valabilă în tot euro, dar puțin probabil să ajungă la casele de marcat Deși este mijloc legal de plată în întregul spațiu euro , Focus subliniază că este improbabil ca cineva să cheltuiască o monedă cumpărată cu 14,95 sau 39,95 euro pentru valoarea ei nominală de 2 euro. Teoretic, unele exemplare ar putea ajunge accidental în circulație dacă sunt scoase din ambalaj, însă „o descoperire la cumpărături” nu ar trebui considerată realistă. Este permis ca persoane în viață să apară pe monede euro? Materialul arată că nu există o interdicție privind reprezentarea persoanelor în viață pe monedele euro; în mai multe țări apar frecvent monarhi aflați pe tron. Totuși, portretizarea unei trupe rock în activitate rămâne o decizie rară, cu atât mai mult cu cât monedele unui stat din zona euro pot circula în toate celelalte state, iar regulile europene prevăd informarea celorlalte țări asupra designului (care pot ridica obiecții dacă anticipează reacții negative). Pentru piața de colecționari, combinația dintre tirajul limitat, distribuția exclusiv ca produs de colecție și interesul fanilor U2 explică de ce moneda a devenit rapid un activ „de nișă” cu prețuri mult peste valoarea nominală. [...]
Profit Financial Forum pune pe agendă presiunea pe bănci și piețe într-un context de volatilitate , iar Mihaela Bîtu, CEO ING Bank România, este anunțată ca participantă la ediția a IX-a a evenimentului, potrivit Profit . Conferința va fi transmisă în direct pe platformele Profit.ro și la postul de televiziune Prima News. În centrul discuțiilor se află modul în care turbulențele economice și geopolitice se traduc în costuri și riscuri mai mari pentru finanțarea economiei, într-un moment în care România intră în dezbatere cu vulnerabilități suplimentare: dezechilibre bugetare, incertitudine politică și schimbări fiscale care, cumulat, pot eroda profitabilitatea și apetitul de creditare. De ce contează: profitabilitatea băncilor, sub presiune de taxe și sancțiuni Publicația indică faptul că, deși sistemul bancar local a rămas mult timp cu o profitabilitate „robustă”, peste media Uniunii Europene, aceasta începe să fie amenințată „tot mai mult” de modificările fiscale și de sancțiuni, inclusiv amenda de 5–7% din cifra de afaceri aplicată băncilor de Consiliul Concurenței . În paralel, ritmul creditării și al economisirii s-a atenuat pe fondul ajustării macroeconomice și al maturizării pieței, iar băncile încep să resimtă efectele încetinirii din restul economiei. Profit notează și o creștere a creditelor neperformante, în timp ce gradul de acoperire cu provizioane a rămas „foarte ridicat”, peste media UE. Piața de capital: bani interni mai mulți, ofertă de emitenți mai mică Pe segmentul bursier, sursa arată că trendul ascendent multianual a dus indicele BET la noi maxime, iar cererea a rămas mai mare decât oferta de noi emitenți, chiar dacă acțiunile românești „nu mai sunt ieftine”. În acest context, Profit avansează o estimare privind potențialul de intrări interne: majorarea contribuțiilor la Pilonul II, intrările în fondurile deschise de investiții și conturile noi la brokeri ar putea aduce „aproximativ 2 miliarde de euro pe an” (aprox. 10 miliarde lei) numai din surse interne, cu întrebarea-cheie despre capacitatea pieței locale de a absorbi eficient aceste sume. Agenda forumului: reglementare, creditare, tehnologie, investiții Evenimentul este programat pe parcursul a două zile, 21–22 octombrie, cu paneluri dedicate principalelor piețe și teme de finanțare. Printre direcțiile de discuție anunțate se numără: politica monetară și de supraveghere a BNR, inclusiv tema dobânzii în contextul inflației și al economiei în stagnare; finanțarea statului și evoluțiile de pe piața titlurilor de stat; efectele modificărilor fiscale asupra băncilor, pieței de capital și asigurărilor; impactul amenzii Consiliului Concurenței în cazul ROBOR, calitatea portofoliilor și riscul de dobândă; plăți digitale, carduri și tehnologie financiară, inclusiv utilizarea inteligenței artificiale și riscurile de securitate cibernetică; lichiditatea bursieră, listările noi și rolul fondurilor de pensii și al fondurilor de investiții. Detaliile complete despre eveniment sunt disponibile pe pagina dedicată: DETALII AICI . [...]
Economiile din zona euro ajung să susțină costurile boomului AI din SUA , inclusiv prin obligațiuni denominate în euro emise de giganți tehnologici americani, ceea ce poate împinge în sus randamentele și, implicit, costurile de finanțare și în Europa, potrivit Antena 3 , care citează o analiză și declarații ale președintei BCE, Christine Lagarde . Gospodăriile din zona euro dețin aproximativ 440 de miliarde de euro în companii tehnologice americane precum Nvidia și Alphabet, a spus Lagarde într-un discurs la Viena. Mesajul ei: Europa riscă să finanțeze expansiunea inteligenței artificiale din Statele Unite fără să obțină „o parte comparabilă” din beneficiile economice, în condițiile în care „companiile sunt construite în altă parte”. De ce contează pentru piețe: finanțarea în euro a „hyperscalerilor” poate influența dobânzile Lagarde a atras atenția că marile companii tehnologice americane (așa-numiții „hyperscaleri”, adică furnizori foarte mari de infrastructură digitală și cloud) au nevoie de sume uriașe pentru investiții – centre de date, cipuri avansate, energie și rețele. Potrivit unei analize a BCE citate în material, principalii hyperscaleri sunt așteptați să cheltuiască peste 1.000 de miliarde de dolari (870 de miliarde de euro) pentru investiții de capital până în 2028. În acest context: hyperscalerii americani au emis anul trecut obligațiuni de peste 100 de miliarde de dolari (87 de miliarde de euro) și reprezintă acum aproape o zecime din noile emisiuni de obligațiuni denominate în euro ale companiilor nefinanciare, potrivit Lagarde; cinci mari hyperscaleri americani au în circulație obligațiuni denominate în euro de circa 40 de miliarde de euro , conform BCE; fondurile, asigurătorii și schemele de pensii europene care cumpără aceste obligațiuni „împrumută, practic, bani direct” companiilor tehnologice americane. Miza, dincolo de randamentele investitorilor, este efectul de contagiune: emisiunile masive de obligațiuni pot contribui la creșterea randamentelor la nivel global, iar dobânzile pe termen lung din zona euro se mișcă adesea în tandem cu cele americane. În formularea lui Lagarde: „Europa va suporta o parte din prețul acestui boom prin propriile costuri de împrumut. Întrebarea este dacă va obține și creșterea economică ce vine la pachet cu el”. Europa are bani, dar îi ține în depozite și investește puțin pe piețe BCE indică o problemă structurală de canalizare a economisirii către investiții productive. În mai 2026, gospodăriile din zona euro aveau aproape 10.000 de miliarde de euro în depozite bancare, iar aproximativ o treime din activele lor financiare erau ținute în depozite (față de 11% în cazul gospodăriilor americane). În același timp, circa 80% dintre gospodăriile din zona euro nu dețin acțiuni, obligațiuni sau fonduri de investiții. BCE enumeră mai multe frâne: resurse limitate, lipsă de cunoștințe, încredere scăzută și temeri legate de risc. Peste 60% își țineau cea mai mare parte a averii în proprietăți imobiliare, aproximativ un sfert se bazau în principal pe depozite, iar doar 4% dețineau o parte însemnată a averii direct pe piețele financiare. De ce ajung banii europeni în AI-ul american Materialul explică mecanismul: cumpărarea unei acțiuni deja existente nu aduce bani noi companiei, dar cererea susține evaluarea și poate facilita atragerea de capital prin emisiuni noi. În plus, micii investitori pot participa la acțiuni nou-emise (este dat exemplul SpaceX, care i-a invitat să participe la listarea sa la bursă din iunie). Totuși, pentru ritmul investițiilor din AI, listările nu sunt suficiente, iar finanțarea prin obligațiuni a devenit o componentă majoră. Aici intră în joc investitorii instituționali europeni care cumpără datorie în euro. Riscuri și contraargumente: randamente mai bune, dar concentrare ridicată Jeremie Peloso (BCA Research) a spus pentru Euronews Business că investițiile europenilor în tehnologia americană nu sunt „neapărat o problemă”, invocând randamentele superioare ale tehnologiei americane față de indicii europeni în ultimii 10 ani și beneficiile diversificării. El a menționat și că un euro mai slab poate crește uneori randamentele investitorilor din zona euro pe active denominate în dolari. În același timp, Peloso avertizează că sectorul tehnologic american a devenit puternic concentrat, ceea ce îi expune pe investitori la un grup relativ mic de companii influențate de aceleași forțe de piață. Ce încearcă UE să schimbe: Uniunea Economiilor și Investițiilor și „Listing Act” Răspunsul politic indicat în material este Uniunea Economiilor și Investițiilor, care urmărește să facă mai ușoare investițiile pentru gospodării și finanțarea transfrontalieră pentru companii. Sunt menționate conturi de investiții mai simple (posibil cu avantaje fiscale), modificări ale pensiilor suplimentare și reducerea costurilor de operare pe piețele financiare europene. În paralel, UE a introdus „Legea listării” (Listing Act), menită să reducă costurile și să simplifice listarea la bursă, inclusiv prin documente mai simple și reguli care permit fondatorilor să păstreze un control mai mare după listare. Concluzia care reiese din avertismentul BCE: Europa nu duce lipsă de capital, dar dacă nu reușește să-l direcționeze către companii care pot scala și deveni accesibile investitorilor, o parte din economisirea europeană va continua să finanțeze creșterea AI în afara continentului, cu efecte potențiale inclusiv asupra costurilor de împrumut din zona euro. [...]