Știri

Știri din categoria Piețe financiare
Profit Financial Forum pune pe agendă presiunea pe bănci și piețe într-un context de volatilitate, iar Mihaela Bîtu, CEO ING Bank România, este anunțată ca participantă la ediția a IX-a a evenimentului, potrivit Profit. Conferința va fi transmisă în direct pe platformele Profit.ro și la postul de televiziune Prima News.
În centrul discuțiilor se află modul în care turbulențele economice și geopolitice se traduc în costuri și riscuri mai mari pentru finanțarea economiei, într-un moment în care România intră în dezbatere cu vulnerabilități suplimentare: dezechilibre bugetare, incertitudine politică și schimbări fiscale care, cumulat, pot eroda profitabilitatea și apetitul de creditare.
Publicația indică faptul că, deși sistemul bancar local a rămas mult timp cu o profitabilitate „robustă”, peste media Uniunii Europene, aceasta începe să fie amenințată „tot mai mult” de modificările fiscale și de sancțiuni, inclusiv amenda de 5–7% din cifra de afaceri aplicată băncilor de Consiliul Concurenței.
În paralel, ritmul creditării și al economisirii s-a atenuat pe fondul ajustării macroeconomice și al maturizării pieței, iar băncile încep să resimtă efectele încetinirii din restul economiei. Profit notează și o creștere a creditelor neperformante, în timp ce gradul de acoperire cu provizioane a rămas „foarte ridicat”, peste media UE.
Pe segmentul bursier, sursa arată că trendul ascendent multianual a dus indicele BET la noi maxime, iar cererea a rămas mai mare decât oferta de noi emitenți, chiar dacă acțiunile românești „nu mai sunt ieftine”.
În acest context, Profit avansează o estimare privind potențialul de intrări interne: majorarea contribuțiilor la Pilonul II, intrările în fondurile deschise de investiții și conturile noi la brokeri ar putea aduce „aproximativ 2 miliarde de euro pe an” (aprox. 10 miliarde lei) numai din surse interne, cu întrebarea-cheie despre capacitatea pieței locale de a absorbi eficient aceste sume.
Evenimentul este programat pe parcursul a două zile, 21–22 octombrie, cu paneluri dedicate principalelor piețe și teme de finanțare. Printre direcțiile de discuție anunțate se numără:
Detaliile complete despre eveniment sunt disponibile pe pagina dedicată: DETALII AICI.
Recomandate
Bursa românească este trasă în sus de două sectoare dominante, banking și energie , iar această concentrare explică o parte din „valul” actual al pieței, într-un context în care investitorii caută randamente care să bată inflația, potrivit Ziarul Financiar . Declarația îi aparține lui Aurel Bernat, director executiv Instituții Financiare și Relații Investitori în cadrul Banca Transilvania , și a fost făcută la ZF Bankers Summit 2026 (eveniment desfășurat în iunie). Mesajul central: dacă România este privită „așa cum este ea”, două industrii listate au în prezent „tracțiune importantă” – bankingul și energia – iar dinamica lor se vede direct în evoluția pieței de capital. De ce contează: piața urcă, dar motorul e îngust Într-un mediu marcat de inflație ridicată și incertitudine geopolitică, Bernat a argumentat că orientarea către piața de acțiuni este un fenomen mai larg, nu doar local, pe fondul lipsei de alternative „suficient de lichide” care să depășească inflația mai ușor decât acțiunile. „Este un fenomen general valabil: vedem conflicte, inflaţie ridicată şi o orientare către piaţa de acţiuni, care creşte. Nu există multe pieţe suficient de lichide care să bată inflaţia mai uşor decât piaţa de acţiuni, în momentul de faţă.“ Pentru investitori, implicația practică este că performanța bursei poate depinde disproporționat de evoluția celor două sectoare dominante. Cu alte cuvinte, „piața pe val” poate însemna și o expunere mai concentrată pe banking și energie, nu neapărat o creștere uniformă în toate industriile listate. Context: interes mai mare pentru acțiuni, fonduri și ETF-uri În același cadru, Ziarul Financiar notează că piața de capital câștigă teren în rândul investitorilor români, iar interesul se vede în creșterea atenției pentru: fonduri de investiții; ETF-uri (fonduri tranzacționate la bursă, care urmăresc un indice sau un coș de active); portofolii de acțiuni. În lipsa unor detalii suplimentare în material despre volume, randamente sau fluxuri de bani, rămâne de urmărit în ce măsură această tendință se traduce în lichiditate mai mare și într-o diversificare a interesului dincolo de cele două sectoare considerate „cu tracțiune” de către reprezentantul Băncii Transilvania. [...]
Analiza RoEM-UBB susține că ROBOR nu a avut abateri atipice în perioada investigată de Consiliul Concurenței, iar comparația cu scandalul LIBOR este, din punct de vedere tehnic, forțată, potrivit Economica . Concluzia vine dintr-o analiză realizată de RoEM, proiect de cercetare al FSEGA din cadrul Universității Babeș-Bolyai (UBB) din Cluj-Napoca, care cere ca eventualele acuzații de manipulare să fie evaluate cu „rigoare tehnică”, financiar și juridic. Miza este una de reglementare și de încredere în indicatorii de piață: ROBOR este folosit ca reper în economie (inclusiv pentru credite cu dobândă variabilă), iar o eventuală confirmare a unor „anomalii” ar avea consecințe directe asupra costurilor de finanțare și asupra credibilității mecanismelor de formare a prețului pe piața monetară. De ce contează: intervalul 2018–2025 arată ROBOR „în coridorul BNR” Potrivit analizei RoEM-UBB FSEGA, evoluția ROBOR între trimestrul IV 2018 și trimestrul IV 2025 (perioadă care „se suprapune în mare măsură” peste intervalul vizat de investigația Consiliului Concurenței ) nu indică abateri sau evoluții atipice față de reperele de politică monetară ale BNR. Autorii notează că valorile medii ale ROBOR pe perioada analizată s-au situat în interiorul coridorului de politică monetară (diferența dintre rata dobânzii de creditare și rata dobânzii de depozit ale BNR). În plus, media simplă a ratelor ROBOR și ROBID este raportată ca fiind foarte apropiată de media ratei de politică monetară: 4,22% comparativ cu 4,26% . Ce este ROBOR și de ce nu e „o singură dobândă” Analiza reamintește că ROBOR (Romanian Interbank Offer Rate) nu este o rată unică, ci un set de cotații pe mai multe scadențe, folosite ca reper pentru costul lichidității în economie. Sunt menționate scadențe de la: overnight (O/N), tomorrow next (T/N), o săptămână (1W), o lună (1M), trei luni (3M), șase luni (6M), 12 luni (12M). O importanță aparte este atribuită ROBOR la 3 luni, utilizat timp de mai mulți ani ca reper frecvent pentru dobânzile la creditele ipotecare pe termen lung. Autorii subliniază și o caracteristică structurală: pe măsură ce scadența crește, volumul tranzacțiilor efective tinde să scadă, ceea ce este descris drept un comportament „firesc” al pieței (preferință pentru maturități scurte, cu riscuri mai reduse). Chiar și așa, cotațiile pe termene mai lungi rămân relevante ca reper de preț. Cum ar trebui judecate acuzațiile de manipulare Specialiștii citați (prin Fineco24news.ro ) cer evitarea interpretărilor simplificate și a politizării subiectului, insistând că orice argumente și dovezi pe care Consiliul Concurenței le va face publice trebuie analizate pe criterii de specialitate. „ROBOR trebuie înțeles atât ca un ansamblu de rate aplicabile tranzacțiilor de pe piața interbancară, cât și ca un reper care arată costul lichidității din economie. Din această perspectivă, evoluția sa și eventualele suspiciuni privind o posibilă manipulare trebuie analizate cu rigoare tehnică, din punct de vedere financiar și juridic, evitând interpretările simplificate sau politizarea subiectului.” În același timp, analiza plasează ROBOR în contextul economic mai larg: nivelul dobânzilor interbancare este influențat de lichiditatea din piață, așteptările privind economia, riscurile sistemice și, esențial, de politica monetară și inflație — motiv pentru care indicatorul nu poate fi evaluat izolat. (În context, Economica trimite și la un material anterior despre „ cea mai mare amendă” în cazul ROBOR , disponibil aici .) [...]
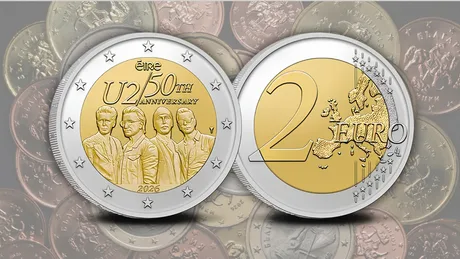
Moneda irlandeză de 2 euro dedicată trupei U2 a ajuns să se revândă cu 300–400 euro (aprox. 1.500–2.000 lei), după ce ediția limitată s-a epuizat în câteva minute , alimentând o goană după colecționare și un salt abrupt de preț pe piața secundară, potrivit Focus . Irlanda a emis o monedă de 2 euro cu portretele membrilor U2 (Bono, The Edge, Adam Clayton și Larry Mullen Jr.), un motiv neobișnuit pentru moneda unică europeană, unde apar de regulă teme „instituționale” (șefi de stat, clădiri, aniversări). Contextul este aniversarea a 50 de ani de la formarea trupei: pe 25 septembrie 1976, Larry Mullen Jr. a căutat colegi de trupă printr-un anunț la școală, la Dublin. Ediție limitată, preț de lansare mic, revânzare la multiplu Banca Centrală a Irlandei a pus în vânzare două versiuni, ambele în regim de produs pentru colecționari, nu pentru circulația de zi cu zi: 150.000 de monede în „Coincard” (monedă prinsă într-o cartolină de colecție), la 14,95 euro (aprox. 75 lei) bucata; 5.000 de exemplare în calitate „Proof” („Polierte Platte”, finisaj de tip oglindă), la 39,95 euro (aprox. 200 lei) bucata. Vânzarea a început pe 25 septembrie 2026, iar varianta „Proof” s-a epuizat aproape imediat. Primele revânzări au apărut rapid pe eBay , unde unele exemplare au fost tranzacționate la 300–400 euro , adică aproape de zece ori prețul de emisiune, notează publicația. De ce contează: oferta nu intră în circulația normală, ceea ce ține sus raritatea Un element care susține presiunea pe preț este că banca centrală nu a anunțat role destinate circulației obișnuite . Conform informațiilor prezentate, întreaga emisiune cunoscută, de 155.000 de bucăți , a fost oferită doar ca produs de colecție (Coincard sau Proof). Asta înseamnă că fanii și colecționarii care vor moneda sunt împinși către piața de colecționabile, nu către „norocul” de a o primi ca rest. Prin contrast, o altă monedă irlandeză de 2 euro din același an, dedicată președinției irlandeze a Consiliului UE, a avut 500.000 de bucăți lansate explicit în circulație generală, pentru a ajunge în utilizarea curentă. Monedă valabilă în tot euro, dar puțin probabil să ajungă la casele de marcat Deși este mijloc legal de plată în întregul spațiu euro , Focus subliniază că este improbabil ca cineva să cheltuiască o monedă cumpărată cu 14,95 sau 39,95 euro pentru valoarea ei nominală de 2 euro. Teoretic, unele exemplare ar putea ajunge accidental în circulație dacă sunt scoase din ambalaj, însă „o descoperire la cumpărături” nu ar trebui considerată realistă. Este permis ca persoane în viață să apară pe monede euro? Materialul arată că nu există o interdicție privind reprezentarea persoanelor în viață pe monedele euro; în mai multe țări apar frecvent monarhi aflați pe tron. Totuși, portretizarea unei trupe rock în activitate rămâne o decizie rară, cu atât mai mult cu cât monedele unui stat din zona euro pot circula în toate celelalte state, iar regulile europene prevăd informarea celorlalte țări asupra designului (care pot ridica obiecții dacă anticipează reacții negative). Pentru piața de colecționari, combinația dintre tirajul limitat, distribuția exclusiv ca produs de colecție și interesul fanilor U2 explică de ce moneda a devenit rapid un activ „de nișă” cu prețuri mult peste valoarea nominală. [...]
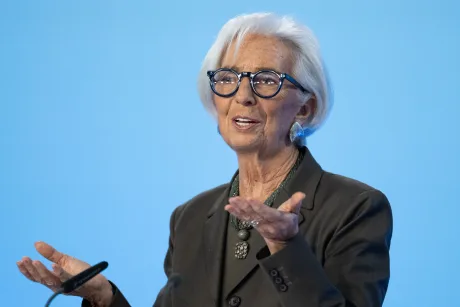
Economiile din zona euro ajung să susțină costurile boomului AI din SUA , inclusiv prin obligațiuni denominate în euro emise de giganți tehnologici americani, ceea ce poate împinge în sus randamentele și, implicit, costurile de finanțare și în Europa, potrivit Antena 3 , care citează o analiză și declarații ale președintei BCE, Christine Lagarde . Gospodăriile din zona euro dețin aproximativ 440 de miliarde de euro în companii tehnologice americane precum Nvidia și Alphabet, a spus Lagarde într-un discurs la Viena. Mesajul ei: Europa riscă să finanțeze expansiunea inteligenței artificiale din Statele Unite fără să obțină „o parte comparabilă” din beneficiile economice, în condițiile în care „companiile sunt construite în altă parte”. De ce contează pentru piețe: finanțarea în euro a „hyperscalerilor” poate influența dobânzile Lagarde a atras atenția că marile companii tehnologice americane (așa-numiții „hyperscaleri”, adică furnizori foarte mari de infrastructură digitală și cloud) au nevoie de sume uriașe pentru investiții – centre de date, cipuri avansate, energie și rețele. Potrivit unei analize a BCE citate în material, principalii hyperscaleri sunt așteptați să cheltuiască peste 1.000 de miliarde de dolari (870 de miliarde de euro) pentru investiții de capital până în 2028. În acest context: hyperscalerii americani au emis anul trecut obligațiuni de peste 100 de miliarde de dolari (87 de miliarde de euro) și reprezintă acum aproape o zecime din noile emisiuni de obligațiuni denominate în euro ale companiilor nefinanciare, potrivit Lagarde; cinci mari hyperscaleri americani au în circulație obligațiuni denominate în euro de circa 40 de miliarde de euro , conform BCE; fondurile, asigurătorii și schemele de pensii europene care cumpără aceste obligațiuni „împrumută, practic, bani direct” companiilor tehnologice americane. Miza, dincolo de randamentele investitorilor, este efectul de contagiune: emisiunile masive de obligațiuni pot contribui la creșterea randamentelor la nivel global, iar dobânzile pe termen lung din zona euro se mișcă adesea în tandem cu cele americane. În formularea lui Lagarde: „Europa va suporta o parte din prețul acestui boom prin propriile costuri de împrumut. Întrebarea este dacă va obține și creșterea economică ce vine la pachet cu el”. Europa are bani, dar îi ține în depozite și investește puțin pe piețe BCE indică o problemă structurală de canalizare a economisirii către investiții productive. În mai 2026, gospodăriile din zona euro aveau aproape 10.000 de miliarde de euro în depozite bancare, iar aproximativ o treime din activele lor financiare erau ținute în depozite (față de 11% în cazul gospodăriilor americane). În același timp, circa 80% dintre gospodăriile din zona euro nu dețin acțiuni, obligațiuni sau fonduri de investiții. BCE enumeră mai multe frâne: resurse limitate, lipsă de cunoștințe, încredere scăzută și temeri legate de risc. Peste 60% își țineau cea mai mare parte a averii în proprietăți imobiliare, aproximativ un sfert se bazau în principal pe depozite, iar doar 4% dețineau o parte însemnată a averii direct pe piețele financiare. De ce ajung banii europeni în AI-ul american Materialul explică mecanismul: cumpărarea unei acțiuni deja existente nu aduce bani noi companiei, dar cererea susține evaluarea și poate facilita atragerea de capital prin emisiuni noi. În plus, micii investitori pot participa la acțiuni nou-emise (este dat exemplul SpaceX, care i-a invitat să participe la listarea sa la bursă din iunie). Totuși, pentru ritmul investițiilor din AI, listările nu sunt suficiente, iar finanțarea prin obligațiuni a devenit o componentă majoră. Aici intră în joc investitorii instituționali europeni care cumpără datorie în euro. Riscuri și contraargumente: randamente mai bune, dar concentrare ridicată Jeremie Peloso (BCA Research) a spus pentru Euronews Business că investițiile europenilor în tehnologia americană nu sunt „neapărat o problemă”, invocând randamentele superioare ale tehnologiei americane față de indicii europeni în ultimii 10 ani și beneficiile diversificării. El a menționat și că un euro mai slab poate crește uneori randamentele investitorilor din zona euro pe active denominate în dolari. În același timp, Peloso avertizează că sectorul tehnologic american a devenit puternic concentrat, ceea ce îi expune pe investitori la un grup relativ mic de companii influențate de aceleași forțe de piață. Ce încearcă UE să schimbe: Uniunea Economiilor și Investițiilor și „Listing Act” Răspunsul politic indicat în material este Uniunea Economiilor și Investițiilor, care urmărește să facă mai ușoare investițiile pentru gospodării și finanțarea transfrontalieră pentru companii. Sunt menționate conturi de investiții mai simple (posibil cu avantaje fiscale), modificări ale pensiilor suplimentare și reducerea costurilor de operare pe piețele financiare europene. În paralel, UE a introdus „Legea listării” (Listing Act), menită să reducă costurile și să simplifice listarea la bursă, inclusiv prin documente mai simple și reguli care permit fondatorilor să păstreze un control mai mare după listare. Concluzia care reiese din avertismentul BCE: Europa nu duce lipsă de capital, dar dacă nu reușește să-l direcționeze către companii care pot scala și deveni accesibile investitorilor, o parte din economisirea europeană va continua să finanțeze creșterea AI în afara continentului, cu efecte potențiale inclusiv asupra costurilor de împrumut din zona euro. [...]
Creșterea randamentelor la titlurile SUA împinge în sus costurile de finanțare în Europa, iar Franța apare drept principalul punct vulnerabil , pe fondul unei datorii publice ridicate și al unui context politic care îngreunează ajustarea fiscală, potrivit Focus . Statele Unite trebuie să ofere dobânzi „ca de mult timp” pentru a găsi cumpărători pentru obligațiuni, într-un moment în care datoria a depășit 40 de trilioane de dolari (aprox. 184.000 miliarde lei). În plus, costul dobânzilor plătite de guvernul american este, în acest an fiscal, cu 15% peste nivelul din perioada comparabilă a anului anterior, notează publicația. Tensiunea din piața obligațiunilor este amplificată de combinația dintre nevoia mare de finanțare a SUA și o cerere în scădere. Expertul în obligațiuni Mohamed El-Erian a declarat pentru „Handelsblatt” că din trei zone importante vin în prezent mai puțini bani: China (din motive geopolitice), Japonia (care vinde titluri americane pentru a-și susține moneda) și statele din Golf (cu nevoi mai mari de finanțare internă). În acest context, El-Erian avertizează că dobânzile ar putea rămâne pe un trend ascendent pe termen mai lung. Franța, sub presiune: randamente la maxime post-criză financiară În Europa, randamentele cresc și ele, iar situația este descrisă drept „deosebit de dramatică” în Franța. Randamentele obligațiunilor franceze pe 10 ani au ajuns la cele mai ridicate niveluri de la criza financiară, potrivit Focus. Publicația indică și câteva repere care cresc sensibilitatea Franței la șocuri de finanțare: datoria publică a Franței a fost de 115,6% din PIB în 2025; deficitul bugetar a fost de 5,1% din PIB; fragmentarea politică face „aproape imposibil” un curs de austeritate, cu Adunarea Națională împărțită în trei blocuri aproape egale. De ce se transmite șocul din SUA în Europa El-Erian explică mecanismul: dacă investitorii pot obține randamente mai mari în SUA, alte state trebuie să ofere la rândul lor dobânzi mai mari pentru a atrage capital. În opinia sa, cele mai vulnerabile trei țări la nivel global sunt Franța, Japonia și Marea Britanie. Pentru Franța, riscul este o spirală negativă: dobânzi mai mari cresc nota de plată cu serviciul datoriei, ceea ce agravează problema datoriei și poate forța statul să plătească și mai mult pentru a-și finanța împrumuturile. Focus mai notează că alegerile prezidențiale de anul viitor ar putea spori prudența investitorilor, în condițiile în care Marine Le Pen (Rassemblement National) ar avea șanse bune de câștig dacă va candida. Eurocriză nouă, puțin probabilă, dar cu costuri potențiale O nouă criză a euro este considerată puțin probabilă, deoarece Banca Centrală Europeană ar avea suficiente instrumente pentru a calma piețele prin achiziții masive de obligațiuni. Totuși, o astfel de intervenție ar putea veni „în detrimentul inflației și al valorii euro”, potrivit analizei citate. [...]

Ministerul Finanțelor a atras 1,3 miliarde lei (249 milioane euro) de la populație prin Fidelis , într-o rundă care confirmă rolul programului ca sursă recurentă de finanțare internă, la costuri vizibile în dobânzile oferite, potrivit Economedia . Oferta primară s-a derulat între 7 și 14 august, prin sistemele Bursei de Valori București, și a inclus 7 emisiuni (4 în lei și 3 în euro), dintre care câte una dedicată donatorilor de sânge în fiecare monedă. În total, investitorii au plasat 15.063 de ordine de subscriere. Cât a împrumutat statul și în ce monedă În luna august, Ministerul Finanțelor indică un total de 1,3 miliarde lei, defalcat astfel: 423,6 milioane lei pentru emisiunile în lei; 168 milioane euro (aprox. 840 milioane lei) pentru emisiunile în euro. Intermedierea a fost asigurată de un sindicat condus de BT Capital Partners (Lead Manager), alături de Banca Comercială Română, BRD – Groupe Societe Generale, TradeVille și UniCredit Bank, cu Banca Transilvania, Salt Bank și Libra Internet Bank în grupul de distribuție. Costul finanțării: dobânzi de până la 7,5% pe lei Dobânzile anuale din această ediție au urcat până la 7,50% pe emisiunea în lei cu maturitate de 10 ani. Pentru celelalte tranșe, dobânzile au fost: lei, 2 ani (donatori): 7,30% pe an; lei, 2 ani: 6,30% pe an; lei, 4 ani: 6,90% pe an; euro, 3 ani: 4,00% pe an; euro, 3 ani (donatori): 5,00% pe an; euro, 10 ani: 6,30% pe an. Ministerul Finanțelor reamintește că veniturile obținute din dobânzi și câștigurile de capital nu sunt impozabile. Ce urmează: listarea la bursă și tranzacționarea Cele șapte emisiuni debutează la tranzacționare joi, 20 august, la Bursa de Valori București . Titlurile pot fi păstrate până la maturitate sau pot fi vândute/cumpărate în orice ședință de tranzacționare, prin intermediari autorizați. La nivel de program, prin cele 39 de oferte derulate din august 2020, Ministerul Finanțelor a atras de la populație 71,6 miliarde lei (14,3 miliarde euro), din care peste 9,6 miliarde lei (1,8 miliarde euro) reprezintă emisiunile din anul curent. Pentru verificarea prețurilor curente, investitorii pot folosi simbolurile emisiunilor pe site-ul Bursei de Valori București . [...]

