Știri

Știri din categoria Investiții
Finax intră pe piața din România cu o platformă de investiții pasive în ETF-uri, mizând pe ideea că o parte importantă din economiile populației își pierde valoarea în timp dacă rămâne în numerar sau în conturi cu randamente reale mici, potrivit Wall-Street. Compania estimează că românii au pierdut anul trecut aproximativ 18 miliarde de lei din puterea de cumpărare a banilor ținuți „la saltea” sau în conturi bancare.
Finax, o platformă europeană specializată în ETF-uri (fonduri tranzacționate la bursă care urmăresc un indice), spune că oferta sa vizează investitori care vor expunere diversificată fără administrare activă zilnică a portofoliului. Raul Putilean, partenerul de extindere Finax în România, afirmă că modelul urmărește să reducă bariere precum complexitatea, comisioanele mari sau nevoia de monitorizare permanentă a piețelor.
Platforma funcționează pe baza unor portofolii automatizate construite din ETF-uri diversificate global. Procesul descris în articol include deschiderea unui cont „în 10 minute”, completarea unui chestionar și alegerea obiectivului, profilului de risc și orizontului investițional, după care portofoliul este generat automat.
Administrarea este automatizată, inclusiv reechilibrarea periodică a portofoliului (ajustarea ponderilor dintre acțiuni și obligațiuni), astfel încât structura să rămână aliniată cu riscul și perioada aleasă de client.
Finax leagă estimarea de 18 miliarde de lei de inflație și de ponderea ridicată a banilor păstrați în forme cu randamente reale reduse sau inexistente. În acest context, Putilean susține că riscul major pentru viitorul financiar al populației nu este volatilitatea piețelor, ci faptul că economiile „nu funcționează deloc”.
Compania argumentează și cu un exemplu de acumulare pe termen lung: pentru 500 de lei economisiți lunar într-un cont curent, suma ajunge nominal la 179.000 de lei după 30 de ani, dar puterea de cumpărare ar coborî la aproximativ 91.000 de lei dacă se folosește o inflație medie de 5,3% pe an (conform calculelor Finax). Într-un scenariu alternativ, cu investiții regulate în fonduri indexate diversificate și un randament anual așteptat de 8%, valoarea activelor ar ajunge la aproximativ 741.000 de lei după 30 de ani, diferența fiind atribuită dobânzii compuse.
Finax estimează că doar 6% din populația României investește în instrumente de piață. Separat, compania citează date Eurobarometru, potrivit cărora participarea investitorilor de retail pe piețele de capital (prin fonduri, acțiuni, obligațiuni și ETF-uri) ar fi de aproximativ 23%.
În strategia sa, Finax promovează investițiile pasive, cu contribuții regulate și pe termen lung, invocând statisticile SPIVA (un set de rapoarte care compară performanța fondurilor administrate activ cu indicii de referință). Argumentul companiei este că, pe termen lung, majoritatea fondurilor active nu depășesc indicele, ceea ce ar face investițiile pasive o opțiune disciplinată și cu costuri mai reduse.
Recomandate
ING Bank spune că 68% dintre utilizatorii Depo Invest nu investiseră anterior , un semnal că produsele „mix” pot muta o parte dintre economisitori către fonduri mutuale , potrivit Ziarul Financiar . ING Bank România încearcă să aducă investițiile mai aproape de clienții obișnuiți să economisească, prin produse care combină depozitele bancare cu fondurile mutuale și prin acces la bursele europene direct din aplicația Home’Bank, conform informațiilor prezentate la ZF Live de Mihai Lazăr, investments tribe lead în cadrul băncii. Primele rezultate pentru produsul Depo Invest indică faptul că 68% dintre utilizatori nu mai investiseră anterior, în timp ce aproximativ 80-81% aveau deja experiență în economisire. Practic, banca urmărește să transforme economisirea într-o „rampă” către investiții, fără a cere clienților să renunțe la instrumentele tradiționale. De ce contează: conversia de la economisire la investiții, țintă operațională Mesajul central al ING este că trecerea de la economisire la investiții depinde mai puțin de „apetit” în abstract și mai mult de felul în care este construită experiența pentru client: acces, simplitate, costuri și informare despre riscuri. În intervenția de la ZF Live, Mihai Lazăr a descris obiectivul pe termen scurt al băncii: „Pe noi ne interesează, cel puţin în următorul an şi jumătate, să construim condiţiile. Şi aici înseamnă ofertă, acces facil, procesul uşor de înţelegere, o structură simplă de comisioane şi de costuri, cât şi informaţii cu privire la riscuri, astfel încât clienţii să aibă toate informaţiile ca să investească când sunt ei confortabili.” Cum arată „mixul” Depo Invest Potrivit explicațiilor din articol, Depo Invest este gândit ca un produs care alătură: un depozit bancar cu dobândă preferențială; o investiție într-un fond mutual (instrument de investiții administrat profesionist, care plasează banii în mai multe active, în funcție de politica fondului). Direcția indicată de ING sugerează o strategie de extindere a bazei de investitori de retail (persoane fizice), prin integrarea investițiilor în canalele digitale uzuale ale băncii și prin reducerea fricțiunilor operaționale (proces, comisioane, înțelegerea riscului). [...]
Revolut își leagă planurile plătite de acces la ChatGPT Go , gratuit până la 12 luni , într-o mișcare care poate crește retenția și poate împinge utilizatorii spre abonamente mai scumpe, potrivit Profit . Serviciul este oferit în România printr-un parteneriat cu OpenAI și este gratuit „timp de până la 12 luni”, în funcție de planul deținut. Cine primește ChatGPT Go și pentru cât timp Accesul fără costuri suplimentare este disponibil pentru clienții cu cont personal Revolut, cu durate diferite în funcție de abonament: Ultra : 12 luni gratuit + un „Buddy pass” de 12 luni Metal : 12 luni gratuit Premium, Revolut Pro și Revolut Mobile : 6 luni gratuit Plus și Standard : 3 luni gratuit, „pe baza promoției” Publicația nu detaliază condițiile promoției pentru planurile Plus și Standard și nici ce se întâmplă după expirarea perioadei gratuite. Context: Revolut își extinde oferta locală, inclusiv pe zona de investiții În același material sunt trecute în revistă și alte inițiative recente ale Revolut în România, inclusiv extinderea ofertei pentru investitori individuali către piețe private (active nelistate), prin fonduri administrate de Apollo, Ares, Hamilton Lane și Partners Group. Oferta este disponibilă direct în aplicație și include expunere la capital privat, credit privat și infrastructură privată, cu fonduri structurate prin cadrul ELTIF 2.0 (un tip de fond european gândit să faciliteze accesul investitorilor de retail la strategii folosite tradițional de instituții). Revolut indică faptul că aceste investiții sunt pentru investitori cu orizont lung și implică riscuri specifice. Date despre companie și operațiunile din România Revolut a fost fondată în 2015 și are aproximativ 70 de milioane de utilizatori. Compania a început în ultimii ani să migreze spre licențe bancare în piețele în care operează; în România, Revolut operează din 2024 printr-o sucursală a Revolut Bank Vilnius. Potrivit informațiilor citate, grupul Revolut a încheiat 2025 cu un profit net record de 1,7 miliarde de dolari, în creștere cu două treimi față de anul precedent. [...]
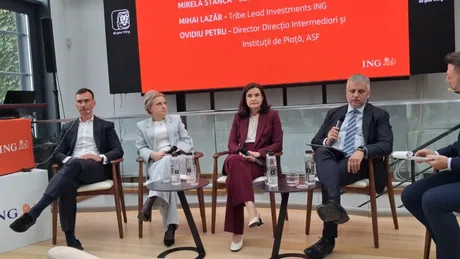
ING aduce tranzacționarea de acțiuni și ETF-uri direct în Home’Bank , mizând pe comisioane zero pentru primii utilizatori și pe simplificarea accesului la piața de capital, potrivit Economedia . Noua platformă, ING Invest , țintește în special investitorii de retail (persoane fizice), într-o piață locală care a crescut, dar rămâne sub nivelul altor state europene. Prin ING Invest, clienții pot cumpăra și vinde acțiuni listate la Bursa de Valori București și pe piețe internaționale, precum și fonduri tranzacționate la bursă (ETF-uri), fără să iasă din aplicația Home’Bank. Pentru primii 50.000 de investitori, banca oferă zero comisioane de tranzacționare pentru acțiuni și ETF-uri până la finalul lui 2026 , conform condițiilor ofertei menționate de bancă. Ce se schimbă operațional pentru clienți Elementul central este integrarea tranzacționării în aplicația de mobile banking, ceea ce reduce fricțiunea de a deschide și folosi o platformă separată. În logica băncii, această integrare ar trebui să sprijine intrarea unor noi investitori, inclusiv prin materiale de educație financiară: ING spune că a pregătit tutoriale pentru lansare, ca utilizatorii să înțeleagă mai bine pașii de început. Mihaela Bîtu, CEO ING Bank România, a plasat lansarea și în contextul revenirii grupului pe zona de brokeraj, după ce ING a avut în trecut activități de profil (ING Barings), înainte de retragerea din perioada crizei financiare din 2008–2010. „Mă bucur să revenim, practic, pe piața de capital, într-o nouă formulă, într-un nou mod de operare, în ton cu vremurile de astăzi. În acest moment, ne adresăm micilor investitori, persoanelor fizice, printr-un demers care își propune, de fapt, să democratizeze investițiile, să facă simple investițiile, să putem să creăm mai multă predictibilitate și bunăstare, prosperitate pentru români în viitor.” Context: piața locală crește, dar decalajul rămâne Șefa ING Bank România a indicat că participarea populației la investiții este mai redusă decât în alte piețe, inclusiv în Europa, și a legat acest decalaj de nivelul de prosperitate. În același timp, a descris evoluții recente drept încurajatoare: între 600.000 și 700.000 de persoane ar investi în titluri de stat (estimare prezentată la eveniment); numărul investitorilor de la Bursa de Valori București se apropie de 300.000 , iar acesta „s-a dublat” în ultimii ani, potrivit declarațiilor sale. În opinia sa, interesul este susținut și de deschiderea românilor către servicii digitale, ING România fiind menționată ca una dintre piețele din grup cu adopție ridicată a serviciilor de mobile banking. Bariere și riscuri: „nu am suficienți bani” și pericolul fraudelor Mirela Stanca, CEO Amundi România, a indicat drept barieră majoră percepția că investițiile cer sume mari: 45–46% dintre respondenții unui studiu prezentat la eveniment au spus că nu au suficienți bani pentru a investi. Ea a susținut că investițiile recurente cu sume mici pot ajuta începătorii să-și formeze disciplină și să evite deciziile impulsive. Din perspectiva reglementatorului, reprezentantul ASF Ovidiu Petru a avertizat că lipsa de informare poate expune investitorii la fraude și a recomandat începătorilor să se informeze și să lucreze cu intermediari autorizați. „Poți cădea victimă unei fraude. Dacă nu știi ce presupune deschiderea unui cont sau cum ar trebui să interacționezi cu un broker, poți fi păcălit de persoane care te contactează pe WhatsApp, îți recomandă anumite criptomonede și îți cer să depui bani. Ulterior, când vrei să retragi fondurile, ți se pot cere sume suplimentare.” În ansamblu, lansarea ING Invest se înscrie în tendința de „retailizare” a investițiilor prin canale digitale, dar mesajul comun al vorbitorilor este că accesul mai simplu nu elimină nevoia de informare, înțelegerea riscurilor și alegerea instrumentelor potrivite fiecărui profil de investitor. [...]
Deși au venituri de cel puțin 10.000 de lei pe lună, 9 din 10 români din acest segment nu au o strategie de investiții bine definită , arată un studiu citat de Raiffeisen Bank . Concluzia indică un decalaj între interesul pentru investiții și capacitatea de a construi un plan coerent, cu implicații directe asupra modului în care acest public își gestionează riscul și își alocă economiile. Studiul a fost realizat de Frappe Digital pentru Raiffeisen Bank România pe un eșantion reprezentativ de persoane fizice cu venituri de minimum 10.000 de lei lunar. Potrivit băncii, respondenții arată interes pentru instrumente financiare, dar au nevoie de mai multă structură, educație financiară și planificare pe termen lung, în special în privința riscului, diversificării portofoliului și stabilirii unor obiective măsurabile. „Rezultatele studiului arată o schimbare importantă de comportament: românii cu venituri ridicate sunt tot mai interesați să își pună banii la lucru, nu doar să îi păstreze. În același timp, faptul că doar 1 din 10 are o strategie de investiții bine definită arată că există încă un decalaj între intenție și planificare. Următorul pas firesc este trecerea de la decizii punctuale la o abordare structurată, construită în jurul obiectivelor personale, al orizontului de timp și al nivelului de risc pe care fiecare investitor este dispus să îl asume.” Cum ar investi românii 100.000 de euro Întrebați ce ar face dacă ar primi 100.000 de euro (aprox. 500.000 lei), cei mai mulți ar direcționa banii către economisire sau investiții, cu preferințe împărțite între piețele financiare și produse bancare: 28% ar alege acțiuni sau fonduri mutuale; 23% ar prefera un cont de economii sau un depozit bancar; 7% ar păstra suma în contul curent. Ce îi ține pe loc: teama de pierdere și lipsa unui „punct de pornire” Principalul obstacol în calea investițiilor este riscul de a pierde bani, menționat de 39% dintre respondenți. Alte bariere indicate în studiu: 29% spun că au resurse financiare insuficiente; 28% preferă un portofoliu diversificat pentru reducerea riscurilor; 18% afirmă că nu știu de unde să înceapă. Datele sugerează că, dincolo de nivelul veniturilor, decizia de investiție este influențată puternic de încredere, înțelegerea produselor și capacitatea de a construi un plan. Obiective și reacții la scăderi de piață: prudență, nu panică În topul obiectivelor financiare se află independența financiară, inclusiv posibilitatea unei pensionări anticipate, urmată de protejarea economiilor în fața inflației și creșterea capitalului pe termen lung. Într-un scenariu de corecție, comportamentul declarat rămâne preponderent prudent: dacă investițiile ar scădea cu 10% într-un interval scurt, 36% ar continua să investească potrivit planului, 27% ar investi suplimentar, 26% nu ar face nicio schimbare, iar 6% ar vinde o parte sau toate investițiile. [...]
Statul revine la împrumuturi de la populație cu dobânzi de până la 7,75% în lei și 6,60% în euro , în a doua ediție Fidelis din această toamnă, derulată între 2 și 9 octombrie 2026, potrivit HotNews . Pentru investitori, miza este randamentul neimpozabil și posibilitatea de a ieși înainte de scadență prin vânzare la bursă, cu prețul riscului de piață. Dobânzile oferite în ediția Fidelis din octombrie Programul include emisiuni denominate în lei și în euro, cu scadențe diferite, inclusiv tranșe dedicate donatorilor de sânge. În lei: 6,60% – scadență la 2 ani 7,60% – scadență la 2 ani (donatori de sânge) 7,15% – scadență la 4 ani 7,75% – scadență la 10 ani În euro: 4,50% – scadență la 3 ani 6,60% – scadență la 10 ani 5,50% – scadență la 3 ani (donatori de sânge) Facilități pentru donatorii de sânge: praguri minime mai mici În această ediție există două tranșe speciale pentru donatori, cu dobânzi și praguri minime de subscriere reduse: Tranșa în lei (2 ani, 7,60%) : prag minim redus de la 5.000 lei la 500 lei , cu plafon maxim de 100.000 lei . Tranșa în euro (3 ani, 5,50%) : prag minim redus de la 1.000 euro la 100 euro , cu plafon maxim de 20.000 euro (aprox. 100.000 lei). De aceste condiții pot beneficia persoanele care fac dovada donării de sânge începând din 1 mai 2026 . Cum se subscrie și ce înseamnă pentru investitori Titlurile Fidelis pot fi cumpărate de persoane fizice rezidente și nerezidente cu vârsta peste 18 ani, prin intermediul băncilor partenere și al TradeVille în parteneriat cu Libra Bank. Titlurile sunt listate la Bursa de Valori București . Printre caracteristicile menționate se numără: venituri neimpozabile din dobânzi; posibilitatea de vânzare înainte de maturitate , cu dobânda aferentă perioadei de deținere, în funcție de prețul obținut pe bursă; flexibilitate pentru administrarea și diversificarea portofoliului. Valoarea nominală este de 100 lei pentru emisiunile în lei și 100 euro pentru cele în euro, iar pragul minim standard de subscriere este de 5.000 lei , respectiv 1.000 euro . [...]

Banca Transilvania extinde investițiile în fonduri prin BT Pay pentru diaspora și clienții străini , o mutare care poate crește baza de investitori și volumul tranzacțiilor digitale în fondurile administrate de BT Asset Management , potrivit Banca Transilvania . Facilitatea vizează clienții BT cu rezidență fiscală în „aproape 40 de state”, inclusiv Marea Britanie, Italia, Spania, Germania, Austria, Belgia, Ungaria, Grecia, Statele Unite ale Americii, Republica Moldova și Turcia. Rezidența fiscală este definită ca țara în care o persoană locuiește, obține venituri și își plătește impozitele. Ce se schimbă operațional pentru clienți Accesul la fondurile BT Asset Management se face „de oriunde și oricând” prin aplicația BT Pay, iar pentru investiții nu este necesară o sumă inițială minimă. Aplicația permite și transferuri recurente, precum și modificarea valorii acestora, ceea ce reduce fricțiunea pentru investiții periodice. Oferta de fonduri și monedele disponibile BT Asset Management pune la dispoziție 14 fonduri de investiții, în care se poate investi în lei, euro și dolari. Portofoliul include fonduri pentru profiluri de risc diferite (conservator, moderat, dinamic) și expuneri pe instrumente cu venit fix, acțiuni sau obligațiuni, inclusiv fonduri orientate către domenii precum tehnologie, energie, imobiliar sau agricultură. Dimensiunea bazei actuale și ponderea canalului digital Banca indică faptul că aproximativ 350.000 de persoane cu rezidența în România folosesc deja BT Pay pentru a investi în fondurile administrate de BT Asset Management, iar 90% din tranzacțiile în aceste fonduri sunt realizate prin aplicație. La nivelul BT Asset Management sunt deschise aproximativ 550.000 de conturi de investiții, iar activele în administrare sunt de 13,5 miliarde de lei (echivalentul a 2,5 miliarde de euro), conform datelor din comunicat. [...]

