Știri

Știri din categoria Fuziuni și achiziții
TikTok a închis joi acordul de separare a operațiunilor din SUA, cu o zi înainte ca ordinul executiv al administrației Trump privind interzicerea aplicației să intre în vigoare, potrivit Axios. Tranzacția prevede transferul entității americane într-o societate mixtă controlată de investitori americani.
Miza este închiderea unei dispute care durează de ani de zile, prin care autoritățile americane au încercat să forțeze ByteDance, compania-mamă din China, să vândă operațiunile TikTok din SUA, invocând riscuri de securitate națională.
Conform publicației, Oracle, fondul de private equity Silver Lake și firma de investiții MGX din Abu Dhabi vor deține împreună 45% din noua entitate, care se va numi „TikTok USDS Joint Venture LLC”. Aproape o treime va fi deținută de afiliați ai investitorilor existenți ai ByteDance (inclusiv unele firme americane), iar ByteDance va păstra aproape 20%. Printre noii investitori se numără biroul de familie al lui Michael Dell, firma de investiții Alpha Wave din New York și Revolution, un fond de capital de risc din Washington D.C. condus de Steve Case, cofondator AOL.
Societatea mixtă va avea responsabilități legate de protecția datelor utilizatorilor din SUA, securitatea algoritmului, moderarea conținutului și asigurarea software-ului, notează Axios. Entitatea va licenția algoritmul de la ByteDance și îl va reantrena pe baza datelor utilizatorilor americani, cu obiectivul declarat de a reduce riscul de manipulare externă a conținutului. După închiderea tranzacției, Oracle va acționa ca partener de securitate, urmând să auditeze și să valideze conformitatea cu termenii agreați privind securitatea națională.
O sursă a confirmat pentru Axios că tranzacția evaluează TikTok SUA la circa 14 miliarde de dolari, un nivel pe care publicația îl descrie drept foarte scăzut în raport cu estimările analiștilor privind veniturile anuale din publicitate ale entității americane, tot în jur de 14 miliarde de dolari. Acordul vine după ce, în septembrie, Casa Albă și guvernul chinez ajunseseră la un acord de principiu pentru vânzarea operațiunilor din SUA către o societate mixtă controlată de investitori americani, însă termenii s-au modificat ulterior, inclusiv pe fondul unor potențiale conflicte de interese.
Contextul legislativ rămâne cel din ultimii ani: Donald Trump a cerut prima dată vânzarea în 2020, Congresul a adoptat în 2024 o lege de interzicere a aplicației dacă nu este vândută, iar Curtea Supremă a menținut legea în ianuarie 2025, în timp ce aplicarea a fost amânată repetat prin ordine executive în timpul negocierilor.
Recomandate

Marvell leagă potențiale vânzări de cipuri de până la 120 mld. dolari de o opțiune de acțiuni pentru Google , într-un aranjament care transformă un client major într-un posibil investitor și condiționează participarea la capital de volumul comenzilor. Potrivit The Next Web , Marvell Technology a acceptat să ofere Google dreptul de a cumpăra acțiuni Marvell de până la 12,2 miliarde de dolari, în schimbul achiziției de cipuri personalizate, acordul fiind descris într-o raportare către autoritățile de reglementare. Mecanismul este unul de tip „warrant” (drept de a cumpăra acțiuni la un preț prestabilit). Conform CNBC, Google poate cumpăra 58.970.907 acțiuni Marvell la 206,58 dolari (aprox. 950 lei) pe acțiune, ceea ce ar echivala cu circa 12,2 miliarde de dolari (aprox. 56,1 miliarde lei) dacă opțiunea ar fi exercitată integral. Dreptul nu se acordă automat: Bloomberg notează că aproape 1,4 milioane de acțiuni se „maturizează” (devin disponibile) în primul an, iar restul în tranșe legate de fiecare 500 milioane de dolari (aprox. 2,3 miliarde lei) cheltuiți de Google pe cipuri Marvell. De ce contează: vânzări condiționate pe termen lung și un client care poate deveni investitor Țintele de achiziții se întind până în anul fiscal 2033 al Marvell. Dacă Google le atinge, parteneriatul ar putea aduce Marvell aproximativ 120 miliarde de dolari (aprox. 552 miliarde lei) din vânzări de cipuri personalizate în perioada respectivă, potrivit Reuters. În acest scenariu, Google ar putea ajunge și al cincilea cel mai mare investitor al companiei. Important este că Google nu plătește cash în avans pentru acțiuni: își câștigă dreptul de a cumpăra pachete de acțiuni pe măsură ce plasează comenzi. Astfel, valoarea maximă de 12,2 miliarde de dolari se materializează doar dacă Google cumpără volume mari de „silicon” (cipuri) pe durata acordului. Ce livrează Marvell pentru ecosistemul TPU al Google Cipurile vizate nu sunt procesoarele principale ale Google, ci componentele din jurul acestora. Marvell spune că acordul extins acoperă produse care „se atașează ecosistemului TPU” ( Tensor Processing Unit – cipurile dezvoltate intern de Google pentru antrenarea și rularea modelelor de inteligență artificială), precum acceleratoare pentru inferență (faza în care un model deja antrenat este rulat efectiv) și controlere pentru stocare și rețelistică. Contextul mai larg: Google, alături de Amazon, Meta și Microsoft, își proiectează tot mai mult propriile cipuri pentru a reduce dependența de Nvidia, ale cărei acceleratoare de vârf se vând la prețuri de ordinul zecilor de mii de dolari, iar cererea a fost puternică în special pentru cipuri potrivite inferenței. Efecte în piață și implicații pentru Broadcom Reacția investitorilor a fost imediată: acțiunile Marvell au urcat cu până la 14% după apariția informației și erau în creștere cu circa 8% ulterior, în timp ce Broadcom a scăzut cu aproximativ 5%, pe fondul evaluării unui nou concurent pentru comenzile Google. Alphabet a fost aproape neschimbată. Google a lucrat „cea mai mare parte a ultimului deceniu” cu Broadcom pentru cipuri personalizate și și-a extins parteneriatul în aprilie; aducerea Marvell în ecuație creează un al doilea furnizor major. William Kerwin, analist la Morningstar, a descris acordul pentru Reuters drept „o mare victorie pentru Marvell”, dar a interpretat mișcarea ca o extindere a „plăcintei” la Google, nu ca o înlocuire directă a Broadcom. Întrebarea „circularității”: când vânzările și participațiile se condiționează reciproc Structura acordului se înscrie într-un tipar care începe să îngrijoreze o parte a pieței: aranjamente în care vânzările producătorilor de cipuri sunt legate de participații sau de mecanisme financiare conectate la client. Bloomberg arată că astfel de acorduri „circulare” alimentează temeri privind evaluări umflate și riscul unei bule în AI. În cazul Marvell, warrant-urile sunt legate strict de achizițiile de cipuri Marvell de către Google (sau afiliați), ceea ce înseamnă că Google „câștigă” dreptul la participație prin cheltuieli operaționale, nu printr-o investiție inițială în numerar. Ce urmează Acordul, discutat în piață încă din aprilie (când acțiunile Marvell au crescut pe fondul unui raport privind negocieri cu Google, potrivit CNBC), este acum mai amplu și are parametri financiari expliciți. Exercitarea efectivă a opțiunii depinde de cât de mult hardware va cumpăra Google în următorii ani și de cât de repede își scalează infrastructura bazată pe TPU și componentele conexe. [...]
Banca Transilvania finanțează o mare parte din achiziția Pall-Ex România, tranzacție de peste 25 milioane euro (aprox. 125 milioane lei), ceea ce întărește rolul băncii în finanțarea operațiunilor de fuziuni și achiziții și direcționează capital către infrastructura logistică, un segment cu miză directă pentru comerțul regional, potrivit Banca Transilvania . Finanțarea susține preluarea Pall-Ex România de către fondul de investiții românesc BoldMind Capital Partners , BT precizând că împrumutul asigură „o mare parte a resurselor necesare” pentru tranzacția anunțată la o valoare de peste 25 de milioane de euro. De ce contează: capital pentru infrastructura logistică și comerț transfrontalier Banca își leagă explicit finanțarea de dezvoltarea unui „jucător relevant” în infrastructura logistică din România și din regiune. Pall-Ex România este parte a uneia dintre cele mai extinse rețele europene de distribuție a mărfurilor paletizate, iar BT indică drept motor de creștere segmentul serviciilor transfrontaliere, pe fondul intensificării schimburilor comerciale în regiune. Cine este cumpărătorul BoldMind Capital Partners este un fond de investiții lansat în 2025, cu focus pe oportunități de creștere și consolidare în România, Bulgaria și Croația. Poziționarea BT în tranzacții M&A Pentru Banca Transilvania, operațiunea este prezentată ca o continuare a strategiei de susținere a investițiilor care conectează companiile din România la fluxurile comerciale internaționale și, în același timp, ca o consolidare a rolului său de partener în proiecte de M&A (fuziuni și achiziții). [...]
Silver Lake pregătește fuziunea Cegid–Silae într-un grup de peste 10 mld. euro , o mișcare de consolidare care urmărește să creeze masă critică pentru investiții mai mari în inteligență artificială și, în același timp, să facă mai gestionabilă presiunea datoriilor într-un sector software aflat sub stres, potrivit Ziarul Financiar . Fondul american de investiții vizează unirea companiilor franceze de software Cegid și Silae într-o entitate evaluată la peste 10 mld. euro (aprox. 52,5 mld. lei) și cu venituri anuale de circa 1,6 mld. euro (aprox. 8,4 mld. lei). Informațiile sunt atribuite de Ziarul Financiar publicației Financial Times. Silver Lake ar urma să controleze între 66% și 75% din compania rezultată, care va reuni servicii și produse software pentru companii – inclusiv soluții de contabilitate și resurse umane. Christian Lucas, managing partner al Silver Lake în Europa, va deveni președintele noului grup. De ce contează: consolidare ca răspuns la șocul AI și la evaluările greu de susținut Tranzacția este plasată într-un moment dificil pentru industria software și pentru fondurile de private equity (fonduri de investiții care cumpără companii nelistate, de regulă folosind și finanțare prin datorie), după ce o nouă generație de „agenți AI” apărută la începutul lui 2026 a declanșat vânzări pe bursă și a blocat o parte importantă din tranzacțiile din sector. În acest context, investitorilor le este tot mai greu să estimeze valoarea pe termen lung a companiilor software, în condițiile în care AI poate automatiza o parte din serviciile pe care acestea le vând. Miza economică: dimensiune pentru investiții în AI și opțiune de listare Publicația arată că una dintre mizele fuziunii este dimensiunea: un grup mai mare ar putea investi mai mult în soluții bazate pe AI, ar putea integra datele și produsele celor două companii și, pe termen lung, ar putea fi mai ușor de listat pe o bursă europeană. Ca reper al tensiunilor din piață, Ziarul Financiar notează că Visma, un grup de software contabil evaluat la 19 mld. euro, a renunțat temporar la planurile de listare la Londra, pe fondul incertitudinilor legate de impactul AI asupra modelelor de business. Presiunea datoriilor: cazul Cegid și rolul fuziunii Cegid a crescut prin achiziții și este prezentă în 15 țări, însă expansiunea finanțată prin datorii a venit cu un cost: S&P Global a retrogradat în acest an ratingul de credit al companiei, invocând nivelul ridicat și persistent al îndatorării după o serie rapidă de achiziții. În această logică, fuziunea ar putea ajuta noul grup să își îmbunătățească eficiența și să gestioneze mai ușor povara datoriilor, în timp ce Silver Lake își concentrează strategia pe un număr mai mic de investiții, dar de dimensiuni mai mari. [...]
Consiliul Concurenței analizează preluarea Iterchimica de către Officine Maccaferri, o tranzacție care poate consolida prezența în România a grupului italian Maccaferri, deja semnificativ mai mare local decât ținta achiziției , potrivit Economica . Ambele companii au activități prin firme înregistrate în România. Officine Maccaferri S.p.A. furnizează produse și soluții tehnice pentru sectoarele geotehnic, hidraulic, de mediu și infrastructură civilă și intenționează să cumpere Iterchimica, companie specializată în aditivi pentru modificarea mixturilor asfaltice folosite la infrastructura rutieră. Ce se întâmplă în România și de ce contează Tranzacția este în analiză la Consiliul Concurenței, ceea ce indică faptul că autoritatea evaluează efectele potențiale asupra pieței, în contextul în care ambele grupuri au entități locale. Din datele financiare prezentate, operațiunea ar aduce sub aceeași umbrelă două prezențe locale cu dimensiuni foarte diferite: Maccaferri România are o activitate mult mai mare decât Iterchimica România, ceea ce sugerează că, cel puțin la nivel local, achiziția ar putea avea mai degrabă rol de completare a portofoliului decât de „fuziune între egali”. Dimensiunea operațiunilor locale (date din articol) Maccaferri România : afaceri de 49 milioane lei , profit de 3,4 milioane lei și nouă angajați . Iterchimica Romania S.R.L. : servicii și vânzări exclusiv către Iterchimica ; afaceri sub 1 milion de lei anul trecut, „în scădere la jumătate” față de nivelul raportat pentru 2024 (fără alte detalii în material). Context: schimbare recentă de proprietar la Maccaferri Economica mai notează că Officine Maccaferri a fost cumpărată în 2024 de Ambienta SGR S.p.A., un fond european de investiții de capital privat axat pe investiții legate de mediu și sustenabilitate. În perioada următoare, miza practică este decizia Consiliului Concurenței privind tranzacția; articolul nu oferă un calendar sau condiții ale achiziției. [...]
Deutsche Telekom ia în calcul o fuziune completă cu T-Mobile US, o mișcare care ar putea redesena raportul de forțe în telecom și ar testa răbdarea investitorilor și a factorilor politici potrivit Mediafax . Grupul german deține deja 53% din operatorul american, iar o unificare ar aduce cele două companii sub o singură structură. Dacă tranzacția se concretizează, ar putea rezulta un gigant evaluat la aproximativ 300 de miliarde de dolari (aprox. 1.350 miliarde lei), ceea ce ar transforma-o în cea mai mare fuziune între companii listate din istorie. Pentru comparație, recordul actual este fuziunea Vodafone–Mannesmann din 1999, evaluată la circa 203 miliarde de dolari (aprox. 914 miliarde lei). De ce miza este, în primul rând, SUA Pentru Deutsche Telekom, centrul de greutate este piața americană: T-Mobile US este principala sursă de profit a grupului și a generat anul trecut peste două treimi din câștigurile companiei germane. În acest context, o fuziune completă ar consolida controlul asupra activului care aduce cea mai mare parte a performanței financiare. În paralel, companiile ar fi analizat inclusiv varianta înființării unui nou holding care să controleze atât Deutsche Telekom, cât și T-Mobile US. Sediul ar putea fi stabilit într-o jurisdicție cu regim fiscal avantajos, precum Luxemburg, Țările de Jos sau Irlanda, iar compania ar putea fi listată atât în Statele Unite, cât și în Europa. Presiune din partea investitorilor și riscuri politice Planul întâmpină opoziție din partea Elliott Management , fond activist care a acumulat o participație importantă în Deutsche Telekom și cere abandonarea discuțiilor de fuziune. Fondul susține că grupul ar trebui să se concentreze pe alte modalități de creștere a valorii pentru acționari, inclusiv răscumpărarea propriilor acțiuni. Există și rezerve în rândul unor investitori: acționari minoritari ai T-Mobile US se tem că o nouă structură i-ar expune mai mult la piețele europene, unde evaluările companiilor de telecomunicații sunt, în general, mai scăzute decât în SUA. Pe lângă investitori, tranzacția ar trebui să treacă și de filtre politice și sindicale. Sindicatul german Ver.di și-a exprimat rezerve, în special privind protecția locurilor de muncă și a drepturilor angajaților, iar operațiunea ar necesita sprijin politic la Berlin și Washington. Statul german, acționar relevant Un element suplimentar de sensibilitate este structura acționariatului: statul german deține direct 14% din Deutsche Telekom, iar alte 14% sunt controlate de banca de stat KfW, ceea ce ridică participația totală a autorităților la 28%. În acest cadru, orice decizie privind o fuziune completă cu T-Mobile US ar urma să fie influențată nu doar de calcule bursiere, ci și de considerente politice și sociale, având în vedere rolul statului în companie și potențialul impact asupra angajaților. [...]
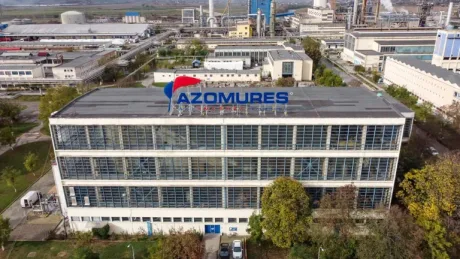
Romgaz finalizează preluarea Azomureș de la 1 septembrie 2026, o mutare care îi extinde lanțul de valoare dincolo de gaze, către producția industrială cu consum mare de energie , potrivit Mediafax , care citează informarea transmisă la Bursa de Valori București. Tranzacția vizează achiziția activelor care susțin producția Azomureș, preluarea contractelor și transferul salariaților aferenți activității transferate. Finalizarea are loc după îndeplinirea condițiilor suspensive din acordul de transfer de activitate (TBA) semnat la 29 mai 2026, inclusiv aprobările necondiționate ale Consiliului Concurenței și ale Comisiei pentru Examinarea Investițiilor Directe (CEID), confirmate prin ordin al Cancelariei prim-ministrului. Ultima condiție a fost îndeplinită la 28 august 2026, iar data finalizării este 1 septembrie 2026. Cât plătește Romgaz și din ce surse Sumele pentru preluarea combinatului din Târgu Mureș vor proveni din surse proprii ale Romgaz. Structura prețului, rezultată în urma negocierilor, include: 46,459 milioane euro (aprox. 232 milioane lei); cel mult 49,80 milioane lei (aprox. 10 milioane euro), reprezentând valoarea contabilă a consumabilelor și materiilor prime; cel mult 68,78 milioane lei (aprox. 13 milioane euro), echivalentul costurilor necesare menținerii activității între semnarea contractului și finalizarea tranzacției, conform bugetului din contract. De ce contează: integrare pe verticală și utilizarea gazelor în industrie Romgaz, companie controlată de statul român prin Ministerul Energiei (70,0071% din acțiuni) și listată la Bursa de Valori București, își justifică tranzacția prin diversificarea activității și integrarea pe verticală. În informarea către piață, compania arată că preluarea creează premisele pentru valorificarea gazelor naturale în activități industriale cu valoare adăugată și pentru reluarea producției la combinat. Azomureș este descris ca cel mai mare producător de îngrășăminte chimice și unul dintre cei mai mari consumatori de gaze din România, parte a grupului elvețian Ameropa din 2012. Platforma industrială din Târgu Mureș se întinde pe 100 de hectare și include instalații pentru îngrășăminte (NPK, azotat de amoniu, nitrocalcar, uree granulată) și produse industriale (melamină, uree tehnică, apă amoniacală, acid azotic și altele). Context: aprobări și calendar Pe 6 iulie, Adunarea Generală Ordinară a Acționarilor Romgaz a aprobat acordul privind transferul de activitate cu 90,18% din voturile valabil exprimate și a împuternicit conducerea executivă să semneze documentele necesare finalizării. În prima parte a lunii iulie, Romgaz notificase tranzacția către Consiliul Concurenței și CEID, pentru obținerea avizelor decisive, potrivit declarațiilor directorului general Răzvan Popescu pentru Mediafax. Ce urmează De la 1 septembrie 2026, Romgaz preia activele, contractele și salariații necesari activității transferate, iar tranzacția are ca obiect „reluarea și continuarea activității de producție a combinatului”, conform anunțului publicat la BVB. În documentele pregătite pentru aprobarea acționarilor, compania a indicat și constrângeri și riscuri asociate integrării, inclusiv în așteptarea producției de gaze din perimetrul Neptun Deep , estimată să înceapă din 2027. [...]