Știri

Știri din categoria Fuziuni și achiziții
AROBS achiziționează Quest Global România printr-o tranzacție plătită integral în acțiuni, potrivit Economica.net. Operațiunea nu include componentă de numerar, iar noile acțiuni AROBS emise pentru finalizarea tranzacției vor avea o perioadă de lock-up (restricție de vânzare) de un an de la închiderea tranzacției.
Este prima achiziție a AROBS în care valoarea este achitată integral în acțiuni, în linie cu strategia de fuziuni și achiziții (M&A) aprobată de acționari după transferul companiei pe Piața Principală a Bursei de Valori București, în septembrie 2023. Compania indică faptul că structura de finanțare urmărește alinierea intereselor și implicarea activă a echipei care se alătură grupului.
„Alăturarea acestei echipe ne permite să abordăm proiecte mai complexe și să construim relații pe termen lung cu clienți globali, inclusiv din industrii cu cerințe tehnice și operaționale ridicate.”
Miza principală a tranzacției, dincolo de integrarea unei echipe locale, este colaborarea strategică pe proiecte complexe de inginerie. AROBS Group și Quest Global intenționează să dezvolte o cooperare mai amplă pentru proiecte de inginerie software și transformare digitală pentru clienți internaționali, cu livrare din România, valorificând capabilitățile complementare, expunerea pe industrii și acoperirea geografică a celor două grupuri.
Quest Global România are sediul în Craiova și a ajuns la aproximativ 110 specialiști, cu activitate în servicii integrate de dezvoltare software, testare și validare, design și experiență de utilizare, aplicații mobile, soluții embedded (software integrat în echipamente) și consultanță IT. Compania deservește industrii precum IT & Data, Automotive, Sănătate, Semiconductori, Petrol & Gaze și Software, folosind metodologii agile și procese scalabile pentru clienți de tip enterprise.
În plan operațional, conducerea entității din România va rămâne la echipa actuală de management, coordonată de Ana-Maria Vasilescu. Rezultatele Quest Global România vor fi incluse în situațiile financiare consolidate ale AROBS după finalizarea tranzacției, estimată pentru prima jumătate a anului.
Tranzacția se adaugă achizițiilor realizate de AROBS în 2025, orientate spre extinderea expertizei tehnice și consolidarea prezenței internaționale. În 2025, grupul a cumpărat SVT Electronics, a preluat o participație majoritară în Codingscape (prima achiziție directă în Statele Unite) și a achiziționat Gess Engineering, companie specializată în servicii de inginerie și testare pentru industria auto. În ansamblu, AROBS le prezintă ca tranzacții menite să susțină livrarea de proiecte complexe pentru clienți internaționali, prin sinergii operaționale și comerciale.
Elemente-cheie ale colaborării strategice anunțate:
Recomandate

Marvell leagă potențiale vânzări de cipuri de până la 120 mld. dolari de o opțiune de acțiuni pentru Google , într-un aranjament care transformă un client major într-un posibil investitor și condiționează participarea la capital de volumul comenzilor. Potrivit The Next Web , Marvell Technology a acceptat să ofere Google dreptul de a cumpăra acțiuni Marvell de până la 12,2 miliarde de dolari, în schimbul achiziției de cipuri personalizate, acordul fiind descris într-o raportare către autoritățile de reglementare. Mecanismul este unul de tip „warrant” (drept de a cumpăra acțiuni la un preț prestabilit). Conform CNBC, Google poate cumpăra 58.970.907 acțiuni Marvell la 206,58 dolari (aprox. 950 lei) pe acțiune, ceea ce ar echivala cu circa 12,2 miliarde de dolari (aprox. 56,1 miliarde lei) dacă opțiunea ar fi exercitată integral. Dreptul nu se acordă automat: Bloomberg notează că aproape 1,4 milioane de acțiuni se „maturizează” (devin disponibile) în primul an, iar restul în tranșe legate de fiecare 500 milioane de dolari (aprox. 2,3 miliarde lei) cheltuiți de Google pe cipuri Marvell. De ce contează: vânzări condiționate pe termen lung și un client care poate deveni investitor Țintele de achiziții se întind până în anul fiscal 2033 al Marvell. Dacă Google le atinge, parteneriatul ar putea aduce Marvell aproximativ 120 miliarde de dolari (aprox. 552 miliarde lei) din vânzări de cipuri personalizate în perioada respectivă, potrivit Reuters. În acest scenariu, Google ar putea ajunge și al cincilea cel mai mare investitor al companiei. Important este că Google nu plătește cash în avans pentru acțiuni: își câștigă dreptul de a cumpăra pachete de acțiuni pe măsură ce plasează comenzi. Astfel, valoarea maximă de 12,2 miliarde de dolari se materializează doar dacă Google cumpără volume mari de „silicon” (cipuri) pe durata acordului. Ce livrează Marvell pentru ecosistemul TPU al Google Cipurile vizate nu sunt procesoarele principale ale Google, ci componentele din jurul acestora. Marvell spune că acordul extins acoperă produse care „se atașează ecosistemului TPU” ( Tensor Processing Unit – cipurile dezvoltate intern de Google pentru antrenarea și rularea modelelor de inteligență artificială), precum acceleratoare pentru inferență (faza în care un model deja antrenat este rulat efectiv) și controlere pentru stocare și rețelistică. Contextul mai larg: Google, alături de Amazon, Meta și Microsoft, își proiectează tot mai mult propriile cipuri pentru a reduce dependența de Nvidia, ale cărei acceleratoare de vârf se vând la prețuri de ordinul zecilor de mii de dolari, iar cererea a fost puternică în special pentru cipuri potrivite inferenței. Efecte în piață și implicații pentru Broadcom Reacția investitorilor a fost imediată: acțiunile Marvell au urcat cu până la 14% după apariția informației și erau în creștere cu circa 8% ulterior, în timp ce Broadcom a scăzut cu aproximativ 5%, pe fondul evaluării unui nou concurent pentru comenzile Google. Alphabet a fost aproape neschimbată. Google a lucrat „cea mai mare parte a ultimului deceniu” cu Broadcom pentru cipuri personalizate și și-a extins parteneriatul în aprilie; aducerea Marvell în ecuație creează un al doilea furnizor major. William Kerwin, analist la Morningstar, a descris acordul pentru Reuters drept „o mare victorie pentru Marvell”, dar a interpretat mișcarea ca o extindere a „plăcintei” la Google, nu ca o înlocuire directă a Broadcom. Întrebarea „circularității”: când vânzările și participațiile se condiționează reciproc Structura acordului se înscrie într-un tipar care începe să îngrijoreze o parte a pieței: aranjamente în care vânzările producătorilor de cipuri sunt legate de participații sau de mecanisme financiare conectate la client. Bloomberg arată că astfel de acorduri „circulare” alimentează temeri privind evaluări umflate și riscul unei bule în AI. În cazul Marvell, warrant-urile sunt legate strict de achizițiile de cipuri Marvell de către Google (sau afiliați), ceea ce înseamnă că Google „câștigă” dreptul la participație prin cheltuieli operaționale, nu printr-o investiție inițială în numerar. Ce urmează Acordul, discutat în piață încă din aprilie (când acțiunile Marvell au crescut pe fondul unui raport privind negocieri cu Google, potrivit CNBC), este acum mai amplu și are parametri financiari expliciți. Exercitarea efectivă a opțiunii depinde de cât de mult hardware va cumpăra Google în următorii ani și de cât de repede își scalează infrastructura bazată pe TPU și componentele conexe. [...]
Banca Transilvania finanțează o mare parte din achiziția Pall-Ex România, tranzacție de peste 25 milioane euro (aprox. 125 milioane lei), ceea ce întărește rolul băncii în finanțarea operațiunilor de fuziuni și achiziții și direcționează capital către infrastructura logistică, un segment cu miză directă pentru comerțul regional, potrivit Banca Transilvania . Finanțarea susține preluarea Pall-Ex România de către fondul de investiții românesc BoldMind Capital Partners , BT precizând că împrumutul asigură „o mare parte a resurselor necesare” pentru tranzacția anunțată la o valoare de peste 25 de milioane de euro. De ce contează: capital pentru infrastructura logistică și comerț transfrontalier Banca își leagă explicit finanțarea de dezvoltarea unui „jucător relevant” în infrastructura logistică din România și din regiune. Pall-Ex România este parte a uneia dintre cele mai extinse rețele europene de distribuție a mărfurilor paletizate, iar BT indică drept motor de creștere segmentul serviciilor transfrontaliere, pe fondul intensificării schimburilor comerciale în regiune. Cine este cumpărătorul BoldMind Capital Partners este un fond de investiții lansat în 2025, cu focus pe oportunități de creștere și consolidare în România, Bulgaria și Croația. Poziționarea BT în tranzacții M&A Pentru Banca Transilvania, operațiunea este prezentată ca o continuare a strategiei de susținere a investițiilor care conectează companiile din România la fluxurile comerciale internaționale și, în același timp, ca o consolidare a rolului său de partener în proiecte de M&A (fuziuni și achiziții). [...]
Consiliul Concurenței a autorizat preluarea a 18 farmacii de către Dr. Max , o tranzacție care consolidează poziția grupului controlat de Penta Investments pe retailul farmaceutic din România, potrivit Profit . Farmaciile preluate au fost operate anterior de grupul Marcos Provit, iar activitatea lor este localizată în județele Sibiu, Vrancea, Galați, Brașov și Ilfov. În urma autorizării, Dr. Max preia controlul asupra activității desfășurate de aceste unități. Dr.Max SRL face parte din grupul controlat de Penta Investments Limited, un investitor specializat în investiții pe termen lung. În România, Penta este activ în principal în sectorul farmaceutic și în cel al jocurilor de noroc. Context: vânzări de fond de comerț și consolidare în rețele Publicația amintește că, în urmă cu doi ani, a relatat că Marcos Provit (cu farmacii sub brandul Evofarm) vinde fondul de comerț al unor farmacii către Catena și, respectiv, Dr. Max. Marcos Provit cumpărase anterior întregul lanț Polisano Pharma de la familia Vonica și preluase ulterior 22 de farmacii ale companiei Farmacia de la Țară. Cine este Marcos Provit și cum s-a finanțat Marcos Provit a preluat în vara lui 2022 compania Gifarm, activă tot în comerțul cu amănuntul de produse farmaceutice și parafarmaceutice, printr-o unitate farmaceutică din municipiul Tecuci. În primăvara lui 2022, Marcos Provit a emis obligațiuni corporative de 8,5 milioane de euro (aprox. 42,5 milioane lei), prin plasament privat, subscrise integral de CVI, jucător regional pe piața de „private debt” (finanțare prin datorie în afara sistemului bancar) pentru IMM-uri în Polonia și în Europa Centrală și de Est. Grupul Marcos Provit, lansat în urmă cu peste zece ani în Buzău, este controlat de Marius Neagu (52,5%) și Andrei Isac (47,4%), conform termene.ro. Grupul operează o rețea logistică în sud-estul României, care include 100 de farmacii sub marca Evofarm, trei centre logistice (Brașov, Buzău și București) și o flotă pentru distribuție, având clienți inclusiv în Germania, Italia, Marea Britanie, Olanda și Polonia. [...]
Beko Romania a absorbit prin fuziune fosta Whirlpool Romania, consolidând operațiunile locale ale grupului Arçelik , într-o mișcare care aduce sub aceeași entitate un producător cu afaceri de miliarde și o companie cu venituri de sute de milioane de lei, potrivit HotNews , pe baza datelor analizate de Profit.ro . Fuziunea produce efecte juridice de la 1 iulie 2026, conform informațiilor citate. European Appliances Romania (fosta Whirlpool Romania), compania preluată prin fuziune, a avut în 2025 o cifră de afaceri de 229,9 milioane de lei, arată datele analizate de Profit.ro. Dimensiunea operațiunii Beko Romania și evoluția rezultatelor Beko Romania (fostul Arctic Găești) a raportat pentru 2025 o cifră de afaceri de 4,09 miliarde de lei, în creștere cu 16,5% față de anul precedent, potrivit aceleiași analize. La nivel de profitabilitate, rezultatul net a revenit pe plus: compania a înregistrat un profit de 2,3 milioane de lei în 2025, după o pierdere de 103,6 milioane de lei în 2024. Context: combinarea activelor europene Arçelik–Whirlpool Profit.ro a relatat anterior că, în primăvara lui 2024, grupul turc Arçelik a finalizat înțelegerea cu Whirlpool pentru combinarea afacerilor europene, inclusiv a fabricilor din România, și lansarea companiei Beko Europe. În ianuarie 2023, Ardutch B.V. (subsidiară deținută integral de Arçelik) și Whirlpool EMEA Holdings (subsidiara Whirlpool pentru Europa, Orientul Mijlociu și Africa) au semnat un acord definitiv de contribuție pentru crearea unei noi afaceri de sine stătătoare în sectorul european al electrocasnicelor. [...]
Electro-Alfa International a înregistrat la Registrul Comerțului preluarea a 99,99% din Elcomex IEA , finalizând astfel tranzacția autorizată anterior de Consiliul Concurenței , potrivit Economedia . Achiziția a fost comunicată investitorilor printr-un anunț publicat la Bursa de Valori București. Tranzacția fusese autorizată în octombrie 2025 de Consiliul Concurenței, când Electro Alfa Servicii Inginerie, parte a grupului Electroalfa, urma să preia Elcomex IEA. Înregistrarea la Registrul Comerțului indică închiderea formală a procesului. Ce aduce achiziția în termeni operaționali Din perspectiva activităților, cele două companii operează pe segmente complementare. Grupul Electroalfa acoperă proiectare electrică și mecanică, ofertare, livrare, instalare, punere în funcțiune și service, și produce echipamente electrice de distribuție (inclusiv tablouri de joasă tensiune, celule de medie tensiune și posturi de transformare). Elcomex IEA este specializată în activități tehnico-industriale, în principal: lucrări de mentenanță/întreținere pentru echipamente industriale și electrice; subcontractare de lucrări de montaj pentru echipamente electrice. Context: de la autorizare la finalizarea juridică După autorizarea din 2025, pasul anunțat acum este finalizarea înregistrării achiziției la Registrul Comerțului. În lipsa altor detalii în materialul citat, nu sunt precizate valoarea tranzacției, condițiile financiare sau planuri concrete de integrare post-achiziție. [...]
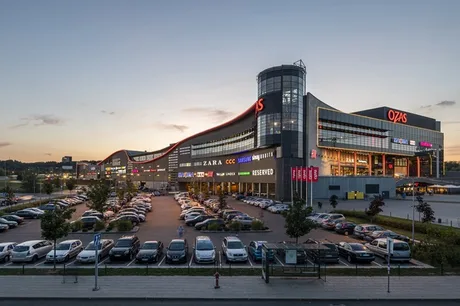
NEPI Rockcastle își realocă capitalul către piețele cu creștere din CEE și Spania după ce a decis vânzarea centrului comercial Ozas din Vilnius, tranzacție care marchează ieșirea grupului din regiunea Baltică, potrivit Profit . Încasările nete sunt de 179 milioane euro (aprox. 895 milioane lei) și reprezintă o primă de 13% față de valoarea netă a activului (NAV) calculată conform IFRS la 30 iunie 2026. Tranzacția este condiționată de aprobările uzuale și de avizele autorităților de reglementare, iar finalizarea este estimată pentru trimestrul al patrulea din 2026. De ce contează: ieșire din Baltică și repoziționare geografică Grupul își justifică decizia prin nevoia de a aloca capital acolo unde vede „cele mai puternice oportunități” de creștere și creare de valoare, în special în piețele din Europa Centrală și de Est unde are deja poziții dominante, dar și în Spania, unde a realizat recent prima investiție în afara CEE. „Deși Ozas continuă să înregistreze performanțe solide, am luat decizia de a ieși din regiunea Baltică, ca parte a procesului nostru continuu de optimizare a portofoliului”, a declarat Marek Noetzel, CEO al NEPI Rockcastle. „Reinvestirea celor 179 de milioane de euro din încasările nete în piețele noastre de bază ne permite să direcționăm acest capital către oportunități cu o contribuție mai mare la creșterea Grupului”, a adăugat Anca Nacu, Chief Investment Officer. Ce vinde NEPI Rockcastle: Ozas, extins și repoziționat după achiziția din 2018 În cei opt ani în care a fost în portofoliul NEPI Rockcastle, Ozas Shopping & Entertainment Centre a fost repoziționat, iar suprafața închiriabilă brută (GLA) a fost extinsă de la 62.400 mp la aproximativ 70.600 mp, ajungând la circa 200 de spații comerciale. Grupul menționează investiții în mixul de chiriași și în zona de divertisment și servicii (inclusiv cinema, divertisment pentru familie și fitness). Context financiar: rezultate S1 2026 și portofoliu de 8,4 miliarde euro În raportarea pentru primul semestru din 2026, NEPI Rockcastle indică un venit operațional net (NOI) de 318 milioane euro (aprox. 1,59 miliarde lei), în creștere cu 3,8% față de perioada similară. Creșterea este pusă pe seama indexării chiriilor, optimizării închirierilor și a unui control mai strict al costurilor, cu o rată de recuperare a costurilor de 96%. Pe partea operațională, grupul arată: creșterea valorii medii a coșului de cumpărături cu 3,3%; creșterea vânzărilor chiriașilor cu 2,7% în baza indicelui LFL (like-for-like, adică pe active comparabile); rată de ocupare de 98,2%. Valoarea portofoliului a urcat cu 126 milioane euro (aprox. 630 milioane lei), la 8,4 miliarde euro (aprox. 42 miliarde lei). Totodată, S&P Global Ratings a ridicat ratingul companiei la BBB+ în iulie 2026, conform aceleiași surse. [...]