Știri

Știri din categoria Fuziuni și achiziții
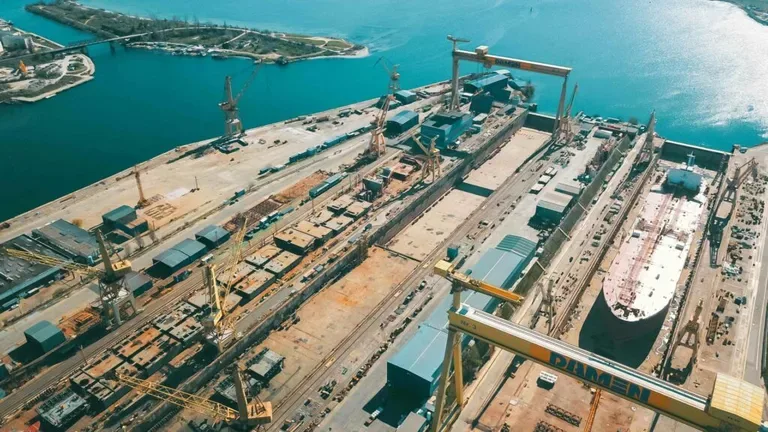
Preluarea Șantierului Naval Mangalia de către Rheinmetall nu poate fi închisă fără avizele CEID și Consiliului Concurenței, iar până acum cele două instituții nu au primit notificarea necesară din partea cumpărătorului, potrivit G4Media, care citează surse Mediafax apropiate procesului de avizare. Miza este una de reglementare: fără aceste aprobări, tranzacția rămâne blocată procedural, indiferent de rezultatul licitației.
În lipsa notificării, Consiliul Concurenței și Comisia de Examinare a Investițiilor Directe (CEID) nu pot începe evaluările care sunt obligatorii prin lege pentru finalizarea achiziției. Sursele citate indică faptul că o notificare oficială ar fi așteptată în zilele următoare. Contactați de Mediafax, reprezentanții diviziei navale a Rheinmetall au transmis că vor reveni cu informații oficiale „în perioada următoare”, printr-un comunicat de presă.
Activul „Damen Shipyards Mangalia” a fost adjudecat vineri, în licitația organizată de lichidatorul judiciar CITR, de către Rheinmetall Real Estate România SRL, pentru 138 de milioane de euro, fără TVA. Licitația din 9 octombrie a avut loc după patru încercări anterioare de vânzare fără rezultat, pe fondul intrării șantierului în faliment, după ce creditorii au respins planul de reorganizare în aprilie.
CITR a susținut că vânzarea creează premisa reluării activității șantierului, iar Guvernul a salutat atunci aprobarea achiziției, conform articolului.
Pentru finalizare, tranzacția are nevoie de:
Articolul mai notează că, în funcție de cifrele de afaceri ale entităților implicate, analiza ar putea fi preluată de Comisia Europeană, în baza pragurilor din Regulamentul UE privind concentrările economice.
G4Media amintește că pragul de la care investițiile străine directe intră în analiza CEID este de peste 5 milioane de euro, nivel majorat de la 2 milioane de euro în luna martie.
În paralel, divizia navală a Rheinmetall are o comandă din partea Guvernului român, finanțată prin programul european SAFE, pentru patru nave militare în valoare totală de 920 de milioane de euro, conform raportului semestrial al companiei, mai arată articolul, citând și informații publicate de Ministerul Apărării Naționale despre proiectele aprobate în Parlament.
Următorul pas procedural este depunerea notificărilor către CEID și Consiliul Concurenței, fără de care tranzacția nu poate fi finalizată. Momentul exact al notificării și calendarul de avizare rămân, deocamdată, neconfirmate oficial de Rheinmetall, care a indicat doar că va comunica public „în perioada următoare”.
Recomandate
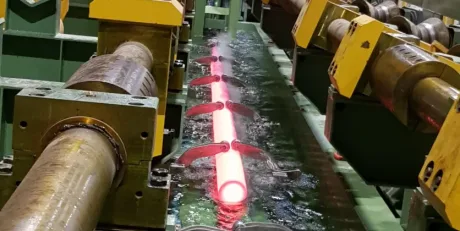
Aprobarea Comisiei Europene deblochează preluarea Artrom Steel Tubes de către Tenaris , o tranzacție care consolidează poziția grupului în producția de tuburi din oțel din România, potrivit Economica . Executivul comunitar a concluzionat că operațiunea nu ridică probleme de concurență și a analizat cazul în procedura obișnuită pentru concentrări economice. „Comisia a concluzionat că tranzacţia notificată nu ar ridica probleme de concurenţă, având în vedere că concurenţii credibili ar continua să aprovizioneze clienţi pe pieţele pe care părţile îşi desfăşoară activitatea. Tranzacţia notificată a fost examinată în cadrul procedurii obişnuite de examinare a concentrărilor economice” Tranzacția vizează în principal fabricarea tuburilor din oțel. În luna mai, Silcotub S.A. anunțase că va achiziționa Artrom Steel Tubes, descrisă ca lider european în producția de țevi din oțel fără sudură pentru aplicații industriale, urmând ca finalizarea să aibă loc după aprobările de reglementare și îndeplinirea condițiilor precedente agreate de părți. Ce înseamnă tranzacția pentru Tenaris în România Silcotub S.A. este cel mai important producător român de țevi fără sudură de diametre mici și face parte din Tenaris din 2004. În România, compania este prezentă în nouă orașe și operează unități de producție integrate, acoperind mai multe etape din lanțul industrial, de la pregătirea fierului vechi până la produse tubulare cu valoare adăugată mare. Conform informațiilor din articol, amprenta operațională include: colectarea și pregătirea fierului vechi în Popești-Leordeni, Brașov și Iernut; elaborarea oțelului în Călărași; producția de produse tubulare la Zalău; o fabrică de prăjini de pompare în Câmpina; un centru de servicii în Ploiești, pentru clienții din industria de petrol și gaze. Context: prețul tranzacției, potrivit unei surse secundare Economedia notează, citând Agerpres, că Tenaris a indicat în mai un preț de 86 de milioane de euro (aprox. 430 milioane lei), stabilit pe o bază „cash-free, debt-free” (adică evaluarea nu include numerarul excedentar și datoriile financiare nete, urmând ajustări la finalizare pentru un nivel agreat al capitalului de lucru). Finalizarea tranzacției ar urma să aibă loc după îndeplinirea condițiilor precedente menționate de părți, în condițiile în care aprobarea de concurență la nivelul UE a fost acordată. [...]
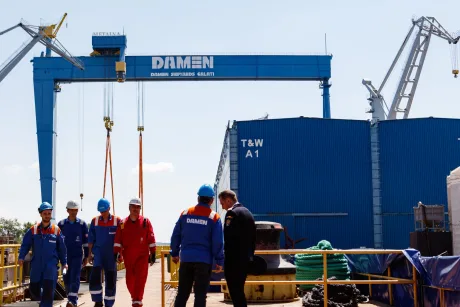
Rheinmetall a adjudecat Șantierul Naval Damen Mangalia pentru 138 milioane euro , un pas care poate debloca reluarea activității unuia dintre cele mai importante active industriale navale din România, potrivit Mediafax . Achiziția a fost făcută prin Rheinmetall Real Estate România SRL, în cadrul licitației organizate de lichidatorul judiciar CITR, la un preț de 138 de milioane de euro (aprox. 690 milioane lei), fără TVA. Tranzacția este relevantă în primul rând prin potențialul economic și operațional: după o perioadă de blocaj, adjudecarea creează perspectiva repornirii producției și a utilizării capacităților industriale de la Mangalia, într-un moment în care industria de apărare și lanțurile de furnizori din Europa caută capacități suplimentare. Cum s-a făcut tranzacția Conform informațiilor publicate, vânzarea a avut loc vineri, în cadrul procedurii de licitație derulate de CITR. Cumpărătorul este Rheinmetall Real Estate România SRL, entitate asociată grupului german Rheinmetall. Prețul de adjudecare comunicat este de 138 de milioane de euro, fără TVA . De ce contează pentru economie și industrie Mediafax notează că tranzacția „deschide perspectiva reluării activității” șantierului, ceea ce ar însemna, în practică, reactivarea unui activ industrial major, cu efecte în cascadă în: utilizarea infrastructurii și capacităților de producție navale; comenzi și subcontractare în industriile conexe; ocuparea forței de muncă, în măsura în care activitatea se reia efectiv (sursa nu oferă un calendar sau cifre privind personalul). Contextul invocat de Guvern: programul SAFE În titlul materialului este menționată poziția Guvernului, care leagă rezultatul de „negocierile desfășurate în programul SAFE”. În informațiile disponibile în textul extras de Mediafax nu apar însă detalii suplimentare despre condițiile programului sau despre pașii următori ai implementării, astfel că impactul concret al acestui cadru rămâne neprecizat în articol. [...]
Electro-Alfa International a înregistrat la Registrul Comerțului preluarea a 99,99% din Elcomex IEA , finalizând astfel tranzacția autorizată anterior de Consiliul Concurenței , potrivit Economedia . Achiziția a fost comunicată investitorilor printr-un anunț publicat la Bursa de Valori București. Tranzacția fusese autorizată în octombrie 2025 de Consiliul Concurenței, când Electro Alfa Servicii Inginerie, parte a grupului Electroalfa, urma să preia Elcomex IEA. Înregistrarea la Registrul Comerțului indică închiderea formală a procesului. Ce aduce achiziția în termeni operaționali Din perspectiva activităților, cele două companii operează pe segmente complementare. Grupul Electroalfa acoperă proiectare electrică și mecanică, ofertare, livrare, instalare, punere în funcțiune și service, și produce echipamente electrice de distribuție (inclusiv tablouri de joasă tensiune, celule de medie tensiune și posturi de transformare). Elcomex IEA este specializată în activități tehnico-industriale, în principal: lucrări de mentenanță/întreținere pentru echipamente industriale și electrice; subcontractare de lucrări de montaj pentru echipamente electrice. Context: de la autorizare la finalizarea juridică După autorizarea din 2025, pasul anunțat acum este finalizarea înregistrării achiziției la Registrul Comerțului. În lipsa altor detalii în materialul citat, nu sunt precizate valoarea tranzacției, condițiile financiare sau planuri concrete de integrare post-achiziție. [...]
Consiliul Concurenței analizează preluarea Iterchimica de către Officine Maccaferri, o tranzacție care poate consolida prezența în România a grupului italian Maccaferri, deja semnificativ mai mare local decât ținta achiziției , potrivit Economica . Ambele companii au activități prin firme înregistrate în România. Officine Maccaferri S.p.A. furnizează produse și soluții tehnice pentru sectoarele geotehnic, hidraulic, de mediu și infrastructură civilă și intenționează să cumpere Iterchimica, companie specializată în aditivi pentru modificarea mixturilor asfaltice folosite la infrastructura rutieră. Ce se întâmplă în România și de ce contează Tranzacția este în analiză la Consiliul Concurenței, ceea ce indică faptul că autoritatea evaluează efectele potențiale asupra pieței, în contextul în care ambele grupuri au entități locale. Din datele financiare prezentate, operațiunea ar aduce sub aceeași umbrelă două prezențe locale cu dimensiuni foarte diferite: Maccaferri România are o activitate mult mai mare decât Iterchimica România, ceea ce sugerează că, cel puțin la nivel local, achiziția ar putea avea mai degrabă rol de completare a portofoliului decât de „fuziune între egali”. Dimensiunea operațiunilor locale (date din articol) Maccaferri România : afaceri de 49 milioane lei , profit de 3,4 milioane lei și nouă angajați . Iterchimica Romania S.R.L. : servicii și vânzări exclusiv către Iterchimica ; afaceri sub 1 milion de lei anul trecut, „în scădere la jumătate” față de nivelul raportat pentru 2024 (fără alte detalii în material). Context: schimbare recentă de proprietar la Maccaferri Economica mai notează că Officine Maccaferri a fost cumpărată în 2024 de Ambienta SGR S.p.A., un fond european de investiții de capital privat axat pe investiții legate de mediu și sustenabilitate. În perioada următoare, miza practică este decizia Consiliului Concurenței privind tranzacția; articolul nu oferă un calendar sau condiții ale achiziției. [...]
Tranzacția Greenchem pe AdBlue intră la avizul Consiliului Concurenței , după ce compania a notificat preluarea unor active comerciale de la trei distribuitori locali, într-o mișcare care poate consolida poziția grupului Agrofert pe o piață legată direct de costurile de operare ale flotelor diesel, potrivit Economica . Greenchem Romania SRL produce, distribuie și vinde soluția AdBlue (vrac și ambalat) și comercializează uree utilizată ca materie primă în procesul de producție. Activele vizate pentru preluare sunt de la Inovator Smart Choice SRL, STD EST Logistic SRL și AD Complex Logis SRL, companii care distribuie AdBlue pe piața din România. Ce se preia, concret, și de ce contează Potrivit autorității de concurență, activele care urmează să fie preluate vizează baza de clienți care cumpără regulat AdBlue în baza unor contracte, contractele respective, precum și baza de clienți care plasează comenzi punctuale. Tranzacția intră sub incidența Legii concurenței nr. 21/1996 și trebuie autorizată de Consiliul Concurenței , care va evalua compatibilitatea cu „un mediu concurențial normal” și va emite o decizie în termenele prevăzute de lege. „În conformitate cu prevederile Legii concurenţei nr. 21/1996, această tranzacție trebuie autorizată de Consiliul Concurenţei, care o va evalua în scopul stabilirii compatibilităţii sale cu un mediu concurenţial normal şi va emite o decizie în termenele prevăzute de lege.” Cine este cumpărătorul și contextul extinderii în România Greenchem Romania SRL este deținută integral de Greenchem Holding BV. Compania este prezentată ca unul dintre cei mai mari producători și distribuitori de AdBlue din Europa și face parte din Agrofert Holding, un holding industrial din Cehia cu activități în mai multe domenii, 32.000 de angajați și afaceri anuale de peste 8 miliarde euro (aprox. 40 miliarde lei). Agrofert este deținut și controlat de Andrej Babiš , miliardar și premier al Cehiei, conform aceleiași surse. Agrofert nu este la prima tranzacție în România: în 2023 a cumpărat pachetul majoritar al companiei clujene East Grain printr-o majorare de capital, iar ulterior, prin East Grain, a preluat ferma MarAgro din Timiș, care cultivă 7.000 de hectare, în principal cereale. La finalul anului trecut, East Grain a preluat împreună cu un partener participația majoritară de 45% deținută de grupul maghiar UBM în UBM Feed Romania (Mureș), unul dintre marii producători de furaje din România. Ce este AdBlue (pe scurt) AdBlue este o soluție lichidă formată din 32,5% uree de înaltă puritate și 67,5% apă demineralizată, folosită la o parte dintre mașinile diesel pentru reducerea poluării. Nu este combustibil și nici aditiv pentru motorină: este stocată într-un rezervor separat și injectată în gazele de eșapament. [...]
Strabag își extinde operațiunile de servicii pentru clădiri în România prin preluarea Brenneka , o tranzacție care ar urma să consolideze divizia STRABAG PFS (Property and Facility Services) pe o piață locală cu cerere în creștere pentru instalații și mentenanță tehnică, potrivit Profit . Finalizarea este estimată până la finalul lui 2026 și depinde de aprobările autorităților competente. Achiziția marchează intrarea STRABAG PFS pe piața românească. Divizia operează deja în Germania, Austria, Polonia, Republica Cehă și Luxemburg și furnizează servicii integrate pentru clădiri și instalații tehnice, de la gestionarea instalațiilor și infrastructurii până la ingineria instalațiilor clădirilor și administrare imobiliară. Ce aduce Brenneka în grup Brenneka, fondată în 2007, este prezentată ca unul dintre furnizorii importanți de instalații pentru construcții civile și industriale din România și are peste 230 de angajați. Portofoliul include, între altele: sisteme de încălzire, ventilație și climatizare (HVAC); instalații sanitare; sisteme electrice și de automatizare; sisteme de protecție împotriva incendiilor; rețele municipale; servicii de proiectare și inginerie; lucrări de construcție și amenajare. În comunicarea citată de Profit, managementul STRABAG PFS plasează tranzacția în strategia „Build-and-Buy” (dezvoltare internă plus achiziții), cu obiectivul de a lărgi portofoliul și de a crea o bază pentru creșterea diviziei Building Solutions în România și Europa de Sud-Est. Miza: consolidare și aprobări de concurență Materialul indică faptul că tranzacția este condiționată de aprobări, iar în context este menționat și rolul Consiliului Concurenței în evaluarea unor operațiuni de preluare, în baza Legii concurenței nr. 21/1996, pentru a verifica compatibilitatea cu un mediu concurențial normal. Separat, Profit amintește că Strabag a semnat în iulie 2026 un acord pentru achiziționarea a 100% din acțiunile Daroconstruct SRL din Iași, tranzacție care, la rândul ei, rămâne sub rezerva aprobărilor de reglementare și este așteptată în a doua jumătate a lui 2026. (Detalii aici: Profit .) Strabag este prezent în România din 1991, iar grupul este listat la Bursa din Viena din 2007, având proiecte în peste 50 de țări, conform informațiilor din articol. [...]

