Știri

Știri din categoria Fuziuni și achiziții
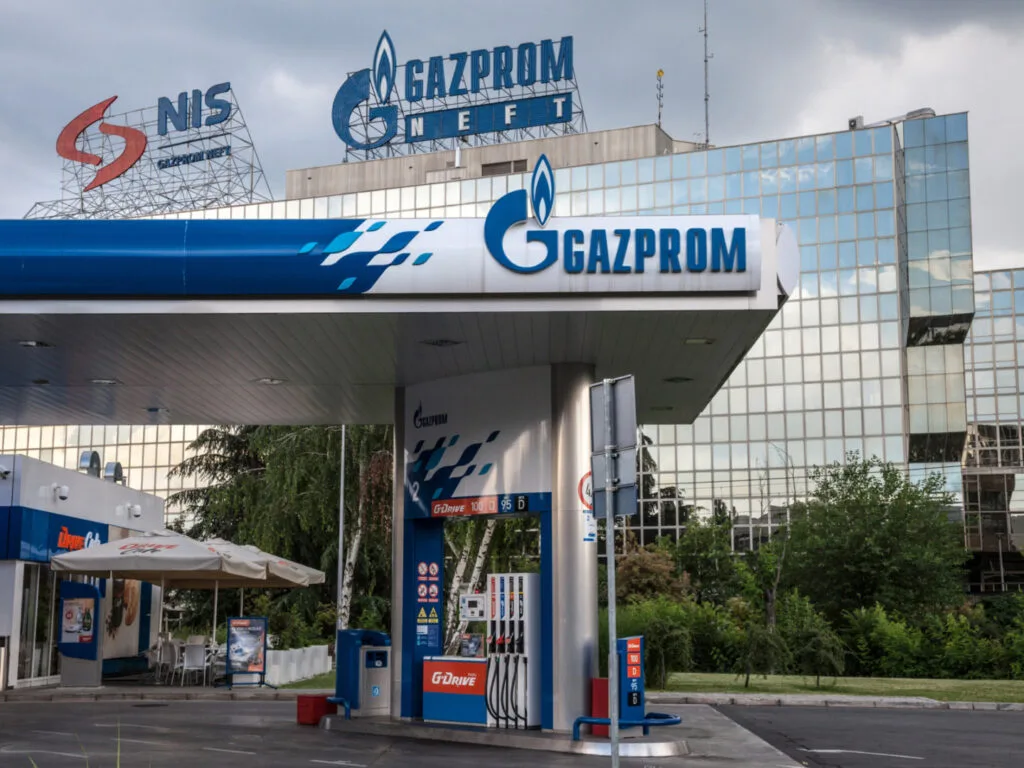
Preluarea NIS Petrol, operatorul celor 19 benzinării Gazprom din România, de către Argenta SRL schimbă controlul asupra rețelei, dar tranzacția nu este încă închisă, deoarece nu au fost obținute toate aprobările de reglementare, potrivit Economedia, care citează o decizie a Consiliului Concurenței.
Argenta SRL, firmă românească de construcții metalice, este deținută de oamenii de afaceri Adrian Crețoiu (60%) și Iulian Stanciu, fostul șef al eMAG (40%). Consiliul Concurenței a aprobat tranzacția, însă finalizarea ei depinde de încheierea tuturor procedurilor de autorizare.
„Tranzacția este condiționată de finalizarea procedurilor de aprobare din partea autorităților de reglementare. La data prezentei, aprobările necesare nu au fost obținute în totalitate, prin urmare, tranzacția nu a fost finalizată”, a declarat Adrian Crețoiu, președinte board Argenta SRL.
NIS Petrol operează o rețea de 19 benzinării în România sub brandul Gazprom, majoritatea în Transilvania, număr care a rămas neschimbat de câțiva ani. Compania mai are și un portofoliu de șase perimetre de petrol și gaze concesionate în vestul țării, unde are calitatea de operator.
Din perspectivă economică și operațională, tranzacția vizează o companie aflată în concordat preventiv (procedură de prevenire a insolvenței, prin care firma negociază cu creditorii un plan de redresare). NIS Petrol a încheiat anul 2025 cu afaceri de 205,5 milioane de lei și o pierdere de 95 de milioane de lei, conform datelor citate.
În paralel, Economedia notează că la începutul acestui an compania maghiară MOL și grupul rus Gazprom au convenit prevederile de bază ale viitorului acord privind achiziționarea de către MOL a participației rusești în compania petrolieră NIS din Serbia. NIS este vizată de sancțiuni americane din cauza acționarilor ruși, situație comparată în articol cu cea a Lukoil, iar rușii trebuie să-și vândă participațiile.
Gazprom a cumpărat pachetul majoritar din NIS în 2009, pentru 400 de milioane de dolari (aprox. 1,8 miliarde de lei), devenind atunci proprietarul a două rafinării în Serbia, la Pancevo și Novi Sad.
În lipsa aprobărilor „în totalitate”, tranzacția pentru NIS Petrol rămâne, deocamdată, la stadiul de achiziție aprobată de Consiliul Concurenței, dar nefinalizată. Momentul închiderii depinde de obținerea avizelor de la autoritățile de reglementare menționate de cumpărători.
Recomandate
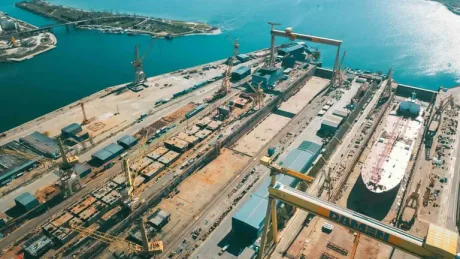
Preluarea Șantierului Naval Mangalia de către Rheinmetall nu poate fi închisă fără avizele CEID și Consiliului Concurenței , iar până acum cele două instituții nu au primit notificarea necesară din partea cumpărătorului, potrivit G4Media , care citează surse Mediafax apropiate procesului de avizare. Miza este una de reglementare: fără aceste aprobări, tranzacția rămâne blocată procedural, indiferent de rezultatul licitației. În lipsa notificării, Consiliul Concurenței și Comisia de Examinare a Investițiilor Directe (CEID) nu pot începe evaluările care sunt obligatorii prin lege pentru finalizarea achiziției. Sursele citate indică faptul că o notificare oficială ar fi așteptată în zilele următoare. Contactați de Mediafax, reprezentanții diviziei navale a Rheinmetall au transmis că vor reveni cu informații oficiale „în perioada următoare”, printr-un comunicat de presă. Tranzacția: 138 milioane euro, adjudecată la licitație Activul „Damen Shipyards Mangalia” a fost adjudecat vineri, în licitația organizată de lichidatorul judiciar CITR, de către Rheinmetall Real Estate România SRL, pentru 138 de milioane de euro, fără TVA. Licitația din 9 octombrie a avut loc după patru încercări anterioare de vânzare fără rezultat, pe fondul intrării șantierului în faliment, după ce creditorii au respins planul de reorganizare în aprilie. CITR a susținut că vânzarea creează premisa reluării activității șantierului, iar Guvernul a salutat atunci aprobarea achiziției, conform articolului. De ce contează avizele: CEID poate implica și CSAT, iar concurența poate ajunge la Bruxelles Pentru finalizare, tranzacția are nevoie de: avizul CEID , comisie aflată sub coordonarea Cancelariei premierului; în anumite situații, analiza poate duce și la implicarea CSAT , exemplu menționat fiind acordul dintre E.On Energie România și grupul ungar MVM; avizul Consiliului Concurenței , care verifică dacă operațiunea ar afecta concurența, în contextul în care Rheinmetall are deja active și producție în România, potrivit informațiilor Mediafax citate de G4Media. Articolul mai notează că, în funcție de cifrele de afaceri ale entităților implicate, analiza ar putea fi preluată de Comisia Europeană , în baza pragurilor din Regulamentul UE privind concentrările economice. Context: pragul pentru analiza investițiilor străine directe și legătura cu programul SAFE G4Media amintește că pragul de la care investițiile străine directe intră în analiza CEID este de peste 5 milioane de euro , nivel majorat de la 2 milioane de euro în luna martie. În paralel, divizia navală a Rheinmetall are o comandă din partea Guvernului român, finanțată prin programul european SAFE , pentru patru nave militare în valoare totală de 920 de milioane de euro , conform raportului semestrial al companiei, mai arată articolul, citând și informații publicate de Ministerul Apărării Naționale despre proiectele aprobate în Parlament. Ce urmează Următorul pas procedural este depunerea notificărilor către CEID și Consiliul Concurenței, fără de care tranzacția nu poate fi finalizată. Momentul exact al notificării și calendarul de avizare rămân, deocamdată, neconfirmate oficial de Rheinmetall, care a indicat doar că va comunica public „în perioada următoare”. [...]
Electro-Alfa International a înregistrat la Registrul Comerțului preluarea a 99,99% din Elcomex IEA , finalizând astfel tranzacția autorizată anterior de Consiliul Concurenței , potrivit Economedia . Achiziția a fost comunicată investitorilor printr-un anunț publicat la Bursa de Valori București. Tranzacția fusese autorizată în octombrie 2025 de Consiliul Concurenței, când Electro Alfa Servicii Inginerie, parte a grupului Electroalfa, urma să preia Elcomex IEA. Înregistrarea la Registrul Comerțului indică închiderea formală a procesului. Ce aduce achiziția în termeni operaționali Din perspectiva activităților, cele două companii operează pe segmente complementare. Grupul Electroalfa acoperă proiectare electrică și mecanică, ofertare, livrare, instalare, punere în funcțiune și service, și produce echipamente electrice de distribuție (inclusiv tablouri de joasă tensiune, celule de medie tensiune și posturi de transformare). Elcomex IEA este specializată în activități tehnico-industriale, în principal: lucrări de mentenanță/întreținere pentru echipamente industriale și electrice; subcontractare de lucrări de montaj pentru echipamente electrice. Context: de la autorizare la finalizarea juridică După autorizarea din 2025, pasul anunțat acum este finalizarea înregistrării achiziției la Registrul Comerțului. În lipsa altor detalii în materialul citat, nu sunt precizate valoarea tranzacției, condițiile financiare sau planuri concrete de integrare post-achiziție. [...]
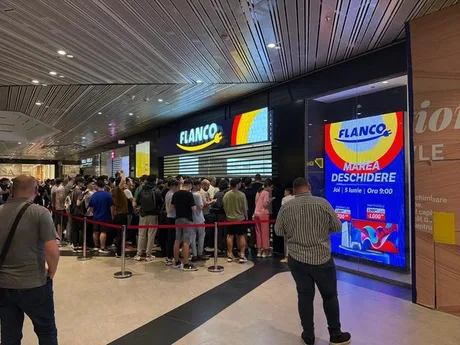
PPC tatonează cumpărarea Flanco pentru a-și construi un canal direct către consumatori , într-o mișcare care ar împinge grupul elen dincolo de producția și furnizarea de energie, spre retail și distribuția de echipamente electrice și soluții energetice, potrivit Profit . Discuțiile sunt în desfășurare, fără acord până acum, iar varianta ca tranzacția să nu se finalizeze rămâne deschisă. Miza pentru PPC este accesul la o rețea mare de magazine care să o aducă „în contact direct cu consumatorii”, într-un moment în care grupul își extinde deja semnificativ prezența în România, inclusiv în regenerabile. Iulian Stanciu nu a răspuns solicitării Profit până la momentul publicării. De ce ar conta pentru PPC: retail ca extensie a modelului energetic Publicația descrie o strategie în care PPC ar urmări un model integrat: producție de energie verde și furnizare de electricitate, combinate cu distribuția directă către gospodării a unor produse și servicii care reduc sau gestionează consumul. În acest cadru, o rețea precum Flanco ar putea funcționa simultan ca: canal tradițional de vânzare cu amănuntul; punct de distribuție pentru „soluții energetice integrate”. Exemplele menționate includ sisteme fotovoltaice pentru locuințe, baterii de stocare, pompe de căldură și aparate de uz casnic cu eficiență energetică ridicată. În logica acestui model, consumatorul ar putea trece treptat de la rolul de cumpărător de energie la unul mai activ, inclusiv ca producător și „manager” al consumului. Flanco: rețea extinsă, dar cu pierderi în creștere Flanco Retail operează o rețea de peste 160 de magazine, în peste 110 orașe din România. Profit notează că retailerul a fost capitalizat în vară cu 60 milioane de lei, operațiune susținută integral de antreprenorul Iulian Stanciu, acționarul principal. Datele financiare prezentate de publicație pentru 2025 indică: cifră de afaceri: 1,37 miliarde de lei, în scădere cu 2,5% față de 2024; pierdere: 66,38 milioane de lei, de peste 5 ori mai mare; datorii: 499,54 milioane de lei, cu 2,5% peste nivelul din 2024; număr mediu de salariați: 1.443, în scădere ușoară (0,6%). Context: expansiunea PPC în regenerabile, cu România în prim-plan Pe zona de producție, PPC își dezvoltă portofoliul de surse regenerabile (RES – „renewable energy sources”, adică surse regenerabile) în Europa de Sud-Est. În România, prin PPC Renewables România , grupul și-a dublat capacitatea instalată la aproximativ 1,5 GW și vizează 2 GW până la finalul anului, pe baza investițiilor în proiecte eoliene și fotovoltaice, dar și în stocare și rețea, conform informațiilor citate. La nivel de grup, capacitatea instalată în proiecte RES este de aproximativ 5,5 GW, dintre care 1,3 GW în România, iar planul strategic pe trei ani prevede dezvoltarea a încă 6,3 GW în Grecia și în regiune, cu ținta de 11,8 GW până în 2027. Ce urmează În acest moment, singura certitudine este că negocierile există, dar nu au produs un acord. Dacă discuțiile avansează, o eventuală tranzacție ar putea redesena granița dintre utilități și retail în România, prin folosirea unei rețele de magazine ca infrastructură de distribuție pentru tehnologii și servicii legate de consumul de energie. [...]
Consiliul Concurenței analizează preluarea Iterchimica de către Officine Maccaferri, o tranzacție care poate consolida prezența în România a grupului italian Maccaferri, deja semnificativ mai mare local decât ținta achiziției , potrivit Economica . Ambele companii au activități prin firme înregistrate în România. Officine Maccaferri S.p.A. furnizează produse și soluții tehnice pentru sectoarele geotehnic, hidraulic, de mediu și infrastructură civilă și intenționează să cumpere Iterchimica, companie specializată în aditivi pentru modificarea mixturilor asfaltice folosite la infrastructura rutieră. Ce se întâmplă în România și de ce contează Tranzacția este în analiză la Consiliul Concurenței, ceea ce indică faptul că autoritatea evaluează efectele potențiale asupra pieței, în contextul în care ambele grupuri au entități locale. Din datele financiare prezentate, operațiunea ar aduce sub aceeași umbrelă două prezențe locale cu dimensiuni foarte diferite: Maccaferri România are o activitate mult mai mare decât Iterchimica România, ceea ce sugerează că, cel puțin la nivel local, achiziția ar putea avea mai degrabă rol de completare a portofoliului decât de „fuziune între egali”. Dimensiunea operațiunilor locale (date din articol) Maccaferri România : afaceri de 49 milioane lei , profit de 3,4 milioane lei și nouă angajați . Iterchimica Romania S.R.L. : servicii și vânzări exclusiv către Iterchimica ; afaceri sub 1 milion de lei anul trecut, „în scădere la jumătate” față de nivelul raportat pentru 2024 (fără alte detalii în material). Context: schimbare recentă de proprietar la Maccaferri Economica mai notează că Officine Maccaferri a fost cumpărată în 2024 de Ambienta SGR S.p.A., un fond european de investiții de capital privat axat pe investiții legate de mediu și sustenabilitate. În perioada următoare, miza practică este decizia Consiliului Concurenței privind tranzacția; articolul nu oferă un calendar sau condiții ale achiziției. [...]
Dedeman accelerează integrarea Praktiker în Grecia prin rebranding și reorganizare operațională , un pas care indică trecerea de la o simplă achiziție la un model de business replicat pe o piață externă, potrivit HotNews , care citează publicația greacă Ekathimerini . Procesul de redenumire a început la magazinele Praktiker Hellas, la peste un an după ce rețeaua a intrat, în vara lui 2025, sub controlul Paval Holding , grupul de investiții al fraților Pavăl, proprietarii Dedeman. Rebranding însoțit de renovări, pe un calendar „gradual” Schimbarea numelui este dublată de o renovare amplă și pornește de la magazinul-fanion din Tavros, la marginea Atenei. Ulterior, redenumirea și renovarea vor continua în celelalte 16 magazine ale rețelei, „gradual”, pentru a menține continuitatea operațională în timpul tranziției. Ekathimerini notează că procesul de redenumire în „Dedeman Hellas” începuse încă din februarie, iar planul inițial prevedea schimbarea inscripțiilor din magazine mai târziu, începând cu 2027. Miza: reducerea costurilor și schimbarea lanțului de aprovizionare Dincolo de schimbarea de brand, Dedeman Hellas ar fi demarat, în ultimele luni, măsuri pentru consolidarea bazei de capital și pentru reorganizarea activității și a structurii companiei, potrivit Ekathimerini. Publicația menționează și modificări în curs la nivelul: sistemului de aprovizionare; gestionării rețelei, cu obiectivul declarat de a crește performanța și de a reduce costurile operaționale. În același timp, practicile folosite de Paval Holding la Dedeman în România sunt transferate în Grecia, iar planul include introducerea de produse sub marcă proprie în magazinele din Grecia, inclusiv mărfuri fabricate în România. Context: un brand vechi de 35 de ani pe piața greacă Praktiker a intrat în Grecia în noiembrie 1991, odată cu deschiderea primului magazin Praktiker Hellas în Elliniko, ca filială a grupului german Praktiker AG. După falimentul companiei-mamă, în 2013, operațiunile din Grecia au fost cumpărate de grupul Fairfax (deținut de Prem Watsa), fără schimbarea numelui. Rebrandingul în Dedeman marchează, astfel, ieșirea definitivă din piață a mărcii Praktiker în Grecia și intrarea într-o etapă de integrare completă sub identitatea și modelul operațional al grupului românesc. [...]
Aprobarea Comisiei Europene deblochează preluarea Artrom Steel Tubes de către Tenaris , o tranzacție care consolidează poziția grupului în producția de tuburi din oțel din România, potrivit Economica . Executivul comunitar a concluzionat că operațiunea nu ridică probleme de concurență și a analizat cazul în procedura obișnuită pentru concentrări economice. „Comisia a concluzionat că tranzacţia notificată nu ar ridica probleme de concurenţă, având în vedere că concurenţii credibili ar continua să aprovizioneze clienţi pe pieţele pe care părţile îşi desfăşoară activitatea. Tranzacţia notificată a fost examinată în cadrul procedurii obişnuite de examinare a concentrărilor economice” Tranzacția vizează în principal fabricarea tuburilor din oțel. În luna mai, Silcotub S.A. anunțase că va achiziționa Artrom Steel Tubes, descrisă ca lider european în producția de țevi din oțel fără sudură pentru aplicații industriale, urmând ca finalizarea să aibă loc după aprobările de reglementare și îndeplinirea condițiilor precedente agreate de părți. Ce înseamnă tranzacția pentru Tenaris în România Silcotub S.A. este cel mai important producător român de țevi fără sudură de diametre mici și face parte din Tenaris din 2004. În România, compania este prezentă în nouă orașe și operează unități de producție integrate, acoperind mai multe etape din lanțul industrial, de la pregătirea fierului vechi până la produse tubulare cu valoare adăugată mare. Conform informațiilor din articol, amprenta operațională include: colectarea și pregătirea fierului vechi în Popești-Leordeni, Brașov și Iernut; elaborarea oțelului în Călărași; producția de produse tubulare la Zalău; o fabrică de prăjini de pompare în Câmpina; un centru de servicii în Ploiești, pentru clienții din industria de petrol și gaze. Context: prețul tranzacției, potrivit unei surse secundare Economedia notează, citând Agerpres, că Tenaris a indicat în mai un preț de 86 de milioane de euro (aprox. 430 milioane lei), stabilit pe o bază „cash-free, debt-free” (adică evaluarea nu include numerarul excedentar și datoriile financiare nete, urmând ajustări la finalizare pentru un nivel agreat al capitalului de lucru). Finalizarea tranzacției ar urma să aibă loc după îndeplinirea condițiilor precedente menționate de părți, în condițiile în care aprobarea de concurență la nivelul UE a fost acordată. [...]

