Știri

Știri din categoria Fiscalitate
România rămâne în zona țărilor cu cele mai mici venituri nete la un salariu mare, ceea ce indică o povară fiscală ridicată pentru angajații cu câștiguri mari, potrivit unei sinteze publicate de Antena 3, pe baza unei analize Euronews Business. Comparația folosește un scenariu standard: 100.000 de euro brut/an, persoană necăsătorită, fără copii.
În acest scenariu, România este sub pragul de 60.000 de euro net/an, cu 58.500 de euro, fiind menționată printre statele în care „statul ia cel mai mult din venituri” la acest nivel salarial. În aceeași zonă apar și Portugalia (57.000 de euro), iar peste 60.000 de euro sunt, între altele, Polonia (60.225 de euro), Olanda (60.500 de euro), Lituania (60.500 de euro), Croația (61.000 de euro) și Luxemburg (61.500 de euro).
La extrema cealaltă, diferențele sunt mari: netul variază între 50.750 de euro în Belgia și 86.930 de euro în Bulgaria (cea mai avantajoasă din eșantionul de 31 de țări analizate, care include statele UE plus Marea Britanie, Elveția, Norvegia și Turcia).
Analiza citată arată o tendință regională: Europa de Est permite, în general, păstrarea unei părți mai mari din brut, pe fondul unor sisteme de impozitare mai simple, cote maxime mai reduse sau contribuții sociale plafonate. În schimb, în Europa de Vest și de Nord netul este mai mic la același brut, pe fondul impozitării progresive (impozit pe venit care crește odată cu venitul), al contribuțiilor sociale și al altor taxe.
În topul veniturilor nete la 100.000 de euro brut/an apar, după Bulgaria, Estonia (74.400 de euro), Cehia (72.800 de euro), Malta (72.500 de euro), Elveția (70.500 de euro) și Cipru (70.300 euro).
Dintre cele cinci mari economii europene, Regatul Unit are cel mai mare venit net în acest scenariu, cu 69.900 de euro. Spania (64.200 de euro) și Franța (63.000 de euro) sunt la mijloc, în timp ce Germania (57.900 de euro) și Italia (56.700 de euro) sunt la coada acestui grup.
La polul opus al întregului clasament, Belgia (50.750 de euro) este urmată de Danemarca (51.500 de euro) și Suedia (52.000 de euro).
Antena 3 mai notează, citând date OECD pentru 2025, că Elveția este singura țară europeană unde salariul mediu brut anual pentru o persoană singură, fără copii, depășește 100.000 de euro (107.487 euro). În UE, Luxemburg are cel mai ridicat salariu mediu (77.844 euro), iar în multe state salariile medii sunt sub 50.000 de euro.
Tot potrivit raportului OCDE „Taxing Wages 2026”, citat în material, salariile medii brute anuale variază între 18.590 de euro în Turcia și 107.487 euro în Elveția, pentru un set de 27 de țări europene (22 din UE).
Recomandate
Sondajul APSAP indică o „factură dublă” pentru contribuabili , care plătesc taxe și contribuții, dar ajung să cumpere separat servicii esențiale, în special în sănătate, potrivit Economedia . În eșantion, 81,6% dintre respondenți consideră impozitarea excesivă, iar 65,6% spun că apelează de regulă la servicii medicale private, semn al unui deficit de încredere în randamentul serviciilor publice raportat la costul fiscal. De ce contează: presiune fiscală percepută, în paralel cu costuri private recurente Sondajul, la care au răspuns 3.591 de persoane din toată țara (cursanți ai programelor online APSAP), arată că percepția de „taxare excesivă” este ridicată atât în mediul privat (83,6%), cât și în sectorul public (77,9%). În același timp, 54,8% declară că în ultimele 12 luni au fost nevoiți să folosească din economii sau au rămas fără ele, ceea ce sugerează o vulnerabilitate financiară mai mare la cheltuieli neprevăzute, inclusiv medicale. APSAP leagă cele două rezultate (taxare percepută ca excesivă și orientarea către privat) într-o singură explicație: contribuția este obligatorie, dar o parte dintre oameni ajung să plătească încă o dată pentru servicii pe care nu le consideră suficient de previzibile în sistemul public. „Nu avem doar o problemă de nivel al taxelor. Avem o problemă de randament public. Când contribuabilul plătește obligatoriu la stat, apoi cumpără separat sănătate, educație sau siguranță, întrebarea nu mai este doar cât colectează statul, ci ce întoarce.” Contextul fiscal: colectare mică în PIB, dar povară mare pe salarii În material sunt citate și repere Eurostat care conturează un paradox: în 2024, taxele și contribuțiile sociale au reprezentat 28,8% din PIB în România (al doilea cel mai mic nivel din UE, față de media de 40,4%), dar povara pe muncă este ridicată. Tot Eurostat indică faptul că un angajat fără copii „cedează statului” 41,5% din salariul brut (față de media UE de 29,1%), iar pentru o familie cu un singur venit și doi copii ponderea este de 33,4% (media UE: 8%). În același timp, România a încheiat 2025 cu cel mai mare deficit bugetar din UE, 7,9% din PIB. Interpretarea avansată în analiză este că, deși statul colectează relativ puțin la nivel agregat, nota de plată ajunge disproporționat la contribuabilii ușor de urmărit și de controlat (salariați și firme conforme), ceea ce alimentează percepția de presiune fiscală „excesivă”. Sănătatea: migrarea către privat, inclusiv în rândul angajaților la stat Pe zona de sănătate, 65,6% dintre participanți spun că apelează de regulă la servicii medicale private. Procentul urcă la 72,3% în rândul angajaților din mediul privat și este 53,1% în rândul angajaților din sectorul public. Sondajul indică și diferențe pe venituri: chiar și respondenții cu venituri sub 3.000 de lei net pe lună aleg privatul în proporție de 60,1%, iar la venituri de peste 14.000 de lei procentul trece de 80%. În percepția respondenților, investițiile în sănătatea publică sunt greu de observat: doar 6,2% spun că au remarcat investiții semnificative în ultimii patru ani, în timp ce 93,8% vorbesc despre investiții insuficiente sau cu impact redus. Ce urmează: semnal pentru politici publice și pentru angajatori Concluzia operațională a analizei este că discuția despre fiscalitate nu mai poate fi separată de calitatea serviciilor publice, pentru că oamenii compară nu doar nivelul cotelor, ci și costul alternativelor private și timpul pierdut. Pentru angajatori, tabloul sugerează o presiune în creștere pentru beneficii care acoperă riscuri pe care sistemul public nu le gestionează, în percepția angajaților (de exemplu, acces mai rapid la servicii medicale), în timp ce pentru decidenți semnalul central rămâne „randamentul public” al taxelor și contribuțiilor, așa cum este el resimțit de contribuabili. [...]
La un an de la majorarea TVA, statul a încasat mai mult, dar consumul s-a contractat , cu comerțul cu amănuntul pe minus timp de 11 luni la rând, potrivit unei analize Economedia care citează date prezentate de CONAF . Miza pentru companii este că ajustarea fiscală pare să fi îmbunătățit rapid veniturile bugetare, însă cu un cost vizibil în dinamica vânzărilor din retail. Pe 1 august s-a împlinit un an de când cota standard de TVA a urcat de la 19% la 21%, iar cotele reduse de 5% și 9% au fost comasate la 11%. Cota standard nu mai fusese modificată din 2017, iar noile cote au intrat în vigoare în august 2025. Efectul bugetar: încasări mai mari din TVA și deficit mai mic În primul semestru din 2026, veniturile din TVA au ajuns la 74,14 miliarde de lei, cu 25,1% peste aceeași perioadă din 2025, conform CONAF. Execuția bugetară pe șase luni arată și o reducere a deficitului de la 3,64% la 2% din PIB, adică cu 28,8 miliarde de lei. Scăderea deficitului a venit în principal din creșterea veniturilor, nu din tăieri nominale de cheltuieli: veniturile bugetului au crescut cu 10,3%, până la 342,52 miliarde de lei; cheltuielile au crescut cu 0,8%, până la 383,55 miliarde de lei. În termeni nominali, veniturile au urcat cu aproximativ 32 de miliarde de lei, iar cheltuielile cu aproximativ 3 miliarde de lei. Cheltuielile au scăzut ca pondere în PIB (de la 19,85% la 18,66%), însă nu au scăzut în lei; cheltuielile de personal s-au redus cu 3,3 miliarde de lei, în timp ce dobânzile au crescut cu 4,14 miliarde de lei. Tot în primul semestru, PIB-ul s-a contractat cu 0,8% față de aceeași perioadă din 2025 (seria brută). Efectul în economie: retail în scădere 11 luni consecutiv Pe partea economiei, volumul cifrei de afaceri din comerțul cu amănuntul a înregistrat 11 luni consecutive de scădere. În primul semestru din 2026, contracția a fost de 5,7%, iar în iunie a ajuns la 7,3% față de iunie 2025, pe seria ajustată în funcție de numărul de zile lucrătoare și de sezonalitate. Iunie a fost cea mai severă contracție din această secvență, care a început în august 2025, luna intrării în vigoare a noilor cote de TVA. CONAF notează că firmele au aplicat noile cote „din prima zi”, fără perioadă de tranziție prevăzută în lege: au refacturat, au regularizat contracte în derulare și au recalculat prețuri. Problema de lichiditate invocată de CONAF: TVA exigibil înainte de încasare și plăți întârziate ale statului CONAF susține că, pentru companiile care nu aplică sistemul „TVA la încasare”, exigibilitatea TVA poate apărea înainte ca factura să fie încasată efectiv, iar penalitățile curg imediat după scadență dacă obligația nu este achitată. În oglindă, atunci când debitorul este o autoritate publică, Legea nr. 72/2013 recunoaște creditorului dreptul la dobândă penalizatoare, însă CONAF afirmă că acest drept nu funcționează în practică printr-un mecanism „automat și simetric” cu cel aplicabil obligațiilor fiscale. Organizația reclamă și lipsa unui indicator public standardizat care să arate, pe fiecare instituție, în câte zile își plătește efectiv facturile, în condițiile în care statul raportează plăți restante și arierate (definite legal ca întârzieri de peste 90 de zile). În sectorul energetic, CONAF indică un dezechilibru între cererile de decontare aflate în analiză (estimate la aproximativ 6 miliarde de lei) și alocarea bugetară pentru 2026 (3,75 miliarde de lei). „CONAF are 15.000 de companii membre, cu peste 245.000 de angajați, susține consolidarea fiscală și nu solicită scutiri pentru niciun membru al său. Solicită un singur lucru: ca obligațiile de plată să funcționeze în ambele sensuri.” În ansamblu, datele prezentate de CONAF conturează o consolidare fiscală sprijinită de încasări mai mari din TVA, dar și o presiune asupra consumului și a lichidității companiilor, într-un context în care mecanismele de plată ale statului către furnizori rămân greu de evaluat comparabil, instituție cu instituție. [...]
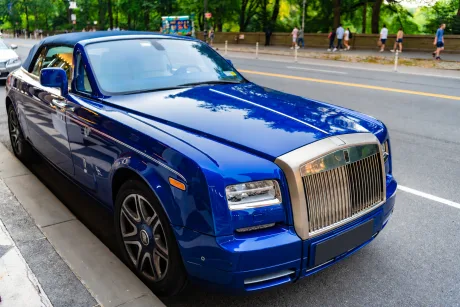
Confiscarea a 63.000 de euro arată riscul fiscal al transportului de numerar nedeclarat peste graniță , după ce agenți fiscali din Palmanova (Friuli-Venezia Giulia) au găsit peste 100.000 de euro într-un Rolls-Royce cu numere de România, potrivit HotNews . În mașina de lux se aflau doi cetățeni români care veneau din România, iar în timpul controlului au fost descoperite teancuri de bancnote de 50 și 100 de euro, cu o valoare totală de peste 100.000 de euro (aprox. peste 500.000 lei). Întrebați despre proveniența banilor, cei doi au spus că suma aparținea unui compatriot și urma să fie folosită pentru achiziția de opere de artă, însă nu au putut prezenta documentația cerută de legislația valutară. Ce obligație fiscală a fost invocată de autorități Conform regulilor menționate în articol, persoanele care trec frontierele naționale cu cel puțin 10.000 de euro în numerar trebuie să declare suma la Agenția Vamală și a Monopolurilor , fie prin procedura electronică, fie direct la birourile vamale. Consecința imediată: confiscare parțială Controlul s-a încheiat cu confiscarea a 63.000 de euro (aprox. 315.000 lei). HotNews notează că mașina nu era furată, însă lipsa documentelor și nedeclararea numerarului au dus la pierderea unei părți semnificative din sumă. [...]
Reducerea temporară cu 25% a accizei la motorina standard rămâne în vigoare între 16 și 31 octombrie 2026 , decizie care menține sub control o componentă fiscală importantă din prețul carburantului, cu efect direct asupra costurilor din transport și logistică, potrivit Agerpres . Ministerul Finanțelor arată că măsura este luată în urma evaluării bilunare prevăzute de mecanismul instituit prin Legea nr. 162/2026 , într-un context de „presiuni pe piața carburanților”, mecanismul fiind calibrat în funcție de evoluția cotațiilor internaționale și a prețurilor de la pompă. Ce înseamnă, concret, reducerea de 25% Conform datelor transmise de minister, reducerea de 25% a accizei echivalează cu: 701,07 lei/1.000 litri; 829,69 lei/tonă. În intervalul 16–31 octombrie 2026, nivelul efectiv al accizei pentru motorina standard comercializată pe piața internă rămâne: 2.103,22 lei/1.000 litri; 2.489,05 lei/tonă. De ce se menține reducerea: indicatorii folosiți în evaluarea bilunară Analiza pentru segmentul 16–31 octombrie 2026 indică, potrivit Ministerului Finanțelor: o variație procentuală a cotațiilor Platts pentru motorină (VPM) de +47,78%; o variație procentuală a prețului mediu la pompă al motorinei standard (VM) de +35,60%. Pe baza acestor indicatori și a mecanismului prevăzut de lege, reducerea accizei se menține la 25% pentru perioada menționată. Impactul economic urmărit: costuri în lanț în transport și prețuri la consum Ministerul Finanțelor susține că intervenția vizează limitarea „efectului de propagare în lanț” al costurilor cu carburanții, în special în transport și logistică, cu impact asupra costurilor din economie și asupra prețurilor bunurilor de consum. Instituția precizează că va continua să monitorizeze evoluția cotațiilor internaționale și a prețurilor la pompă. [...]
ANAF avertizează că achizițiile făcute pe firmă pot ajunge sub sechestru dacă societatea are datorii , pe fondul unei capacități mai mari de urmărire a tranzacțiilor după introducerea e-Factura , potrivit Mediafax . Președintele ANAF, Adrian Nicușor Nica, a spus că bunurile cumpărate pe firmă – inclusiv cadourile pentru „o persoană dragă” – devin proprietatea companiei și, în consecință, pot fi puse sub sechestru pentru datoriile acesteia. El le-a recomandat contribuabililor „să se gândească de zece ori” înainte să cumpere ceva pe firmă. „Noi de când avem e-factura vedem absolut totul, vedem viața fiecărui contribuabil.” Ce se schimbă în practică pentru firme și administratori Mesajul șefului ANAF indică o presiune mai mare pe disciplina fiscală și pe separarea cheltuielilor personale de cele ale companiei. În logica prezentată, riscul nu este doar unul de control, ci și unul patrimonial: dacă firma acumulează datorii, bunurile achiziționate pe societate pot intra în proceduri de executare/sechestru, indiferent de utilizarea lor „de fapt”. Cum spune ANAF că își alege țintele de control Nica a descris și mecanismul de selecție pentru controale: inspectorii construiesc profiluri de risc pentru contribuabilii care și-au creditat firma cu sume mari și analizează inclusiv date din aplicațiile contabile, pe lângă indicatori precum deținerea de case sau mașini de lux. El a mai afirmat că, după fiecare caz făcut public, instituția caută în bazele de date contribuabili cu comportament similar și poate extinde verificările către toți cei identificați. Rolul contabililor și documentele vizate Potrivit președintelui ANAF, în unele situații legătura dintre contribuabilii cu același tipar este un contabil care „lucrează în același fel”. În acest context, el a cerut firmelor să verifice de două ori ce depun contabilii la Fisc, indicând ca exemple declarațiile SAF-T și balanțele. Nica a susținut și că unii contabili depun documente doar pentru a respecta termenul, „din lipsă de timp”, iar publicarea unor cazuri pe site-ul ANAF ar urmări să transmită că e-Factura face vizibile aceste neconcordanțe. [...]
Procedura ANAF pentru aplicarea amnistiei TVA riscă să lase neacoperite problemele care au generat litigiile , avertizează o avocată care a reprezentat antreprenori vizați de decizii de impunere pentru TVA „din urmă”, în condițiile în care firmele aveau codul de TVA anulat, potrivit HotNews . Miza este una de reglementare și aplicare: deși amnistia există în lege din 27 august, modul în care Fiscul propune să o pună în practică ar avea „trei probleme” semnalate de avocat. De ce contează pentru companii Cazurile descrise vizează antreprenori care s-au trezit cu obligații de plată pentru TVA pe mai mulți ani, calculate retroactiv de ANAF, în perioade în care codul de TVA era anulat. În acest context, amnistia ar trebui să reducă presiunea fiscală și riscul de executare, însă avertismentul din articol este că proiectul de procedură nu ar rezolva complet „aspectele cele mai apăsătoare” din prezent. Ce spune articolul despre procedura propusă Materialul indică faptul că avocata atrage atenția asupra a trei probleme ale proiectului de procedură de aplicare a amnistiei, în forma propusă de Fisc. HotNews nu detaliază în fragmentul disponibil care sunt cele trei puncte, trimițând cititorii către o continuare în altă publicație. Pentru detalii suplimentare, HotNews direcționează către StartupCafe . [...]