Știri

Știri din categoria Fiscalitate
În 2026, veniturile din drepturi de autor rămân impozitate cu 10% și pot implica CASS/CAS, iar emiterea facturii devine un punct-cheie de conformare, potrivit Digi24. Materialul trece în revistă atât logica fiscală din spatele facturării (în special în relație cu TVA), cât și principalele repere pentru contribuțiile sociale și declarare în 2026.
În esență, drepturile de autor acoperă protecția legală a creațiilor intelectuale (texte, muzică, fotografii, programe software etc.), iar veniturile obținute din exploatarea lor sunt venituri impozabile. Conform sursei, aceste venituri sunt supuse impozitului pe venit de 10% și pot beneficia de deducerea forfetară de 40%, iar respectarea obligațiilor de facturare și raportare este relevantă atât pentru conformarea fiscală, cât și pentru optimizarea venitului net.
Un punct de interes pentru 2026 este legătura dintre drepturile de autor și regulile de TVA: cesiunea drepturilor de autor este tratată ca prestare de servicii atunci când persoana fizică acționează independent (nu într-o relație de tip angajator–angajat). Din perspectiva TVA, legislația consideră „persoană impozabilă” orice persoană care desfășoară activități economice în mod independent, iar această abordare este aliniată la Directiva 2006/112/CE privind sistemul comun al TVA, menționează Digi24.
De aici decurge și obligația de a emite factură: nu ca „taxă în plus”, ci ca regulă de bază pentru evidența operațiunilor economice și pentru monitorizarea plafonului de scutire de TVA. Sursa subliniază explicit că factura nu înseamnă automat TVA de plată, inclusiv atunci când persoana se află sub plafonul de scutire de TVA (395.000 lei/an), însă documentul rămâne necesar pentru a putea urmări depășirea plafonului și momentul apariției obligației de înregistrare în scopuri de TVA.
Principalele repere fiscale și administrative evidențiate în articolul Digi24 pentru veniturile din drepturi de autor în 2026 includ:
În zona contribuțiilor, Digi24 reamintește mecanismul general pentru CASS la persoanele fizice cu venituri din activități independente (baza anuală de calcul raportată la venitul net/brut sau norma de venit, cu plafonare), oferind și un exemplu de calcul pentru plafonul de 6 salarii minime în 2025. Pentru 2026, elementul nou reținut în textul disponibil este majorarea plafonului la 72 de salarii minime brute, ceea ce poate influența nivelul maxim al bazei de calcul pentru CASS, în funcție de veniturile realizate.
Recomandate
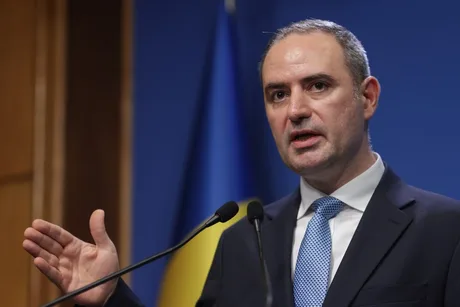
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]
ANAF își poate verifica mai ușor coerența raportărilor firmelor prin corelarea datelor care ajung automat în sisteme precum e-Factura, SAF-T, e-TVA, e-Transport și casele de marcat, ceea ce ridică miza conformării și a calității datelor interne, potrivit Adevărul . Digitalizarea fiscală înseamnă, în practică, că aceeași operațiune comercială poate lăsa „urme” în mai multe raportări: factura transmisă electronic, înregistrarea contabilă, informațiile folosite la precompletarea TVA, eventual declararea transportului și, unde e cazul, vânzarea prin bon fiscal. Chiar dacă sistemele nu colectează aceleași câmpuri, suprapunerea lor permite administrației fiscale să compare și să identifice neconcordanțe. Ce date ajung la ANAF, prin ce sisteme Principalele fluxuri de date descrise sunt: RO e-Factura : transmite electronic informații din facturi (date despre furnizor și beneficiar, produse/servicii, cantități, valori, TVA), prin sistemul administrat de Ministerul Finanțelor. SAF-T (D406) : trimite, într-un format standardizat, informații din evidențele contabile și fiscale ale contribuabilului; ANAF pune la dispoziție schema de raportare, fișierele XSD, validatorul și documentația tehnică. RO e-TVA : ANAF generează un decont precompletat de TVA pe baza datelor pe care le are deja; acesta nu înlocuiește decontul depus de firmă, care trebuie să verifice informațiile și să își respecte obligațiile fiscale. RO e-Transport : colectează date despre anumite transporturi de bunuri care intră în sfera obligației de declarare, în funcție de natura operațiunii, bunuri și rolul contribuabilului. Casele de marcat electronice fiscale : transmit electronic către ANAF informațiile fiscale generate, pentru operatorii care au obligația utilizării lor. Ce se schimbă în 2026: termenul la e-Factura și actualizări de proceduri Schimbarea cu impact operațional imediat este la RO e-Factura : începând cu 1 ianuarie 2026 , termenul-limită de transmitere a facturilor în sistem este de cinci zile lucrătoare de la data emiterii, dar nu mai târziu de cinci zile lucrătoare de la termenul-limită de emitere prevăzut de Codul fiscal. În paralel, articolul notează că în 2026 ANAF continuă să modifice și să actualizeze procedurile și documentația tehnică pentru aceste sisteme (inclusiv actualizări pentru SAF-T și corelări la e-TVA cu modificările formularului 300). Impact pentru companii: miza devine „alinierea” datelor între aplicații Consecința practică pentru firme este nevoia de corelare a datelor între facturare, contabilitate, gestiune stocuri și raportare fiscală, astfel încât informațiile să poată fi prelucrate și transmise în formatele cerute. Obligațiile nu sunt identice pentru toate companiile: aplicarea diferă în funcție de tipul contribuabilului, activitate, regim de TVA, natura operațiunilor și categoria bunurilor/tranzacțiilor. Totuși, acolo unde se suprapun raportările, crește riscul ca diferențele dintre sisteme să ducă la semnale de neconcordanță în verificările ANAF. [...]

ANAF pregătește o nouă procedură de stabilire din oficiu a TVA pentru firmele care nu depun decontul D300 , ceea ce poate schimba modul în care sunt calculate și impuse obligațiile fiscale în astfel de cazuri, potrivit HotNews . Miza este una de reglementare și conformare: atunci când o persoană impozabilă nu depune decontul de TVA (formularul 300/D300), ANAF poate stabili din oficiu TVA datorată, iar procedura după care se face acest lucru urmează să fie actualizată. Ce schimbă ANAF, pe scurt Conform informațiilor prezentate, ANAF a pregătit: o nouă procedură privind stabilirea din oficiu a TVA datorate de persoanele impozabile care nu au depus decontul de TVA (D300); modelul și conținutul unor formulare folosite în acest proces. Contextul informației și limitele datelor disponibile Materialul citat de HotNews trimite la StartupCafe.ro , însă, în fragmentul disponibil, nu apar detalii despre conținutul concret al noii proceduri (de exemplu, criterii de calcul, termene, praguri sau pași operaționali). În lipsa acestor elemente, impactul exact asupra companiilor nu poate fi cuantificat din informația furnizată. [...]
Ministrul interimar al Finanțelor spune că reforma ANAF se vede în colectare și deficit , invocând atât creșteri de venituri, cât și schimbări operaționale (digitalizare și controale orientate pe risc), potrivit G4Media . Alexandru Nazare susține că „reforma” nu mai este o noțiune abstractă, ci una măsurabilă în cifre și în modul de lucru al administrației fiscale. Ce indicatori pune Nazare pe masă: deficit mai mic, venituri mai mari Nazare afirmă că, în primele șapte luni din 2026, deficitul bugetar a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2%. El indică și o accelerare a colectării încă din 2025: august–decembrie 2025: ANAF ar fi colectat 215,18 miliarde lei, cu 10,2% (19,86 miliarde lei) peste aceeași perioadă din 2024; primele șase luni din 2026: colectarea ar fi ajuns la 267,6 miliarde lei, cu 22,4 miliarde lei peste primul semestru din 2025. Ministrul mai menționează îndeplinirea țintei din PNRR privind creșterea cu 2,5 puncte procentuale a veniturilor curente în 2025 față de nivelul de bază din 2019, precizând că nu este un rezultat „exclusiv ANAF”, dar îl consideră relevant pentru efectele schimbării de politică fiscală și administrare a veniturilor. Schimbarea de abordare: controale mai țintite, pe baza analizei de risc Un punct central al mesajului este mutarea accentului „de la volum către analiză de risc bazată pe date”, inclusiv cu utilizarea AI (inteligență artificială), adică sisteme care pot identifica tipare și anomalii în seturi mari de date. În lista de măsuri invocate pentru ultimul an intră: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon; noi instrumente de raportare digitală. Nazare mai spune că noul SPV (Spațiul Privat Virtual) și noul portal ANAF sunt „în curs de finalizare”, iar RO e-Factura și SAF-T (fișier standard de control fiscal, cu date contabile/fiscale raportate într-un format unitar) permit deja confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către „riscul fiscal real”. Din 2027: evaluarea inspectorilor prin KPI și sancțiuni pentru neperformanță Nazare anunță că din 2027 ar urma să fie introduși KPI (indicatori-cheie de performanță) și instrumente de evaluare „clare, măsurabile și verificabile”, ca parte a unui jalon PNRR. Ideea, în formularea sa, este schimbarea stimulentelor interne: nu doar numărul de controale sau sumele stabilite inițial, ci dacă riscul a fost identificat corect, controlul a fost țintit corect și decizia este „justă și sustenabilă”. Totodată, ministrul afirmă că o hotărâre adoptată de Guvern „săptămâna aceasta” introduce consecințe pentru neperformanță în ANAF, inclusiv reduceri salariale, iar performanța ar urma să fie evaluată și recompensată. Exemple de controale: TVA suplimentar și obligații achitate Ca ilustrare a controalelor, Nazare indică trei cazuri: 87 milioane lei TVA suplimentar stabilit într-un caz privind comerțul cu utilaje agricole, după corelarea facturilor, comenzilor, codurilor de TVA și documentelor de transport; un prejudiciu de peste 26 milioane lei într-un mecanism transfrontalier de fraudare a TVA, în care ar fi fost introduse în România peste 2.000 de autoturisme second-hand; la un complex turistic, salarii nefiscalizate de 4,3 milioane lei, cu obligații suplimentare de 1,88 milioane lei, achitate integral la buget. În final, ministrul leagă eficientizarea administrației fiscale de consolidarea fiscală, pe care o descrie drept condiție pentru „costuri de finanțare mai reduse” și un mediu de afaceri mai competitiv, insistând că statul trebuie să-și demonstreze propria disciplină instituțională dacă cere conformare mediului privat. [...]
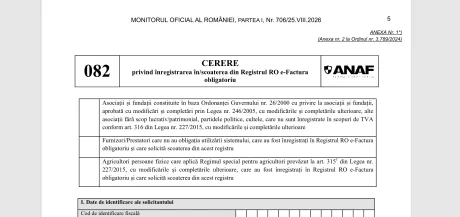
ANAF a schimbat regulile de operare pentru Registrul RO e-Factura, prin modificarea formularului 082 , iar efectul imediat este că fermierii persoane fizice au acum opțiunea de a solicita ieșirea din registru, potrivit HotNews . Ordinul președintelui ANAF nr. 1020/2026 a fost publicat în Monitorul Oficial marți seara și vizează formularul 082 – „Cerere privind înregistrarea sau scoaterea din Registrul RO e-Factura”. Informația a fost relatată inițial de StartupCafe.ro, citată de publicație, pe baza ordinului publicat în Monitorul Oficial. [...]
ANAF pune la dispoziție două aplicații gratuite care ajută contribuabilii să-și verifice datele din declarația D406 (SAF-T), cu scopul de a reduce riscul de notificări de neconformitate , potrivit Agerpres . Miza este una operațională: verificarea mai ușoară a informațiilor raportate prin D406 poate limita erorile care, ulterior, se pot transforma în atenționări din partea Fiscului și în timp consumat pentru corecții și clarificări. Ce anunță ANAF Conform informațiilor disponibile din material, instituția a lansat: două aplicații gratuite destinate contribuabililor; instrumente orientate spre verificarea datelor raportate în declarația D406 SAF-T; un demers care urmărește reducerea riscului de notificări de neconformitate după depunere. Articolul integral este disponibil doar abonaților, astfel că detalii precum modul de accesare, cerințele tehnice sau tipurile de verificări efectuate de aplicații nu sunt precizate în fragmentul public. [...]