Știri

Știri din categoria Fiscalitate
Controalele ANAF asupra facilității „profit reinvestit” au ajuns să genereze datorii cu accesorii care pot depăși debitul și să blocheze conturi, în condițiile în care inspectorii ar aplica un criteriu pe care legea îl declară irelevant, potrivit unei analize Economica. Miza pentru companii este una de reglementare cu efect financiar direct: aceeași investiție este tratată diferit în funcție de interpretarea echipei de control, iar deciziile de impunere vin cu dobânzi și penalități calculate retroactiv.
Articolul 22 din Codul fiscal prevede scutirea de impozit pentru profitul reinvestit în echipamente și programe informatice puse în funcțiune. Normele metodologice (HG 1/2016, pct. 11 alin. 2) precizează că profitul se determină „fără a lua în considerare sursele proprii sau atrase de finanțare” ale activelor.
Analiza descrie însă o practică opusă la control: inspectorii ar împărți investiția după sursa banilor și ar anula facilitatea pentru partea finanțată din granturi (de exemplu, fonduri europene nerambursabile). Consecința este că firmele care au aplicat scutirea conform textului normelor ajung să fie reîncadrate fiscal și obligate la plată.
Peste sumele stabilite ca debit principal, ANAF calculează accesorii (dobânzi și penalități) care, cumulate, pot ajunge la 0,1% pe zi, echivalentul a circa 36,5% pe an, potrivit calculelor prezentate în analiză:
În situațiile în care interpretarea este aplicată retroactiv, cu efect asupra anilor anteriori, accesoriile acumulate ajung frecvent la 30–50% din debit încă de la comunicarea deciziei și pot depăși debitul însuși, mai arată publicația. Pentru un IMM, o astfel de creanță poate însemna blocaje de conturi și risc de insolvență.
Camera Consultanților Fiscali (CCF) a sesizat oficial Ministerul Finanțelor și conducerea ANAF, invocând verificări la nivel național și „abordări neunitare și chiar contradictorii” în aplicarea art. 22. CCF a cerut clarificare urgentă, suspendarea controalelor și sesizarea Comisiei Fiscale Centrale (mecanism prevăzut de OMF 1059/2021 pentru tranșarea divergențelor de interpretare).
Potrivit analizei, sesizarea inițială (ianuarie 2026) a fost urmată de o a doua adresă (10 februarie 2026), însă la aproape șase luni de la prima sesizare nu exista o soluție publicată a Comisiei Fiscale Centrale și nici o clarificare oficială „opozabilă” structurilor de control (adică obligatorie pentru acestea).
În spațiul public, subiectul a fost documentat și de alte publicații și organizații, inclusiv Avocatnet, StartupCafe, Juridice.ro, EY România și Digi24.
Analiza notează că, deși președintele ANAF, Adrian Nica, a anunțat public la finalul lunii ianuarie 2026 că a dispus întreruperea controalelor până la clarificare, deciziile de impunere ar fi continuat să fie emise.
În lipsa unei poziții unitare, companiile afectate sunt împinse spre contestații administrative și acțiuni în contencios, iar unele ar putea ajunge să sesizeze instituțiile europene privind tratamentul aplicat beneficiarilor de fonduri UE, potrivit aceleiași surse. Miza practică rămâne una de predictibilitate fiscală: dacă facilitatea din Codul fiscal se aplică „indiferent de sursele de finanțare”, așa cum indică normele metodologice citate, atunci interpretarea de control devine un risc financiar major pentru investițiile realizate cu granturi.
Recomandate
ANAF avertizează că achizițiile făcute pe firmă pot ajunge sub sechestru dacă societatea are datorii , pe fondul unei capacități mai mari de urmărire a tranzacțiilor după introducerea e-Factura , potrivit Mediafax . Președintele ANAF, Adrian Nicușor Nica, a spus că bunurile cumpărate pe firmă – inclusiv cadourile pentru „o persoană dragă” – devin proprietatea companiei și, în consecință, pot fi puse sub sechestru pentru datoriile acesteia. El le-a recomandat contribuabililor „să se gândească de zece ori” înainte să cumpere ceva pe firmă. „Noi de când avem e-factura vedem absolut totul, vedem viața fiecărui contribuabil.” Ce se schimbă în practică pentru firme și administratori Mesajul șefului ANAF indică o presiune mai mare pe disciplina fiscală și pe separarea cheltuielilor personale de cele ale companiei. În logica prezentată, riscul nu este doar unul de control, ci și unul patrimonial: dacă firma acumulează datorii, bunurile achiziționate pe societate pot intra în proceduri de executare/sechestru, indiferent de utilizarea lor „de fapt”. Cum spune ANAF că își alege țintele de control Nica a descris și mecanismul de selecție pentru controale: inspectorii construiesc profiluri de risc pentru contribuabilii care și-au creditat firma cu sume mari și analizează inclusiv date din aplicațiile contabile, pe lângă indicatori precum deținerea de case sau mașini de lux. El a mai afirmat că, după fiecare caz făcut public, instituția caută în bazele de date contribuabili cu comportament similar și poate extinde verificările către toți cei identificați. Rolul contabililor și documentele vizate Potrivit președintelui ANAF, în unele situații legătura dintre contribuabilii cu același tipar este un contabil care „lucrează în același fel”. În acest context, el a cerut firmelor să verifice de două ori ce depun contabilii la Fisc, indicând ca exemple declarațiile SAF-T și balanțele. Nica a susținut și că unii contabili depun documente doar pentru a respecta termenul, „din lipsă de timp”, iar publicarea unor cazuri pe site-ul ANAF ar urmări să transmită că e-Factura face vizibile aceste neconcordanțe. [...]
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]
Procedura ANAF pentru aplicarea amnistiei TVA riscă să lase neacoperite problemele care au generat litigiile , avertizează o avocată care a reprezentat antreprenori vizați de decizii de impunere pentru TVA „din urmă”, în condițiile în care firmele aveau codul de TVA anulat, potrivit HotNews . Miza este una de reglementare și aplicare: deși amnistia există în lege din 27 august, modul în care Fiscul propune să o pună în practică ar avea „trei probleme” semnalate de avocat. De ce contează pentru companii Cazurile descrise vizează antreprenori care s-au trezit cu obligații de plată pentru TVA pe mai mulți ani, calculate retroactiv de ANAF, în perioade în care codul de TVA era anulat. În acest context, amnistia ar trebui să reducă presiunea fiscală și riscul de executare, însă avertismentul din articol este că proiectul de procedură nu ar rezolva complet „aspectele cele mai apăsătoare” din prezent. Ce spune articolul despre procedura propusă Materialul indică faptul că avocata atrage atenția asupra a trei probleme ale proiectului de procedură de aplicare a amnistiei, în forma propusă de Fisc. HotNews nu detaliază în fragmentul disponibil care sunt cele trei puncte, trimițând cititorii către o continuare în altă publicație. Pentru detalii suplimentare, HotNews direcționează către StartupCafe . [...]
ANAF ar urma să treacă la controale declanșate de analiza de risc și să-și concentreze resursele pe marea evaziune , inclusiv pe fraudele de TVA, potrivit HotNews , care citează programul de guvernare depus în Parlament de premierul desemnat Siegfried Mureșan. Miza pentru companii este o schimbare de paradigmă: mai puține verificări „la grămadă” și mai multă presiune pe zonele cu impact bugetar mare, pe baza datelor deja raportate digital. Reforma pornește cu o decizie instituțională: reunificarea ANAF cu Autoritatea Vamală Română într-un singur organ fiscal și de control. În practică, ar însemna revenirea la modelul existent între 2013 și 2022, cu efecte potențiale asupra modului în care sunt coordonate controalele și colectarea. Ce se schimbă în controale: țintire pe TVA și operațiuni complexe Programul indică o orientare a controalelor către: fraude de TVA și rambursări de TVA cu indicatori de risc ; subdeclararea din anumite sectoare; transferul artificial al profitului (mutarea pe hârtie a profiturilor pentru a reduce impozitarea). Pentru marii contribuabili și tranzacțiile complicate, sunt prevăzute echipe specializate pe prețuri de transfer, tranzacții intra-grup și transfrontaliere, precum și acorduri de preț în avans mai eficiente. Programul menționează și pregătirea personalului prin programe dedicate, inclusiv pentru modele de afaceri digitale. Platformă integrată de date și controale pornite din „profilul de risc” Instrumentul central ar urma să fie o platformă integrată care corelează date din e-Factura, SAF-T , casele de marcat și declarațiile fiscale. Potrivit programului, platforma ar urma să devină operațională până la 30 iunie 2027 . Logica de control descrisă în document: verificări documentare la distanță, iar controalele operative și inopinate ar urma să fie declanșate de profilul de risc al contribuabilului. În plus, sunt prevăzute mecanisme de avertizare timpurie pentru contribuabilii care acumulează dificultăți financiare sau restanțe, pentru intervenție înainte ca arieratele să crească. Bonus-malus pentru conducere, legat de depășirea planului de încasări Până la 31 decembrie 2026 , programul prevede introducerea unor indicatori de performanță și a unui sistem de remunerare bonus-malus pentru conducerea ANAF și structurile operative. Conform informațiilor atribuite de HotNews agenției Agerpres, mecanismul ar urma să se aplice din 2027 (în linie cu angajamentele din PNRR): bonusuri doar dacă planul de încasări este depășit , iar penalități în funcție de indicatorii aprobați. Mai puțină birocrație pentru contribuabilii corecți, mai mult „digital” în relația cu Fiscul Pe partea de conformare voluntară, programul propune ca ANAF să nu mai ceară din nou date pe care le deține deja, urmând să reutilizeze informațiile din e-Factura, SAF-T și casele de marcat. Sunt menționate: declarații precompletate și validate automat; reducerea câmpurilor de completat; eliminarea treptată a raportărilor redundante, inclusiv la TVA. Spațiul Privat Virtual ar urma să devină punct unic de contact, cu situație fiscală consolidată, notificări automate privind neconcordanțele și canale digitale de comunicare. Pentru IMM-uri, programul prevede posibilitatea corectării unor abateri formale fără sancțiune , dacă nu există prejudiciu sau indicii de fraudă. În plan tehnic, documentul mai menționează înlocuirea aplicațiilor și bazelor de date vechi cu sisteme moderne și interoperabile, inclusiv schimb automat de informații între instituțiile statului. [...]
Ministrul interimar al Finanțelor spune că reforma ANAF se vede în colectare și deficit , invocând atât creșteri de venituri, cât și schimbări operaționale (digitalizare și controale orientate pe risc), potrivit G4Media . Alexandru Nazare susține că „reforma” nu mai este o noțiune abstractă, ci una măsurabilă în cifre și în modul de lucru al administrației fiscale. Ce indicatori pune Nazare pe masă: deficit mai mic, venituri mai mari Nazare afirmă că, în primele șapte luni din 2026, deficitul bugetar a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2%. El indică și o accelerare a colectării încă din 2025: august–decembrie 2025: ANAF ar fi colectat 215,18 miliarde lei, cu 10,2% (19,86 miliarde lei) peste aceeași perioadă din 2024; primele șase luni din 2026: colectarea ar fi ajuns la 267,6 miliarde lei, cu 22,4 miliarde lei peste primul semestru din 2025. Ministrul mai menționează îndeplinirea țintei din PNRR privind creșterea cu 2,5 puncte procentuale a veniturilor curente în 2025 față de nivelul de bază din 2019, precizând că nu este un rezultat „exclusiv ANAF”, dar îl consideră relevant pentru efectele schimbării de politică fiscală și administrare a veniturilor. Schimbarea de abordare: controale mai țintite, pe baza analizei de risc Un punct central al mesajului este mutarea accentului „de la volum către analiză de risc bazată pe date”, inclusiv cu utilizarea AI (inteligență artificială), adică sisteme care pot identifica tipare și anomalii în seturi mari de date. În lista de măsuri invocate pentru ultimul an intră: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon; noi instrumente de raportare digitală. Nazare mai spune că noul SPV (Spațiul Privat Virtual) și noul portal ANAF sunt „în curs de finalizare”, iar RO e-Factura și SAF-T (fișier standard de control fiscal, cu date contabile/fiscale raportate într-un format unitar) permit deja confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către „riscul fiscal real”. Din 2027: evaluarea inspectorilor prin KPI și sancțiuni pentru neperformanță Nazare anunță că din 2027 ar urma să fie introduși KPI (indicatori-cheie de performanță) și instrumente de evaluare „clare, măsurabile și verificabile”, ca parte a unui jalon PNRR. Ideea, în formularea sa, este schimbarea stimulentelor interne: nu doar numărul de controale sau sumele stabilite inițial, ci dacă riscul a fost identificat corect, controlul a fost țintit corect și decizia este „justă și sustenabilă”. Totodată, ministrul afirmă că o hotărâre adoptată de Guvern „săptămâna aceasta” introduce consecințe pentru neperformanță în ANAF, inclusiv reduceri salariale, iar performanța ar urma să fie evaluată și recompensată. Exemple de controale: TVA suplimentar și obligații achitate Ca ilustrare a controalelor, Nazare indică trei cazuri: 87 milioane lei TVA suplimentar stabilit într-un caz privind comerțul cu utilaje agricole, după corelarea facturilor, comenzilor, codurilor de TVA și documentelor de transport; un prejudiciu de peste 26 milioane lei într-un mecanism transfrontalier de fraudare a TVA, în care ar fi fost introduse în România peste 2.000 de autoturisme second-hand; la un complex turistic, salarii nefiscalizate de 4,3 milioane lei, cu obligații suplimentare de 1,88 milioane lei, achitate integral la buget. În final, ministrul leagă eficientizarea administrației fiscale de consolidarea fiscală, pe care o descrie drept condiție pentru „costuri de finanțare mai reduse” și un mediu de afaceri mai competitiv, insistând că statul trebuie să-și demonstreze propria disciplină instituțională dacă cere conformare mediului privat. [...]
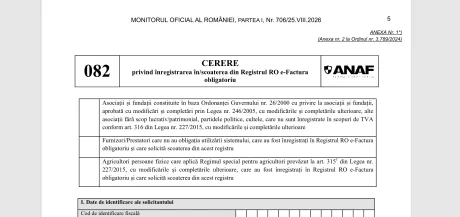
ANAF a schimbat regulile de operare pentru Registrul RO e-Factura, prin modificarea formularului 082 , iar efectul imediat este că fermierii persoane fizice au acum opțiunea de a solicita ieșirea din registru, potrivit HotNews . Ordinul președintelui ANAF nr. 1020/2026 a fost publicat în Monitorul Oficial marți seara și vizează formularul 082 – „Cerere privind înregistrarea sau scoaterea din Registrul RO e-Factura”. Informația a fost relatată inițial de StartupCafe.ro, citată de publicație, pe baza ordinului publicat în Monitorul Oficial. [...]

