Știri

Știri din categoria Bănci
BNR cere clarificări despre baza legală a amenzii-record din dosarul ROBOR, avertizând că, în lipsa unor explicații mai detaliate, concluziile Consiliului Concurenței riscă să rămână neclare pentru piață și public, potrivit Digi24. Dan Suciu, purtătorul de cuvânt al BNR, spune că este „foarte greu de susținut” ideea de informații confidențiale într-o piață în care cotațiile sunt vizibile permanent.
Consiliul Concurenței a sancționat 10 bănci cu amenzi totale de 3,73 miliarde de lei (aprox. 710 milioane de euro), pentru încălcarea normelor de concurență în cadrul procedurii de stabilire a ROBOR. În acest context, BNR solicită clarificări suplimentare privind concluziile anchetei.
Dan Suciu afirmă că, din comunicatul oficial disponibil până acum, reiese explicit că regulamentul de fixing al ROBOR nu este vizat de investigație. Or, tocmai acest regulament — stabilit de Asociația Traderilor și agreat de BNR — este cadrul care descrie ce au de făcut băncile în procesul de cotare.
În consecință, reprezentantul BNR indică drept punct-cheie necesitatea ca autoritatea de concurență să explice:
În discuția despre schimbul de informații între bănci, Dan Suciu susține că e dificil de argumentat existența unor informații confidențiale, câtă vreme piața este cotată în permanență, iar participanții cu acces pot vedea cotațiile.
„A spune că este vorba de informații confidențiale este foarte greu de susținut, de vreme ce vorbim de o piață în care se cotează în permanență, toată lumea are acces la piață, toată lumea vede cotațiile.”
Suciu adaugă că, dincolo de clarificările cerute pentru opinia publică, disputa se va tranșa în instanță, menționând că băncile amendate contestă decizia.
Întrebat despre declarația din 2022 a guvernatorului Mugur Isărescu (că „băncile au sărit calul și au dus ROBOR peste dobânda cheie”), Dan Suciu spune că a fost un episod temporar, legat de o interpretare greșită a unei prognoze a BNR, dar că — din ce înțelege din poziția Consiliului Concurenței — ancheta nu ar viza acel moment.
Separat, președintele Consiliului Concurenței, Bogdan Chirițoiu, a declarat la Digi24 că investigația nu a identificat un „cartel clasic”, ci un schimb excesiv de informații între instituțiile implicate în fixingul ROBOR.
Întrebat dacă amenzile-record ar putea influența finanțarea statului (prin achiziția de titluri de stat), Dan Suciu spune că e greu de anticipat un astfel de scenariu și că, din perspectiva BNR, supravegherea bancară va urmări ca băncile să fie adecvat capitalizate, ținând cont și de amenzi, „astfel încât stabilitatea sistemului bancar să nu fie periclitată”.
Recomandate
BNR avertizează că amenzile din dosarul ROBOR pot lovi creditarea și costul finanțării statului , într-un document intern care califică situația drept „critică”, potrivit Profit . Miza, dincolo de sancțiunea în sine, este efectul de propagare: diminuarea profitabilității băncilor ar putea reduce capacitatea de finanțare a populației și companiilor și ar putea influența percepția investitorilor și a agențiilor de rating asupra riscului asociat pieței bancare din România. Consiliul Concurenței a anunțat luna trecută sancționarea a 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro), pentru încălcarea normelor de concurență prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR. Băncile au fost amendate cu 5-7% din veniturile brute, pentru metodologii comune, comunicări între traderi și publicarea cotațiilor ROBOR în perioada de fixing, astfel încât s-au putut influența una pe cealaltă, fără ca autoritatea să rețină existența unui cartel. Profit notează că sunt cele mai mari amenzi aplicate până acum de autoritatea de concurență. De ce spune BNR că situația este „critică” Într-un document oficial redactat în această lună și analizat de publicație, BNR (cabinetul guvernatorului Mugur Isărescu ) susține că nivelul amenzii propuse generează un „prejudiciu direct semnificativ” pentru băncile vizate și poate produce efecte negative asupra stabilității financiare, asupra intermedierii bancare și asupra economiei în ansamblu, inclusiv asupra percepției agențiilor de rating. Banca centrală argumentează și că estimarea unei influențe asupra ROBOR ar presupune definirea unui nivel de referință „corect” al indicelui, adică nivelul pe care l-ar fi avut în absența presupusei creșteri artificiale. În lipsa datelor care să permită determinarea acestui nivel ipotetic, BNR afirmă că procentul creșterii artificiale nu poate fi calculat „în mod obiectiv”, iar în consecință nu poate fi cuantificat nici prejudiciul individual al consumatorilor. „În consecință, nu poate fi cuantificat nici prejudiciul individual al consumatorilor rezultat ca urmare a acestei presupuse creșteri (...). Prin urmare, în această ipoteză, singurul prejudiciu care poate fi estimat este cel produs asupra stabilității financiare”, susține banca centrală. Canalele de impact invocate: capital, creditare, finanțe publice BNR indică trei categorii principale de efecte, în logica sa, dacă amenda rămâne la un nivel „excepțional”: prejudiciu financiar direct pentru instituțiile de credit vizate, cu efect de reducere a rentabilității sectorului bancar și, implicit, a capacității de a genera capital intern și de a menține rezerve adecvate; impact asupra stabilității financiare și capacității de creditare , inclusiv prin deteriorarea percepției investitorilor, creditorilor externi și agențiilor de rating asupra riscului asociat pieței bancare din România; implicații asupra economiei și finanțelor publice , printr-o posibilă reducere a activității economice, afectarea investițiilor și consumului, dar și prin efecte asupra veniturilor bugetare (impozit pe profit și alte taxe), respectiv asupra costurilor de finanțare ale statului. În document, BNR leagă explicit diminuarea profitabilității de o posibilă temperare a finanțării economiei, pe fondul cerințelor stricte de capital și lichiditate din sistemul bancar. Disputa de fond cu autoritatea de concurență Pe baza argumentelor oficiale disponibile până la data documentului (02.07.2026), BNR afirmă că nu înțelege fundamentul deciziei Consiliului Concurenței și cere prudență în interpretarea concluziilor. „Pe baza argumentelor furnizate până la acest moment, nu înțelegem fundamentul deciziei autorității de concurență și, prin urmare, concluziile acesteia ar trebui interpretate cu prudență”, conchide BNR. În paralel cu amenzile, investigația are și o componentă de reglementare: în materialul citat se arată că raportul de investigație a inclus interdicții și recomandări care vizează participarea la fixingul ROBOR și chiar teme precum comunicările publice/private privind estimări de inflație și dobânzi, precum și recomandări către BNR, Guvern și Parlament pentru modificări. Ce urmează depinde de parcursul contestărilor și de modul în care vor fi implementate eventualele schimbări de procedură pentru stabilirea ROBOR, în condițiile în care organizarea fixingului și obligațiile băncilor sunt sub reglementările BNR, iar Consiliul Concurenței a acordat un termen de două luni pentru formularea unei noi proceduri. [...]
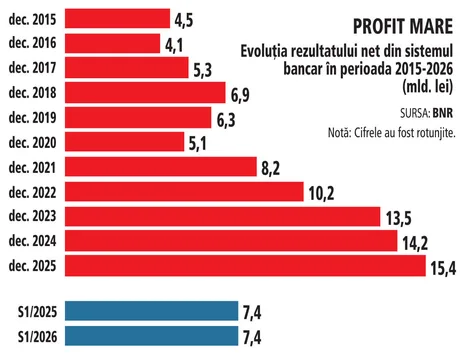
Profitul net al băncilor a rămas la aproape 7,4 mld. lei în S1/2026 , un nivel comparabil cu cel din prima jumătate a lui 2025, în pofida recesiunii și a unui ritm mai lent al creditării, potrivit Ziarul Financiar , pe baza datelor BNR. Sistemul bancar românesc, format din 29 de bănci, a continuat să livreze rezultate solide într-un context descris ca „complicat” din punct de vedere economic, social și politic. Publicația notează că, dacă performanța se menține și în semestrul al doilea, profitul pe întreg anul ar putea urca din nou spre 15 mld. lei. De ce contează: profitabilitate ridicată, dar cu semne de temperare În spatele profitului, principala sursă de câștig rămân dobânzile încasate la credite. Totuși, indicatorii de rentabilitate au coborât ușor față de anul trecut: la final de iunie 2026, rentabilitatea activelor (ROA) era de 1,5%, iar rentabilitatea capitalului (ROE) de 15,5%. Context macro: recesiune și creditare „cu frâna trasă” Pe partea de economie reală, articolul indică o combinație de factori care, în mod normal, ar pune presiune pe sectorul bancar: economia a intrat în recesiune , cu PIB în scădere în S1/2026 cu 0,8% an/an (serie brută), în tandem cu ajustarea fiscală; creditarea sectorului privat a avansat cu circa 7%, sub ritmul din S1/2025; inflația a început să scadă mai vizibil abia din iunie, după ce a stat aproape un an în jurul a 10%. În acest tablou, menținerea profitului la un nivel apropiat de cel din 2025 sugerează că băncile au reușit să-și păstreze marjele și volumul de venituri, chiar dacă dinamica împrumuturilor s-a temperat. [...]
BNR spune că avertismentul european despre IA are rol preventiv și nu indică un risc iminent pentru bănci , iar analiza riscurilor cibernetice nu trebuie interpretată ca un îndemn la retragerea depozitelor sau la renunțarea la serviciile financiare digitale, potrivit Ziarul Financiar . Mesajul vine după avertismentul publicat la începutul lunii iulie de Comitetul European pentru Risc Sistemic (CERS) privind riscurile cibernetice generate de modelele avansate de inteligență artificială. „Analiza prudentă a riscurilor cibernetice nu trebuie, prin urmare, confundată cu un îndemn la retragerea depozitelor sau la renunţarea la serviciile financiare digitale.” Ce înseamnă, de fapt, avertismentul CERS BNR explică faptul că avertismentul CERS este un instrument de politică macroprudențială (adică un set de măsuri și semnale pentru limitarea riscurilor la nivelul întregului sistem financiar), adresat autorităților și instituțiilor financiare, cu scopul de a consolida reziliența sistemului financiar european în contextul dezvoltării modelelor de inteligență artificială. Banca centrală precizează că documentul nu anunță producerea unui incident și nu sugerează inevitabilitatea unui blocaj sistemic al sectorului financiar. Cum spune BNR că monitorizează riscurile cibernetice Potrivit băncii centrale, supravegherea include monitorizarea riscurilor operaționale și cibernetice prin: supravegherea băncilor și a infrastructurilor pieței financiare; analiza incidentelor raportate; teste periodice de reziliență cibernetică; exerciții de testare la stres din perspectiva riscului cibernetic; teste avansate de reziliență cibernetică, derulate cu regularitate încă din 2024 de infrastructurile pieței financiare și de instituțiile de credit sistemice, care simulează tehnici folosite de atacatori avansați. BNR mai arată că cel mai recent exercițiu de testare la nivelul infrastructurilor pieței financiare și al instituțiilor de credit sistemice nu a identificat vulnerabilități operaționale semnificative, iar băncile evaluate au demonstrat că pot activa planurile de continuitate și procedurile de gestionare a crizelor. Numerarul rămâne „plan de rezervă”, dar cu riscuri BNR subliniază că numerarul rămâne o componentă importantă a sistemului monetar și poate ajuta la continuitatea plăților în situații excepționale. În același timp, avertizează că păstrarea unor sume mari în afara sistemului bancar implică riscuri de furt, pierdere sau distrugere. Instituția reamintește și că depozitele eligibile sunt garantate în limita echivalentului a 100.000 de euro (aprox. 523.000 lei) pentru fiecare deponent, la fiecare bancă. În plus, BNR indică date din Raportul asupra stabilității financiare din decembrie 2024 : numerarul în circulație era de 120,3 miliarde lei, gradul de disponibilitate ajungea la 98%, iar rețeaua de bancomate deservea aproximativ 13,4 milioane de persoane (71% din populația rezidentă de peste 15 ani), toate localitățile urbane având cel puțin un bancomat. Context: de ce a apărut avertismentul european CERS a publicat la 7 iulie 2026 Avertismentul CERS/2026/3 privind riscurile cibernetice sistemice generate de modelele de inteligență artificială de frontieră. Documentul arată că aceste modele pot crește viteza, amploarea și sofisticarea atacurilor cibernetice și pot modifica structural profilul de risc al sistemului financiar european. La analiza tehnică ce a fundamentat avertismentul au participat și experți ai BNR. [...]
Curtea de Apel București a refuzat să blocheze ancheta Consiliului Concurenței în dosarul ROBOR , menținând astfel calendarul de sancționare și contestare pentru băncile vizate, potrivit Profit . Decizia contează pentru piață fiindcă limitează posibilitatea băncilor de a întârzia, pe cale procedurală, finalizarea investigațiilor și mută disputa în etapa litigiilor pe fond, după comunicarea motivării. Raiffeisen Bank ceruse suspendarea procedurilor administrative din investigația Consiliului Concurenței (inclusiv amânarea deliberărilor și a deciziei), până la soluționarea definitivă a unui alt dosar în care banca reclamase refuzul accesului la unele documente din investigație. Miza era ca investigația să fie „înghețată” până când instanța ar fi tranșat disputa privind accesul la dosar. Consiliul Concurenței a arătat în instanță că o suspendare ar putea produce efecte pe o perioadă nedeterminată și ar afecta „grav și definitiv” investigația. În paralel, autoritatea s-a mișcat rapid: cererea de ordonanță președințială a fost depusă pe 2 iunie, iar pronunțarea a venit pe 9 iunie; între timp, pe 5 iunie plenul Consiliului se întrunise și adoptase deja decizia, anunțată ulterior prin comunicat pe 7 iunie. De ce a pierdut Raiffeisen: accesul la documente confidențiale se contestă odată cu decizia finală În motivare, instanța a făcut trimitere la articolul 45 din Legea Concurenței 21/1996, care limitează accesul la dosar atunci când este vorba despre secrete de afaceri, informații confidențiale sau documente interne și stabilește că ordinul președintelui Consiliului privind accesul la documente confidențiale poate fi atacat doar odată cu decizia de finalizare a investigației. Judecătorul a reținut și că, la data judecății, decizia de finalizare a investigației fusese deja luată, urmând să fie transmisă părților în termen de 120 de zile. În acest cadru, banca va putea formula acțiune atât împotriva deciziei, cât și împotriva ordinului președintelui Consiliului prin care i-a fost refuzat accesul complet. Raiffeisen solicitase, între altele, opis complet al dosarului, acces integral la corespondența dintre Consiliul Concurenței și BNR, acces la datele Refinitiv (fost Reuters) și la baza de date cu cotații, precum și la răspunsurile altor bănci la un chestionar al autorității și la setul de date/graficele analizei economice. Banca a susținut că fără aceste documente nu își poate pregăti apărarea și că suspendarea era necesară pentru a preveni o pagubă „iminentă și ireparabilă”. Context: amenzi record și următorul pas – planuri de conformare și litigii În dosarul ROBOR, băncile au primit amenzi record, descrise de Profit ca fiind de 5–7% din veniturile brute, în total circa 710 milioane de euro (aprox. 3,6 miliarde lei). În material sunt menționate explicit: Raiffeisen Bank: amendă de 442,5 milioane lei Banca Comercială Română (BCR): amendă de 577,4 milioane lei După primirea motivării deciziei, băncile vor avea la dispoziție 60 de zile pentru a prezenta planuri privind modul în care vor elimina practicile anticoncurențiale constatate de Consiliu, mai notează publicația. În paralel, disputa se mută în instanță: băncile așteaptă redactarea deciziei pentru a începe litigiile împotriva Consiliului Concurenței. Un risc suplimentar, semnalat în articol, este că BNR a avertizat că eventualele litigii inițiate de clienți care s-ar considera păgubiți ar putea genera pierderi chiar mai mari decât cele din amenzi. Ce este în joc în dosarul ROBOR Potrivit explicațiilor din articol, Consiliul Concurenței susține că băncile nu ar fi făcut un cartel propriu-zis pentru manipularea ROBOR, însă că, prin comportamentul din procesul zilnic de fixing și prin transparența cotațiilor, ar fi influențat nivelul ROBOR cu „fracțiuni de procent”. ROBOR este un reper pentru o parte dintre creditele în lei cu dobândă variabilă, iar investigația a început în 2022, pe fondul creșterii abrupte a dobânzilor odată cu inflația ridicată și majorarea ratei-cheie de către BNR. [...]
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]

