Știri

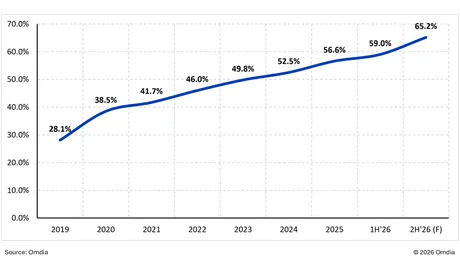
Producătorii chinezi de panouri ar urma să ajungă la 65,2% din livrările globale de ecrane auto în a doua jumătate din 2026 , pe fondul retragerii accelerate a unor capacități LCD din afara Chinei și al unei repoziționări a investițiilor către segmente cu randament mai bun, potrivit unei analize citate de IT Home . Estimarea aparține Omdia și indică o creștere față de prima jumătate din 2026, când producătorii chinezi ar fi avut 59% din livrările globale de afișaje pentru automobile. Tendința este una de durată: cota de piață a producătorilor chinezi a urcat de la 28,1% în 2019 la 56,6% în 2025, pe fondul unei restructurări mai largi a industriei de display-uri. De ce se schimbă rapid balanța: LCD cu randament mic și „strategie cu active ușoare” Omdia leagă avansul Chinei de presiunea pe profitabilitate în liniile LCD mature, unde randamentele mai mici accelerează deciziile unor producători din afara Chinei de a reduce expunerea industrială. În practică, asta înseamnă: închideri, vânzări sau conversii de linii de producție; redirecționarea capitalului către activități cu randament mai ridicat; scăderea numărului de linii LCD „front-end” disponibile pentru proiecte auto (etapele inițiale de fabricație a panourilor). Cele mai vizibile schimbări sunt menționate la liniile a-Si și Oxide LCD (tipuri de tehnologii LCD). Într-un scenariu Omdia pentru 2028, numărul liniilor a-Si/Oxide utilizabile comercial pentru ecrane auto în afara Chinei continentale ar putea scădea de la 7 în 2026 la 3 în 2028. Capacitățile din China: bază mai largă, dar fără expansiune majoră la LTPS până în 2028 În China continentală, baza de capacitate a-Si/Oxide rămâne mai extinsă, cu producție concentrată în fabrici de generație mai mare (G8.x). La LTPS LCD (o tehnologie LCD folosită pentru rezoluții și densități mai mari), producția este mai diversificată, însă Omdia notează că baza de capacitate din afara Chinei este matură, nu în expansiune: majoritatea liniilor relevante au intrat în producție înainte de 2015 și, de regulă, au o capacitate lunară sub 30.000 de substraturi pe linie. Pentru China, Omdia estimează că până în 2028 nu vor intra în producție capacități noi mari de LTPS LCD, ceea ce sugerează că avantajul competitiv vine mai ales din baza existentă și din reconfigurarea capacităților globale, nu dintr-un nou val masiv de investiții în LTPS. OLED: investiții mari în China, cu efect indirect asupra segmentului auto Pe OLED, traiectoria este diferită: China continuă să investească în capacități OLED G8.x, inclusiv în proiecte precum BOE B16, TCL CSOT T8 și Visionox V5. Aceste linii ar urma să deservească prioritar cererea de smartphone-uri și ecrane IT, dar, în timp, ar putea elibera mai multă capacitate OLED G6 pentru proiecte auto. Omdia mai arată că o parte semnificativă din capacitatea OLED G6 care a început să crească în jurul anului 2020 ar urma să fie complet amortizată până în 2028, ceea ce ar reduce costurile și ar putea îmbunătăți competitivitatea OLED în aplicațiile auto. În afara Chinei, Coreea de Sud este indicată drept singura bază matură de producție pentru OLED auto. [...]