Știri

Știri din categoria Politică monetară
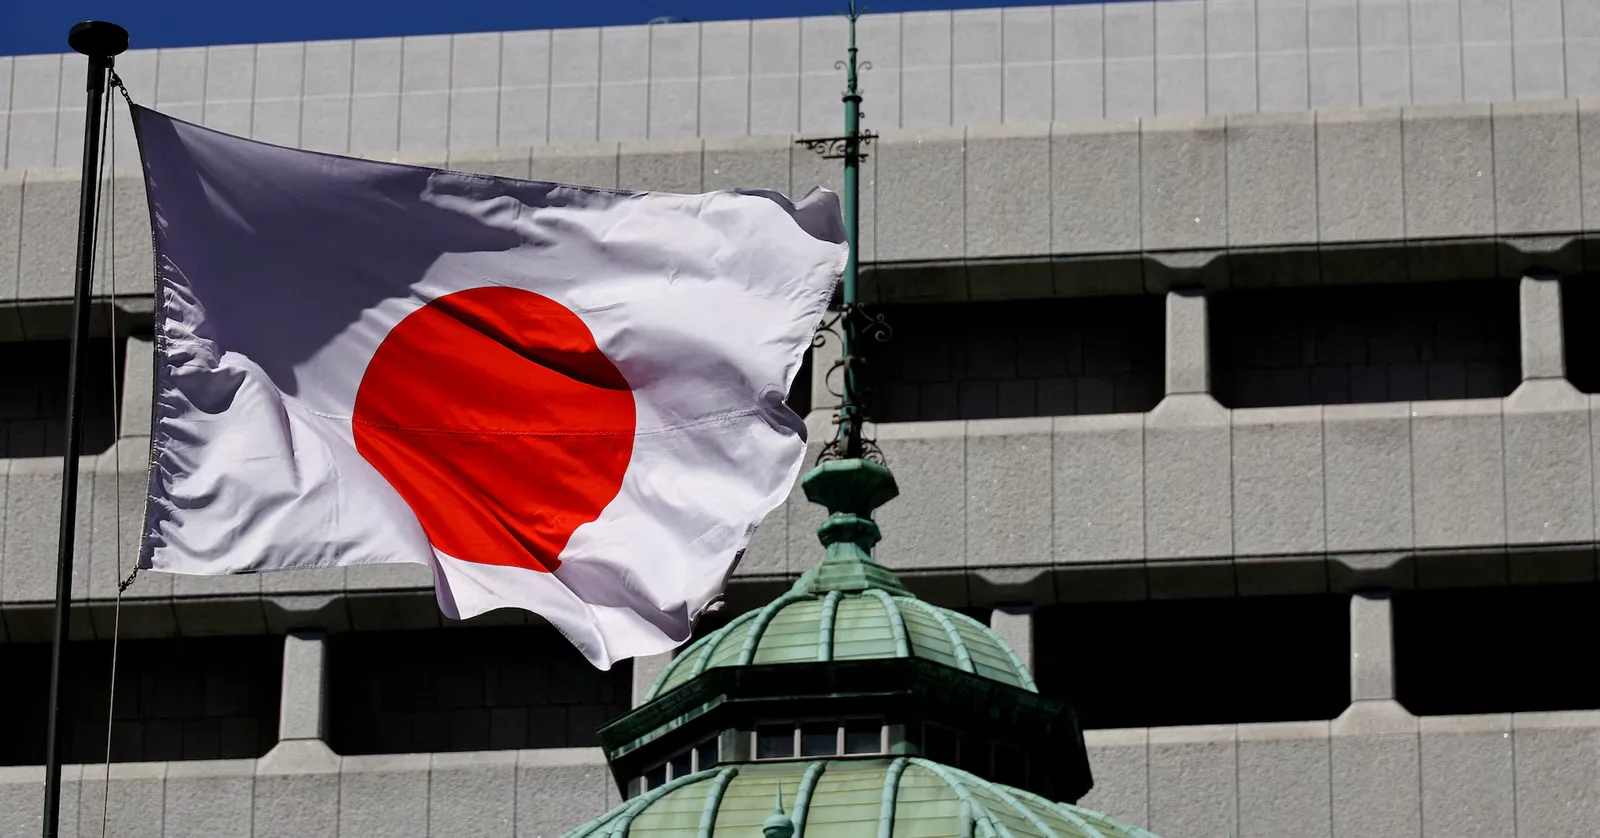
FMI estimează că Banca Japoniei poate continua majorările graduale de dobândă, în pofida șocului inflaționist generat de războiul cu Iranul, deoarece efectele de „runda a doua” asupra prețurilor și salariilor ar urma să fie limitate, potrivit Reuters.
Rahul Anand, șeful misiunii FMI pentru Japonia, a spus că scumpirea energiei va împinge în sus inflația totală, dar este mai puțin probabil să se transfere puternic în inflația de bază (care exclude componente volatile precum energia) sau în dinamica salariilor. În acest context, banca centrală ar putea „trece peste” un vârf temporar al inflației și să reia retragerea stimulului monetar în ritmul planificat.
„Chiar dacă există o creștere temporară a inflației totale, Banca Japoniei poate trece peste asta și poate relua retragerea acomodării în același ritm ca și cum scenariul de bază s-ar confirma.”
Investitorii urmăresc dacă Banca Japoniei va majora dobânda la ședința de politică monetară din 27-28 aprilie. Reuters notează că probabilitatea unei creșteri pe termen scurt a scăzut, pe fondul volatilității piețelor și al deteriorării vizibilității economice, pe măsură ce speranțele privind o detensionare a conflictului s-au estompat.
Mesajul FMI este că banca centrală are, totuși, spațiu să nu reacționeze excesiv la un șoc de ofertă (energie), atâta timp cât acesta nu „dezancorează” așteptările inflaționiste — adică nu schimbă în mod durabil percepția gospodăriilor și companiilor despre inflația viitoare.
Anand a adăugat că politica trebuie să rămână dependentă de date și flexibilă, deoarece incertitudinea privind intensitatea și durata războiului poate afecta atât creșterea, cât și inflația.
FMI își menține evaluarea că inflația Japoniei va converge către ținta de 2% până la finalul lui 2027. În scenariul instituției, Banca Japoniei ar urma să mai crească dobânda de politică monetară de trei ori, până la 1,5%, de la 0,75% în prezent, „în jurul mijlocului sau finalului anului viitor”.
Pe partea de activitate economică, FMI estimează o creștere de 0,7% în 2026 și de 0,6% în 2027, după un avans de 1,2% în 2025. Anand a spus că Japonia a fost „rezilientă”, inclusiv la șocul tarifelor americane mai ridicate de anul trecut, iar salariile reale ar urma să redevină pozitive și să continue să crească, susținute de majorările salariale negociate anual.
Un alt punct sensibil pentru autorități rămâne yenul slab, care poate scumpi importurile. Anand a afirmat că în 2025 nu s-a observat un transfer („pass-through”) mare al deprecierii yenului în inflație și că slăbirea monedei a ajutat, totodată, la amortizarea unei părți din șocul tarifar din SUA.
În privința nivelului cursului, mesajul FMI este că acesta trebuie determinat de piețe, într-o economie deschisă cu curs flotant.
„Nu există un nivel al cursului de schimb despre care cineva să poată spune că este corect. Trebuie determinat de piețe, pentru că este o economie deschisă cu un curs flotant.”
Recomandate
Fed a păstrat dobânda-cheie la 3,75%–4% , o decizie care menține costul finanțării în SUA neschimbat pe termen scurt, deși inflația rămâne peste ținta băncii centrale, potrivit Mediafax . Rezerva Federală a anunțat miercuri că nu modifică dobânzile, după ce luna trecută le-a majorat pentru prima dată în ultimii trei ani. Decizia era anticipată de piețele financiare. Ce a decis Fed și de ce contează Banca centrală americană a menținut dobânda de referință în intervalul 3,75%–4%, reiterând cele două obiective principale ale mandatului său: ocuparea maximă a forței de muncă și aducerea inflației la 2% pe termen lung. În comunicatul de după reuniune, Fed a recunoscut că inflația rămâne ridicată și a transmis că va analiza noile date economice pentru a stabili măsurile necesare pentru reducerea inflației către țintă. Instituția a mai precizat că „va asigura stabilitatea prețurilor”. Semnal intern: vot împărțit în conducerea băncii centrale Spre deosebire de luna trecută, când majorarea dobânzilor cu 0,25 puncte procentuale a fost aprobată în unanimitate, de această dată au existat opinii diferite în conducerea Fed. Lisa Cook (membră a Consiliului Guvernatorilor) și Beth Hammack (președinta Rezervei Federale din Cleveland) au votat împotriva menținerii dobânzilor, susținând o nouă majorare de 0,25 puncte procentuale. Contextul inflației și următorul pas Potrivit celor mai recente date citate, inflația anuală din SUA a urcat la 3,7% în septembrie, de la 3,4% în august. Următoarea reuniune a Rezervei Federale este programată pentru 8–9 decembrie. [...]
BNR spune că este pregătită tehnic pentru euro, dar aderarea depinde de consolidarea fiscală , inclusiv de reducerea deficitului bugetar sub pragul de 3% cerut de criteriile de la Maastricht, potrivit Antena 3 . Mesajul a fost transmis de Cristian Popa , membru în Consiliul de Administrație al BNR, care a insistat că trecerea la moneda unică este „un fenomen economic, dar și unul politic”. Popa a legat explicit „avansul pe drumul aderării la euro” de progresul pe „frontul consolidării fiscale”. El a arătat că, deși un deficit de 6% ar reprezenta un progres față de 9%, criteriile europene impun un deficit de maximum 3% și includ și alte condiții, nu doar ținta de deficit. În acest context, oficialul BNR a spus că România le-a promis partenerilor europeni că în 2029–2030 va coborî deficitul sub 3%, moment din care „putem să ne așezăm la masă” pentru o discuție serioasă privind aderarea. Ce poate face BNR și ce nu poate înlocui În intervenția sa, la Summitul Rethink România 2026 – „O viziune pentru România”, organizat la Sinaia, Cristian Popa a susținut că banca centrală este pregătită „din multe puncte de vedere” pentru zona euro, în special pe componenta tehnică. „Sisteme de plăți, putem printa bancnote euro, în curând vom putea bate monede euro, însă e nevoie de un efort mult mai mare.” În același timp, el a punctat limitele rolului băncii centrale: reducerea deficitului, a datoriei publice și aducerea inflației „unde trebuie” sunt eforturi care nu țin doar de BNR și presupun decizii și „sacrificii” la nivelul întregii guvernări. Avertisment: zona euro vine cu costuri, nu doar cu beneficii Popa a mai spus că, din perspectiva sa de economist, „nu toate lucrurile sunt roz în zona euro”, chiar dacă, per ansamblu, ar fi „mai degrabă bine pentru România”. Mesajul său a fost că procesul trebuie abordat cu o evaluare realistă a „plusurilor și minusurilor”, nu ca o decizie fără compromisuri. În concluzie, semnalul transmis de BNR este că infrastructura și pregătirea tehnică nu sunt principala piedică, însă calendarul și credibilitatea aderării rămân strâns legate de corecția fiscală și de capacitatea politică de a susține măsuri care să ducă deficitul și datoria pe o traiectorie compatibilă cu criteriile europene. [...]
BNR semnalizează că acceptă un leu mai slab pentru a evita noi scumpiri ale creditului , pe fondul unei inflații care ar putea fi revizuită în sus pe termen scurt, potrivit HotNews . Banca Națională a menținut joi dobânda-cheie la 6,50% și a indicat că prognoza actualizată de inflație va fi publicată după ședința din 12 noiembrie. Decizia de a păstra dobânda neschimbată vine în contextul în care BNR anticipează o traiectorie ascendentă a inflației până la finalul lui 2026, influențată de scumpiri la combustibili, energie și alte mărfuri (inclusiv agroalimentare), pe fondul conflictului prelungit din Orientul Mijlociu , al secetei severe din acest an și al evoluției cursului leului. Ce înseamnă pentru curs și pentru inflație O notă a economiștilor BCR, citată în material, sugerează o schimbare de accent în „funcția de reacție” a BNR (modul în care banca centrală își calibrează instrumentele): o pondere mai mare pentru stabilitatea dobânzii, în detrimentul stabilității valutare. În acest cadru, banca centrală ar fi devenit „mai puțin restrictivă” în gestionarea cursului, păstrând însă regimul de flotare controlată. În același timp, analiza estimează transmiterea cursului de schimb în inflație la 0,3 puncte procentuale, ceea ce ar indica „un spațiu limitat” pentru o depreciere suplimentară a leului. Dobânda-cheie: așteptări de menținere pe termen lung BCR se așteaptă ca dobânda-cheie să rămână la 6,50% cel puțin până în mai 2027, argumentând că inflația de bază rămâne rigidă și ar urma să intre în intervalul țintă al BNR abia în trimestrul IV 2027. Pe piață, dobânzile au crescut în septembrie, pe fondul sterilizării surplusului de lichiditate prin intervenții valutare, deși condițiile monetare ar fi rămas „în general neschimbate” după slăbirea leului, potrivit aceleiași analize. Context macro: semne de redresare, dar așteptări de contracție în 2026 BNR notează o redresare a activității economice în trimestrul III 2026 față de trimestrul anterior, susținută și de agricultură, dar cu o deteriorare a dinamicii anuale a PIB-ului. Autorii analizei citate anticipează o contracție economică de 0,7% în 2026 și o revenire în 2027, cu o creștere a PIB de 2,2%. Următoarele indicii despre calibrul politicii monetare și despre modul în care BNR își ajustează echilibrul între dobândă și curs ar urma să apară, potrivit materialului, la conferința de presă de după ședința din noiembrie. [...]
BNR avertizează că fără consolidare fiscal-bugetară România riscă să piardă credibilitatea, iar costul ar putea depăși deteriorarea oricărui indicator macroeconomic , potrivit Ziarul Financiar . Mesajul guvernatorului Mugur Isărescu leagă direct convergența spre standardul de viață occidental și perspectiva adoptării euro de menținerea echilibrelor macroeconomice. Isărescu a spus că România poate continua convergența doar „dacă avem mare grijă de echilibrele macroeconomice”, subliniind că, în lipsa acestora, nu poate fi asigurată „durabilitatea unui parcurs economic solid”. În același cadru, guvernatorul a insistat că sustenabilitatea este „esențială și pentru adoptarea euro”. De ce contează: credibilitatea, un activ macro cu efecte în lanț Guvernatorul băncii centrale a atras atenția că pierderea credibilității poate avea consecințe mai severe decât deteriorarea unui anumit indicator macroeconomic, iar pentru credibilitatea României este „esențială consolidarea fiscal-bugetară”, conform publicației. În intervenția sa, Isărescu a avertizat și asupra riscului ca politicile macroeconomice să amplifice, în loc să atenueze, fluctuațiile ciclului economic, ceea ce ar împinge economia pe „traiectorii bulversante pentru societate”, cu atât mai mult într-un context internațional marcat de incertitudini și reașezări geopolitice și economice. „Dacă nu vom asigura aceste echilibre, nu vom putea asigura durabilitatea unui parcurs economic solid. Sustenabilitatea este esenţială şi pentru adoptarea euro.” Contextul declarațiilor Declarațiile au fost făcute la evenimentul de lansare a volumului „Sustenabilitatea financiară – de la deficite la convergenţă nominală”, al doilea studiu elaborat în cadrul proiectului Economic@BNR, coordonat de viceguvernatorul BNR Cosmin Marinescu, potrivit informațiilor publicate. În materialul citat nu sunt prezentate ținte numerice sau un calendar pentru consolidarea fiscal-bugetară ori pentru adoptarea euro; mesajul este unul de principiu, centrat pe condiția menținerii echilibrelor macroeconomice și a credibilității. [...]
BNR păstrează dobânda-cheie la 6,5% și menține România cu cea mai ridicată rată din regiune , deși banca centrală anticipează o scădere substanțială a inflației din T3/2026, potrivit Ziarul Financiar . Mesajul de politică monetară rămâne prudent: riscurile viitoare la adresa inflației sunt considerate „notabile”, iar relaxarea dobânzilor nu este, deocamdată, pe masă. În regiune, diferența de nivel este vizibilă: în timp ce în România dobânda-cheie este 6,5%, în Ungaria a ajuns la 5,75% (la fel ca în Serbia), în Polonia este 3,75%, iar în Cehia a coborât la 3,5%. Publicația notează însă că România a avut până acum și cea mai mare inflație din regiune, de peste 10%, în timp ce în celelalte țări inflația a fost în intervalul 2%-3%. De ce nu taie BNR dobânda, deși inflația ar urma să scadă BNR își justifică menținerea ratei-cheie la 6,5% printr-un set de incertitudini care pot reaprinde presiunile asupra prețurilor. Printre riscurile invocate se află evoluția viitoare a prețurilor la energie electrică și alimente, inclusiv pe fondul secetei severe din 2026, dar și traiectoria cotației țițeiului, cu efecte în lanț asupra altor materii prime și asupra prețurilor internaționale ale unor bunuri. În plus, banca centrală vede riscuri pentru activitatea economică și pentru inflația pe termen mediu din conflictul din Orientul Mijlociu și din criza energetică. BNR mai indică și incertitudini legate de măsurile viitoare de consolidare bugetară, inclusiv în contextul situației politice interne. Inflația: scădere în iunie, „corecție descendentă substanțială” din T3 În România, rata anuală a inflației s-a redus ușor în iunie 2026, coborând spre 10,4%, de la 10,85% în mai, conform articolului. În noul raport asupra inflației , BNR estimează o „corecție descendentă substanțială” în trimestrul III 2026, pe fondul epuizării efectelor directe ale eliminării plafonului la prețul energiei electrice și ale majorării cotelor de TVA și a accizelor. „Rata anuală a inflaţiei va cunoaşte o corecţie descendentă substanţială în trimestrul III 2026 (...) Totodată, după o evoluţie uşor fluctuantă în trimestrul IV 2026, ea este aşteptată să descrească gradual, reintrând la finele anului 2027 în interiorul intervalului ţintei (...)” Context economic: redresare ușoară și credit privat în creștere Pe lângă traiectoria inflației, BNR anticipează o redresare ușoară a economiei în trimestrele doi și trei din 2026 și o accentuare a ascensiunii creditului privat. În același timp, banca centrală semnalează că riscurile rămân ridicate atât pentru evoluția inflației, cât și pentru mersul economiei și continuarea consolidării fiscale, ceea ce explică menținerea unei politici monetare restrictive. În lipsa unor detalii suplimentare în material despre calendarul următoarelor decizii, concluzia operațională rămâne că, pe termen scurt, costul finanțării în lei este susținut în continuare de o dobândă-cheie neschimbată, chiar dacă scenariul de bază al BNR indică dezinflație din a doua parte a anului. [...]
Deși BNR poate produce fizic bancnote și monede euro, adoptarea monedei unice rămâne blocată de criteriile de convergență , potrivit Antena 3 . Investițiile făcute la Imprimeria BNR și Monetăria Statului rezolvă doar partea tehnică, însă trecerea la euro depinde de acreditări și, mai ales, de îndeplinirea condițiilor economice și juridice cerute în UE. România are deja echipamentele necesare pentru producția de euro, după investiții în prese pentru monede bimetalice, gravatoare laser și cuptoare pentru matrițe. Cristian Popa, membru în Consiliul de Administrație al BNR, spune că producția efectivă de euro va depinde de obținerea acreditărilor necesare și de îndeplinirea criteriilor de la Maastricht, unde România „mai are de recuperat”. În același registru, Csaba Balint, de asemenea membru în CA al BNR, afirmă că România nu îndeplinește în prezent „condițiile nominale”, conform HotNews, citat de Antena 3. Ce condiții trebuie bifate pentru adoptarea euro Pentru adoptarea monedei euro, România trebuie să îndeplinească criteriile de convergență de la Maastricht (Tratatul din 1991), care includ patru criterii economice și o condiție juridică: Stabilitatea prețurilor (inflația): rata medie a inflației pe ultimele 12 luni nu trebuie să depășească cu mai mult de 1,5% media celor trei state UE cu cea mai bună performanță la stabilitatea prețurilor. Finanțe publice sănătoase: statul nu trebuie să fie în procedură de deficit excesiv; deficitul bugetar trebuie să fie sub 3% din PIB, iar datoria publică sub 60% din PIB (sau să se îndrepte „clar” către acest nivel). Stabilitatea cursului de schimb: leul trebuie să participe la ERM II (MCS II) cel puțin doi ani, fără tensiuni majore și fără devalorizare semnificativă față de euro. Dobânzi pe termen lung: randamentul obligațiunilor guvernamentale pe termen lung nu poate depăși cu mai mult de 2% media celor trei state UE cu cea mai scăzută inflație. Compatibilitate legală: legislația națională, inclusiv statutul BNR, trebuie armonizată cu normele BCE și ale Sistemului European al Băncilor Centrale. BNR: „Nu îndeplinim condițiile nominale” Balint a indicat explicit problemele legate de deficit, datorie și inflație, dar și discuția despre convergența reală (nivelul de dezvoltare și conectarea economiei la zona euro). „În momentul actual, pur și simplu nu îndeplinim condițiile nominale. Sunt condiții legate de deficitul bugetar care ar trebui să fie la 3% sau sub 3%, datoria publică sub 60% din PIB, inflația este peste nivelul acceptat acolo.” Același oficial a adăugat că România a avansat la convergența reală, menționând o creștere de la 25% la 75–80%, pe care o numește „remarcabilă”. Context politic: „acord” pentru trecerea la euro Declarațiile vin după ce, pe 1 august, președintele Nicușor Dan a spus că există un acord politic pentru trecerea la euro și că viitorul guvern, împreună cu BNR, ar urma să întocmească o foaie de parcurs „pentru următorii ani”, în urma raportului Fitch. În esență, mesajul BNR este că infrastructura de producție poate fi pregătită, dar calendarul real pentru euro rămâne condiționat de ajustări macroeconomice și de pași formali (acreditări și aliniere legislativă), care nu sunt încă îndepliniți. [...]

