Știri

Știri din categoria Piețe financiare

Ministerul Finanțelor s-a împrumutat luni cu aproape 1,31 mld. lei la randamente de 6,65% și 6,90% pe an, într-un test de piață care arată că apetitul investitorilor rămâne peste nivelul oferit de stat, în condițiile în care cererea totală a depășit 1,63 mld. lei, potrivit Ziarul Financiar.
Finanțarea a fost atrasă prin două licitații de obligațiuni de stat de tip benchmark (serii standard, folosite ca reper de preț în piață), organizate prin intermediul BNR.
Cea mai mare parte a sumei a venit din redeschiderea emisiunii cu scadența în iulie 2031, cu cupon de 7,65%, unde Ministerul Finanțelor a atras 719,7 milioane lei. Cererea investitorilor a fost de 1,01 miliarde lei, ceea ce înseamnă o suprasubscriere de aproximativ 1,4 ori. Randamentul mediu de adjudecare a fost de 6,65%, iar randamentul maxim acceptat de 6,67%.
A doua licitație a vizat obligațiuni cu scadența în octombrie 2036, cu cupon de 6,9%, prin care statul a împrumutat 586,5 milioane lei, la o cerere totală de 626,5 milioane lei. Randamentul mediu de adjudecare s-a situat la 6,90%, iar randamentul maxim acceptat la 6,91%.
Nivelul cererii (peste 1,63 mld. lei cumulat) peste suma atrasă (aproape 1,31 mld. lei) sugerează că există lichiditate disponibilă pentru titlurile statului la randamentele acceptate în licitații, inclusiv pe maturități mai lungi (2036), relevante pentru costul pe termen lung al finanțării bugetului.
La ambele licitații au participat șapte dealeri primari, iar ofertele depuse au fost acceptate integral la nivelul marginal, cu un coeficient de adjudecare de 100%.
Pentru emisiunea cu scadența în 2031, prospectul prevedea o valoare programată de 700 milioane lei și o sesiune suplimentară de oferte necompetitive de 108 milioane lei. Pentru emisiunea cu scadența în 2036, valoarea programată a fost de 500 milioane lei, iar sesiunea suplimentară a fost stabilită la 88 milioane lei.
Recomandate
Ministerul Finanțelor a atras 975,1 milioane de lei la un randament mediu de 6,59% pe an , într-o emisiune de obligațiuni de stat de tip benchmark, semnalând că statul continuă să se finanțeze la costuri ridicate, chiar dacă cererea băncilor a depășit oferta, potrivit Economedia . Împrumutul a fost realizat luni, prin titluri cu maturitate reziduală de 49 de luni, iar randamentul mediu adjudecat a fost de 6,59% pe an, conform datelor BNR citate de Agerpres. Valoarea nominală a emisiunii a fost de 700 de milioane de lei, însă băncile au subscris în total 1,355 miliarde de lei, peste nivelul ofertei. Cerere peste ofertă, dar costul rămâne relevant pentru buget Suprasubscrierea indică interes din partea sectorului bancar pentru titlurile statului, însă nivelul randamentului rămâne elementul-cheie pentru buget: el influențează costul de finanțare al datoriei publice și, implicit, presiunea asupra cheltuielilor cu dobânzile în perioada următoare. Ce urmează: licitație suplimentară și un plan de împrumuturi mai mare în iunie Pentru marți este programată o licitație suplimentară, prin care statul intenționează să atragă încă 146,3 milioane de lei, la randamentul stabilit în sesiunea de luni. În iunie 2026, Ministerul Finanțelor a planificat împrumuturi de 7,6 miliarde de lei de la băncile comerciale, cu 3 miliarde de lei peste nivelul din mai (4,6 miliarde de lei). La suma din iunie se poate adăuga până la 15% din valoarea adjudecată la licitațiile de referință, prin sesiuni suplimentare de oferte necompetitive pentru instrumentele de tip benchmark. Potrivit sursei, fondurile sunt destinate refinanțării datoriei publice, rambursărilor anticipate și finanțării deficitului bugetar. [...]

Ministerul Finanțelor a atras 1,3 miliarde lei (249 milioane euro) de la populație prin Fidelis , într-o rundă care confirmă rolul programului ca sursă recurentă de finanțare internă, la costuri vizibile în dobânzile oferite, potrivit Economedia . Oferta primară s-a derulat între 7 și 14 august, prin sistemele Bursei de Valori București, și a inclus 7 emisiuni (4 în lei și 3 în euro), dintre care câte una dedicată donatorilor de sânge în fiecare monedă. În total, investitorii au plasat 15.063 de ordine de subscriere. Cât a împrumutat statul și în ce monedă În luna august, Ministerul Finanțelor indică un total de 1,3 miliarde lei, defalcat astfel: 423,6 milioane lei pentru emisiunile în lei; 168 milioane euro (aprox. 840 milioane lei) pentru emisiunile în euro. Intermedierea a fost asigurată de un sindicat condus de BT Capital Partners (Lead Manager), alături de Banca Comercială Română, BRD – Groupe Societe Generale, TradeVille și UniCredit Bank, cu Banca Transilvania, Salt Bank și Libra Internet Bank în grupul de distribuție. Costul finanțării: dobânzi de până la 7,5% pe lei Dobânzile anuale din această ediție au urcat până la 7,50% pe emisiunea în lei cu maturitate de 10 ani. Pentru celelalte tranșe, dobânzile au fost: lei, 2 ani (donatori): 7,30% pe an; lei, 2 ani: 6,30% pe an; lei, 4 ani: 6,90% pe an; euro, 3 ani: 4,00% pe an; euro, 3 ani (donatori): 5,00% pe an; euro, 10 ani: 6,30% pe an. Ministerul Finanțelor reamintește că veniturile obținute din dobânzi și câștigurile de capital nu sunt impozabile. Ce urmează: listarea la bursă și tranzacționarea Cele șapte emisiuni debutează la tranzacționare joi, 20 august, la Bursa de Valori București . Titlurile pot fi păstrate până la maturitate sau pot fi vândute/cumpărate în orice ședință de tranzacționare, prin intermediari autorizați. La nivel de program, prin cele 39 de oferte derulate din august 2020, Ministerul Finanțelor a atras de la populație 71,6 miliarde lei (14,3 miliarde euro), din care peste 9,6 miliarde lei (1,8 miliarde euro) reprezintă emisiunile din anul curent. Pentru verificarea prețurilor curente, investitorii pot folosi simbolurile emisiunilor pe site-ul Bursei de Valori București . [...]
România reușește să-și reducă costul de finanțare pe termen lung, în pofida riscului politic , iar randamentul titlurilor de stat pe 10 ani a coborât la 6,75%, un minim al ultimelor luni, potrivit Economica . Mișcarea vine într-un context regional favorabil obligațiunilor, pe fondul temperării așteptărilor privind noi creșteri de dobândă. Scăderea randamentelor apare deși BNR a menținut dobânda-cheie la 6,5%, iar comunicarea băncii centrale indică îngrijorări persistente legate de inflație, ceea ce nu susține, deocamdată, un scenariu de reduceri rapide ale dobânzilor. Cu toate acestea, piața a continuat să „prețuiască” mai ieftin riscul României în ultimele circa două luni. De ce nu se vede, deocamdată, scenariul „junk” în prețuri Adrian Codîrlașu , președinte CFA România, afirmă că piețele nu par să anticipeze o retrogradare la evaluarea Fitch din 31 iulie. În interpretarea sa, datele privind deficitele nu indică o trecere inevitabilă în categoria nerecomandată investițiilor („junk”), iar o astfel de evoluție ar necesita „o catastrofă politică”. În paralel, structura cererii interne rămâne un element important pentru piața titlurilor de stat: băncile românești au 27,6% din active plasate în titluri de stat (față de o medie UE de 9,7%), iar Pilonul II are 64% din portofoliu investit în astfel de instrumente, conform datelor citate. Ce explică scăderea randamentelor și ce riscuri rămân La nivelul Europei Centrale și de Est, un raport al Erste Bank indică drept factori de sprijin îmbunătățirea dinamicii inflației și diminuarea temerilor privind majorări suplimentare ale ratelor dobânzilor, randamentele pe termen lung coborând față de maximele din martie. În același timp, banca notează că riscurile și incertitudinea rămân ridicate. Pentru România, aceeași analiză arată că, pe fondul așteptării unei soluții la criza politică, emisiunile au rămas relativ moderate pentru a limita presiunea asupra prețurilor. Un deficit de numerar de la începutul anului mai mic decât se anticipa a susținut, la rândul său, volumele mai reduse ale emisiunilor. [...]
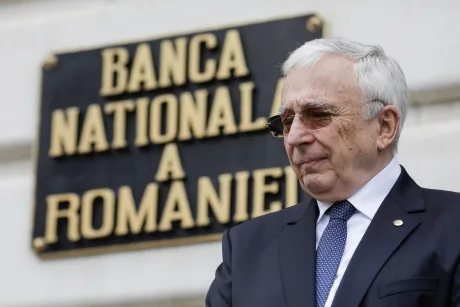
Banca Națională a schimbat structura rezervelor valutare, iar această repoziționare a contribuit la un profit de 2,3 miliarde de lei în 2025 , potrivit HotNews , care citează Raportul anual 2025 al BNR . Miza economică imediată este că 80% din câștigurile obținute sunt virate la bugetul de stat, adică circa 1,87 miliarde lei. La 31 decembrie 2025, rezervele internaționale ale României au ajuns la 77,017 miliarde euro, cel mai ridicat nivel consemnat până acum, conform raportului. Din această sumă, rezervele valutare au urcat la 64,8 miliarde euro, iar componenta de aur (evaluată valoric) a crescut puternic pe fondul scumpirii metalului prețios. Rezervele valutare: mai mult euro și dolar, mai puțin „cash” și depozite Cea mai importantă mutație structurală din 2025 a fost schimbarea ponderilor pe valute: euro și-a consolidat poziția, iar dolarul a crescut ușor ca pondere, în timp ce alte valute au pierdut teren. Datele din raport (calculate de HotNews pe baza Raportului anual 2025) indică: ponderea euro în rezervele valutare: 54,2% în 2025 , de la 50,8% în 2024 ; ponderea dolarului: 28,0% în 2025 , de la 26,3% în 2024 . În paralel, pe tipuri de plasamente (emitenți/instrumente), numerarul și depozitele au coborât la 32,2% din rezervele valutare, de la 36,3% în 2024, în timp ce titlurile de stat au rămas dominante și chiar au crescut ca pondere (la 58,3% , de la 56,6% ). De ce contează slăbirea dolarului pentru deciziile de portofoliu BNR arată că deprecierea dolarului american în 2025 a fost cea mai accentuată din ultimele decenii. În raport sunt menționați trei factori principali: semnale de relaxare a politicii monetare din partea Fed pe fondul decelerării economiei și slăbirii pieței muncii, reducerea diferențialului de randament odată cu dobânzi mai mici și amplificarea percepției de risc din cauza incertitudinii politice interne și deteriorării situației fiscale a SUA. În acest context, raportul leagă tendința de evitare a unei expuneri excesive pe dolar de preferința relativ mai mare pentru euro și aur — direcție care se vede și în structura rezervelor BNR. Aurul: stoc neschimbat, valoare mai mare România a păstrat același stoc fizic de aur, 103,6 tone , fără achiziții sau vânzări, însă valoarea rezervei de aur a crescut cu 3,861 miliarde euro într-un an, până la 12,217 miliarde euro , pe fondul creșterii prețului aurului pe piețele internaționale. BNR indică drept context favorabil aurului escaladarea tensiunilor geopolitice, fragmentarea relațiilor comerciale și temerile privind stabilitatea sistemului financiar global, care au crescut cererea pentru active de refugiu. În plus, raportul notează intensificarea achizițiilor de aur de către băncile centrale, mai ales din economiile emergente. Guvernatorul Mugur Isărescu a reiterat public și o explicație personală pentru lipsa apetitului de a crește stocul peste pragul de 100 de tone: „Eu nu vreau să mai crească rezerva de aur, personal, sunt aici peste 100 de tone, pentru că sunt superstițios. De câte ori am trecut peste 100 de tone, România a pățit ceva.” Unde este păstrat aurul și ce reguli își asumă BNR Din cele 103,6 tone , 61,2 tone sunt în custodie la Banca Angliei, iar restul se află în bolțile BNR din București, o dispersie pe care raportul o descrie ca practică standard pentru reducerea riscului de custodie. Raportul mai precizează și reperele interne urmărite în administrarea rezervelor, inclusiv intervale-țintă pentru compoziția valutară (euro între 40% și 75%, dolar între 10% și 35%), o durată medie de până la 1 an și 7 luni pentru întreaga rezervă valutară și limite de expunere față de entități private (câte 10% în anumite categorii). În ansamblu, repoziționarea către euro și dolar, reducerea ponderii numerarului și evoluția aurului au fost elemente care, potrivit raportului citat, au susținut rezultatul financiar al BNR în 2025 și, implicit, transferul unei părți consistente către bugetul de stat. [...]
Ministerul Finanțelor deschide între 15 și 22 iunie o nouă fereastră de finanțare de la populație prin Fidelis , cu opt emisiuni (în lei și euro), inclusiv tranșe dedicate donatorilor de sânge , potrivit Economedia . Miza pentru investitori rămâne accesul la instrumente listate la bursă, cu venituri neimpozabile, iar pentru stat – continuarea atragerii de economisire internă. Programul ajunge la a șasea ofertă Fidelis din acest an și la a 37-a de la reluarea din iulie 2020. În precedentele 36 de oferte, Ministerul Finanțelor a atras de la populație aproape 68,7 miliarde lei. Cum arată oferta și cine poate intra pe tranșa donatorilor Oferta include patru emisiuni în euro și patru în lei. Două dintre acestea sunt dedicate donatorilor de sânge (una în lei și una în euro), iar pe această tranșă pot plasa ordine doar investitorii care au donat sânge în perioada 1 ianuarie 2026 – 22 iunie 2026. Prin cine se pot face subscrierile Titlurile pot fi subscrise prin consorțiul de intermediere sau prin intermediari autorizați de Autoritatea de Supraveghere Financiară care au semnat angajamentul privind respectarea condițiilor ofertei și a prospectului și au transmis angajamentul către lead manager. Sindicatul de intermediere este format din: BT Capital Partners (lead manager), Banca Comercială Română, BRD – Groupe Societe Generale, TradeVille, UniCredit Bank, iar grupul de distribuție include: Banca Transilvania, Salt Bank, Libra Internet Bank. Calendar și tratament fiscal Data estimată de admitere la tranzacționare a titlurilor de stat Fidelis este 26 iunie 2026. Veniturile obținute din dobânzi și câștigurile de capital sunt neimpozabile, conform informațiilor din anunțul Bursei de Valori București citat de Agerpres. [...]
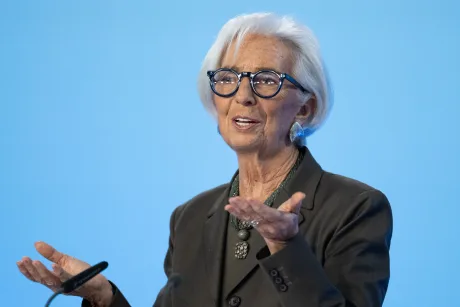
Economiile din zona euro ajung să susțină costurile boomului AI din SUA , inclusiv prin obligațiuni denominate în euro emise de giganți tehnologici americani, ceea ce poate împinge în sus randamentele și, implicit, costurile de finanțare și în Europa, potrivit Antena 3 , care citează o analiză și declarații ale președintei BCE, Christine Lagarde . Gospodăriile din zona euro dețin aproximativ 440 de miliarde de euro în companii tehnologice americane precum Nvidia și Alphabet, a spus Lagarde într-un discurs la Viena. Mesajul ei: Europa riscă să finanțeze expansiunea inteligenței artificiale din Statele Unite fără să obțină „o parte comparabilă” din beneficiile economice, în condițiile în care „companiile sunt construite în altă parte”. De ce contează pentru piețe: finanțarea în euro a „hyperscalerilor” poate influența dobânzile Lagarde a atras atenția că marile companii tehnologice americane (așa-numiții „hyperscaleri”, adică furnizori foarte mari de infrastructură digitală și cloud) au nevoie de sume uriașe pentru investiții – centre de date, cipuri avansate, energie și rețele. Potrivit unei analize a BCE citate în material, principalii hyperscaleri sunt așteptați să cheltuiască peste 1.000 de miliarde de dolari (870 de miliarde de euro) pentru investiții de capital până în 2028. În acest context: hyperscalerii americani au emis anul trecut obligațiuni de peste 100 de miliarde de dolari (87 de miliarde de euro) și reprezintă acum aproape o zecime din noile emisiuni de obligațiuni denominate în euro ale companiilor nefinanciare, potrivit Lagarde; cinci mari hyperscaleri americani au în circulație obligațiuni denominate în euro de circa 40 de miliarde de euro , conform BCE; fondurile, asigurătorii și schemele de pensii europene care cumpără aceste obligațiuni „împrumută, practic, bani direct” companiilor tehnologice americane. Miza, dincolo de randamentele investitorilor, este efectul de contagiune: emisiunile masive de obligațiuni pot contribui la creșterea randamentelor la nivel global, iar dobânzile pe termen lung din zona euro se mișcă adesea în tandem cu cele americane. În formularea lui Lagarde: „Europa va suporta o parte din prețul acestui boom prin propriile costuri de împrumut. Întrebarea este dacă va obține și creșterea economică ce vine la pachet cu el”. Europa are bani, dar îi ține în depozite și investește puțin pe piețe BCE indică o problemă structurală de canalizare a economisirii către investiții productive. În mai 2026, gospodăriile din zona euro aveau aproape 10.000 de miliarde de euro în depozite bancare, iar aproximativ o treime din activele lor financiare erau ținute în depozite (față de 11% în cazul gospodăriilor americane). În același timp, circa 80% dintre gospodăriile din zona euro nu dețin acțiuni, obligațiuni sau fonduri de investiții. BCE enumeră mai multe frâne: resurse limitate, lipsă de cunoștințe, încredere scăzută și temeri legate de risc. Peste 60% își țineau cea mai mare parte a averii în proprietăți imobiliare, aproximativ un sfert se bazau în principal pe depozite, iar doar 4% dețineau o parte însemnată a averii direct pe piețele financiare. De ce ajung banii europeni în AI-ul american Materialul explică mecanismul: cumpărarea unei acțiuni deja existente nu aduce bani noi companiei, dar cererea susține evaluarea și poate facilita atragerea de capital prin emisiuni noi. În plus, micii investitori pot participa la acțiuni nou-emise (este dat exemplul SpaceX, care i-a invitat să participe la listarea sa la bursă din iunie). Totuși, pentru ritmul investițiilor din AI, listările nu sunt suficiente, iar finanțarea prin obligațiuni a devenit o componentă majoră. Aici intră în joc investitorii instituționali europeni care cumpără datorie în euro. Riscuri și contraargumente: randamente mai bune, dar concentrare ridicată Jeremie Peloso (BCA Research) a spus pentru Euronews Business că investițiile europenilor în tehnologia americană nu sunt „neapărat o problemă”, invocând randamentele superioare ale tehnologiei americane față de indicii europeni în ultimii 10 ani și beneficiile diversificării. El a menționat și că un euro mai slab poate crește uneori randamentele investitorilor din zona euro pe active denominate în dolari. În același timp, Peloso avertizează că sectorul tehnologic american a devenit puternic concentrat, ceea ce îi expune pe investitori la un grup relativ mic de companii influențate de aceleași forțe de piață. Ce încearcă UE să schimbe: Uniunea Economiilor și Investițiilor și „Listing Act” Răspunsul politic indicat în material este Uniunea Economiilor și Investițiilor, care urmărește să facă mai ușoare investițiile pentru gospodării și finanțarea transfrontalieră pentru companii. Sunt menționate conturi de investiții mai simple (posibil cu avantaje fiscale), modificări ale pensiilor suplimentare și reducerea costurilor de operare pe piețele financiare europene. În paralel, UE a introdus „Legea listării” (Listing Act), menită să reducă costurile și să simplifice listarea la bursă, inclusiv prin documente mai simple și reguli care permit fondatorilor să păstreze un control mai mare după listare. Concluzia care reiese din avertismentul BCE: Europa nu duce lipsă de capital, dar dacă nu reușește să-l direcționeze către companii care pot scala și deveni accesibile investitorilor, o parte din economisirea europeană va continua să finanțeze creșterea AI în afara continentului, cu efecte potențiale inclusiv asupra costurilor de împrumut din zona euro. [...]

