Știri

Știri din categoria Piețe financiare
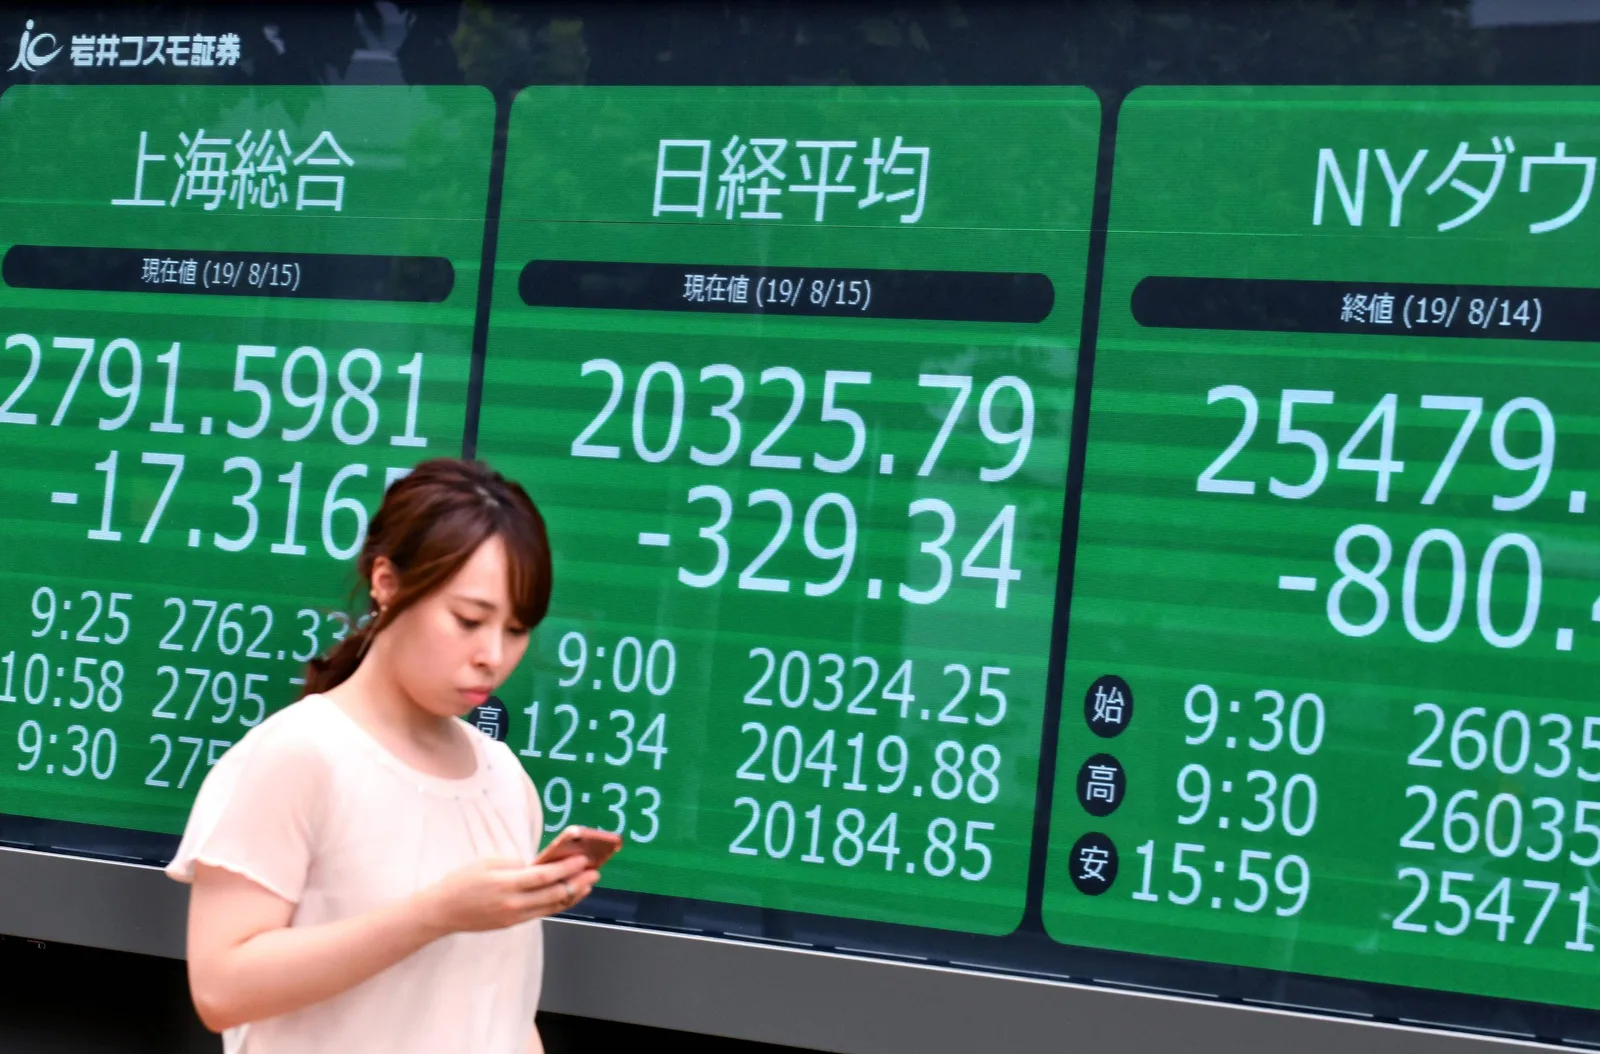
Acordul comercial SUA-India a amplificat raliul burselor asiatice, într-o sesiune în care investitorii au revenit pe active mai riscante, pe fondul stabilizării metalelor prețioase, potrivit IG. Mișcarea a venit într-un context de piețe globale în urcare, cu Asia având cea mai bună zi din aprilie, după ce volatilitatea puternică din zona mărfurilor a început să se tempereze.
În Asia, indicele MSCI Asia Pacific a urcat cu 2,7%, cea mai bună performanță zilnică de la revenirea piețelor după anunțurile de tarife ale președintelui Donald Trump din aprilie. Japonia a atins un nou record, cu Nikkei 225 în creștere cu aproape 4%, iar Coreea de Sud a avut un avans de 5,8% pe Kospi, susținut de acțiunile producătorilor de cipuri Samsung Electronics și SK Hynix, care au urcat cu peste 5% fiecare.
Elementul distinct al sesiunii asiatice a fost impulsul venit din India, după anunțarea unui acord comercial cu SUA. Conform The Economic Times, președintele Trump a comunicat un acord care reduce tarifele SUA pentru bunurile indiene de la 50% la 18%, în schimbul opririi achizițiilor de petrol rusesc de către India. Piețele indiene au reacționat cu un avans de 2,2%, iar acordul a înlăturat un factor de presiune („overhang”, adică o incertitudine care ține activele sub tensiune) asupra activelor financiare indiene, după luni de tensiuni comerciale.
Pentru piețele asiatice, acordul a contat nu doar prin efectul direct asupra Indiei, ci și prin semnalul de detensionare comercială într-un moment în care investitorii căutau repere după șocul din metale. În paralel, aurul a urcat aproape 5%, recuperând o parte din scăderea de 9% de vineri (cea mai abruptă cădere zilnică din 1983), iar argintul a câștigat peste 7%, deși rămâne sub maximele de săptămâna trecută după declinul record de 27% dintr-o singură zi, relatează The Wall Street Journal.
Chris Weston, șeful departamentului de cercetare la Pepperstone Group, a descris evoluția drept „mai ordonată și mai calmă”, adăugând că traderii sunt pregătiți să revină la poziții cu risc.
În ansamblu, combinația dintre stabilizarea metalelor și acordul SUA-India a susținut apetitul pentru risc în Asia, cu ecouri și în restul piețelor: în Europa, Stoxx 600 a urcat cu 0,6% la noi maxime istorice, arată IG. Principalele repere ale sesiunii, relevante pentru piețele asiatice, au fost:
Recomandate

Scumpirea petrolului reaprinde riscul de inflație și ține piețele în așteptare , pe fondul impasului dintre SUA și Iran privind un acord de pace și redeschiderea Strâmtorii Hormuz , un punct-cheie pentru transportul global de țiței, potrivit Reuters . Cotațiile au urcat după ce președintele SUA, Donald Trump, a răspuns condițiilor Iranului cu propriile cerințe, inclusiv solicitarea de compensații pentru persoane ucise în războaie, atacuri și proteste, o escaladare retorică ce ar putea complica redeschiderea căii maritime. Brent a atins 88,00 dolari/baril (aprox. 400 lei), iar țițeiul american 82,45 dolari/baril (aprox. 375 lei), ambele la cele mai ridicate niveluri din 31 iulie, după un avans de circa 5% în sesiunea precedentă. Un analist IG, Tony Sycamore, a descris situația drept un „impas”, estimând că piața petrolului ar putea rămâne într-un interval de 75–95 dolari/baril (aprox. 340–430 lei) până când una dintre părți cedează. De ce contează: raportul de inflație din SUA și pariurile pe dobânzi Creșterea costurilor cu combustibilii ridică miza pentru raportul privind inflația din SUA (iulie), așteptat miercuri. Consensul indicat de Reuters este pentru o creștere lunară de 0,1% a inflației totale și de 0,2% a inflației de bază (care exclude prețurile volatile, precum energia și alimentele). O surpriză în sus ar putea reaprinde pariurile privind o majorare a dobânzii de politică monetară de către Rezerva Federală luna viitoare, șansele fiind descrise ca „aruncarea unei monede”. Capital Economics avertizează că riscurile sunt înclinate către un „print” mai ridicat, ceea ce ar putea împinge în sus așteptările de dobândă și ar readuce în discuție temerile de stagflație (inflație ridicată combinată cu creștere economică slabă). Cum au reacționat piețele: Asia mixt, dolarul ușor mai ferm, aurul în urcare În Asia, indicele MSCI al acțiunilor din regiune (fără Japonia) a oscilat între minus și plus și era ușor pe creștere, iar Kospi (Coreea de Sud) avansa, în timp ce sentimentul rămânea fragil din cauza tensiunilor din Golf. Pe piețele americane, futures pe Nasdaq și S&P 500 au urcat modest după o sesiune anterioară în scădere la New York. În Europa, futures pe EUROSTOXX 50 au coborât ușor, în timp ce FTSE și DAX au fost aproape neschimbate. În valută, yenul a revenit în atenție, slăbind din nou peste 159 pentru un dolar, după ce săptămâna trecută atinsese 155,20 pe fondul unor intervenții suspectate, inclusiv una comună Japonia–SUA. Nomura a notat că piața rămâne vigilentă la o posibilă intervenție suplimentară, ceea ce face puțin probabilă o trecere rapidă a pragului de 160. Dolarul a primit un sprijin marginal de la scumpirea petrolului, euro fiind la 1,1546 dolari, iar lira sterlină la 1,3512 dolari. Aurul spot a urcat cu 0,5%, la 4.409,81 dolari/uncie (aprox. 20.300 lei). Ce urmează: decizia băncii centrale din Australia Reuters mai notează că Banca de Rezervă a Australiei urma să anunțe marți decizia de politică monetară, așteptările fiind pentru menținerea dobânzii neschimbate. În paralel, evoluția petrolului și datele de inflație din SUA rămân principalele repere pentru direcția dobânzilor și a apetitului pentru risc pe piețele globale. [...]
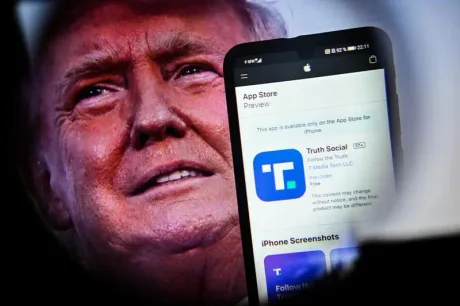
Trump Media monetizează postările lui Trump pentru Wall Street, mizând pe reacțiile rapide ale piețelor , potrivit HotNews , care citează Reuters. Compania lansează un serviciu cu plată ce promite livrarea în „milisecunde” a postărilor de pe conturi-cheie către clienți instituționali, într-o încercare de a crea venituri recurente într-un context de pierderi. Serviciul, denumit Truth API, urmează să fie lansat pe 1 august și va funcționa 24/7. Ținta declarată sunt firmele de pe Wall Street și traderii care au nevoie de acces cât mai rapid la informații cu potențial de a mișca piețele. De ce contează pentru piețe: viteza devine produs vândut Miza comercială este legată de faptul că postările lui Donald Trump pe rețelele sociale pot declanșa mișcări bruște pe piețele globale, mai ales când se referă la comerț și taxe vamale. Pentru participanții la piață, câteva secunde de întârziere pot însemna costuri, iar până acum monitorizarea Truth Social era, în practică, un proces manual pentru bănci și traderi. Noul sistem ar urma să trimită automat postările direct către clienții plătitori, reducând timpul de reacție. Ce spune compania și ce ridică semne de întrebare Directorul interimar al Trump Media, Kevin McGurn, susține că piețele „reacționează deja” la postările de pe Truth Social și că serviciul ar urma să aducă un profit constant. „Piețele reacționează deja la postările de pe Truth Social” În același timp, materialul notează că Trump ar putea beneficia financiar, întrucât familia sa rămâne acționar majoritar al companiei, ceea ce creează o suprapunere neobișnuită între afacerea privată și rolul public de președinte. Fondul care administrează investițiile lui Trump este supravegheat de copiii săi, iar o purtătoare de cuvânt a negat în trecut existența unui conflict de interese. Context: postări care au mișcat indicii bursieri HotNews menționează că Trump a publicat anterior pe Truth Social anunțuri care au „zguduit” piețele, inclusiv pe tema taxelor vamale și a restricțiilor comerciale privind China. Un exemplu dat este 9 aprilie 2025, când principalii indici de pe Wall Street au crescut brusc după o postare în care Trump spunea că va suspenda multe dintre noile taxe pentru 90 de zile. Mark Spiegel, manager de portofoliu la Stanphyl Capital Partners, afirmă că, din câte știe, singurul utilizator de pe Truth Social care influențează piața este chiar Trump și avertizează că firmele care nu plătesc pentru acces rapid ar putea fi dezavantajate dacă ratează postări cu impact. „Din câte știu, singurul utilizator de pe Truth Social care influențează piața este chiar Trump, iar postările sale influențează cu siguranță piața” Tot el adaugă însă că postările lui Trump reprezintă doar o mică parte din totalul factorilor care mișcă piețele. [...]
Economiile din zona euro ajung să susțină costurile boomului AI din SUA , inclusiv prin obligațiuni denominate în euro emise de giganți tehnologici americani, ceea ce poate împinge în sus randamentele și, implicit, costurile de finanțare și în Europa, potrivit Antena 3 , care citează o analiză și declarații ale președintei BCE, Christine Lagarde . Gospodăriile din zona euro dețin aproximativ 440 de miliarde de euro în companii tehnologice americane precum Nvidia și Alphabet, a spus Lagarde într-un discurs la Viena. Mesajul ei: Europa riscă să finanțeze expansiunea inteligenței artificiale din Statele Unite fără să obțină „o parte comparabilă” din beneficiile economice, în condițiile în care „companiile sunt construite în altă parte”. De ce contează pentru piețe: finanțarea în euro a „hyperscalerilor” poate influența dobânzile Lagarde a atras atenția că marile companii tehnologice americane (așa-numiții „hyperscaleri”, adică furnizori foarte mari de infrastructură digitală și cloud) au nevoie de sume uriașe pentru investiții – centre de date, cipuri avansate, energie și rețele. Potrivit unei analize a BCE citate în material, principalii hyperscaleri sunt așteptați să cheltuiască peste 1.000 de miliarde de dolari (870 de miliarde de euro) pentru investiții de capital până în 2028. În acest context: hyperscalerii americani au emis anul trecut obligațiuni de peste 100 de miliarde de dolari (87 de miliarde de euro) și reprezintă acum aproape o zecime din noile emisiuni de obligațiuni denominate în euro ale companiilor nefinanciare, potrivit Lagarde; cinci mari hyperscaleri americani au în circulație obligațiuni denominate în euro de circa 40 de miliarde de euro , conform BCE; fondurile, asigurătorii și schemele de pensii europene care cumpără aceste obligațiuni „împrumută, practic, bani direct” companiilor tehnologice americane. Miza, dincolo de randamentele investitorilor, este efectul de contagiune: emisiunile masive de obligațiuni pot contribui la creșterea randamentelor la nivel global, iar dobânzile pe termen lung din zona euro se mișcă adesea în tandem cu cele americane. În formularea lui Lagarde: „Europa va suporta o parte din prețul acestui boom prin propriile costuri de împrumut. Întrebarea este dacă va obține și creșterea economică ce vine la pachet cu el”. Europa are bani, dar îi ține în depozite și investește puțin pe piețe BCE indică o problemă structurală de canalizare a economisirii către investiții productive. În mai 2026, gospodăriile din zona euro aveau aproape 10.000 de miliarde de euro în depozite bancare, iar aproximativ o treime din activele lor financiare erau ținute în depozite (față de 11% în cazul gospodăriilor americane). În același timp, circa 80% dintre gospodăriile din zona euro nu dețin acțiuni, obligațiuni sau fonduri de investiții. BCE enumeră mai multe frâne: resurse limitate, lipsă de cunoștințe, încredere scăzută și temeri legate de risc. Peste 60% își țineau cea mai mare parte a averii în proprietăți imobiliare, aproximativ un sfert se bazau în principal pe depozite, iar doar 4% dețineau o parte însemnată a averii direct pe piețele financiare. De ce ajung banii europeni în AI-ul american Materialul explică mecanismul: cumpărarea unei acțiuni deja existente nu aduce bani noi companiei, dar cererea susține evaluarea și poate facilita atragerea de capital prin emisiuni noi. În plus, micii investitori pot participa la acțiuni nou-emise (este dat exemplul SpaceX, care i-a invitat să participe la listarea sa la bursă din iunie). Totuși, pentru ritmul investițiilor din AI, listările nu sunt suficiente, iar finanțarea prin obligațiuni a devenit o componentă majoră. Aici intră în joc investitorii instituționali europeni care cumpără datorie în euro. Riscuri și contraargumente: randamente mai bune, dar concentrare ridicată Jeremie Peloso (BCA Research) a spus pentru Euronews Business că investițiile europenilor în tehnologia americană nu sunt „neapărat o problemă”, invocând randamentele superioare ale tehnologiei americane față de indicii europeni în ultimii 10 ani și beneficiile diversificării. El a menționat și că un euro mai slab poate crește uneori randamentele investitorilor din zona euro pe active denominate în dolari. În același timp, Peloso avertizează că sectorul tehnologic american a devenit puternic concentrat, ceea ce îi expune pe investitori la un grup relativ mic de companii influențate de aceleași forțe de piață. Ce încearcă UE să schimbe: Uniunea Economiilor și Investițiilor și „Listing Act” Răspunsul politic indicat în material este Uniunea Economiilor și Investițiilor, care urmărește să facă mai ușoare investițiile pentru gospodării și finanțarea transfrontalieră pentru companii. Sunt menționate conturi de investiții mai simple (posibil cu avantaje fiscale), modificări ale pensiilor suplimentare și reducerea costurilor de operare pe piețele financiare europene. În paralel, UE a introdus „Legea listării” (Listing Act), menită să reducă costurile și să simplifice listarea la bursă, inclusiv prin documente mai simple și reguli care permit fondatorilor să păstreze un control mai mare după listare. Concluzia care reiese din avertismentul BCE: Europa nu duce lipsă de capital, dar dacă nu reușește să-l direcționeze către companii care pot scala și deveni accesibile investitorilor, o parte din economisirea europeană va continua să finanțeze creșterea AI în afara continentului, cu efecte potențiale inclusiv asupra costurilor de împrumut din zona euro. [...]
Creșterea randamentelor la titlurile SUA împinge în sus costurile de finanțare în Europa, iar Franța apare drept principalul punct vulnerabil , pe fondul unei datorii publice ridicate și al unui context politic care îngreunează ajustarea fiscală, potrivit Focus . Statele Unite trebuie să ofere dobânzi „ca de mult timp” pentru a găsi cumpărători pentru obligațiuni, într-un moment în care datoria a depășit 40 de trilioane de dolari (aprox. 184.000 miliarde lei). În plus, costul dobânzilor plătite de guvernul american este, în acest an fiscal, cu 15% peste nivelul din perioada comparabilă a anului anterior, notează publicația. Tensiunea din piața obligațiunilor este amplificată de combinația dintre nevoia mare de finanțare a SUA și o cerere în scădere. Expertul în obligațiuni Mohamed El-Erian a declarat pentru „Handelsblatt” că din trei zone importante vin în prezent mai puțini bani: China (din motive geopolitice), Japonia (care vinde titluri americane pentru a-și susține moneda) și statele din Golf (cu nevoi mai mari de finanțare internă). În acest context, El-Erian avertizează că dobânzile ar putea rămâne pe un trend ascendent pe termen mai lung. Franța, sub presiune: randamente la maxime post-criză financiară În Europa, randamentele cresc și ele, iar situația este descrisă drept „deosebit de dramatică” în Franța. Randamentele obligațiunilor franceze pe 10 ani au ajuns la cele mai ridicate niveluri de la criza financiară, potrivit Focus. Publicația indică și câteva repere care cresc sensibilitatea Franței la șocuri de finanțare: datoria publică a Franței a fost de 115,6% din PIB în 2025; deficitul bugetar a fost de 5,1% din PIB; fragmentarea politică face „aproape imposibil” un curs de austeritate, cu Adunarea Națională împărțită în trei blocuri aproape egale. De ce se transmite șocul din SUA în Europa El-Erian explică mecanismul: dacă investitorii pot obține randamente mai mari în SUA, alte state trebuie să ofere la rândul lor dobânzi mai mari pentru a atrage capital. În opinia sa, cele mai vulnerabile trei țări la nivel global sunt Franța, Japonia și Marea Britanie. Pentru Franța, riscul este o spirală negativă: dobânzi mai mari cresc nota de plată cu serviciul datoriei, ceea ce agravează problema datoriei și poate forța statul să plătească și mai mult pentru a-și finanța împrumuturile. Focus mai notează că alegerile prezidențiale de anul viitor ar putea spori prudența investitorilor, în condițiile în care Marine Le Pen (Rassemblement National) ar avea șanse bune de câștig dacă va candida. Eurocriză nouă, puțin probabilă, dar cu costuri potențiale O nouă criză a euro este considerată puțin probabilă, deoarece Banca Centrală Europeană ar avea suficiente instrumente pentru a calma piețele prin achiziții masive de obligațiuni. Totuși, o astfel de intervenție ar putea veni „în detrimentul inflației și al valorii euro”, potrivit analizei citate. [...]

Ministerul Finanțelor a atras 1,3 miliarde lei (249 milioane euro) de la populație prin Fidelis , într-o rundă care confirmă rolul programului ca sursă recurentă de finanțare internă, la costuri vizibile în dobânzile oferite, potrivit Economedia . Oferta primară s-a derulat între 7 și 14 august, prin sistemele Bursei de Valori București, și a inclus 7 emisiuni (4 în lei și 3 în euro), dintre care câte una dedicată donatorilor de sânge în fiecare monedă. În total, investitorii au plasat 15.063 de ordine de subscriere. Cât a împrumutat statul și în ce monedă În luna august, Ministerul Finanțelor indică un total de 1,3 miliarde lei, defalcat astfel: 423,6 milioane lei pentru emisiunile în lei; 168 milioane euro (aprox. 840 milioane lei) pentru emisiunile în euro. Intermedierea a fost asigurată de un sindicat condus de BT Capital Partners (Lead Manager), alături de Banca Comercială Română, BRD – Groupe Societe Generale, TradeVille și UniCredit Bank, cu Banca Transilvania, Salt Bank și Libra Internet Bank în grupul de distribuție. Costul finanțării: dobânzi de până la 7,5% pe lei Dobânzile anuale din această ediție au urcat până la 7,50% pe emisiunea în lei cu maturitate de 10 ani. Pentru celelalte tranșe, dobânzile au fost: lei, 2 ani (donatori): 7,30% pe an; lei, 2 ani: 6,30% pe an; lei, 4 ani: 6,90% pe an; euro, 3 ani: 4,00% pe an; euro, 3 ani (donatori): 5,00% pe an; euro, 10 ani: 6,30% pe an. Ministerul Finanțelor reamintește că veniturile obținute din dobânzi și câștigurile de capital nu sunt impozabile. Ce urmează: listarea la bursă și tranzacționarea Cele șapte emisiuni debutează la tranzacționare joi, 20 august, la Bursa de Valori București . Titlurile pot fi păstrate până la maturitate sau pot fi vândute/cumpărate în orice ședință de tranzacționare, prin intermediari autorizați. La nivel de program, prin cele 39 de oferte derulate din august 2020, Ministerul Finanțelor a atras de la populație 71,6 miliarde lei (14,3 miliarde euro), din care peste 9,6 miliarde lei (1,8 miliarde euro) reprezintă emisiunile din anul curent. Pentru verificarea prețurilor curente, investitorii pot folosi simbolurile emisiunilor pe site-ul Bursei de Valori București . [...]
Ratingurile „BBB-” cu perspectivă negativă primite de Constanța, București, Oradea, Brașov și Buzău pot influența direct costul la care orașele se împrumută pentru investiții , iar plafonarea lor la nivelul ratingului de țară înseamnă că o eventuală deteriorare a percepției asupra României se transmite rapid și către finanțarea locală, potrivit unei analize Digi24 . Constanța este unul dintre puținele municipii evaluate de Fitch Ratings , iar în 2026 agenția a publicat evaluări și pentru București, Oradea, Brașov și Buzău. Toate au primit același calificativ final, „BBB-”, cu perspectivă negativă, la fel ca România, însă fiecare administrație este analizată separat, în funcție de situația financiară, datorie, capacitatea de rambursare și planurile de investiții. De ce contează ratingul pentru finanțarea municipală Ratingul nu este o „notă” pentru calitatea administrației și nici un clasament între orașe, ci un instrument folosit de investitori, în special când o primărie vrea să se finanțeze prin obligațiuni municipale (împrumuturi luate de pe piața de capital pentru proiecte de investiții). Adrian Codîrlașu, președintele CFA România , explică faptul că ratingul se traduce într-o probabilitate de neplată (Probability of Default – PD) pe un orizont scurt, iar acest risc se reflectă în dobânda cerută de investitori: risc mai mare, dobândă mai mare. În același timp, ratingul îi ajută pe investitori să compare mai ușor obligațiuni diferite și să evalueze dacă dobânda oferită compensează riscul. „Ratingul se traduce într-o cifră. Cifra aceea se numește PD, Probability of Default, și arată care este probabilitatea ca, în următoarele 12 luni, emitentul unei obligațiuni să intre în default.” De ce doar câteva orașe cer evaluări și ce semnal dă retragerea ratingului Spre deosebire de ratingul suveran, ratingurile locale nu sunt acordate automat. De regulă, sunt cerute de emitent înaintea unei emisiuni de obligațiuni și sunt plătite de acesta, fiind descrise ca un audit independent asupra situației financiare prezente și, mai ales, viitoare, având în vedere că obligațiunile pot avea maturități de cinci-zece ani. În acest context, Codîrlașu arată că retragerea unui rating poate ridica întrebări pentru investitori dacă emitentul are încă obligațiuni în piață. Ca exemplu, Clujul a avut în trecut un rating Fitch, dar acesta a fost retras după încheierea contractului cu agenția, la cererea emitentului. Ce a urmărit Fitch la Constanța: investiții mari, dar și riscuri de dobândă și valută În analiza dedicată Constanței, Fitch descrie orașul ca principalul port al României la Marea Neagră, cu aproximativ 300.000 de locuitori. Agenția a indicat că economia diversificată și șomajul de 2,4% în 2025 (sub media națională de 3,3%) susțin un profil economic stabil. Fitch a mai apreciat stabilitatea veniturilor și capacitatea administrației de a susține un plan de investiții estimat la aproximativ 3,6 miliarde de lei, dar a evidențiat și vulnerabilități: 87% din datoria orașului are dobândă variabilă, ceea ce crește expunerea la majorări ale ratelor de dobândă; 61% din datorie este denominată în euro, ceea ce adaugă risc valutar. Agenția a estimat că raportul dintre datoria netă și capacitatea de rambursare va rămâne sub patru ori în perioada 2026–2030 și a încadrat profilul financiar al municipiului în categoria maximă „aaa”. De ce toate orașele ajung la același calificativ final: plafonul ratingului de țară Fitch folosește două evaluări distincte: Standalone Credit Profile (SCP), care măsoară puterea financiară proprie a orașului, și Issuer Default Rating (IDR), ratingul efectiv folosit de investitori. În cazul Constanței, SCP este „a-”, peste ratingul final, însă IDR rămâne, în practică, plafonat de ratingul suveran al României. Acesta este motivul pentru care, deși Fitch a evidențiat diferențe între municipii (de exemplu, o flexibilitate mai mare a Capitalei în gestionarea cheltuielilor sau SCP „A-” reconfirmat pentru Oradea), toate au rămas la „BBB-” cu perspectivă negativă, reflectând perspectiva României. Ce urmează și de ce riscul de retrogradare ar conta și local Codîrlașu spune că, în practică, investitorii se uită adesea la cel mai slab calificativ dintre marile agenții, iar o retrogradare sub „investment grade” (categoria recomandată pentru investiții) poate declanșa restricții pentru anumite categorii de investitori. În discuția despre evaluarea Moody’s pentru România, așteptată vineri, economistul a indicat o probabilitate „50-50” între menținere și retrogradare. Pentru orașe, implicația este directă: chiar dacă finanțele locale arată solid, o deteriorare a ratingului de țară poate împinge în sus costurile de finanțare pentru investiții, iar asta se vede ulterior în bugetele locale prin cheltuieli mai mari cu dobânzile și mai puțini bani disponibili pentru proiecte. [...]