Știri

Știri din categoria Fuziuni și achiziții

STRABAG îşi extinde capacitatea pe segmentul feroviar din România prin preluarea BAWI Construction, o companie cu afaceri de 161 mil. lei în 2024, tranzacţie aflată încă în derulare procedurală, potrivit Ziarul Financiar.
BAWI Construction este un furnizor de servicii complete pentru lucrări ce ţin de căi ferate. Compania a raportat în 2024 afaceri de 161 mil. lei şi un profit net de 26,6 mil. lei, conform datelor citate de ZF de pe mfinante.ro.
STRABAG a confirmat existenţa tranzacţiei, însă a precizat că procesul „rămâne supus anumitor etape procedurale şi contractuale” şi că va comunica ulterior, după finalizarea formalităţilor.
„STRABAG este implicată într-o tranzacţie privind BAWI Construction din România. În această etapă, procesul rămâne însă supus anumitor etape procedurale şi contractuale. Vom comunica pe acest subiect după finalizarea tuturor formalităţilor relevante.”
BAWI Construction a făcut parte din grupul german Wiebe şi are experienţă pe şantiere din România, dar şi din Ungaria, Bulgaria, Grecia, Germania şi alte pieţe, potrivit informaţiilor din articol.
În acţionariat figurează, conform listafirme.ro (citat de ZF):
Miza operaţională a tranzacţiei este întărirea prezenţei STRABAG într-un segment – infrastructura feroviară – care se suprapune cu motorul de creştere al pieţei locale de construcţii, alimentat de proiecte de transport (drumuri, autostrăzi, modernizări de aeroporturi) finanţate prin PNRR şi alte programe europene, conform contextului prezentat.
STRABAG este prezentă în România din 1991, cu sediul central în Bucureşti din 1994, şi activează în toate sectoarele de construcţii, cu accent pe infrastructură de transport, clădiri şi inginerie civilă, precum şi proiecte de mediu.
ZF notează că STRABAG se află în topul celor mai mari constructori de pe piaţa românească, alături de jucători precum Spedition UMB, SA&PE Construct şi Tehnostrade (grupul controlat de Dorinel Umbrărescu) şi Construcţii Erbaşu.
La nivel de activitate, STRABAG România a raportat pentru 2023 o creştere de 65% a volumului producţiei, de la 315,4 milioane euro în 2022 la 519,2 milioane euro în 2023, potrivit oficialilor companiei citaţi. Totodată, numărul de angajaţi a urcat cu 10%, de la 1.768 la 1.942 la finalul lui 2023.
Recomandate
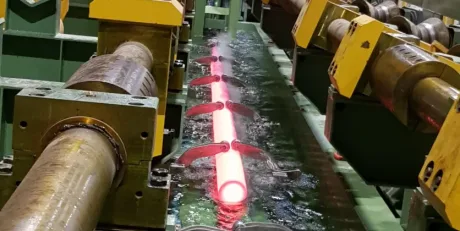
Aprobarea Comisiei Europene deblochează preluarea Artrom Steel Tubes de către Tenaris , o tranzacție care consolidează poziția grupului în producția de tuburi din oțel din România, potrivit Economica . Executivul comunitar a concluzionat că operațiunea nu ridică probleme de concurență și a analizat cazul în procedura obișnuită pentru concentrări economice. „Comisia a concluzionat că tranzacţia notificată nu ar ridica probleme de concurenţă, având în vedere că concurenţii credibili ar continua să aprovizioneze clienţi pe pieţele pe care părţile îşi desfăşoară activitatea. Tranzacţia notificată a fost examinată în cadrul procedurii obişnuite de examinare a concentrărilor economice” Tranzacția vizează în principal fabricarea tuburilor din oțel. În luna mai, Silcotub S.A. anunțase că va achiziționa Artrom Steel Tubes, descrisă ca lider european în producția de țevi din oțel fără sudură pentru aplicații industriale, urmând ca finalizarea să aibă loc după aprobările de reglementare și îndeplinirea condițiilor precedente agreate de părți. Ce înseamnă tranzacția pentru Tenaris în România Silcotub S.A. este cel mai important producător român de țevi fără sudură de diametre mici și face parte din Tenaris din 2004. În România, compania este prezentă în nouă orașe și operează unități de producție integrate, acoperind mai multe etape din lanțul industrial, de la pregătirea fierului vechi până la produse tubulare cu valoare adăugată mare. Conform informațiilor din articol, amprenta operațională include: colectarea și pregătirea fierului vechi în Popești-Leordeni, Brașov și Iernut; elaborarea oțelului în Călărași; producția de produse tubulare la Zalău; o fabrică de prăjini de pompare în Câmpina; un centru de servicii în Ploiești, pentru clienții din industria de petrol și gaze. Context: prețul tranzacției, potrivit unei surse secundare Economedia notează, citând Agerpres, că Tenaris a indicat în mai un preț de 86 de milioane de euro (aprox. 430 milioane lei), stabilit pe o bază „cash-free, debt-free” (adică evaluarea nu include numerarul excedentar și datoriile financiare nete, urmând ajustări la finalizare pentru un nivel agreat al capitalului de lucru). Finalizarea tranzacției ar urma să aibă loc după îndeplinirea condițiilor precedente menționate de părți, în condițiile în care aprobarea de concurență la nivelul UE a fost acordată. [...]
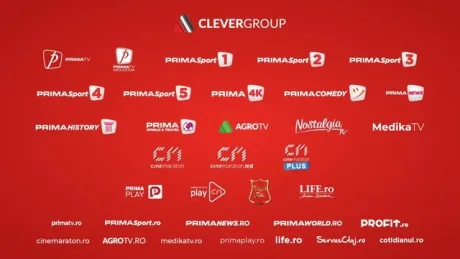
Preluarea portofoliului Kanal D de către Clever Media Network intră în analiza Consiliului Concurenței , ceea ce înseamnă că tranzacția nu poate fi finalizată înainte de autorizarea autorității de concurență, potrivit Profit . Operațiunea vizează achiziția Doğan Media International S.A ., companie care deține posturile de televiziune Kanal D și Kanal D2, postul de radio Radio Impuls și mai multe pagini web. Conform Legii concurenței (nr. 21/1996), Consiliul Concurenței va evalua compatibilitatea tranzacției cu „un mediu concurențial normal” și va emite o decizie în termenele prevăzute de lege. Ce se cumpără și cine cumpără Doğan Media International S.A. are în portofoliu: Kanal D și Kanal D2 (TV), Radio Impuls, divizia digitală și pagini web asociate. Cumpărătorul este Clever Media Network, care deține deja investiții media în România, inclusiv canale TV și pagini web precum Prima TV, Cinemaraton și Agro TV, între altele. Cum este structurată tranzacția și ce condiții are Achiziția este realizată prin societatea Romanian Content Project S.R.L., deținută de Clever Media Network S.R.L. și EAD.RO Interactive S.R.L., în baza unui acord de vânzare-cumpărare de acțiuni (SPA) semnat cu Doğan Media Invest BV și DHI Investment, pentru transferul integral al participațiilor în Doğan Media International S.A. Finalizarea tranzacției este condiționată de obținerea aprobărilor necesare din partea autorităților competente și de îndeplinirea condițiilor din documentația contractuală. Până la închiderea tranzacției, Doğan Media International va continua să funcționeze în structura actuală, iar operațiunile, echipele și brandurile își vor desfășura activitatea „în mod obișnuit, fără întreruperi”. Ce urmează în procedura de concurență Consiliul Concurenței primește observații și puncte de vedere privind operațiunea în termen de 20 de zile de la data anunțului, prin e-mail la adresa [email protected] . După evaluare, autoritatea urmează să emită o decizie în termenele prevăzute de lege. [...]
PNL a deschis oficial negocierile pentru o fuziune prin absorbție cu Forța Dreptei, un pas care ar reconfigura controlul intern și arhitectura partidului înaintea următoarelor runde electorale , potrivit informațiilor publicate de Adevărul , care citează surse politice. Biroul Politic Național al PNL a aprobat în unanimitate demararea demersurilor pentru constituirea așa-numitului „Pol al Modernizării”. Primul pas, conform acelorași surse, este deschiderea negocierilor pentru fuziunea prin absorbție a partidului Forța Dreptei de către PNL, discuții care reprezintă „prima etapă” a demersului validat de conducerea liberală. Ce înseamnă „fuziune prin absorbție” în acest caz Din informațiile prezentate, PNL ar urma să absoarbă Forța Dreptei, ceea ce, în practică, înseamnă că partidul mai mare preia structurile și membrii formațiunii mai mici, sub aceeași siglă și conducere formală. Articolul nu detaliază calendarul negocierilor, condițiile sau modul de integrare a conducerii Forța Dreptei. Context: discuțiile despre revenirea lui Ludovic Orban Publicația amintește că discuțiile dintre cele două formațiuni au fost anunțate public cu luni înainte. Într-un articol din 8 mai 2026, Ludovic Orban declara că poartă de mai mult timp discuții cu Ilie Bolojan pentru reintegrarea liberalilor din Forța Dreptei în PNL și vorbea despre o înțelegere de principiu pentru o „comasare prin absorbție” (context reluat de Adevărul într-un material anterior). Ruptura lui Orban de PNL s-a produs în iarna anului 2021, pe fondul criticilor la adresa fostului președinte Klaus Iohannis și a conducerii liberale pentru readucerea PSD la guvernare, potrivit unei analize publicate de Adevărul la 15 mai 2026. De ce contează: miza este echilibrul de putere din PNL, nu doar reunificarea Din perspectiva impactului operațional intern, o absorbție ar putea schimba raportul de forțe în partid. În analiza din 15 mai 2026, politologul Adrian Zăbavă aprecia că revenirea grupării lui Orban ar putea consolida poziția lui Ilie Bolojan în interiorul PNL, dar avertiza că o reunificare nu ar aduce neapărat creșteri electorale importante pe termen scurt. Articolul precizează că evaluarea viza perspectiva politică a apropierii dintre cele două formațiuni, nu o fuziune deja realizată. În acest moment, potrivit informațiilor disponibile, PNL se află la etapa de deschidere a negocierilor. [...]
Ahold Delhaize își reorganizează operațiunile din România prin reunirea Mega Image, Profi și Shop&Go sub o singură umbrelă organizațională, Ahold Delhaize Romania , în timp ce Shop&Go devine brand de sine stătător, cu conducere și strategie proprie, potrivit Economedia . Mișcarea indică o integrare operațională post-achiziție, dar și o miză separată pe segmentul magazinelor de „ultraproximitate”, pe care grupul îl consideră în creștere. Noua structură locală aduce cele trei branduri „sub aceeași identitate organizațională”, fără a le unifica la nivel de brand. Compania spune că vrea să dezvolte fiecare brand „respectând specificul fiecăruia”, dar valorificând „punctele forte” comune. Shop&Go se desprinde din formatul Mega Image și primește autonomie În urma deciziei strategice, Shop&Go nu va mai funcționa ca format de magazin în rețeaua Mega Image, ci ca brand independent în portofoliul local. Ahold Delhaize precizează că Shop&Go va avea: propria identitate; propria conducere; strategie de business separată; ofertă proprie pentru clienți. Obiectivul declarat este construirea unei poziționări „inovatoare” pe segmentul magazinelor de ultraproximitate, pe fondul schimbărilor în nevoile și așteptările consumatorilor. Integrarea post-fuziune: trei branduri, o singură organizație Reorganizarea vine după fuziunea dintre Mega Image și Profi „de la începutul acestui an”, iar grupul confirmă că strategia pentru viitor va reuni Mega Image, Profi și Shop&Go sub identitatea organizațională comună Ahold Delhaize Romania. Contextul tranzacțional este achiziția Profi, finalizată în ianuarie 2025 , care a accelerat consolidarea operațiunilor locale sub Ahold Delhaize. Context de grup: dimensiune și rezultate raportate Ahold Delhaize Romania face parte din grupul olandez Ahold Delhaize, format în 2016 prin fuziunea Ahold și Delhaize. La nivel de grup, compania menționează că în 2025 a raportat vânzări nete de 92,4 miliarde euro (aprox. 462 miliarde lei), cu aproximativ 384.000 de angajați, 9.551 de magazine și 77 de milioane de clienți serviți săptămânal, în magazine și online. [...]
Un consorțiu condus de Todd Boehly pregătește o achiziție fără numerar a activelor internaționale Lukoil printr-un schimb de titluri de valoare înghețate, într-o tranzacție așteptată „în câteva săptămâni”, potrivit Digi24 . Miza principală este testarea eficienței sancțiunilor occidentale: cum pot fi transferate activele externe ale unui grup rus sancționat fără ca Moscova să obțină câștiguri financiare directe. Planul, relatat de Reuters, ar folosi titluri Lukoil blocate în Occident, cumpărate anterior de o bancă ce acționează în numele consorțiului, pentru a fi schimbate cu câmpuri petroliere, rafinării și rețele de benzinării din Europa, Orientul Mijlociu și Africa. Cum ar funcționa tranzacția și de ce contează Sursele citate indică o structură „fără numerar”: titlurile Lukoil înghețate deținute de investitori occidentali (inclusiv Capital Group) ar urma să fie schimbate cu activele internaționale ale companiei. Pentru a răspunde preocupărilor autorităților americane, consorțiul ar fi promis că depune acțiunile într-un cont de garanție (escrow), în loc să le transfere direct către Lukoil. În acest context, tranzacția ar deveni un precedent pentru modul în care sancțiunile pot forța o vânzare de active externe, limitând în același timp beneficiul financiar care ar ajunge la Rusia. Evaluare inițială și deteriorarea valorii portofoliului Dacă va fi finalizată, tranzacția ar încheia un proces de vânzare care durează de peste un an și care a evaluat inițial portofoliul la 22 de miliarde de dolari (aprox. 99 miliarde lei). Între timp, valoarea s-ar fi deteriorat, potrivit a două surse, deoarece unele active și-au încetat activitatea. Cine este în consorțiu și cine a ieșit din cursă Consorțiul îi include pe: Todd Boehly (om de afaceri cu sediul în Miami, cu participații la echipe sportive din Los Angeles, Dodgers și Lakers); International Holding Company (IHC) și Al Hail Holding (investitori din Emiratele Arabe Unite); frații siriano-qatarezi Al-Khayat; Corporația Americană pentru Finanțarea Dezvoltării Internaționale (DFC), care susține oferta. În paralel, Carlyle Group a anunțat la 9 octombrie că nu mai urmărește un acord pentru aceste active, potrivit unui purtător de cuvânt citat de Reuters, fără alte detalii. Retragerea Carlyle este prezentată ca un element care lasă consorțiul condus de Boehly în fruntea procesului. Contextul de reglementare: sancțiuni și oferte respinse Activele internaționale ale Lukoil au fost scoase la vânzare anul trecut, după sancțiunile impuse de Statele Unite pe fondul războiului declanșat de Rusia în Ucraina. Procesul ar fi fost influențat și de calcule politice: Reuters a relatat anterior că SUA au încetinit vânzarea, parțial pentru a exercita presiune asupra Rusiei în negocierile privind încetarea războiului. În decembrie anul trecut, Trezoreria SUA a respins o ofertă a unui grup din care făcea parte banca Xtellus Partners, pe motiv că Lukoil nu ar trebui să obțină un „câștig neașteptat” din vânzare, nici în acțiuni, nici în numerar. Trezoreria SUA nu a răspuns solicitărilor de comentarii, potrivit sursei. Titlurile înghețate, cumpărate cu discount Banca ce acționează pentru consorțiu ar fi cumpărat titluri Lukoil de la aproximativ 10 fonduri de investiții americane și britanice, precum și de la bănci depozitare din SUA care le dețineau pentru investitori de retail, potrivit surselor citate. Acțiunile ar fi fost evaluate la 30 de cenți pe dolar, un discount care reflectă statutul de active sancționate. Înainte de invazia din 2022, fondurile occidentale erau mari deținători de acțiuni Lukoil, însă ulterior acestea au fost eliminate din principalii indici ai piețelor emergente și au rămas înghețate și depreciate. Ce urmează rămâne condiționat de aprobările și condițiile impuse de autoritățile americane, în condițiile în care sursele indică o fereastră de câteva săptămâni pentru finalizarea tranzacției, fără a oferi un calendar ferm. [...]
Raiffeisen Bank își consolidează poziția în topul bancar după preluarea Garanti , iar prin fuziunea planificată activele ar putea depăși „matematic” 100 mld. lei, cu o cotă de piață de circa 11%, ceea ce ar duce banca în lupta pentru locul 3, potrivit Ziarul Financiar . Tranzacția de achiziție a fost finalizată „ieri”, iar integrarea completă este estimată pentru a doua jumătate din 2027. Raiffeisen Bank a anunțat că a finalizat achiziția a 100% din acțiunile grupului Garanti BBVA România , după obținerea aprobărilor necesare de la autoritățile competente. Până la finalizarea fuziunii legale, cele două instituții vor continua să opereze ca bănci separate. Ce include achiziția și ce urmează operațional Pachetul preluat de Raiffeisen acoperă întregul grup Garanti BBVA România, care include: Garanti Bank; compania de leasing financiar Motoractive IFN, sub brandul Garanti BBVA Leasing; compania de leasing operațional Motoractive Multiservices, sub brandul Garanti BBVA Fleet Management. După închiderea tranzacției, Garanti BBVA România devine parte din grupul Raiffeisen Bank International (RBI). Următorul pas este fuziunea și integrarea, cu termen orientativ în S2/2027, conform estimărilor citate. Miza: presiune mai mare pe competiția pentru locul 3 Din perspectiva pieței, efectul principal este întărirea Raiffeisen în clasamentul bancar: Ziarul Financiar notează că, după fuziune, activele ar putea trece de 100 mld. lei, iar cota de piață ar urca la circa 11%. În acest scenariu, Raiffeisen ar ajunge să concureze direct pentru locul 3 cu UniCredit și CEC Bank. În paralel, tranzacția marchează ieșirea Garanti după trei decenii de prezență pe piața locală, în condițiile în care activele și operațiunile sale intră în perimetrul unui grup bancar austriac care își declară România drept „piață prioritară”, cu potențial de creștere pe termen lung. [...]