Știri

Știri din categoria Fuziuni și achiziții
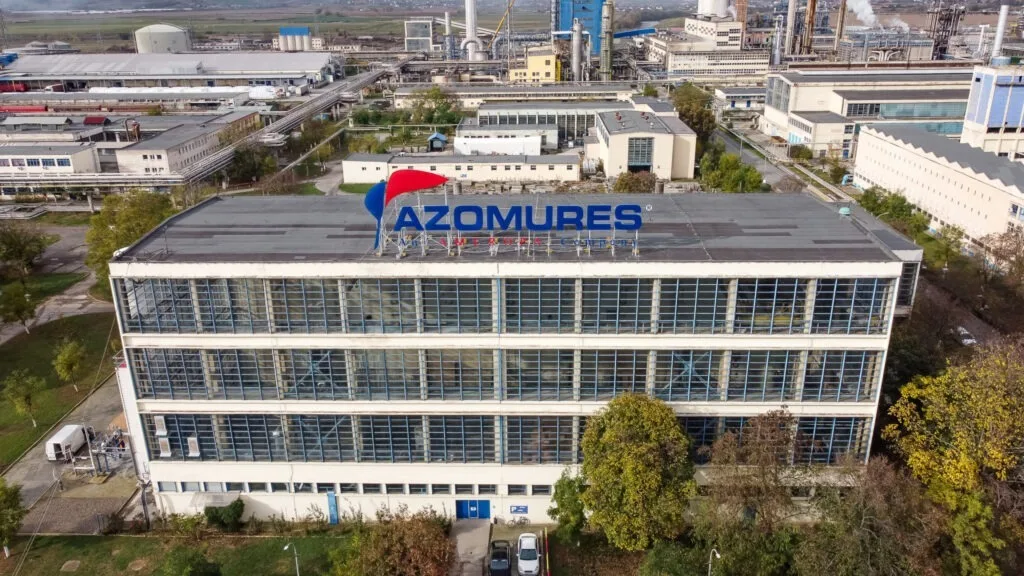
Romgaz a ajuns la un acord de principiu pentru preluarea Azomureș, o mișcare care poate lega viitoarea producție de gaze din Marea Neagră de relansarea producției interne de îngrășăminte, potrivit Economedia. Tranzacția ar urma să fie semnată după finalizarea negocierilor și aprobarea Consiliului de Administrație al Romgaz, cel târziu până la finalul lunii mai 2026.
Romgaz, producător național de gaze controlat de stat, negociază preluarea combinatului chimic Azomureș de la grupul Ameropa. Companiile nu au făcut public prețul, deși acesta a fost elementul care a întârziat discuțiile în ultimele luni, conform aceleiași surse.
Acordul de principiu anunțat de Romgaz acoperă, potrivit companiei, elemente cheie ale tranzacției:
„Părțile vor continua demersurile necesare pentru finalizarea negocierilor în vederea semnării unui contract aferent tranzacției, pe baza termenilor agreați în principiu.”
Romgaz estimează că finalizarea negocierilor și obținerea avizului Consiliului de Administrație pentru semnarea contractului vor avea loc cel mai târziu până la finalul lunii mai 2026.
Miza economică a tranzacției este legată de accesul la gaze și de costul producției de îngrășăminte. În industria chimică, gazul este o componentă esențială: 70% din costul îngrășămintelor este dat de gaz, potrivit informațiilor citate de Economedia.
În paralel, Romgaz urmează să demareze în 2027 producția de gaze în Marea Neagră, în parteneriat cu OMV Petrom, ceea ce ar putea oferi României cantități semnificative de gaze disponibile pentru industrie printr-un producător de stat.
Negocierile au întârziat pentru că părțile nu s-au înțeles asupra prețului de vânzare. În acest context, Azomureș a declanșat disponibilizări și a suspendat contracte de mentenanță, invocând „incertitudini” din partea Romgaz. Ulterior, Romgaz a reacționat, invocând prețul achiziției și susținând că nu poate accepta „orice preț” pentru o astfel de tranzacție, iar anunțul Azomureș despre șomaj tehnic „nu duce la sensibilizare”, potrivit sursei.
Pentru detalii despre disputa privind evaluarea activului, Economedia a relatat anterior pe acest subiect în articolul despre „prețul, mărul discordiei” dintre părți.
Azomureș este principalul producător de îngrășăminte chimice pentru agricultură din România și singurul producător major rămas în funcțiune, parte din grupul elvețian Ameropa din 2012. Platforma industrială este în Târgu Mureș, pe 100 de hectare, și include instalații pentru îngrășăminte (NPK, azotat de amoniu, nitrocalcar, uree granulată) și produse industriale (melamină, uree tehnică, apă amoniacală, acid azotic și altele).
Capacitatea anuală de producție este de 1,8 milioane de tone, iar 75% din producție este livrată pe piața locală, către distribuitori din România. Exporturile pot viza piețe regionale precum Serbia, Ungaria, Bulgaria și Ucraina, potrivit informațiilor din articol.
În România mai există alte șase fabrici de îngrășăminte care au aparținut anterior InterAgro, dar sunt nefuncționale; trei au fost cumpărate de Eusebiu Guțu (Pambac Bacău) fără a fi operaționalizate, iar alte trei sunt la vânzare prin lichidatorul judiciar, conform Economedia.
Recomandate
Romgaz finalizează preluarea Azomureș de la 1 septembrie 2026, o mutare care îi extinde lanțul de valoare dincolo de gaze, către producția industrială cu consum mare de energie , potrivit Mediafax , care citează informarea transmisă la Bursa de Valori București. Tranzacția vizează achiziția activelor care susțin producția Azomureș, preluarea contractelor și transferul salariaților aferenți activității transferate. Finalizarea are loc după îndeplinirea condițiilor suspensive din acordul de transfer de activitate (TBA) semnat la 29 mai 2026, inclusiv aprobările necondiționate ale Consiliului Concurenței și ale Comisiei pentru Examinarea Investițiilor Directe (CEID), confirmate prin ordin al Cancelariei prim-ministrului. Ultima condiție a fost îndeplinită la 28 august 2026, iar data finalizării este 1 septembrie 2026. Cât plătește Romgaz și din ce surse Sumele pentru preluarea combinatului din Târgu Mureș vor proveni din surse proprii ale Romgaz. Structura prețului, rezultată în urma negocierilor, include: 46,459 milioane euro (aprox. 232 milioane lei); cel mult 49,80 milioane lei (aprox. 10 milioane euro), reprezentând valoarea contabilă a consumabilelor și materiilor prime; cel mult 68,78 milioane lei (aprox. 13 milioane euro), echivalentul costurilor necesare menținerii activității între semnarea contractului și finalizarea tranzacției, conform bugetului din contract. De ce contează: integrare pe verticală și utilizarea gazelor în industrie Romgaz, companie controlată de statul român prin Ministerul Energiei (70,0071% din acțiuni) și listată la Bursa de Valori București, își justifică tranzacția prin diversificarea activității și integrarea pe verticală. În informarea către piață, compania arată că preluarea creează premisele pentru valorificarea gazelor naturale în activități industriale cu valoare adăugată și pentru reluarea producției la combinat. Azomureș este descris ca cel mai mare producător de îngrășăminte chimice și unul dintre cei mai mari consumatori de gaze din România, parte a grupului elvețian Ameropa din 2012. Platforma industrială din Târgu Mureș se întinde pe 100 de hectare și include instalații pentru îngrășăminte (NPK, azotat de amoniu, nitrocalcar, uree granulată) și produse industriale (melamină, uree tehnică, apă amoniacală, acid azotic și altele). Context: aprobări și calendar Pe 6 iulie, Adunarea Generală Ordinară a Acționarilor Romgaz a aprobat acordul privind transferul de activitate cu 90,18% din voturile valabil exprimate și a împuternicit conducerea executivă să semneze documentele necesare finalizării. În prima parte a lunii iulie, Romgaz notificase tranzacția către Consiliul Concurenței și CEID, pentru obținerea avizelor decisive, potrivit declarațiilor directorului general Răzvan Popescu pentru Mediafax. Ce urmează De la 1 septembrie 2026, Romgaz preia activele, contractele și salariații necesari activității transferate, iar tranzacția are ca obiect „reluarea și continuarea activității de producție a combinatului”, conform anunțului publicat la BVB. În documentele pregătite pentru aprobarea acționarilor, compania a indicat și constrângeri și riscuri asociate integrării, inclusiv în așteptarea producției de gaze din perimetrul Neptun Deep , estimată să înceapă din 2027. [...]
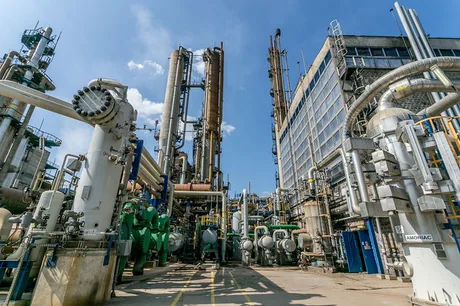
Romgaz a închis preluarea activelor Azomureș, dar repornirea la capacitate rămâne condiționată de reglementările din piața gazelor , într-un context în care compania trebuie să-și aloce producția internă pentru consumul reglementat până la 1 aprilie 2027, potrivit Profit . Tranzacția, evaluată anterior la până la circa 69 milioane euro (aprox. 345 milioane lei), pune sub aceeași umbrelă cel mai mare producător intern de gaze și cel mai mare consumator industrial de profil. Finalizarea a fost posibilă după îndeplinirea condițiilor suspensive, inclusiv aprobările Adunării Generale a Acționarilor Romgaz, Consiliului Concurenței și Comisiei pentru Examinarea Investițiilor Străine Directe , ultima condiție fiind îndeplinită la 28 august 2026. Data finalizării tranzacției este 1 septembrie 2026. Din această dată, Romgaz preia activele care țin de activitatea de producție a Azomureș, împreună cu contractele și salariații necesari activității transferate. Premierul demis și interimar Ilie Bolojan, ministru interimar al Energiei, a indicat că din septembrie „cei peste 800 de angajați vor fi preluați” de Romgaz și că urmează o perioadă de câteva luni pentru reavizare și expertiză, având în vedere oprirea îndelungată și cerințele de siguranță ale instalațiilor. „Din primul trimestru al anului viitor, Azomureș va funcționa la capacitate”, a spus Ilie Bolojan, legând repornirea de obiectivul de a reduce dependența de importuri la îngrășăminte. Miza economică: integrare pe verticală, dar cu un calendar expus reglementării Romgaz descrie tranzacția ca un pas de diversificare și „integrare pe verticală”, pentru a valorifica gazele naturale în activități industriale cu valoare adăugată, prin reluarea producției de îngrășăminte și produse industriale conexe. Structura tranzacției este un transfer de activitate operațională funcțională („Transfer of Going Concern” – TOGC), adică preluarea directă a activelor și integrarea lor în Romgaz, nu cumpărarea acțiunilor Azomureș. În documentele companiei citate, această structură este prezentată ca oferind flexibilitate mai mare, deoarece gazul utilizat de platforma industrială ar fi alocat în interiorul aceleiași entități juridice. Principala constrângere: obligația de vânzare la preț reglementat până la 1 aprilie 2027 În iunie, Romgaz avertiza că nu va putea reporni Azomureș până în trimestrul al doilea al anului viitor, pe motiv că nu va avea volume suficiente de gaze din producția proprie pentru a le folosi ca materie primă. Motivul invocat este cadrul de reglementare care obligă producătorii interni să vândă la preț reglementat de 110 lei/MWh cantitățile necesare pentru clienții casnici și CET-urile de încălzire centralizată, inclusiv pentru constituirea stocurilor, până la 1 aprilie 2027. Aceeași constrângere a dus și la amânarea intrării Romgaz pe furnizarea de gaze către clienți casnici. Într-un document al companiei citat, Romgaz arată că, „în mod realist”, nu dispune de volume proprii disponibile pentru repornirea activelor înainte de începutul lunii aprilie 2027, ceea ce poate afecta calendarul operațional, momentul primelor venituri și ipotezele economico-financiare ale tranzacției. Context: ajutor de stat din Fondul de Modernizare Închiderea tranzacției vine după ce Ministerul Energiei a aprobat un ajutor de stat UE din Fondul de Modernizare de peste 28 milioane euro (aprox. 140 milioane lei) pentru un proiect de creștere a eficienței energetice și reducere a amprentei de carbon la instalațiile de producere a acidului azotic, prin soluții de electrificare, la Azomureș. Detalii despre schema de ajutor sunt în materialul Profit . În practică, repornirea efectivă și funcționarea „la capacitate” vor depinde de cât de repede poate fi asigurat gazul necesar în condițiile reglementărilor în vigoare și de pașii operaționali de reavizare și pregătire tehnică după perioada de nefuncționare. [...]
Consiliul Concurenței a autorizat preluarea a 18 farmacii de către Dr. Max , o tranzacție care consolidează poziția grupului controlat de Penta Investments pe retailul farmaceutic din România, potrivit Profit . Farmaciile preluate au fost operate anterior de grupul Marcos Provit, iar activitatea lor este localizată în județele Sibiu, Vrancea, Galați, Brașov și Ilfov. În urma autorizării, Dr. Max preia controlul asupra activității desfășurate de aceste unități. Dr.Max SRL face parte din grupul controlat de Penta Investments Limited, un investitor specializat în investiții pe termen lung. În România, Penta este activ în principal în sectorul farmaceutic și în cel al jocurilor de noroc. Context: vânzări de fond de comerț și consolidare în rețele Publicația amintește că, în urmă cu doi ani, a relatat că Marcos Provit (cu farmacii sub brandul Evofarm) vinde fondul de comerț al unor farmacii către Catena și, respectiv, Dr. Max. Marcos Provit cumpărase anterior întregul lanț Polisano Pharma de la familia Vonica și preluase ulterior 22 de farmacii ale companiei Farmacia de la Țară. Cine este Marcos Provit și cum s-a finanțat Marcos Provit a preluat în vara lui 2022 compania Gifarm, activă tot în comerțul cu amănuntul de produse farmaceutice și parafarmaceutice, printr-o unitate farmaceutică din municipiul Tecuci. În primăvara lui 2022, Marcos Provit a emis obligațiuni corporative de 8,5 milioane de euro (aprox. 42,5 milioane lei), prin plasament privat, subscrise integral de CVI, jucător regional pe piața de „private debt” (finanțare prin datorie în afara sistemului bancar) pentru IMM-uri în Polonia și în Europa Centrală și de Est. Grupul Marcos Provit, lansat în urmă cu peste zece ani în Buzău, este controlat de Marius Neagu (52,5%) și Andrei Isac (47,4%), conform termene.ro. Grupul operează o rețea logistică în sud-estul României, care include 100 de farmacii sub marca Evofarm, trei centre logistice (Brașov, Buzău și București) și o flotă pentru distribuție, având clienți inclusiv în Germania, Italia, Marea Britanie, Olanda și Polonia. [...]
Beko Romania a absorbit prin fuziune fosta Whirlpool Romania, consolidând operațiunile locale ale grupului Arçelik , într-o mișcare care aduce sub aceeași entitate un producător cu afaceri de miliarde și o companie cu venituri de sute de milioane de lei, potrivit HotNews , pe baza datelor analizate de Profit.ro . Fuziunea produce efecte juridice de la 1 iulie 2026, conform informațiilor citate. European Appliances Romania (fosta Whirlpool Romania), compania preluată prin fuziune, a avut în 2025 o cifră de afaceri de 229,9 milioane de lei, arată datele analizate de Profit.ro. Dimensiunea operațiunii Beko Romania și evoluția rezultatelor Beko Romania (fostul Arctic Găești) a raportat pentru 2025 o cifră de afaceri de 4,09 miliarde de lei, în creștere cu 16,5% față de anul precedent, potrivit aceleiași analize. La nivel de profitabilitate, rezultatul net a revenit pe plus: compania a înregistrat un profit de 2,3 milioane de lei în 2025, după o pierdere de 103,6 milioane de lei în 2024. Context: combinarea activelor europene Arçelik–Whirlpool Profit.ro a relatat anterior că, în primăvara lui 2024, grupul turc Arçelik a finalizat înțelegerea cu Whirlpool pentru combinarea afacerilor europene, inclusiv a fabricilor din România, și lansarea companiei Beko Europe. În ianuarie 2023, Ardutch B.V. (subsidiară deținută integral de Arçelik) și Whirlpool EMEA Holdings (subsidiara Whirlpool pentru Europa, Orientul Mijlociu și Africa) au semnat un acord definitiv de contribuție pentru crearea unei noi afaceri de sine stătătoare în sectorul european al electrocasnicelor. [...]
Electro-Alfa International a înregistrat la Registrul Comerțului preluarea a 99,99% din Elcomex IEA , finalizând astfel tranzacția autorizată anterior de Consiliul Concurenței , potrivit Economedia . Achiziția a fost comunicată investitorilor printr-un anunț publicat la Bursa de Valori București. Tranzacția fusese autorizată în octombrie 2025 de Consiliul Concurenței, când Electro Alfa Servicii Inginerie, parte a grupului Electroalfa, urma să preia Elcomex IEA. Înregistrarea la Registrul Comerțului indică închiderea formală a procesului. Ce aduce achiziția în termeni operaționali Din perspectiva activităților, cele două companii operează pe segmente complementare. Grupul Electroalfa acoperă proiectare electrică și mecanică, ofertare, livrare, instalare, punere în funcțiune și service, și produce echipamente electrice de distribuție (inclusiv tablouri de joasă tensiune, celule de medie tensiune și posturi de transformare). Elcomex IEA este specializată în activități tehnico-industriale, în principal: lucrări de mentenanță/întreținere pentru echipamente industriale și electrice; subcontractare de lucrări de montaj pentru echipamente electrice. Context: de la autorizare la finalizarea juridică După autorizarea din 2025, pasul anunțat acum este finalizarea înregistrării achiziției la Registrul Comerțului. În lipsa altor detalii în materialul citat, nu sunt precizate valoarea tranzacției, condițiile financiare sau planuri concrete de integrare post-achiziție. [...]
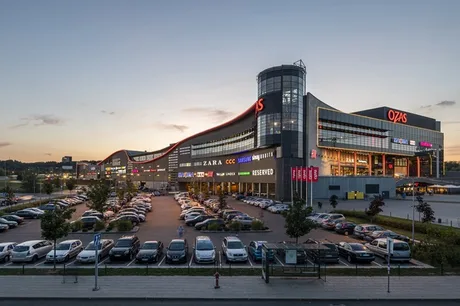
NEPI Rockcastle își realocă capitalul către piețele cu creștere din CEE și Spania după ce a decis vânzarea centrului comercial Ozas din Vilnius, tranzacție care marchează ieșirea grupului din regiunea Baltică, potrivit Profit . Încasările nete sunt de 179 milioane euro (aprox. 895 milioane lei) și reprezintă o primă de 13% față de valoarea netă a activului (NAV) calculată conform IFRS la 30 iunie 2026. Tranzacția este condiționată de aprobările uzuale și de avizele autorităților de reglementare, iar finalizarea este estimată pentru trimestrul al patrulea din 2026. De ce contează: ieșire din Baltică și repoziționare geografică Grupul își justifică decizia prin nevoia de a aloca capital acolo unde vede „cele mai puternice oportunități” de creștere și creare de valoare, în special în piețele din Europa Centrală și de Est unde are deja poziții dominante, dar și în Spania, unde a realizat recent prima investiție în afara CEE. „Deși Ozas continuă să înregistreze performanțe solide, am luat decizia de a ieși din regiunea Baltică, ca parte a procesului nostru continuu de optimizare a portofoliului”, a declarat Marek Noetzel, CEO al NEPI Rockcastle. „Reinvestirea celor 179 de milioane de euro din încasările nete în piețele noastre de bază ne permite să direcționăm acest capital către oportunități cu o contribuție mai mare la creșterea Grupului”, a adăugat Anca Nacu, Chief Investment Officer. Ce vinde NEPI Rockcastle: Ozas, extins și repoziționat după achiziția din 2018 În cei opt ani în care a fost în portofoliul NEPI Rockcastle, Ozas Shopping & Entertainment Centre a fost repoziționat, iar suprafața închiriabilă brută (GLA) a fost extinsă de la 62.400 mp la aproximativ 70.600 mp, ajungând la circa 200 de spații comerciale. Grupul menționează investiții în mixul de chiriași și în zona de divertisment și servicii (inclusiv cinema, divertisment pentru familie și fitness). Context financiar: rezultate S1 2026 și portofoliu de 8,4 miliarde euro În raportarea pentru primul semestru din 2026, NEPI Rockcastle indică un venit operațional net (NOI) de 318 milioane euro (aprox. 1,59 miliarde lei), în creștere cu 3,8% față de perioada similară. Creșterea este pusă pe seama indexării chiriilor, optimizării închirierilor și a unui control mai strict al costurilor, cu o rată de recuperare a costurilor de 96%. Pe partea operațională, grupul arată: creșterea valorii medii a coșului de cumpărături cu 3,3%; creșterea vânzărilor chiriașilor cu 2,7% în baza indicelui LFL (like-for-like, adică pe active comparabile); rată de ocupare de 98,2%. Valoarea portofoliului a urcat cu 126 milioane euro (aprox. 630 milioane lei), la 8,4 miliarde euro (aprox. 42 miliarde lei). Totodată, S&P Global Ratings a ridicat ratingul companiei la BBB+ în iulie 2026, conform aceleiași surse. [...]

