Știri

Știri din categoria Fuziuni și achiziții

Mega Image SRL a majorat capitalul social cu 686,4 milioane de lei, o injecție de fonduri legată de integrarea Profi în aceeași entitate juridică, potrivit datelor ONRC analizate de Economica. Suma, subscrisă în luna martie, vine din Regatul Țărilor de Jos, țara de origine a Ahold Delhaize.
Majorarea de capital este parte din procesul de fuziune prin absorbție dintre Mega Image SRL și Profi Rom Food, în contextul tranzacției de 1,3 miliarde de euro anunțate în octombrie 2023. Potrivit informațiilor citate, cei 686,4 milioane de lei reprezintă valoarea a 68,6 milioane de părți sociale noi emise de Mega Image SRL pentru a fi distribuite către Delhaize The Lion Nederland BV.
În proiectul de fuziune, finalizat la 31 martie 2026, este precizat că nu vor exista plăți în numerar asociate operațiunii:
„Nu vor fi efectuate plăți în numerar în legătură cu Fuziunea”.
Fuziunea s-a realizat prin absorbția Profi Rom Food S.R.L. de către Mega Image SRL, ceea ce înseamnă că Profi a fost dizolvată fără lichidare, iar Mega Image a preluat toate drepturile și obligațiile din patrimoniul Profi.
Motivația invocată pentru consolidarea într-o singură companie este faptul că cele două rețele desfășoară activități similare, iar Ahold Delhaize consideră că organizarea într-o singură entitate ar susține o reacție mai rapidă la oportunități și la condițiile pieței.
Potrivit informațiilor companiei, integrarea ar urma să aducă beneficii în mai multe zone, în special printr-o administrare unitară și o utilizare mai eficientă a resurselor, inclusiv a finanțării disponibile. În același timp, absorbția Profi ar permite Mega Image să gestioneze mai eficient fondurile pentru derularea activității și să își crească eficiența prin administrarea unitară a furnizorilor și a celorlalți parteneri.
Pentru context suplimentar despre procesul de fuziune, Economica a publicat anterior detalii despre stadiul și prevederile înțelegerii dintre cei doi operatori: Economica.
Recomandate
Vodafone România își consolidează operațiunile IoT și de administrare a flotelor după ce a finalizat fuziunea dintre Evotracking și iSYS Professional, două companii de monitorizare GPS și fleet management din Ploiești pe care le deține integral, potrivit Ziarul Financiar . Mișcarea aduce sub o singură entitate un business care, în 2025, a cumulat 47,6 milioane de lei cifră de afaceri și 103 angajați. Fuziunea s-a făcut prin absorbție: Evotracking a preluat iSYS Professional, iar compania absorbită se dizolvă. Entitatea rezultată operează sub denumirea comercială EVOGPS powered by iTrack , cu Vodafone România ca asociat unic, conform datelor publice citate de publicație. Din punct de vedere juridic, fuziunea a fost aprobată la începutul lui 2026 și produce efecte de la 31 martie 2026. Ce aduce fuziunea în termeni economici În 2025, cele două companii au raportat următoarele rezultate, conform datelor prezentate: Evotracking : cifră de afaceri de 26,1 milioane de lei , profit net de 5,2 milioane de lei , 59 de angajați. iSYS Professional : cifră de afaceri de 21,6 milioane de lei , profit de 3,9 milioane de lei , 44 de angajați. La nivel operațional, entitatea combinată gestionează un portofoliu de peste 100.000 de vehicule monitorizate , un indicator relevant pentru dimensiunea activității în zona de telematică (monitorizare și date despre vehicule) și servicii pentru flote. Context: cum au ajuns cele două firme în grup Vodafone a ajuns să controleze integral cele două companii prin achiziții separate, notează Ziarul Financiar: Evotracking a fost preluată în 2018 . iSYS Professional a fost cumpărată în februarie 2025 , când Vodafone a achiziționat pachetul integral de la frații Eduard-Ion Pughin (60%) și Corvin-Gabriel Pughin (40%) . De ce contează Prin comasarea celor două firme într-o singură structură, Vodafone își simplifică organizarea și își întărește poziționarea pe piața soluțiilor de internet of things (IoT) – adică servicii bazate pe dispozitive conectate care transmit date – și de fleet management (administrarea flotelor). În practică, fuziunea poate însemna o ofertă mai unitară și o integrare mai strânsă a serviciilor de monitorizare GPS în strategia locală a operatorului. [...]
Cris-Tim își consolidează poziția pe „ready meals” și intră mai adânc în sandvișuri prin preluarea Via Trend și Snack 4U , o tranzacție care poate schimba echilibrul pe piața mâncărurilor gata preparate și poate reduce nevoia de investiții noi în capacități de producție, potrivit Economedia . Cris-Tim Family Holding a semnat la 2 octombrie un contract de vânzare-cumpărare cu Brainfly Ltd. pentru achiziția integrală a Via Trend Ready Meals (înființată în România), companie care deține integral Snack 4U Concept. La finalizarea tranzacției, Cris-Tim va deține direct 100% din Via Trend și, indirect, 100% din Snack 4U. Închiderea tranzacției este estimată până la sfârșitul lunii noiembrie 2026. De ce contează: consolidare într-un segment cu creștere și acces la infrastructură existentă Via Trend este descrisă ca principal competitor al Cris-Tim pe segmentul de mâncăruri gata preparate, cu venituri comparabile și portofoliu similar, iar Snack 4U este cel mai mare producător de sandvișuri din România. Ambele companii produc atât sub branduri proprii, cât și marcă privată pentru lanțuri internaționale de retail din România, cu distribuție și prin HoReCa și retail tradițional. Portofoliul de branduri al Via Trend și Snack 4U include Daniela’s, Paparude și Snack 4U. Date financiare și istoricul companiei țintă Via Trend SRL a fost preluată 100% în 2021 de fondul de investiții Oresa Ventures și și-a schimbat denumirea în Via Trend Ready Meals. Societatea este deținută de Brainfly Limited (Cipru), conform Termene.ro. Pentru 2025, Via Trend Ready Meals a raportat: afaceri de 109 milioane de lei; pierderi de 5,45 milioane lei; 240 de angajați. Separat, pe baza unei evaluări orientative realizate de conducere asupra informațiilor financiare cumulate ale Via Trend și Snack 4U pentru 2023–2025, la nivel agregat, rezultatele medii anuale ajustate au fost: cifra de afaceri: aproximativ 143,2 milioane de lei; EBITDA: 20,7 milioane de lei (indicator al profitului operațional înainte de dobânzi, taxe, depreciere și amortizare); profit net: 8,9 milioane de lei. Integrare operațională și efect asupra planului de investiții Via Trend și Snack 4U operează trei unități de producție (două în proprietate și una închiriată) în Moara Domnească (Ilfov), Pietroasele (Buzău) și București, inclusiv o unitate modernă construită recent, cu o suprafață de producție de aproximativ 8.000 mp. Cris-Tim operează deja în „ready meals” prin două unități de producție. După finalizare, obiectivul pe termen scurt este consolidarea volumelor cumulate de mâncăruri gata preparate și sandvișuri în cel mult două unități, pentru creșterea gradului de utilizare a capacităților și eficiențe în producție și logistică. Compania indică și un posibil impact asupra planului de investiții prezentat la IPO, care includea aproximativ 100 milioane de lei pentru o nouă unitate de producție de mâncăruri gata preparate (cu capacități pentru sandvișuri). Achiziția aduce o unitate recent construită, cu dimensiuni comparabile, iar Cris-Tim spune că se așteaptă să își revizuiască semnificativ investițiile planificate pentru acel proiect; detaliile privind necesarul revizuit și calendarul vor fi comunicate investitorilor după finalizare. Aprobări și pașii următori Cris-Tim precizează că tranzacția a fost aprobată de Consiliul de Administrație și autorizată de Consiliul Concurenței , fiind obținută și autorizarea necesară în procedura de examinare a investițiilor din România. Închiderea rămâne condiționată de îndeplinirea condițiilor prevăzute în acord. Pentru 2026, compania arată că, având în vedere calendarul estimat spre finalul anului, tranzacția nu determină modificarea Bugetului de Venituri și Cheltuieli aprobat pentru 2026. După finalizare, intenția este integrarea Via Trend și Snack 4U prin fuziune prin absorbție, sub rezerva aprobărilor corporative și a procedurilor legale aplicabile. „Semnarea acestui acord reprezintă un pas important în implementarea strategiei de creștere pe care am prezentat-o investitorilor la momentul IPO-ului. Această achiziție ne va consolida semnificativ poziția de lider pe segmentul de ready meals și va crea noi oportunități în segmentul sandvișurilor”, a declarat Radu Timiș Jr., CEO al Cris-Tim Family Holding. [...]
Consiliul Concurenței a autorizat preluarea a 18 farmacii de către Dr. Max , o tranzacție care consolidează poziția grupului controlat de Penta Investments pe retailul farmaceutic din România, potrivit Profit . Farmaciile preluate au fost operate anterior de grupul Marcos Provit, iar activitatea lor este localizată în județele Sibiu, Vrancea, Galați, Brașov și Ilfov. În urma autorizării, Dr. Max preia controlul asupra activității desfășurate de aceste unități. Dr.Max SRL face parte din grupul controlat de Penta Investments Limited, un investitor specializat în investiții pe termen lung. În România, Penta este activ în principal în sectorul farmaceutic și în cel al jocurilor de noroc. Context: vânzări de fond de comerț și consolidare în rețele Publicația amintește că, în urmă cu doi ani, a relatat că Marcos Provit (cu farmacii sub brandul Evofarm) vinde fondul de comerț al unor farmacii către Catena și, respectiv, Dr. Max. Marcos Provit cumpărase anterior întregul lanț Polisano Pharma de la familia Vonica și preluase ulterior 22 de farmacii ale companiei Farmacia de la Țară. Cine este Marcos Provit și cum s-a finanțat Marcos Provit a preluat în vara lui 2022 compania Gifarm, activă tot în comerțul cu amănuntul de produse farmaceutice și parafarmaceutice, printr-o unitate farmaceutică din municipiul Tecuci. În primăvara lui 2022, Marcos Provit a emis obligațiuni corporative de 8,5 milioane de euro (aprox. 42,5 milioane lei), prin plasament privat, subscrise integral de CVI, jucător regional pe piața de „private debt” (finanțare prin datorie în afara sistemului bancar) pentru IMM-uri în Polonia și în Europa Centrală și de Est. Grupul Marcos Provit, lansat în urmă cu peste zece ani în Buzău, este controlat de Marius Neagu (52,5%) și Andrei Isac (47,4%), conform termene.ro. Grupul operează o rețea logistică în sud-estul României, care include 100 de farmacii sub marca Evofarm, trei centre logistice (Brașov, Buzău și București) și o flotă pentru distribuție, având clienți inclusiv în Germania, Italia, Marea Britanie, Olanda și Polonia. [...]
Beko Romania a absorbit prin fuziune fosta Whirlpool Romania, consolidând operațiunile locale ale grupului Arçelik , într-o mișcare care aduce sub aceeași entitate un producător cu afaceri de miliarde și o companie cu venituri de sute de milioane de lei, potrivit HotNews , pe baza datelor analizate de Profit.ro . Fuziunea produce efecte juridice de la 1 iulie 2026, conform informațiilor citate. European Appliances Romania (fosta Whirlpool Romania), compania preluată prin fuziune, a avut în 2025 o cifră de afaceri de 229,9 milioane de lei, arată datele analizate de Profit.ro. Dimensiunea operațiunii Beko Romania și evoluția rezultatelor Beko Romania (fostul Arctic Găești) a raportat pentru 2025 o cifră de afaceri de 4,09 miliarde de lei, în creștere cu 16,5% față de anul precedent, potrivit aceleiași analize. La nivel de profitabilitate, rezultatul net a revenit pe plus: compania a înregistrat un profit de 2,3 milioane de lei în 2025, după o pierdere de 103,6 milioane de lei în 2024. Context: combinarea activelor europene Arçelik–Whirlpool Profit.ro a relatat anterior că, în primăvara lui 2024, grupul turc Arçelik a finalizat înțelegerea cu Whirlpool pentru combinarea afacerilor europene, inclusiv a fabricilor din România, și lansarea companiei Beko Europe. În ianuarie 2023, Ardutch B.V. (subsidiară deținută integral de Arçelik) și Whirlpool EMEA Holdings (subsidiara Whirlpool pentru Europa, Orientul Mijlociu și Africa) au semnat un acord definitiv de contribuție pentru crearea unei noi afaceri de sine stătătoare în sectorul european al electrocasnicelor. [...]
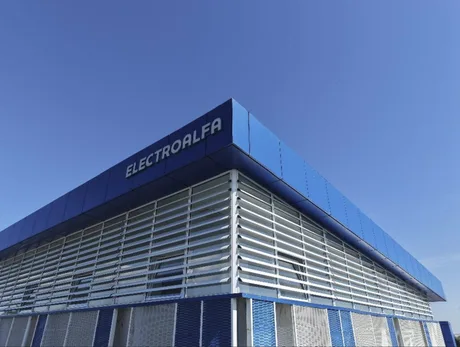
Electro-Alfa International a înregistrat la Registrul Comerțului preluarea a 99,99% din Elcomex IEA , finalizând astfel tranzacția autorizată anterior de Consiliul Concurenței , potrivit Economedia . Achiziția a fost comunicată investitorilor printr-un anunț publicat la Bursa de Valori București. Tranzacția fusese autorizată în octombrie 2025 de Consiliul Concurenței, când Electro Alfa Servicii Inginerie, parte a grupului Electroalfa, urma să preia Elcomex IEA. Înregistrarea la Registrul Comerțului indică închiderea formală a procesului. Ce aduce achiziția în termeni operaționali Din perspectiva activităților, cele două companii operează pe segmente complementare. Grupul Electroalfa acoperă proiectare electrică și mecanică, ofertare, livrare, instalare, punere în funcțiune și service, și produce echipamente electrice de distribuție (inclusiv tablouri de joasă tensiune, celule de medie tensiune și posturi de transformare). Elcomex IEA este specializată în activități tehnico-industriale, în principal: lucrări de mentenanță/întreținere pentru echipamente industriale și electrice; subcontractare de lucrări de montaj pentru echipamente electrice. Context: de la autorizare la finalizarea juridică După autorizarea din 2025, pasul anunțat acum este finalizarea înregistrării achiziției la Registrul Comerțului. În lipsa altor detalii în materialul citat, nu sunt precizate valoarea tranzacției, condițiile financiare sau planuri concrete de integrare post-achiziție. [...]
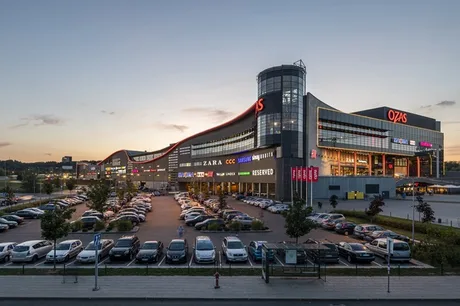
NEPI Rockcastle își realocă capitalul către piețele cu creștere din CEE și Spania după ce a decis vânzarea centrului comercial Ozas din Vilnius, tranzacție care marchează ieșirea grupului din regiunea Baltică, potrivit Profit . Încasările nete sunt de 179 milioane euro (aprox. 895 milioane lei) și reprezintă o primă de 13% față de valoarea netă a activului (NAV) calculată conform IFRS la 30 iunie 2026. Tranzacția este condiționată de aprobările uzuale și de avizele autorităților de reglementare, iar finalizarea este estimată pentru trimestrul al patrulea din 2026. De ce contează: ieșire din Baltică și repoziționare geografică Grupul își justifică decizia prin nevoia de a aloca capital acolo unde vede „cele mai puternice oportunități” de creștere și creare de valoare, în special în piețele din Europa Centrală și de Est unde are deja poziții dominante, dar și în Spania, unde a realizat recent prima investiție în afara CEE. „Deși Ozas continuă să înregistreze performanțe solide, am luat decizia de a ieși din regiunea Baltică, ca parte a procesului nostru continuu de optimizare a portofoliului”, a declarat Marek Noetzel, CEO al NEPI Rockcastle. „Reinvestirea celor 179 de milioane de euro din încasările nete în piețele noastre de bază ne permite să direcționăm acest capital către oportunități cu o contribuție mai mare la creșterea Grupului”, a adăugat Anca Nacu, Chief Investment Officer. Ce vinde NEPI Rockcastle: Ozas, extins și repoziționat după achiziția din 2018 În cei opt ani în care a fost în portofoliul NEPI Rockcastle, Ozas Shopping & Entertainment Centre a fost repoziționat, iar suprafața închiriabilă brută (GLA) a fost extinsă de la 62.400 mp la aproximativ 70.600 mp, ajungând la circa 200 de spații comerciale. Grupul menționează investiții în mixul de chiriași și în zona de divertisment și servicii (inclusiv cinema, divertisment pentru familie și fitness). Context financiar: rezultate S1 2026 și portofoliu de 8,4 miliarde euro În raportarea pentru primul semestru din 2026, NEPI Rockcastle indică un venit operațional net (NOI) de 318 milioane euro (aprox. 1,59 miliarde lei), în creștere cu 3,8% față de perioada similară. Creșterea este pusă pe seama indexării chiriilor, optimizării închirierilor și a unui control mai strict al costurilor, cu o rată de recuperare a costurilor de 96%. Pe partea operațională, grupul arată: creșterea valorii medii a coșului de cumpărături cu 3,3%; creșterea vânzărilor chiriașilor cu 2,7% în baza indicelui LFL (like-for-like, adică pe active comparabile); rată de ocupare de 98,2%. Valoarea portofoliului a urcat cu 126 milioane euro (aprox. 630 milioane lei), la 8,4 miliarde euro (aprox. 42 miliarde lei). Totodată, S&P Global Ratings a ridicat ratingul companiei la BBB+ în iulie 2026, conform aceleiași surse. [...]

