Știri

Știri din categoria Fuziuni și achiziții

Tranzacția prin care grupul ungar Bonafarm intenționează să preia brandul românesc Napolact a intrat într-o etapă decisivă, fiind analizată în prezent de Comisia pentru Examinarea Investițiilor Străine Directe (CEISD). Decizia finală ar putea fi luată în primul semestru al acestui an, iar rezultatul va clarifica soarta unuia dintre cele mai cunoscute branduri lactate din România.
Potrivit informațiilor publicate de Economica.net, achiziția FrieslandCampina România de către Bonafarm Zrt. se află în faza de cercetare detaliată la nivelul CEISD, structură aflată în subordinea Guvernului României.
Oficialii Cancelariei Prim-Ministrului au confirmat că dosarul este în evaluare și că analiza ar putea fi finalizată în prima jumătate a anului 2026. În urma acestei etape, Comisia poate decide:
Interesant este faptul că evaluarea are loc „din perspectiva securității naționale”, fără ca autoritățile să ofere, deocamdată, detalii suplimentare. Informațiile sunt considerate confidențiale în această etapă.
CEISD analizează investițiile străine directe care depășesc pragul de 2 milioane de euro și care vizează domenii considerate sensibile, printre care se află și protecția agriculturii și a mediului, conform Hotărârii CSAT nr. 73/2012.
Royal FrieslandCampina N.V. a decis să vândă către Bonafarm Group participația sa în entitatea românească ce deține:
Inițial, finalizarea era estimată pentru sfârșitul anului 2025, însă procesul de aprobare s-a prelungit din cauza procedurilor de autorizare. Pe lângă avizul CEISD, tranzacția trebuie să primească și acordul Consiliului Concurenței.
Grupul olandez a explicat că decizia face parte dintr-o strategie de optimizare a portofoliului european. Oficialii companiei au subliniat că Napolact este un brand puternic și apreciat pe piața locală, însă reorganizarea activităților europene impune concentrarea resurselor în alte direcții.
Pentru FrieslandCampina, tranzacția reprezintă o realocare strategică a capitalului. Pentru Bonafarm, însă, este o mutare majoră în regiune.
Bonafarm Group este cel mai mare producător agricol și alimentar din Ungaria și este controlat de Sándor Csányi, al doilea cel mai bogat om de afaceri maghiar, cu o avere estimată la 1,9 miliarde de dolari.
Grupul este deja prezent în România din 2008 prin produsele Sole Mizo, iar în ultimii ani a extins portofoliul cu:
Sole Mizo România a raportat în 2025 afaceri de 37,8 milioane de euro, un profit de peste 600.000 de euro și 72 de angajați.
Preluarea Napolact ar reprezenta un salt semnificativ pentru Bonafarm pe piața românească a lactatelor.
Napolact este unul dintre cele mai puternice branduri românești din sectorul lactatelor, cu o istorie solidă și o prezență extinsă în retail. O eventuală aprobare a tranzacției ar putea aduce:
Pe de altă parte, fiind vorba despre un brand alimentar strategic, analiza din perspectiva securității naționale reflectă importanța sectorului agroalimentar în context regional.
Decizia CEISD va fi esențială nu doar pentru soarta Napolact, ci și pentru semnalul transmis investitorilor străini interesați de active din domeniul agroalimentar românesc.
Recomandate

Preluarea Napolact de către Bonafarm a intrat în linie dreaptă pe avizul de securitate , după ce Consiliul Suprem de Apărare a Ţării (CSAT) a finalizat analiza cerută în dosar, iar următorul pas este decizia Comisiei pentru Examinarea Investiţiilor Străine Directe (CEISD) , potrivit Ziarul Financiar . Tranzacţia vizează preluarea de către grupul ungar Bonafarm a activelor din România ale producătorului de lactate FrieslandCampina, inclusiv brandul Napolact, dar este condiţionată de aprobările autorităţilor române. De ce contează: filtrul CEISD şi componenta de securitate naţională Pentru că tranzacţia depăşeşte pragul de 2 milioane de euro, nu este suficient doar acordul Consiliului Concurenţei, ci este necesară şi evaluarea CEISD, mecanismul prin care statul verifică investiţiile străine directe din perspectiva riscurilor (inclusiv de securitate). În acest caz, CEISD a declanşat o procedură de cercetare detaliată şi a cerut un aviz de la CSAT. Ce spune CSAT şi ce urmează CSAT a transmis, la solicitarea ZF, că analiza a fost realizată „în termenul legal de 90 de zile de la solicitare”, iar rezultatul a fost comunicat „operativ” către CEISD. „CEISD a declanşat procedura de cercetare detaliată şi a solicitat avizul CSAT (...) tranzacţie care a fost analizată de către membrii Consiliului Suprem de Apărare a Ţării, în termenul legal de 90 de zile de la solicitare. Rezultatul acestei analize a fost comunicat (...) Comisiei pentru examinarea investiţiilor străine directe.” Pasul următor este răspunsul CEISD, care va influenţa calendarul şi posibilitatea de finalizare a preluării. În informaţiile publicate nu este indicat conţinutul avizului CSAT şi nici un termen concret pentru decizia CEISD. [...]
Consiliul Concurenței a autorizat preluarea a 18 farmacii de către Dr. Max , o tranzacție care consolidează poziția grupului controlat de Penta Investments pe retailul farmaceutic din România, potrivit Profit . Farmaciile preluate au fost operate anterior de grupul Marcos Provit, iar activitatea lor este localizată în județele Sibiu, Vrancea, Galați, Brașov și Ilfov. În urma autorizării, Dr. Max preia controlul asupra activității desfășurate de aceste unități. Dr.Max SRL face parte din grupul controlat de Penta Investments Limited, un investitor specializat în investiții pe termen lung. În România, Penta este activ în principal în sectorul farmaceutic și în cel al jocurilor de noroc. Context: vânzări de fond de comerț și consolidare în rețele Publicația amintește că, în urmă cu doi ani, a relatat că Marcos Provit (cu farmacii sub brandul Evofarm) vinde fondul de comerț al unor farmacii către Catena și, respectiv, Dr. Max. Marcos Provit cumpărase anterior întregul lanț Polisano Pharma de la familia Vonica și preluase ulterior 22 de farmacii ale companiei Farmacia de la Țară. Cine este Marcos Provit și cum s-a finanțat Marcos Provit a preluat în vara lui 2022 compania Gifarm, activă tot în comerțul cu amănuntul de produse farmaceutice și parafarmaceutice, printr-o unitate farmaceutică din municipiul Tecuci. În primăvara lui 2022, Marcos Provit a emis obligațiuni corporative de 8,5 milioane de euro (aprox. 42,5 milioane lei), prin plasament privat, subscrise integral de CVI, jucător regional pe piața de „private debt” (finanțare prin datorie în afara sistemului bancar) pentru IMM-uri în Polonia și în Europa Centrală și de Est. Grupul Marcos Provit, lansat în urmă cu peste zece ani în Buzău, este controlat de Marius Neagu (52,5%) și Andrei Isac (47,4%), conform termene.ro. Grupul operează o rețea logistică în sud-estul României, care include 100 de farmacii sub marca Evofarm, trei centre logistice (Brașov, Buzău și București) și o flotă pentru distribuție, având clienți inclusiv în Germania, Italia, Marea Britanie, Olanda și Polonia. [...]
Beko Romania a absorbit prin fuziune fosta Whirlpool Romania, consolidând operațiunile locale ale grupului Arçelik , într-o mișcare care aduce sub aceeași entitate un producător cu afaceri de miliarde și o companie cu venituri de sute de milioane de lei, potrivit HotNews , pe baza datelor analizate de Profit.ro . Fuziunea produce efecte juridice de la 1 iulie 2026, conform informațiilor citate. European Appliances Romania (fosta Whirlpool Romania), compania preluată prin fuziune, a avut în 2025 o cifră de afaceri de 229,9 milioane de lei, arată datele analizate de Profit.ro. Dimensiunea operațiunii Beko Romania și evoluția rezultatelor Beko Romania (fostul Arctic Găești) a raportat pentru 2025 o cifră de afaceri de 4,09 miliarde de lei, în creștere cu 16,5% față de anul precedent, potrivit aceleiași analize. La nivel de profitabilitate, rezultatul net a revenit pe plus: compania a înregistrat un profit de 2,3 milioane de lei în 2025, după o pierdere de 103,6 milioane de lei în 2024. Context: combinarea activelor europene Arçelik–Whirlpool Profit.ro a relatat anterior că, în primăvara lui 2024, grupul turc Arçelik a finalizat înțelegerea cu Whirlpool pentru combinarea afacerilor europene, inclusiv a fabricilor din România, și lansarea companiei Beko Europe. În ianuarie 2023, Ardutch B.V. (subsidiară deținută integral de Arçelik) și Whirlpool EMEA Holdings (subsidiara Whirlpool pentru Europa, Orientul Mijlociu și Africa) au semnat un acord definitiv de contribuție pentru crearea unei noi afaceri de sine stătătoare în sectorul european al electrocasnicelor. [...]
Electro-Alfa International a înregistrat la Registrul Comerțului preluarea a 99,99% din Elcomex IEA , finalizând astfel tranzacția autorizată anterior de Consiliul Concurenței , potrivit Economedia . Achiziția a fost comunicată investitorilor printr-un anunț publicat la Bursa de Valori București. Tranzacția fusese autorizată în octombrie 2025 de Consiliul Concurenței, când Electro Alfa Servicii Inginerie, parte a grupului Electroalfa, urma să preia Elcomex IEA. Înregistrarea la Registrul Comerțului indică închiderea formală a procesului. Ce aduce achiziția în termeni operaționali Din perspectiva activităților, cele două companii operează pe segmente complementare. Grupul Electroalfa acoperă proiectare electrică și mecanică, ofertare, livrare, instalare, punere în funcțiune și service, și produce echipamente electrice de distribuție (inclusiv tablouri de joasă tensiune, celule de medie tensiune și posturi de transformare). Elcomex IEA este specializată în activități tehnico-industriale, în principal: lucrări de mentenanță/întreținere pentru echipamente industriale și electrice; subcontractare de lucrări de montaj pentru echipamente electrice. Context: de la autorizare la finalizarea juridică După autorizarea din 2025, pasul anunțat acum este finalizarea înregistrării achiziției la Registrul Comerțului. În lipsa altor detalii în materialul citat, nu sunt precizate valoarea tranzacției, condițiile financiare sau planuri concrete de integrare post-achiziție. [...]
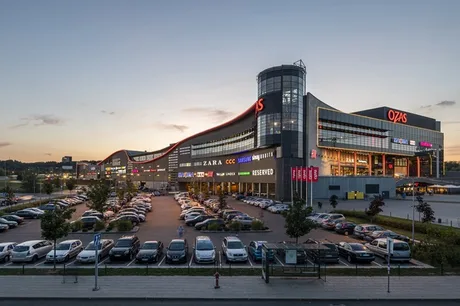
NEPI Rockcastle își realocă capitalul către piețele cu creștere din CEE și Spania după ce a decis vânzarea centrului comercial Ozas din Vilnius, tranzacție care marchează ieșirea grupului din regiunea Baltică, potrivit Profit . Încasările nete sunt de 179 milioane euro (aprox. 895 milioane lei) și reprezintă o primă de 13% față de valoarea netă a activului (NAV) calculată conform IFRS la 30 iunie 2026. Tranzacția este condiționată de aprobările uzuale și de avizele autorităților de reglementare, iar finalizarea este estimată pentru trimestrul al patrulea din 2026. De ce contează: ieșire din Baltică și repoziționare geografică Grupul își justifică decizia prin nevoia de a aloca capital acolo unde vede „cele mai puternice oportunități” de creștere și creare de valoare, în special în piețele din Europa Centrală și de Est unde are deja poziții dominante, dar și în Spania, unde a realizat recent prima investiție în afara CEE. „Deși Ozas continuă să înregistreze performanțe solide, am luat decizia de a ieși din regiunea Baltică, ca parte a procesului nostru continuu de optimizare a portofoliului”, a declarat Marek Noetzel, CEO al NEPI Rockcastle. „Reinvestirea celor 179 de milioane de euro din încasările nete în piețele noastre de bază ne permite să direcționăm acest capital către oportunități cu o contribuție mai mare la creșterea Grupului”, a adăugat Anca Nacu, Chief Investment Officer. Ce vinde NEPI Rockcastle: Ozas, extins și repoziționat după achiziția din 2018 În cei opt ani în care a fost în portofoliul NEPI Rockcastle, Ozas Shopping & Entertainment Centre a fost repoziționat, iar suprafața închiriabilă brută (GLA) a fost extinsă de la 62.400 mp la aproximativ 70.600 mp, ajungând la circa 200 de spații comerciale. Grupul menționează investiții în mixul de chiriași și în zona de divertisment și servicii (inclusiv cinema, divertisment pentru familie și fitness). Context financiar: rezultate S1 2026 și portofoliu de 8,4 miliarde euro În raportarea pentru primul semestru din 2026, NEPI Rockcastle indică un venit operațional net (NOI) de 318 milioane euro (aprox. 1,59 miliarde lei), în creștere cu 3,8% față de perioada similară. Creșterea este pusă pe seama indexării chiriilor, optimizării închirierilor și a unui control mai strict al costurilor, cu o rată de recuperare a costurilor de 96%. Pe partea operațională, grupul arată: creșterea valorii medii a coșului de cumpărături cu 3,3%; creșterea vânzărilor chiriașilor cu 2,7% în baza indicelui LFL (like-for-like, adică pe active comparabile); rată de ocupare de 98,2%. Valoarea portofoliului a urcat cu 126 milioane euro (aprox. 630 milioane lei), la 8,4 miliarde euro (aprox. 42 miliarde lei). Totodată, S&P Global Ratings a ridicat ratingul companiei la BBB+ în iulie 2026, conform aceleiași surse. [...]
PPC tatonează cumpărarea Flanco pentru a-și construi un canal direct către consumatori , într-o mișcare care ar împinge grupul elen dincolo de producția și furnizarea de energie, spre retail și distribuția de echipamente electrice și soluții energetice, potrivit Profit . Discuțiile sunt în desfășurare, fără acord până acum, iar varianta ca tranzacția să nu se finalizeze rămâne deschisă. Miza pentru PPC este accesul la o rețea mare de magazine care să o aducă „în contact direct cu consumatorii”, într-un moment în care grupul își extinde deja semnificativ prezența în România, inclusiv în regenerabile. Iulian Stanciu nu a răspuns solicitării Profit până la momentul publicării. De ce ar conta pentru PPC: retail ca extensie a modelului energetic Publicația descrie o strategie în care PPC ar urmări un model integrat: producție de energie verde și furnizare de electricitate, combinate cu distribuția directă către gospodării a unor produse și servicii care reduc sau gestionează consumul. În acest cadru, o rețea precum Flanco ar putea funcționa simultan ca: canal tradițional de vânzare cu amănuntul; punct de distribuție pentru „soluții energetice integrate”. Exemplele menționate includ sisteme fotovoltaice pentru locuințe, baterii de stocare, pompe de căldură și aparate de uz casnic cu eficiență energetică ridicată. În logica acestui model, consumatorul ar putea trece treptat de la rolul de cumpărător de energie la unul mai activ, inclusiv ca producător și „manager” al consumului. Flanco: rețea extinsă, dar cu pierderi în creștere Flanco Retail operează o rețea de peste 160 de magazine, în peste 110 orașe din România. Profit notează că retailerul a fost capitalizat în vară cu 60 milioane de lei, operațiune susținută integral de antreprenorul Iulian Stanciu, acționarul principal. Datele financiare prezentate de publicație pentru 2025 indică: cifră de afaceri: 1,37 miliarde de lei, în scădere cu 2,5% față de 2024; pierdere: 66,38 milioane de lei, de peste 5 ori mai mare; datorii: 499,54 milioane de lei, cu 2,5% peste nivelul din 2024; număr mediu de salariați: 1.443, în scădere ușoară (0,6%). Context: expansiunea PPC în regenerabile, cu România în prim-plan Pe zona de producție, PPC își dezvoltă portofoliul de surse regenerabile (RES – „renewable energy sources”, adică surse regenerabile) în Europa de Sud-Est. În România, prin PPC Renewables România , grupul și-a dublat capacitatea instalată la aproximativ 1,5 GW și vizează 2 GW până la finalul anului, pe baza investițiilor în proiecte eoliene și fotovoltaice, dar și în stocare și rețea, conform informațiilor citate. La nivel de grup, capacitatea instalată în proiecte RES este de aproximativ 5,5 GW, dintre care 1,3 GW în România, iar planul strategic pe trei ani prevede dezvoltarea a încă 6,3 GW în Grecia și în regiune, cu ținta de 11,8 GW până în 2027. Ce urmează În acest moment, singura certitudine este că negocierile există, dar nu au produs un acord. Dacă discuțiile avansează, o eventuală tranzacție ar putea redesena granița dintre utilități și retail în România, prin folosirea unei rețele de magazine ca infrastructură de distribuție pentru tehnologii și servicii legate de consumul de energie. [...]