Știri

Știri din categoria Fiscalitate
Creșterea salariului minim de la 1 iulie ridică direct costul total al firmelor cu 284 lei pe angajat plătit la minim, potrivit calculelor prezentate de Economedia. Majorarea vine la pachet cu reducerea sumei netaxabile din salariul minim și cu scumpirea amenzilor rutiere, prin creșterea punctului de amendă.
În prezent, salariul minim brut este 4.050 lei, iar salariul net este 2.574 lei, ca urmare a scutirii de taxe pentru 300 lei. Costul salarial total suportat de angajator pentru un salariu minim brut este de 4.134 lei.
De la 1 iulie 2026, salariul minim brut garantat în plată urcă la 4.325 lei (o creștere de aproximativ 6,8%). În același timp, suma netaxabilă din salariul minim scade de la 300 lei la 200 lei, ceea ce influențează câți bani rămân „în mână”.
Conform calculelor din analiză:
Majorarea salariului minim este prevăzută în Hotărârea de Guvern nr. 146/2026, care stabilește și echivalentul orar: 25,949 lei/oră, pentru un program normal de lucru în medie de 166,667 ore pe lună.
Reducerea sumei netaxabile la 200 lei de la 1 iulie este prevăzută în „ordonanța trenuleț” din decembrie 2025, respectiv OUG nr. 89/2025 (care stabilește și condițiile de aplicare).
Scutirea (300 lei/lună în perioada 1 ianuarie–30 iunie 2026, respectiv 200 lei/lună în perioada 1 iulie–31 decembrie 2026) se aplică doar dacă sunt îndeplinite cumulativ condiții precum:
Totodată, cota netaxabilă se poate diminua în funcție de situații precum fracțiunea de lună lucrată, data angajării sau încetarea contractului.
De la 1 iulie 2026, salariul minim din sectorul agricol și industria alimentară va fi corelat cu salariul minim brut pe țară, după abrogarea articolului care reglementa un nivel distinct, măsură prevăzută în OUG nr. 29/2026, conform unui comunicat al Guvernului citat în analiză.
Pentru șoferi, efectul indirect al creșterii salariului minim este majorarea punctului de amendă, deoarece Codul Rutier îl definește ca 5% din salariul minim brut. Astfel, de la 1 iulie 2026, punctul de amendă ajunge la 216,25 lei.
Recomandate

Sondajul APSAP indică o „factură dublă” pentru contribuabili , care plătesc taxe și contribuții, dar ajung să cumpere separat servicii esențiale, în special în sănătate, potrivit Economedia . În eșantion, 81,6% dintre respondenți consideră impozitarea excesivă, iar 65,6% spun că apelează de regulă la servicii medicale private, semn al unui deficit de încredere în randamentul serviciilor publice raportat la costul fiscal. De ce contează: presiune fiscală percepută, în paralel cu costuri private recurente Sondajul, la care au răspuns 3.591 de persoane din toată țara (cursanți ai programelor online APSAP), arată că percepția de „taxare excesivă” este ridicată atât în mediul privat (83,6%), cât și în sectorul public (77,9%). În același timp, 54,8% declară că în ultimele 12 luni au fost nevoiți să folosească din economii sau au rămas fără ele, ceea ce sugerează o vulnerabilitate financiară mai mare la cheltuieli neprevăzute, inclusiv medicale. APSAP leagă cele două rezultate (taxare percepută ca excesivă și orientarea către privat) într-o singură explicație: contribuția este obligatorie, dar o parte dintre oameni ajung să plătească încă o dată pentru servicii pe care nu le consideră suficient de previzibile în sistemul public. „Nu avem doar o problemă de nivel al taxelor. Avem o problemă de randament public. Când contribuabilul plătește obligatoriu la stat, apoi cumpără separat sănătate, educație sau siguranță, întrebarea nu mai este doar cât colectează statul, ci ce întoarce.” Contextul fiscal: colectare mică în PIB, dar povară mare pe salarii În material sunt citate și repere Eurostat care conturează un paradox: în 2024, taxele și contribuțiile sociale au reprezentat 28,8% din PIB în România (al doilea cel mai mic nivel din UE, față de media de 40,4%), dar povara pe muncă este ridicată. Tot Eurostat indică faptul că un angajat fără copii „cedează statului” 41,5% din salariul brut (față de media UE de 29,1%), iar pentru o familie cu un singur venit și doi copii ponderea este de 33,4% (media UE: 8%). În același timp, România a încheiat 2025 cu cel mai mare deficit bugetar din UE, 7,9% din PIB. Interpretarea avansată în analiză este că, deși statul colectează relativ puțin la nivel agregat, nota de plată ajunge disproporționat la contribuabilii ușor de urmărit și de controlat (salariați și firme conforme), ceea ce alimentează percepția de presiune fiscală „excesivă”. Sănătatea: migrarea către privat, inclusiv în rândul angajaților la stat Pe zona de sănătate, 65,6% dintre participanți spun că apelează de regulă la servicii medicale private. Procentul urcă la 72,3% în rândul angajaților din mediul privat și este 53,1% în rândul angajaților din sectorul public. Sondajul indică și diferențe pe venituri: chiar și respondenții cu venituri sub 3.000 de lei net pe lună aleg privatul în proporție de 60,1%, iar la venituri de peste 14.000 de lei procentul trece de 80%. În percepția respondenților, investițiile în sănătatea publică sunt greu de observat: doar 6,2% spun că au remarcat investiții semnificative în ultimii patru ani, în timp ce 93,8% vorbesc despre investiții insuficiente sau cu impact redus. Ce urmează: semnal pentru politici publice și pentru angajatori Concluzia operațională a analizei este că discuția despre fiscalitate nu mai poate fi separată de calitatea serviciilor publice, pentru că oamenii compară nu doar nivelul cotelor, ci și costul alternativelor private și timpul pierdut. Pentru angajatori, tabloul sugerează o presiune în creștere pentru beneficii care acoperă riscuri pe care sistemul public nu le gestionează, în percepția angajaților (de exemplu, acces mai rapid la servicii medicale), în timp ce pentru decidenți semnalul central rămâne „randamentul public” al taxelor și contribuțiilor, așa cum este el resimțit de contribuabili. [...]

La un an de la majorarea TVA, statul a încasat mai mult, dar consumul s-a contractat , cu comerțul cu amănuntul pe minus timp de 11 luni la rând, potrivit unei analize Economedia care citează date prezentate de CONAF . Miza pentru companii este că ajustarea fiscală pare să fi îmbunătățit rapid veniturile bugetare, însă cu un cost vizibil în dinamica vânzărilor din retail. Pe 1 august s-a împlinit un an de când cota standard de TVA a urcat de la 19% la 21%, iar cotele reduse de 5% și 9% au fost comasate la 11%. Cota standard nu mai fusese modificată din 2017, iar noile cote au intrat în vigoare în august 2025. Efectul bugetar: încasări mai mari din TVA și deficit mai mic În primul semestru din 2026, veniturile din TVA au ajuns la 74,14 miliarde de lei, cu 25,1% peste aceeași perioadă din 2025, conform CONAF. Execuția bugetară pe șase luni arată și o reducere a deficitului de la 3,64% la 2% din PIB, adică cu 28,8 miliarde de lei. Scăderea deficitului a venit în principal din creșterea veniturilor, nu din tăieri nominale de cheltuieli: veniturile bugetului au crescut cu 10,3%, până la 342,52 miliarde de lei; cheltuielile au crescut cu 0,8%, până la 383,55 miliarde de lei. În termeni nominali, veniturile au urcat cu aproximativ 32 de miliarde de lei, iar cheltuielile cu aproximativ 3 miliarde de lei. Cheltuielile au scăzut ca pondere în PIB (de la 19,85% la 18,66%), însă nu au scăzut în lei; cheltuielile de personal s-au redus cu 3,3 miliarde de lei, în timp ce dobânzile au crescut cu 4,14 miliarde de lei. Tot în primul semestru, PIB-ul s-a contractat cu 0,8% față de aceeași perioadă din 2025 (seria brută). Efectul în economie: retail în scădere 11 luni consecutiv Pe partea economiei, volumul cifrei de afaceri din comerțul cu amănuntul a înregistrat 11 luni consecutive de scădere. În primul semestru din 2026, contracția a fost de 5,7%, iar în iunie a ajuns la 7,3% față de iunie 2025, pe seria ajustată în funcție de numărul de zile lucrătoare și de sezonalitate. Iunie a fost cea mai severă contracție din această secvență, care a început în august 2025, luna intrării în vigoare a noilor cote de TVA. CONAF notează că firmele au aplicat noile cote „din prima zi”, fără perioadă de tranziție prevăzută în lege: au refacturat, au regularizat contracte în derulare și au recalculat prețuri. Problema de lichiditate invocată de CONAF: TVA exigibil înainte de încasare și plăți întârziate ale statului CONAF susține că, pentru companiile care nu aplică sistemul „TVA la încasare”, exigibilitatea TVA poate apărea înainte ca factura să fie încasată efectiv, iar penalitățile curg imediat după scadență dacă obligația nu este achitată. În oglindă, atunci când debitorul este o autoritate publică, Legea nr. 72/2013 recunoaște creditorului dreptul la dobândă penalizatoare, însă CONAF afirmă că acest drept nu funcționează în practică printr-un mecanism „automat și simetric” cu cel aplicabil obligațiilor fiscale. Organizația reclamă și lipsa unui indicator public standardizat care să arate, pe fiecare instituție, în câte zile își plătește efectiv facturile, în condițiile în care statul raportează plăți restante și arierate (definite legal ca întârzieri de peste 90 de zile). În sectorul energetic, CONAF indică un dezechilibru între cererile de decontare aflate în analiză (estimate la aproximativ 6 miliarde de lei) și alocarea bugetară pentru 2026 (3,75 miliarde de lei). „CONAF are 15.000 de companii membre, cu peste 245.000 de angajați, susține consolidarea fiscală și nu solicită scutiri pentru niciun membru al său. Solicită un singur lucru: ca obligațiile de plată să funcționeze în ambele sensuri.” În ansamblu, datele prezentate de CONAF conturează o consolidare fiscală sprijinită de încasări mai mari din TVA, dar și o presiune asupra consumului și a lichidității companiilor, într-un context în care mecanismele de plată ale statului către furnizori rămân greu de evaluat comparabil, instituție cu instituție. [...]
Guvernul prelungește reducerea cu 25% a accizei la motorină până la 15 octombrie , menținând un mecanism de ajustare bilunară care influențează direct costurile de transport și, în lanț, prețurile din economie, potrivit Antena 3 . Ministerul Finanțelor a decis ca reducerea temporară a accizei la motorina standard să se aplice în intervalul 1–15 octombrie 2026, după ce anterior termenul fusese extins până la 30 septembrie. Decizia vine în urma evaluării bilunare prevăzute de mecanismul instituit prin Legea nr. 162/2026, pe fondul „menținerii presiunilor pe piața carburanților”, conform comunicatului citat. Ce înseamnă, concret, reducerea de acciză Reducerea de 25% este echivalentă cu o diminuare de 701,07 lei/1.000 litri , respectiv 829,69 lei/tonă , arată Ministerul Finanțelor. Pentru perioada 1–15 octombrie 2026, nivelul efectiv al accizei pentru motorina standard comercializată pe piața internă rămâne la: 2.103,22 lei/1.000 litri 2.489,05 lei/tonă Indicatorii care au stat la baza deciziei Potrivit aceleiași surse, analiza pentru prima jumătate a lunii octombrie indică: o variație procentuală a cotațiilor Platts pentru motorină (VPM) de +63,70% ; o variație procentuală a prețului mediu la pompă al motorinei standard (VM) de +35,01% . Pe baza acestor indicatori și a mecanismului prevăzut de lege, reducerea accizei se menține la 25% pentru intervalul anunțat. De ce contează pentru economie Ministerul Finanțelor susține că intervenția urmărește să limiteze „efectul de propagare în lanț” al costurilor cu carburanții, în special în transport și logistică, cu impact asupra costurilor din economie și asupra prețurilor bunurilor de consum. Mecanismul funcționează dinamic, prin reevaluarea indicatorilor de piață la fiecare două săptămâni, iar ministerul spune că va continua să monitorizeze cotațiile internaționale și prețurile la pompă. [...]
ANAF ar urma să treacă la controale declanșate de analiza de risc și să-și concentreze resursele pe marea evaziune , inclusiv pe fraudele de TVA, potrivit HotNews , care citează programul de guvernare depus în Parlament de premierul desemnat Siegfried Mureșan. Miza pentru companii este o schimbare de paradigmă: mai puține verificări „la grămadă” și mai multă presiune pe zonele cu impact bugetar mare, pe baza datelor deja raportate digital. Reforma pornește cu o decizie instituțională: reunificarea ANAF cu Autoritatea Vamală Română într-un singur organ fiscal și de control. În practică, ar însemna revenirea la modelul existent între 2013 și 2022, cu efecte potențiale asupra modului în care sunt coordonate controalele și colectarea. Ce se schimbă în controale: țintire pe TVA și operațiuni complexe Programul indică o orientare a controalelor către: fraude de TVA și rambursări de TVA cu indicatori de risc ; subdeclararea din anumite sectoare; transferul artificial al profitului (mutarea pe hârtie a profiturilor pentru a reduce impozitarea). Pentru marii contribuabili și tranzacțiile complicate, sunt prevăzute echipe specializate pe prețuri de transfer, tranzacții intra-grup și transfrontaliere, precum și acorduri de preț în avans mai eficiente. Programul menționează și pregătirea personalului prin programe dedicate, inclusiv pentru modele de afaceri digitale. Platformă integrată de date și controale pornite din „profilul de risc” Instrumentul central ar urma să fie o platformă integrată care corelează date din e-Factura, SAF-T , casele de marcat și declarațiile fiscale. Potrivit programului, platforma ar urma să devină operațională până la 30 iunie 2027 . Logica de control descrisă în document: verificări documentare la distanță, iar controalele operative și inopinate ar urma să fie declanșate de profilul de risc al contribuabilului. În plus, sunt prevăzute mecanisme de avertizare timpurie pentru contribuabilii care acumulează dificultăți financiare sau restanțe, pentru intervenție înainte ca arieratele să crească. Bonus-malus pentru conducere, legat de depășirea planului de încasări Până la 31 decembrie 2026 , programul prevede introducerea unor indicatori de performanță și a unui sistem de remunerare bonus-malus pentru conducerea ANAF și structurile operative. Conform informațiilor atribuite de HotNews agenției Agerpres, mecanismul ar urma să se aplice din 2027 (în linie cu angajamentele din PNRR): bonusuri doar dacă planul de încasări este depășit , iar penalități în funcție de indicatorii aprobați. Mai puțină birocrație pentru contribuabilii corecți, mai mult „digital” în relația cu Fiscul Pe partea de conformare voluntară, programul propune ca ANAF să nu mai ceară din nou date pe care le deține deja, urmând să reutilizeze informațiile din e-Factura, SAF-T și casele de marcat. Sunt menționate: declarații precompletate și validate automat; reducerea câmpurilor de completat; eliminarea treptată a raportărilor redundante, inclusiv la TVA. Spațiul Privat Virtual ar urma să devină punct unic de contact, cu situație fiscală consolidată, notificări automate privind neconcordanțele și canale digitale de comunicare. Pentru IMM-uri, programul prevede posibilitatea corectării unor abateri formale fără sancțiune , dacă nu există prejudiciu sau indicii de fraudă. În plan tehnic, documentul mai menționează înlocuirea aplicațiilor și bazelor de date vechi cu sisteme moderne și interoperabile, inclusiv schimb automat de informații între instituțiile statului. [...]
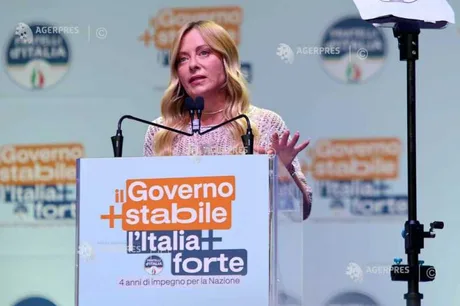
Italia renunță la taxa auto pentru 14,5 milioane de vehicule, cu un cost bugetar estimat la peste 2 miliarde de euro , într-o decizie care adaugă presiune pe finanțele publice ale unei țări cu datorie ridicată, potrivit Agerpres . Măsura, anunțată de premierul Giorgia Meloni , vizează eliminarea „ bollo auto ” pentru 14,5 milioane de autoturisme și motociclete. Conform informațiilor citate de Agerpres din Reuters și ANSA, impactul asupra bugetului de stat – „deja sub presiune” – ar urma să depășească 2 miliarde de euro. Cine beneficiază și în ce condiții Scutirea se aplică: tuturor motocicletelor; peste 70% dintre autoturismele mici și medii, cu putere de până la 80 kW. Beneficiul este limitat la un singur vehicul per cetățean , potrivit comunicatului biroului premierului. „Astăzi, guvernul elimină una dintre taxele cele mai detestate de italieni”, a transmis Meloni, referindu-se la „bollo auto”. Nota de plată și întrebarea finanțării În 2027, scutirea ar urma să coste statul 2,36 miliarde de euro (aprox. 11,8 miliarde lei) , conform unui proiect consultat de Reuters. Agenția notează că nu este clar din ce surse va fi finanțată inițiativa. Contextul fiscal rămâne tensionat: potrivit celui mai recent plan bugetar, care urmează să fie actualizat în următoarele săptămâni, Italia estimează că datoria publică va atinge un vârf de aproape 139% din PIB în acest an, depășind Grecia și devenind astfel cea mai îndatorată țară din zona euro. Context politic și presiuni suplimentare pe buget Decizia vine în perspectiva alegerilor legislative de anul viitor, pe fondul scăderii coaliției conservatoare în sondaje și al presiunii din partea Viitorului Național (Futuro Nazionale, FN), un partid de extremă-dreapta condus de Roberto Vannacci, care câștigă teren. Criticii au respins măsura, susținând că ar încerca să mute atenția de la scumpirea combustibililor. Un consilier apropiat al lui Vannacci, Rossano Sasso, a comparat decizia cu un tratament ineficient: „Este ca și cum ai trata pneumonia cu o pastilă pentru gât.” Prețurile combustibililor sunt în creștere de câteva luni, pe fondul conflictului dintre SUA și Iran, care perturbă aprovizionarea globală. În acest context, guvernul italian a cheltuit până acum 2,8 miliarde de euro (aprox. 14 miliarde lei) pentru a finanța reducerea accizelor, potrivit aceleiași relatări. [...]
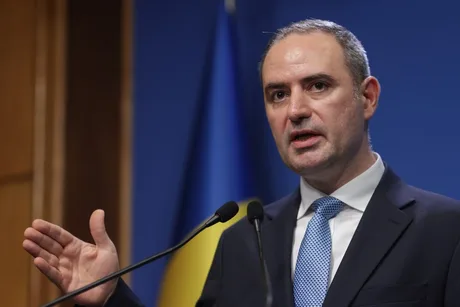
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]