Știri

Știri din categoria Fiscalitate

Guvernul ia în calcul să lase primăriile să ajusteze în jos impozitele locale, după reacțiile apărute în spațiul public. Premierul Ilie Bolojan a spus, într-o conferință de presă la Palatul Victoria, că Executivul analizează posibilitatea ca autoritățile locale să poată reveni asupra nivelului impozitelor, în urma unei propuneri venite din partea UDMR.
Mesajul central al premierului vizează flexibilitatea administrației locale în politica fiscală locală: „Este un atribut al administrației locale să poți și să crești, dar și să scazi impozitele”, a declarat Ilie Bolojan. El a indicat că o eventuală corecție ar trebui făcută rapid, înainte de aprobarea bugetelor locale, astfel încât primăriile să nu rămână blocate în aplicarea unor niveluri mai ridicate decât cele practicate anterior.
Contextul este legat de impozitul pe proprietate, pe care premierul îl descrie drept o temă „complexă”, cu aplicare largă. Bolojan a reamintit că România și-a asumat aducerea impozitelor pe proprietate mai aproape de valoarea de piață a imobilelor, în condițiile în care fiecare localitate are o marjă de aplicare. În paralel, Guvernul a stabilit un prag minim, inclusiv pentru impozitarea mașinilor, iar unele primării care aveau taxe mai mici au ajuns, în practică, să fie obligate să aplice niveluri mai mari decât înainte.
În acest cadru, discuția despre „atributul” primăriilor capătă o miză bugetară și administrativă: dacă nivelul minim impus central produce creșteri automate în localități cu fiscalitate redusă, atunci instrumentele de ajustare locală devin esențiale pentru calibrarea poverii fiscale în funcție de realitățile din teren și de capacitatea contribuabililor. Premierul a spus că Guvernul poate analiza „în ce măsură” poate corecta situația, astfel încât primăriile să poată reveni asupra nivelului stabilit.
Separat, premierul a explicat și decizia de eliminare a scutirilor de impozit pentru persoanele cu dizabilități, măsură care a generat reacții puternice. El a invocat date „din teren”, potrivit cărora există aproximativ 957.000 de cetățeni cu certificate de handicap, ceea ce ar însemna că aproape 10% din fondul de imobile nu era impozitat.
Totuși, a adăugat că Executivul analizează o soluție de compromis, prin care să fie suplimentate competențele autorităților locale pentru a putea acorda „anumite reduceri suplimentare”, ceea ce ar muta din nou decizia mai aproape de primării.
Recomandate

Guvernul mută stimulentele fiscale spre cheltuieli eligibile și credite fiscale , o schimbare care poate influența direct deciziile de investiții ale companiilor în perioada post-PNRR, potrivit unei analize din Economica . Miza: trecerea de la facilități bazate pe venituri (considerate mai expuse la abuzuri și mai puțin eficiente) la instrumente legate de cheltuieli, într-un context în care România încheie reformele din PNRR și implementează Pilonul 2 al OCDE privind impozitul minim global. Ioana Lixandru, Senior Tax Consultant la Crowe România, explică faptul că facilitățile bazate pe venituri sunt utilizate frecvent în țările în dezvoltare, dar tind să aducă beneficii mai reduse decât cele bazate pe cheltuieli și sunt mai vulnerabile la utilizări neconforme. Ce s-a schimbat recent: OUG 8/2026 și accentul pe creditul fiscal Analiza notează că, după eliminarea unor facilități fiscale din sectoare precum IT, construcții, industria alimentară, agricultură și turism, au apărut instrumente noi, cele mai recente fiind introduse prin OUG 8/2026 privind instituirea unor măsuri de relansare economică. Printre facilitățile menționate: credit fiscal de 10% aplicat la valoarea cheltuielilor eligibile de cercetare-dezvoltare ; amortizare superaccelerată (metodă de amortizare care permite recunoașterea mai rapidă a cheltuielii cu investiția); deduceri pentru companiile care se listează la bursă și pentru persoanele fizice care investesc la bursă. Potrivit Ioanei Lixandru, creditul fiscal de 10% pentru cercetare-dezvoltare a fost introdus ca alternativă la reglementarea existentă (deducerea suplimentară de 50% pentru cheltuieli eligibile), pentru a corela facilitățile cu normele Pilonului 2. Pentru cheltuielile de listare la bursă se acordă o deducere suplimentară de 50% pentru costuri precum consultanță și intermediere, taxe și tarife și alte cheltuieli. Schema pentru industria prelucrătoare: granturi sau credit fiscal, cu prag de 50 mil. lei OUG 8/2026 include și facilități pentru investiții cu impact semnificativ. În iunie 2026 a fost publicată o schemă de ajutor de stat pentru industria prelucrătoare, care vizează realizarea de produse cu deficit comercial, prin granturi și/sau credite fiscale , în funcție de opțiunea companiei. Acordurile de finanțare urmează să fie emise în perioada 2026–2032 . Pentru varianta de credit fiscal , calculul se face pe o perioadă de 7 ani , începând cu trimestrul următor punerii în funcțiune a investiției; perioada se poate prelungi cu încă 2 ani dacă, în primii 2 ani, compania înregistrează pierdere fiscală. Sunt eligibile costuri fără TVA aferente investiției inițiale, inclusiv pentru: construcții; instalații tehnice, mașini și echipamente noi; brevete, licențe, know-how și alte drepturi de proprietate intelectuală. Investițiile trebuie să aibă o valoare de minimum 50 milioane de lei . Ce urmează: proiectul „ TechUp România ”, încă nepublicat Analiza mai menționează un proiect de schemă de ajutor de stat, încă nepublicat, denumit „ TechUp România ”, care ar urma să sprijine tehnologii cu „impact sistemic ridicat” prin ajutoare de stat pentru cercetare-dezvoltare și ajutor regional, în perioada 2026–2032 . Domeniile vizate includ, între altele: calcul avansat, inteligență artificială, microelectronică, infrastructură digitală, biotehnologie, agri-tech, sănătate de precizie, energie verde, stocare, tehnologii climatice, mobilitate, spațiu, sisteme autonome, materiale avansate și producție industrială. Proiectele ar urma să fie împărțite în două componente (cercetare-dezvoltare și producție/prestare servicii), cu costuri eligibile fără TVA între 5 milioane de lei și 50 milioane de lei . Sprijinul ar fi sub formă de grant cumulat cu deducere fiscală de 200% a cheltuielilor eligibile cu active corporale și necorporale, care reduce baza de impozitare la calculul impozitului pe profit. De ce contează pentru companii: stimulentele vin cu condiții și birocrație Reprezentanta Crowe România atrage atenția că aceste facilități pot revigora segmente industriale cu impact în economie, dar impun și o monitorizare atentă a aplicării: compatibilitatea cu facilitățile deja existente și aspectele administrativ-procedurale care pot genera dificultăți birocratice în relația cu Ministerul Finanțelor și ANAF. În plus, în trecerea la acest tip de facilități ar trebui luate în calcul, potrivit analizei, capitalul necesar pentru accesarea lor, inflația și incertitudinea fiscală și politică. [...]
Din 2027, inspectorii ANAF vor fi plătiți în funcție de rezultate, inclusiv cu penalizări la salariu pentru neperformanță , potrivit Adevărul . Ministrul Finanțelor, Alexandru Nazare , spune că evaluarea va trece de la „câte controale” la „cât de corecte și sustenabile” sunt deciziile luate în urma controalelor. Ce se schimbă în evaluarea inspectorilor Nazare anunță introducerea, din 2027, a unor indicatori de performanță (KPI – indicatori-cheie de performanță) și a unor instrumente de evaluare „clare, măsurabile și verificabile”. În noul model, nu va mai conta doar numărul de controale sau sumele stabilite inițial, ci dacă inspectorul: a identificat corect riscul fiscal; a direcționat controlul către zona potrivită; a luat o decizie corectă; a obținut un rezultat „justificat și sustenabil”. Ministrul afirmă că, printr-o hotărâre adoptată de Guvern „săptămâna aceasta”, neperformanța va putea duce la reduceri salariale, iar performanța va fi „măsurată și recompensată”, după modele din mediul privat. Evaluarea ar urma să urmărească separat rezultatul instituției, al structurii și contribuția individuală. Miza: controale țintite, pe baza datelor, nu „volum” Reforma ANAF este prezentată ca o trecere de la controale multe la controale țintite, bazate pe analiza de risc și pe utilizarea datelor. În acest context, Nazare indică drept instrumente deja introduse sau în curs: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon pentru verificarea bonurilor fiscale; noi instrumente de raportare digitală; noul SPV (Spațiul Privat Virtual) și noul portal ANAF, aflate în finalizare. Ministrul susține că RO e-Factura și SAF-T (fișier standard de control fiscal) permit confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către zone cu risc fiscal. Context bugetar și exemple invocate de Ministerul Finanțelor Nazare leagă schimbările de evoluții recente ale colectării și deficitului. Potrivit acestuia, în primele șapte luni din 2026 deficitul a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2% față de primele șapte luni ale anului trecut. Ca exemple de controale cu rezultate, ministrul menționează: un caz în comerțul cu utilaje agricole, unde ANAF a stabilit 87 milioane de lei TVA suplimentar; un mecanism transfrontalier de fraudare a TVA, cu un prejudiciu de peste 26 milioane de lei, legat de introducerea în România a peste 2.000 de autoturisme second-hand; un complex turistic unde au fost identificate 4,3 milioane de lei ca salarii nefiscalizate; obligații suplimentare de 1,88 milioane de lei ar fi fost achitate integral la buget. Legătura cu PNRR și ce urmează Ministrul afirmă că noul sistem de evaluare este un element central al unui nou jalon din PNRR și că reforma nu ar trebui să se limiteze la achiziții de sisteme informatice sau la acte normative, ci să schimbe modul de lucru și stimulentele interne. Pentru companii, mesajul principal este că ANAF își propune să își concentreze controalele pe zonele cu risc fiscal „real”, pe baza datelor, iar în interiorul instituției să introducă o logică de recompensare/penalizare legată de calitatea și sustenabilitatea rezultatelor. [...]
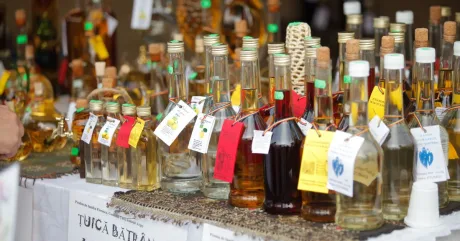
Senatul a eliminat scutirea de accize pentru alcoolul produs în gospodării , după reexaminarea cerută de președintele Nicușor Dan, ceea ce readuce obligația de taxare pentru distilatele făcute pentru consum propriu, potrivit Newsweek . Miza deciziei este una de reglementare și conformare fiscală : inițiativa care ar fi permis producția de alcool fără accize a fost retrimisă în Parlament de la Cotroceni, pe motiv de risc de neconformare cu directivele europene privind fiscalitatea și de potențială competiție neloială pe piața băuturilor spirtoase. În comisiile de specialitate ale Senatului, senatorii au votat eliminarea amendamentelor care introduceau facilitatea pentru micii producători casnici, reinstaurând obligația de taxare „a fiecărui litru de distilat” obținut în gospodărie, conform relatării. Ce prevedea scutirea și cum a apărut în lege Scutirea fusese introdusă de deputați în proiectul de aprobare a Ordonanței Guvernului nr. 22/2025 , care modifică mai multe prevederi din Codul fiscal. Camera Deputaților a adoptat proiectul la 20 mai 2026. Conform amendamentului citat de Digi24 , facilitatea ar fi urmat să se aplice gospodăriilor înscrise în Registrul agricol, cu condiția ca băuturile să fie produse pentru consum propriu și să nu fie destinate vânzării (detalii în materialul Digi24 ). De ce contează: risc de infringement și presiune pe colectare În motivarea invocată în raportul comisiei, eliminarea scutirii este prezentată ca măsură pentru a evita declanșarea unei proceduri de infringement (procedură prin care Comisia Europeană poate sancționa un stat membru pentru nerespectarea legislației UE) pe zona de fiscalitate. „Eliminarea scutirii este singura opțiune responsabilă pentru a evita declanșarea unei proceduri de infringement pe fiscalitate. Producția casnică rămâne permisă, dar trebuie contabilizată și taxată conform reglementărilor europene.” Pe scurt, producția în gospodărie rămâne posibilă, însă fără regim de „gratuitate” fiscală, într-un context în care, potrivit articolului, autoritățile invocă atât riscul de evaziune pe piața neagră a alcoolului, cât și presiunea de a evita derogări care pot intra în conflict cu regulile europene. [...]
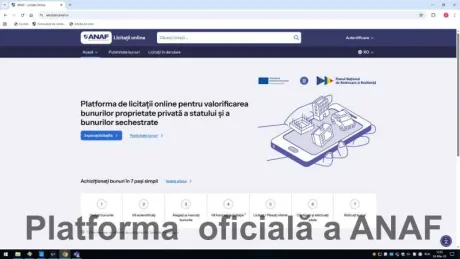
Ministrul interimar al Finanțelor spune că reforma ANAF se vede în colectare și deficit , invocând atât creșteri de venituri, cât și schimbări operaționale (digitalizare și controale orientate pe risc), potrivit G4Media . Alexandru Nazare susține că „reforma” nu mai este o noțiune abstractă, ci una măsurabilă în cifre și în modul de lucru al administrației fiscale. Ce indicatori pune Nazare pe masă: deficit mai mic, venituri mai mari Nazare afirmă că, în primele șapte luni din 2026, deficitul bugetar a fost redus cu 28,36 miliarde de lei față de aceeași perioadă din 2025, iar veniturile bugetare au crescut cu 11,2%. El indică și o accelerare a colectării încă din 2025: august–decembrie 2025: ANAF ar fi colectat 215,18 miliarde lei, cu 10,2% (19,86 miliarde lei) peste aceeași perioadă din 2024; primele șase luni din 2026: colectarea ar fi ajuns la 267,6 miliarde lei, cu 22,4 miliarde lei peste primul semestru din 2025. Ministrul mai menționează îndeplinirea țintei din PNRR privind creșterea cu 2,5 puncte procentuale a veniturilor curente în 2025 față de nivelul de bază din 2019, precizând că nu este un rezultat „exclusiv ANAF”, dar îl consideră relevant pentru efectele schimbării de politică fiscală și administrare a veniturilor. Schimbarea de abordare: controale mai țintite, pe baza analizei de risc Un punct central al mesajului este mutarea accentului „de la volum către analiză de risc bazată pe date”, inclusiv cu utilizarea AI (inteligență artificială), adică sisteme care pot identifica tipare și anomalii în seturi mari de date. În lista de măsuri invocate pentru ultimul an intră: Declarația Unică digitală precompletată; platforma eLicitațiiANAF; aplicația iBon; noi instrumente de raportare digitală. Nazare mai spune că noul SPV (Spațiul Privat Virtual) și noul portal ANAF sunt „în curs de finalizare”, iar RO e-Factura și SAF-T (fișier standard de control fiscal, cu date contabile/fiscale raportate într-un format unitar) permit deja confruntarea datelor fiscale cu „realitatea economică” și orientarea controalelor către „riscul fiscal real”. Din 2027: evaluarea inspectorilor prin KPI și sancțiuni pentru neperformanță Nazare anunță că din 2027 ar urma să fie introduși KPI (indicatori-cheie de performanță) și instrumente de evaluare „clare, măsurabile și verificabile”, ca parte a unui jalon PNRR. Ideea, în formularea sa, este schimbarea stimulentelor interne: nu doar numărul de controale sau sumele stabilite inițial, ci dacă riscul a fost identificat corect, controlul a fost țintit corect și decizia este „justă și sustenabilă”. Totodată, ministrul afirmă că o hotărâre adoptată de Guvern „săptămâna aceasta” introduce consecințe pentru neperformanță în ANAF, inclusiv reduceri salariale, iar performanța ar urma să fie evaluată și recompensată. Exemple de controale: TVA suplimentar și obligații achitate Ca ilustrare a controalelor, Nazare indică trei cazuri: 87 milioane lei TVA suplimentar stabilit într-un caz privind comerțul cu utilaje agricole, după corelarea facturilor, comenzilor, codurilor de TVA și documentelor de transport; un prejudiciu de peste 26 milioane lei într-un mecanism transfrontalier de fraudare a TVA, în care ar fi fost introduse în România peste 2.000 de autoturisme second-hand; la un complex turistic, salarii nefiscalizate de 4,3 milioane lei, cu obligații suplimentare de 1,88 milioane lei, achitate integral la buget. În final, ministrul leagă eficientizarea administrației fiscale de consolidarea fiscală, pe care o descrie drept condiție pentru „costuri de finanțare mai reduse” și un mediu de afaceri mai competitiv, insistând că statul trebuie să-și demonstreze propria disciplină instituțională dacă cere conformare mediului privat. [...]
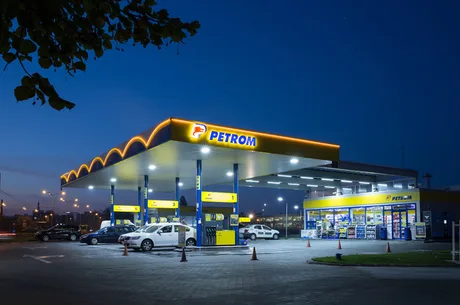
Reducerea accizei la motorină la 25% ar putea împinge din nou prețul sub 10 lei/l în unele stații , dacă operatorii transferă integral scăderea fiscală în prețul la pompă, potrivit Profit . Mecanismul prevăzut de Legea nr. 162/2026 majorează, în a doua etapă, reducerea accizei de la 20% la 25%. Concret, acciza ar urma să scadă cu 0,701 lei/l, respectiv 0,85 lei/l cu TVA aferentă, după ce în prima etapă (care se încheie luni) reducerea a fost de 0,56 lei/l, respectiv 0,68 lei/l cu TVA. Ce se vede la pompă: pragul de 10 lei/l depinde de transferul reducerii În prezent, motorina costă 10,14 lei/l în stațiile Petrom și în unele stații Socar. Dacă nu apar alte scumpiri până marți, prețul ar urma să coboare la 9,97 lei/l, adică sub pragul de 10 lei/l, conform calculelor din analiză. În restul rețelelor, prețurile ar rămâne peste 10 lei/l, în scenariul prezentat: OMV, Rompetrol și MOL: 10,03 lei/l Lukoil: 10,23 lei/l Publicația notează că unele companii ar putea transfera integral efectul reducerii accizei (cum s-a întâmplat în prima etapă la OMV Petrom sau MOL), altele ar putea ieftini mai agresiv (exemplul Rompetrol) sau, dimpotrivă, ar putea să nu transfere integral reducerea (cazul Lukoil). De ce a crescut reducerea la 25% și cum funcționează mecanismul Ministrul Finanțelor, Alexandru Nazare , explică faptul că mecanismul funcționează gradual, în funcție de evoluțiile din piața internațională, iar în ultimele două săptămâni „nivelul reducerii accizei la motorină a crescut de la 20% la 25%”. „Mecanismul prevăzut de Legea nr.162/2026 funcționează gradual, în funcție de evoluțiile din piața internațională. În contextul presiunilor din ultimele două săptămâni, nivelul reducerii accizei la motorină a crescut de la 20% la 25%. Este o intervenție temporară și calibrată, menită să reducă o parte din presiunea fiscală asupra prețului, în limitele în care aceasta poate fi absorbită de piață și transmisă mai departe în economie.” Actualizarea pentru prima jumătate a lunii septembrie reflectă, potrivit datelor citate, o variație a cotațiilor Platts pentru motorină (VPM) de +45,65% și o variație a prețului mediu standard (VM) de +25,45%, ceea ce „impune, conform formulei legale”, extinderea reducerii la 25% din nivelul de bază din Codul fiscal. Legea prevede că, în următoarele trei luni, acciza la motorină va fi scăzută de două ori pe lună, cu procente între 5% (14 bani/l) și 25% (70 bani/l), în funcție de cea mai mică creștere procentuală dintre cotațiile internaționale Platts și prețul mediu la pompă. Benzina nu intră în schemă Reducerea de acciză vizează doar motorina, iar prețul benzinei „nu a fost influențat”, menționează sursa. În București, cea mai ieftină benzină este în rețeaua Petrom și într-o stație Socar (Vasile Lascăr) la 9,51 lei/l, în timp ce în stațiile OMV și Lukoil ajunge la 9,57 lei/l. În paralel, analiza amintește că, pe termen mai lung, analiștii internaționali anticipează o iarnă dificilă pentru Europa pe fondul unei posibile „crize a motorinei”, pe fondul scăderii ofertei globale și al tensiunilor geopolitice, într-un context în care Europa rămâne vulnerabilă din cauza capacității insuficiente de rafinare și a dependenței de importuri. [...]
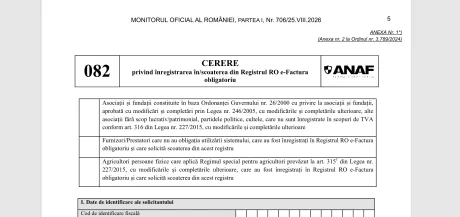
ANAF a schimbat regulile de operare pentru Registrul RO e-Factura, prin modificarea formularului 082 , iar efectul imediat este că fermierii persoane fizice au acum opțiunea de a solicita ieșirea din registru, potrivit HotNews . Ordinul președintelui ANAF nr. 1020/2026 a fost publicat în Monitorul Oficial marți seara și vizează formularul 082 – „Cerere privind înregistrarea sau scoaterea din Registrul RO e-Factura”. Informația a fost relatată inițial de StartupCafe.ro, citată de publicație, pe baza ordinului publicat în Monitorul Oficial. [...]

