Știri

Știri din categoria Fintech

PayPal își îngheață practic brațul de investiții în startup-uri, PayPal Ventures, o mișcare care reduce accesul companiei la inovația din fintech în plin proces de restructurare, potrivit TechCrunch.
PayPal Ventures, fondat în 2016, „își închide” operațiunile, au declarat cinci surse pentru Fortune, iar un purtător de cuvânt al PayPal a confirmat pentru TechCrunch, cu o formulare mai nuanțată, că firma „explorează opțiuni strategice” pentru divizia de investiții.
„Ca parte a eforturilor noastre continue de a ne ascuți focusul, explorăm opțiuni strategice pentru brațul nostru de corporate venture”, a transmis purtătorul de cuvânt, într-un e-mail.
De ce contează pentru piață: PayPal Ventures a oferit companiei o „linie directă” către tendințe și tehnologii emergente din servicii financiare. Fără un astfel de vehicul, PayPal riscă să piardă vizibilitate asupra startup-urilor care modelează viitorul industriei și să rămână în urma competitorilor care își păstrează brațe de investiții strategice.
Divizia a realizat peste 80 de investiții și a strâns 850 milioane de dolari (aprox. 3,9 miliarde lei) în trei fonduri, conform informațiilor din articol și paginii de portofoliu a PayPal Ventures. Printre investițiile menționate se numără:
În acest moment, PayPal Ventures „există pe hârtie” și mai are câțiva angajați care susțin portofoliul, însă a pus pe pauză investițiile noi „cel puțin deocamdată”, notează publicația.
Decizia vine după schimbarea de CEO: Alex Chriss a plecat, fiind înlocuit de Enrique Lores în februarie, iar boardul a motivat că fostul CEO nu a ținut pasul cu schimbările din industrie și nu a îndeplinit așteptările.
În paralel, restructurarea ar urma să continue, cu noi tăieri și concedieri în următorii ani, potrivit Fortune. Aceeași sursă mai spune că PayPal analizează vânzări secundare pentru a reduce din deținerile din portofoliul de investiții și a angajat Jefferies pentru a asista procesul.
Într-un apel privind rezultatele pe trimestrul I, Lores a spus că PayPal trebuie să se „reangajeze” față de fundamente, inclusiv să devină „din nou o companie de tehnologie”, idee dezvoltată anterior de TechCrunch într-un material despre repoziționarea companiei, inclusiv în jurul inteligenței artificiale.
Știrea apare și după ce PayPal a ajuns în mai la o înțelegere cu Departamentul de Justiție al SUA privind un program de investiții lansat în 2020, care viza afaceri deținute de persoane de culoare și minorități. Conform Departamentului de Justiție, PayPal a acceptat să renunțe la comisioane de procesare pentru tranzacții în valoare de 1 miliard de dolari (aprox. 4,6 miliarde lei), echivalentul a circa 30 milioane de dolari (aprox. 138 milioane lei).
Separat, PayPal a fost dată în judecată în ianuarie 2025 de o investitoare care susține că a fost exclusă din program deoarece este asiatică; cazul pare să se îndrepte spre proces, potrivit documentelor din instanță citate de TechCrunch.
Deși PayPal Ventures a oprit investițiile noi, TechCrunch notează că repoziționarea companiei — în special în jurul AI — sugerează că aceasta ar putea să nu fie „capitolul final” pentru investițiile de tip corporate venture la PayPal. Pentru moment, însă, compania rămâne cu un vehicul care gestionează portofoliul existent, fără a mai alimenta pipeline-ul de investiții în startup-uri.
Recomandate
Revolut spune că banii clienților sunt în siguranță, deși aplicația a avut probleme de acces marți dimineață, inclusiv în România , pe fondul unor disfuncționalități raportate de utilizatori din mai multe țări, potrivit HotNews . Compania a transmis un nou mesaj către clienți „despre banii lor”, după ce utilizatori din România și din întreaga lume au semnalat că nu pot accesa aplicația sau anumite servicii bancare. Din informațiile publicate, problema a vizat accesarea aplicației/serviciilor, nu o pierdere de fonduri, iar mesajul Revolut a avut ca obiect tocmai siguranța banilor din conturi. Nu este precizat în material cât a durat incidentul, care a fost cauza sau dacă toate funcționalitățile au fost afectate în aceeași măsură. [...]
Revolut vrea să devină banca principală a românilor, dar admite că pierde la capitolul încredere – o vulnerabilitate cu impact direct asupra capacității fintech-ului de a atrage salarii și economii, nu doar tranzacții de zi cu zi, potrivit Wall-Street . Mesajul a fost transmis de Kuba Fast, noul CEO al Revolut Bank , în fața bancherilor români, la Future Banking Summit 2026 , organizat la Brașov. Revolut este deja prezent în telefoanele a peste cinci milioane de români, însă obiectivul declarat al conducerii nu mai este creșterea simplă a numărului de utilizatori. Ținta devine mutarea relației financiare „centrale” în aplicație: încasarea salariului, economisirea și folosirea Revolut ca bancă principală. Unde sunt băncile românești înaintea Revolut Întrebat ce fac băncile din România mai bine decât Revolut, Kuba Fast a indicat două puncte: relația de încredere cu clienții și capacitatea de a-i convinge să își țină banii „într-un singur loc”, adică să își concentreze finanțele în aceeași instituție. „Pentru Revolut, unul dintre marile obiective este să atragă tot mai mulți clienți care să ne folosească drept bancă principală, să construim încredere și să dezvoltăm relații mai profunde cu aceștia. Știm că, în comparație cu multe bănci din România, mai avem de recuperat la aceste capitole.” În termeni operaționali, diferența dintre „aplicație folosită pentru plăți și transferuri” și „bancă principală” înseamnă, în practică, fluxuri recurente (salarii), solduri mai mari păstrate în cont și utilizarea constantă a produselor de economisire. Cum arată utilizarea Revolut în România: 77% tranzacții interne Kuba Fast a susținut că profilul de utilizare s-a schimbat față de perioada în care Revolut era asociat mai ales cu schimburi valutare avantajoase și transferuri între prieteni. Potrivit acestuia, 77% dintre tranzacțiile clienților Revolut din România sunt locale , adică plăți și operațiuni legate de activitățile cotidiene. În același timp, CEO-ul a indicat o creștere a utilizării unor produse care, de regulă, semnalează o relație mai profundă cu banca, menționând: conturi comune; conturi de economii. Tot el a afirmat că România se află printre piețele europene cu cea mai mare adopție a conturilor de economii Revolut. De ce vrea Revolut prezență fizică: sediu nou în București, în 2027 Deși este o bancă digitală, Revolut intenționează să deschidă un nou sediu în București în 2027. Explicația oferită de Kuba Fast ține tot de încredere și percepție: prezența locală ar contribui la relevanța și credibilitatea instituției în ochii clienților. „Oamenii percep prezența locală și relevanța unei instituții pe piața lor drept elemente care contribuie la încredere.” Ca exemple, el a invocat piețe precum Franța și Spania, unde Revolut și-a dezvoltat prezența locală; în Spania, compania are inclusiv o rețea proprie de bancomate și discută despre o sucursală fizică în Barcelona, potrivit declarațiilor sale. România, piață-cheie și ca resursă de personal: aproape 300 de angajați Revolut are aproape 300 de angajați care lucrează din România, iar majoritatea sunt implicați în activități globale, nu exclusiv în operațiunile locale, a mai spus CEO-ul. Acesta a explicat că recrutarea nu urmărește o preferință pentru o anumită țară, ci competențe, menționând în special profiluri cu pregătire tehnică sau științifică, abilități analitice și ambiție. Ce urmează: trecerea de la „Dă-mi pe Revolut” la „îmi intră salariul în Revolut” În intervenția de la Future Banking Summit, Kuba Fast a sintetizat ambiția pentru următorii ani: Revolut să fie folosit „tot mai mult ca bancă principală” în România, inclusiv pentru salarii și economii. În același timp, a recunoscut explicit că, în raport cu băncile tradiționale locale, compania mai are de recuperat la capitolul încrederii – un obstacol care poate decide cât de repede (și cât de mult) se transformă baza mare de utilizatori în clienți cu relație bancară completă. [...]
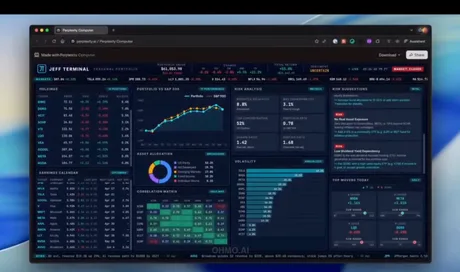
Perplexity transformă inteligența artificială într-un „terminal financiar” pentru investitorii de retail cu noul „Jeff Terminal” , după ce a lansat o funcție care permite conectarea conturilor de brokeraj și analiza portofoliilor personale în timp real, folosind date din platforme financiare profesionale, potrivit informațiilor prezentate de antreprenorul fintech Simon Taylor într-o demonstrație distribuită pe LinkedIn . Noua funcție, integrată în instrumentul numit Jeff Terminal , folosește infrastructura companiei Plaid pentru a conecta conturile de investiții ale utilizatorilor, iar apoi un agent AI analizează portofoliul pe baza unor surse de date utilizate în mod tradițional de instituțiile financiare. Printre acestea se numără documentele depuse la SEC, baze de date FactSet, informații S&P Global, LSEG sau date din platforme crypto precum Coinbase. Prin intermediul interfeței AI, investitorii pot adresa întrebări directe despre portofoliul lor. De exemplu, sistemul poate calcula în câteva secunde gradul de concentrare pe anumite sectoare economice sau expunerea la riscuri precum creșterea ratelor dobânzilor. Diferența față de instrumentele tradiționale este că analiza se bazează pe deținerile reale ale utilizatorului, nu pe scenarii ipotetice. Potrivit lui Simon Taylor, aproximativ 75% dintre utilizatorii plătitori ai platformei Perplexity puneau deja lunar întrebări legate de piețele financiare, însă până acum nu puteau integra aceste informații direct cu propriile portofolii. Noua funcție încearcă să transforme inteligența artificială dintr-un simplu instrument de cercetare într-un sistem de suport pentru deciziile de investiții prin intermediul Jeff Terminal . Compania a ales însă o abordare strategică pentru a evita reglementările financiare stricte. Platforma oferă doar analiză și informații, fără posibilitatea de a executa tranzacții sau de a oferi recomandări financiare personalizate. În acest fel, Perplexity evită clasificarea ca broker sau consultant financiar, ceea ce ar presupune aprobări complexe din partea autorităților de reglementare precum SEC sau FINRA. În același timp, dezvoltarea ridică întrebări despre modul în care inteligența artificială va transforma industria fintech. Prin accesul la date reale despre portofoliile utilizatorilor, platformele AI pot obține o imagine detaliată asupra comportamentului investitorilor individuali, ceea ce ar putea deveni una dintre cele mai valoroase resurse din ecosistemul financiar digital. Totuși, experții din industrie subliniază că astfel de instrumente nu pot înlocui încă platformele profesionale precum Bloomberg Terminal, utilizate de instituțiile financiare pentru tranzacționare și analiză avansată. Cu toate acestea, apariția unor sisteme AI care combină date instituționale cu portofolii personale ar putea marca începutul unei noi etape în democratizarea informațiilor financiare pentru investitorii de retail. [...]

Revolut își consolidează trecerea de la fintech la bancă globală reglementată , după ce a obținut o licență bancară completă în Australia și a confirmat o evaluare de 115 miliarde de dolari (aprox. 529 miliarde lei) într-o vânzare secundară de acțiuni, potrivit The Next Web . Miza nu este doar „cât valorează” compania, ci faptul că licențele bancare încep să îi permită să vândă produse clasice (depozite, creditare) în piețe mari, sub supraveghere strictă. Licența din Australia: acces la depozite și creditare, sub APRA Cu o zi înainte de confirmarea evaluării, Revolut a anunțat că a primit o licență de „authorised deposit-taking institution” (ADI) de la Australian Prudential Regulation Authority (APRA), devenind prima fintech globală care obține o licență ADI completă și nerestricționată. Licența îi permite să ofere: conturi de economii; depozite la termen; produse de creditare, pentru cei peste un milion de utilizatori din Australia deja existenți pe platformă. Compania a mai spus că va investi 400 milioane dolari australieni în Australia în următorii cinci ani (aprox. 1,2 miliarde lei). Totodată, clienții australieni ar urma să fie mutați de la structura actuală de „e-money” la Revolut Bank Australia, ceea ce le-ar aduce acces la protecția depozitelor prin Financial Claims Scheme. Evaluare de 115 miliarde de dolari, într-o tranzacție secundară Revolut a confirmat marți că o vânzare secundară de acțiuni a evaluat compania la 115 miliarde de dolari, cu 53% peste nivelul de 75 miliarde de dolari atins în noiembrie 2025. Tranzacția a stabilit prețul acțiunilor la 2.017 dolari bucata, potrivit Bloomberg . Vânzarea secundară a fost condusă de investitori existenți (Coatue, Greenoaks, Dragoneer și Fidelity), cu participarea Andreessen Horowitz, Franklin Templeton, T Rowe Price și NVentures (brațul de investiții al Nvidia). Tranzacția a permis acționarilor și angajaților să vândă părți din dețineri la noul preț. CEO-ul Nik Storonsky, care deține aproximativ o treime din companie, ar putea avea o participație evaluată la peste 36 miliarde de dolari la acest nivel. De ce contează: licențele bancare devin „motor” pentru următoarea etapă Publicația leagă explicit cele două repere (evaluarea și licența) de strategia de expansiune reglementată. Revolut a primit licența bancară completă în Marea Britanie în martie 2026, după ani de întârzieri, și a aplicat ulterior pentru o licență bancară națională în SUA la Office of the Comptroller of the Currency . În prezent, compania are licențe bancare în: Marea Britanie; Spațiul Economic European (prin Lituania); Mexic; Australia, iar cererea din SUA este în așteptare. Pe plan financiar, Revolut a raportat venituri de aproape 4,5 miliarde lire sterline în 2025 (în creștere cu 46% față de anul anterior) și profit înainte de taxe de aproape 2 miliarde lire (plus 57%). Pentru 2026, managementul a proiectat 9 miliarde de dolari venituri și 3,5 miliarde de dolari profit net. IPO-ul rămâne ținta, dar depinde de monetizarea licențelor Storonsky a spus că listarea (IPO) este la aproximativ doi ani distanță și ar urma să aibă loc în SUA, invocând lichiditatea mai mare și multiplii mai favorabili pentru companiile de tehnologie. Surse apropiate discuțiilor au declarat pentru Bloomberg că ținta de evaluare pentru IPO ar fi de cel puțin 150 miliarde de dolari. În același timp, Revolut își împinge extinderea către banking pentru companii, pe care Storonsky a desemnat-o drept prioritatea principală, inclusiv pentru a susține o evaluare de acest ordin în fața investitorilor instituționali. Publicația notează că următorul test va fi viteza cu care Revolut transformă licențele bancare în produse generatoare de venit în piețele noi și dacă segmentul de business banking livrează creșterea cu marje mai mari cerută de piețele publice. [...]
Fintechul danez spektr își extinde operațiunile în România, deschizând o subsidiară la Iași , după ce a atras în primăvară o finanțare de 20 de milioane de dolari (aprox. 92 milioane lei), potrivit HotNews , care citează date analizate de Profit.ro. Mutarea are o miză operațională directă: compania își face prezență locală într-un oraș cu bazin IT important, Iași fiind și locul de origine al co-fondatorului român, Ciprian Florescu. În termeni practici, înființarea unei subsidiare înseamnă structură juridică și administrativă locală pentru angajări și derularea activității pe piața românească. Finanțare de 20 milioane dolari, cu investitori internaționali În aprilie, spektr a atras 20 de milioane de dolari (aprox. 92 milioane lei), într-o rundă condusă de fondul american NEA (New Enterprise Associates). Au participat și investitori existenți ai companiei, menționați în material: Northzone, Seedcamp și PreSeed Venture. Context: un nou proiect după un exit anterior Cu doi ani în urmă, era anunțat că un român care își vânduse anterior startup-ul pentru 50 de milioane de dolari (aprox. 230 milioane lei) lansează un nou fintech în Danemarca, după o finanțare de 5 milioane de euro (aprox. 25 milioane lei). Spektr, cu sediul în Copenhaga, a obținut atunci finanțarea inițială de 5 milioane de euro de la fonduri de capital de risc, potrivit informațiilor preluate de HotNews. Ce contează pentru piața locală Intrarea spektr în România printr-o subsidiară la Iași sugerează o etapă de scalare operațională după runda de 20 de milioane de dolari, cu potențial de a aduce activități și echipe în țară. Materialul nu oferă detalii despre numărul de angajări, calendarul extinderii sau serviciile care vor fi dezvoltate local. [...]
FintechOS a redus pierderea netă aproape la jumătate în 2025 , până la 17,7 milioane de lei, însă pe fondul unei scăderi a veniturilor, potrivit Ziarul Financiar , care citează date publicate pe site-ul Ministerului Finanţelor Publice . Compania de software pentru industria financiară (bănci şi asigurători) a raportat în 2025 o cifră de afaceri de 89,5 milioane de lei, în scădere cu 9,2% faţă de anul anterior. În acelaşi timp, pierderea netă s-a redus de la 32,2 milioane de lei în 2024, iar nivelul din 2025 este, conform datelor publice, cel mai mic din 2020 încoace. Presiune pe creştere, dar semnal de disciplină financiară Din perspectiva sustenabilităţii operaţionale, reducerea pierderii vine într-un an în care veniturile au scăzut, ceea ce indică o ajustare a costurilor sau o eficientizare a activităţii (detaliile nu sunt prezentate în material). Totuşi, compania nu a raportat profit în niciun an de la înfiinţare, conform aceleiaşi surse. Datoriile, în scădere puternică Un alt indicator care schimbă profilul financiar al companiei este reducerea datoriilor: acestea au coborât cu aproape 60% în 2025, la 69,7 milioane de lei, de la 168,4 milioane de lei în 2024, potrivit datelor citate. În lipsa altor informaţii din raportarea publică prezentată, rămâne de urmărit dacă FintechOS va reuşi să stabilizeze veniturile şi să continue reducerea pierderilor, astfel încât să se apropie de pragul de profitabilitate. [...]