Știri

Știri din categoria Bursă
Nvidia se apropie de o capitalizare de 6 trilioane de dolari (aprox. 27,6 trilioane lei), pe fondul pariului investitorilor că boom-ul inteligenței artificiale (AI) nu și-a atins încă vârful, potrivit WinFuture. Pentru bursă, miza imediată este combinația dintre creșterea accelerată a așteptărilor de profit și un program masiv de răscumpărare de acțiuni, care poate susține câștigul pe acțiune.
Nvidia a urcat la un nivel record al valorii de piață, de aproape 5,8 trilioane de dolari (aprox. 26,7 trilioane lei), după un „outlook” (estimare/ghidaj) puternic pentru următorul exercițiu financiar și după anunțarea unui nou program de buyback. De la începutul anului, acțiunea a avansat cu circa 28%, ceea ce ar fi adăugat aproximativ 1,2 trilioane de dolari (aprox. 5,5 trilioane lei) la capitalizarea companiei.
Un element central pentru investitori este decizia companiei de a aproba încă 150 miliarde de dolari (aprox. 690 miliarde lei) pentru răscumpărarea propriilor acțiuni. Astfel de programe reduc numărul de acțiuni în circulație și pot crește câștigul pe acțiune, chiar și în condițiile în care profitul total nu accelerează în același ritm.
WinFuture notează că Nvidia își permite acest efort financiar în principal datorită fluxului de numerar ridicat, iar CEO-ul Jensen Huang a prezentat decizia ca pe un semnal de încredere în perspectivele pe termen lung.
Pentru anul fiscal 2027, sunt anticipate o dublare a profitului net și o creștere a veniturilor de aproximativ 90%, după ce în anul anterior ambii indicatori ar fi crescut cu circa 65%. Pentru 2028, prognoza menționată în material indică în continuare un avans al veniturilor de aproximativ 70%.
În același timp, publicația subliniază că, raportat la profitul așteptat, evaluarea nu este „deosebit de ridicată”: acțiunea ar fi tranzacționată la aproximativ de 17 ori profitul estimat pentru următoarele 12 luni, nivel apropiat de minimul ultimilor circa zece ani și sub multiplu de 19 ori atribuit indicelui S&P 500.
Nvidia este prezentată ca fiind, în acest moment, cea mai valoroasă companie din lume. Consecința directă pentru bursă este că, pe măsură ce dimensiunea crește, devine mai dificil ca acțiunea să continue să urce „semnificativ” fără rate de creștere foarte mari, avertizează WinFuture.
În context, materialul amintește și schimbarea de sentiment din piață: la final de martie, acțiunea era încă în scădere cu circa 11% de la începutul anului, pe fondul întrebărilor legate de justificarea investițiilor masive în infrastructura AI. Ulterior, interesul investitorilor pentru marile companii de tehnologie ar fi fost alimentat și de dobânzi ridicate și date economice mai slabe, pe lângă cererea în continuare puternică pentru cipuri AI.
Recomandate
Alegerea dintre diversificare și concentrare ar fi făcut o diferență de aproape 30.000 de euro pentru un investitor care ar fi plasat 10.000 de euro în urmă cu zece ani într-un ETF pe piața americană, arată o analiză Economedia . În scenariile comparate, expunerea pe Nasdaq 100 ar fi adus un câștig net superior față de S&P 500, însă cu un profil de risc diferit, mai ales prin concentrarea pe tehnologie. Două randamente, două profiluri de risc În exemplul pentru S&P 500, Economedia folosește iShares Core S&P 500 UCITS ETF (calcul în euro, cu dividende reinvestite), cu o performanță anualizată de aproximativ 14,88% în cei zece ani încheiați la 30 iunie 2026. Aplicat unei investiții inițiale de 10.000 de euro, rezultatul ar fi fost o valoare de aproximativ 40.000 de euro după zece ani, adică o multiplicare de circa patru ori. Analiza subliniază însă că evoluția nu a fost liniară: în interval au existat pandemia, creșterea inflației, majorări rapide ale dobânzilor și corecții bursiere. Pentru ETF-ul folosit ca exemplu, datele indică un drawdown (scădere maximă față de un vârf anterior) de aproximativ 17,6% în cea mai dificilă perioadă din ultimul deceniu. În scenariul Nasdaq 100, exemplul iShares Nasdaq 100 UCITS ETF (tot în euro, cu dividende reinvestite) ar fi avut o performanță anualizată de aproximativ 21,43% pentru cei zece ani încheiați la 30 iunie 2026. În acest caz, 10.000 de euro ar fi ajuns la aproximativ 69.600 de euro, semnificativ peste rezultatul asociat S&P 500 în comparația prezentată. De ce contează: performanța mai mare vine cu o concentrare mai ridicată Diferența de rezultat este pusă de Economedia pe seama expunerii mai mari a Nasdaq 100 la sectorul tehnologic și a concentrării mai ridicate. Cu alte cuvinte, randamentul superior din ultimul deceniu nu înseamnă automat că Nasdaq 100 este „mai bun” pentru orice investitor: în perioade în care tehnologia este lovită puternic, fluctuațiile pot fi mai severe. Concluzia analizei este că lecția ultimilor zece ani nu este că Nasdaq 100 va domina și următorii zece, ci că alegerea între cei doi indici înseamnă, de fapt, o alegere între niveluri diferite de diversificare, volatilitate și risc. Accesul investitorilor români și costurile menționate în analiză Economedia notează că investitorii români au astăzi acces mai simplu la piețele internaționale și dă exemplul XTB, unde ar fi disponibile peste 2.200 de ETF-uri. Pentru investițiile în acțiuni și ETF-uri, analiza menționează un comision de tranzacționare de 0% sub un rulaj lunar de 100.000 de euro, iar peste acest prag un comision de 0,2% (minimum 10 euro). Dacă moneda instrumentului diferă de moneda contului, poate apărea un cost de conversie valutară de 0,5%. (Detalii: 0% comision .) La final, publicația precizează că exemplele sunt calcule ipotetice bazate pe performanțe istorice și nu reprezintă rezultatele unui investitor sau ale unui ETF concret, iar calculele nu includ dividende, taxe, comisioane, fiscalitate sau efectul cursului valutar; performanțele trecute nu garantează rezultate viitoare, iar investițiile pot genera pierderi. [...]

Cris-Tim își ridică ținta de profit pentru 2026 printr-o recalibrare a costurilor, deși taie ușor veniturile bugetate , potrivit Ziarul Financiar . Producătorul de mezeluri Cris-Tim Family Holding (CFH), listat la Bursa de Valori București , estimează acum pentru 2026 o EBITDA de 238 mil. lei (+14%) și un profit brut de 173,9 mil. lei (+19%) față de bugetul inițial. Revizuirea în sus a profitabilității este legată de ipoteze actualizate privind costurile de achiziție ale materiilor prime, care „ar urma să conducă la marje brute mai ridicate”, conform raportului publicat la BVB. Costuri mai mici la materii prime, marje mai mari În bugetul actualizat, compania estimează costul materiilor prime și al materialelor consumabile la 551,3 mil. lei, față de 617,8 mil. lei în bugetul inițial, adică o diferență de peste 66 mil. lei. Pe acest fond, indicatorii de marjă sunt revizuiți în creștere: marja brută: de la 609,2 mil. lei la 651,2 mil. lei; marja EBITDA: 19,8%, față de 17,1% anterior; profit operațional: de la 157,2 mil. lei la 184,5 mil. lei; marja operațională: 15,3%, comparativ cu 12,8% în bugetul inițial. Venituri ușor mai mici și presiuni pe cheltuieli operaționale În același timp, Cris-Tim și-a redus ușor estimarea veniturilor totale pentru 2026, de la 1,22 mld. lei la 1,20 mld. lei, pe fondul actualizării ipotezelor privind structura vânzărilor. Compania anticipează însă cheltuieli operaționale mai ridicate decât în planul inițial: 466,7 mil. lei, față de 452 mil. lei. Explicația indicată este persistența presiunilor inflaționiste, în special prin scumpiri la carburanți, gaze naturale și energie electrică, costuri care ar urma să rămână peste nivelurile bugetate inițial în a doua jumătate a lui 2026, în context geopolitic și al evoluțiilor de pe piața internă a energiei. Context bursier: investițiile rămân neschimbate, capitalizare de 3,94 mld. lei Oficialii companiei menționează că planul de investiții pentru 2026 rămâne neschimbat față de versiunea comunicată anterior, în luna mai. Cris-Tim Family Holding este listată pe Piața Principală a BVB, sub simbolul CFH, și are o capitalizare de 3,94 mld. lei. [...]

Bursa americană a atins noi maxime istorice , pe fondul unui val de rezultate peste așteptări în sectorul legat de inteligența artificială și al scăderii cotațiilor petrolului, potrivit The Guardian . S&P 500 a urcat cu 1,8% și a depășit precedentul record stabilit cu câteva luni în urmă. Dow Jones Industrial Average a crescut cu 907 puncte (+1,7%), atingând la rândul său un nou maxim, după recordul din ziua anterioară, iar Nasdaq Composite a avansat cu 2,6%. La finalul ședinței, S&P 500 a închis la 7.736,52 puncte, Dow la 54.085,88 puncte, iar Nasdaq la 26.584,99 puncte. Profiturile din „valul AI” împing indicii în sus Printre companiile care au tras piața în sus s-a aflat Palantir Technologies , care a urcat cu 29,5% după ce directorul general, Alex Karp, a spus că veniturile totale au sărit cu 93%, într-un trimestru pe care l-a descris drept „ieșit din comun”. Compania a raportat un profit peste așteptările analiștilor pentru trimestrul de primăvară și și-a majorat estimarea de venituri pentru întreg anul 2026. Caterpillar a câștigat 5,6% după ce a raportat, la rândul său, profit și venituri peste așteptări. Compania a depășit pentru prima dată pragul de 20 mld. dolari (aprox. 92 mld. lei) în vânzări și venituri într-un trimestru, iar directorul general, Joe Creed, a indicat un ritm puternic al comenzilor și un portofoliu în creștere. În material se arată că producătorul beneficiază și de boom-ul AI, inclusiv prin comenzi mai mari pentru turbine folosite la alimentarea centrelor de date. Contextul mai larg rămâne unul de sezon de raportări solide: după rezultate puternice la Amazon și Microsoft, companiile din S&P 500 erau pe traiectoria unei creșteri de aproape 50% a câștigului pe acțiune pentru trimestrul de primăvară față de anul anterior, conform FactSet. În acest cadru, un manager de portofoliu citat, Phil Segner (Leuthold Group), a argumentat că, odată cu avansul profitabilității, acțiunile „nu mai par la fel de scumpe” ca înainte, în condițiile în care prețurile erau încă aproximativ la nivelurile de acum două luni. Petrolul mai ieftin și dobânzile în scădere susțin sentimentul Un alt sprijin pentru bursă a venit din scăderea cotațiilor petrolului. Brent, reperul internațional, a coborât cu 5,3% la 79,36 dolari pe baril (aprox. 365 lei), pe fondul unei schimbări de sentiment în piața petrolului, după o perioadă de volatilitate în iulie, legată de incertitudinile privind războiul cu Iran și ieșirea petrolierelor din Golf. În paralel, randamentul titlurilor de stat americane pe 10 ani a scăzut la 4,62%, de la 4,70% în ziua precedentă și de la 4,75% la finalul săptămânii trecute. Publicația notează că randamentele mai ridicate cresc costurile de finanțare pentru populație și companii, inclusiv pentru investiții mari precum construirea de centre de date pentru AI, chiar dacă nivelul rămâne peste 3,97% (cât era înainte de războiul cu Iran). Cine a mai mișcat piața Acțiunile producătorilor de cipuri au avut, de asemenea, o contribuție importantă la creșterea indicilor: Nvidia: +2,6% Broadcom: +6,6% Micron Technology: +7,6% Pe partea negativă, Chipotle Mexican Grill a scăzut cu 9,7%, pe fondul temerilor că profiturile viitoare ar putea fi afectate după ce lanțul a retras ardeii jalapeño din unele restaurante în urma unui focar de salmonella; compania a spus că autoritățile sanitare din Minnesota nu mai au îngrijorări în derulare. Pentru investitori, combinația dintre profituri în accelerare în zona AI, petrol mai ieftin și o relaxare a randamentelor a creat un mix favorabil pentru activele de risc, însă evoluția rămâne dependentă de următoarele raportări financiare și de dinamica dobânzilor și a energiei. [...]
Kremlinul ridică riscul de escaladare, după ce a transmis că Ucraina „va trebui să plătească” pentru atacurile cu drone desfășurate în ultimele luni în profunzimea Rusiei, inclusiv în timpul alegerilor legislative, potrivit Wall Street . Mesajul vine pe fondul discuțiilor despre o posibilă reluare a negocierilor de pace, pe care Moscova sugerează că le-ar putea amâna sau condiționa. Potrivit materialului, purtătorul de cuvânt al Kremlinului, Dmitri Peskov , a declarat la conferința de presă zilnică faptul că „Ucraina va trebui să plătească un preț pentru acțiunile care au avut loc în ultimele luni”, adăugând că forțele ruse „continuă operațiunea militară specială”. Atacurile cu drone și țintele vizate În context, președintele ucrainean Volodimir Zelenski a anunțat pe 25 iunie o campanie de atacuri cu drone „în adâncimea teritoriului rus”, care ar viza în special: centre logistice; rafinării. În același timp, Vladimir Putin a recunoscut luna trecută că loviturile provoacă pagube, dar a susținut că nu sunt grave și că nu au consecințe majore asupra economiei ruse, conform informațiilor citate în articol. Efectul asupra negocierilor: Moscova sugerează o reevaluare Declarațiile lui Peskov sunt plasate după o poziție exprimată vineri de Putin, care a spus că Rusia este pregătită pentru negocieri de pace, dar că atacurile ucrainene cu drone din timpul alegerilor legislative au redus și mai mult șansele reluării discuțiilor. Putin a afirmat că în noaptea de 19 spre 20 septembrie, „în ziua principală a alegerilor”, s-ar fi încercat un atac aerian masiv asupra Moscovei, susținând că „peste 1.600 de drone” au intrat practic în zona Moscovei. Liderul rus a acuzat, de asemenea, Ucraina de atacuri asupra unor secții de votare. În acest context, Putin a indicat că Rusia „va reflecta bine” dacă mai este dispusă să revină la masa negocierilor și că eventualele decizii vor fi luate „pe baza propriilor interese”. Context separat: controlul armamentelor SUA–Rusia Separat de dosarul ucrainean, Kremlinul a apreciat că discuțiile dintre SUA și Rusia privind controlul armamentelor ar fi trebuit reluate „de mult timp” și că, odată repornite, vor necesita negocieri „îndelungate și minuțioase” la nivel de experți. Întrebat despre îndemnul președintelui american Donald Trump pentru negocieri trilaterale SUA–Rusia–China pe controlul armamentelor, Peskov a spus că Beijingul și-a reiterat decizia de a nu participa, iar din informațiile Moscovei poziția Chinei nu s-a schimbat, invocând și argumentul Chinei că arsenalul său nuclear este mult mai mic decât cel al Rusiei și SUA. [...]
Bursa Internațională a Moldovei (BIMx își propune să înceapă tranzacționarea în câteva luni , după admiterea brokerilor și a emitenților, potrivit Economedia . Platforma, dezvoltată în parteneriat cu Bursa de Valori București (BVB) , a fost lansată oficial luni, la Chișinău. Evenimentul a avut loc în prezența premierului Vasile Tofan și a ministrului Dezvoltării Economice și Digitalizării, Claudiu Năsui, informație transmisă de Agerpres și preluată de publicație. Miza operațională imediată este trecerea de la lansarea formală la funcționarea efectivă a pieței, prin finalizarea procedurilor de admitere pentru intermediari și companii. Ce urmează: admiterea participanților și startul tranzacționării Directorul general al BIMx, Veronica Arpintin , a spus că procesul de admitere a brokerilor și emitenților începe „astăzi”, iar după încheierea acestor proceduri „în câteva luni” ar urma să înceapă tranzacționarea. „Astăzi, începem procesul de admitere a brokerilor şi emitenţilor. Odată finalizate aceste proceduri, în câteva luni, vom începe tranzacţionarea.” În același mesaj, Arpintin a indicat drept obiective creșterea capitalizării pieței bursiere, cu accent pe lichiditate și pe dezvoltarea pieței secundare (segmentul în care se tranzacționează titluri deja emise). Capitalul BIMx și planul de majorare până la final de 2026 Potrivit declarațiilor citate, BIMx are în prezent un capital social de 1,5 milioane de euro (aprox. 7,5 milioane lei), care ar putea fi majorat până la finalul anului 2026 la 3 milioane de euro (aprox. 15 milioane lei). Arpintin a precizat că există scrisori de intenție pentru 1,1 milioane de euro (aprox. 5,5 milioane lei), iar 0,5 milioane de euro (aprox. 2,5 milioane lei) ar rămâne disponibili, în contextul căutării de investitori instituționali și parteneri strategici. De ce contează pentru companii și stat Conform conducerii BIMx, noua bursă este prezentată ca infrastructură de finanțare: pentru companii, acces la capital și la bune practici; pentru stat, un sistem financiar „mai puternic, mai sănătos și mai rezilient”; pentru investitori, acces la companiile și economia Republicii Moldova. [...]
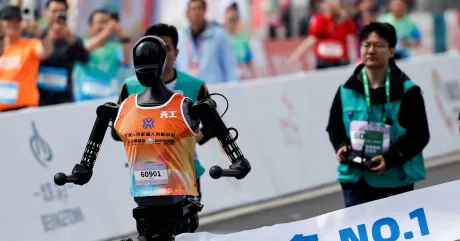
China înăsprește filtrul pentru IPO-urile din robotica umanoidă , după ce volatilitatea de pe bursă și calitatea discutabilă a unor venituri au ridicat semne de întrebare asupra evaluărilor, potrivit Mediafax . Mesajul transmis informal către bănci și investitori este că listările din sector vor fi analizate mai strict, într-o încercare de a tempera entuziasmul fără a abandona o tehnologie considerată strategică. Schimbarea de ton vine după debutul agitat al Unitree Robotics la Shanghai, relatat de Reuters: acțiunile au urcat de peste cinci ori în prima zi, dar ulterior au ajuns să fie cu 55% sub maximul atins după listare. Episodul a reaprins întrebarea centrală pentru piață: cât din „povestea” roboților umanoizi este susținută de vânzări comerciale și cât de capital speculativ. Reglementatorul ridică ștacheta, fără o interdicție oficială Surse citate de Reuters spun că unele listări au fost, practic, înghețate temporar, însă nu există o interdicție formală pentru întregul sector. Măsura este descrisă ca o încetinire țintită, pe fondul unei priorități strategice mai largi: China promovează „inteligența întrupată”, adică sisteme de inteligență artificială capabile să perceapă și să acționeze în lumea fizică, iar roboții umanoizi sunt în centrul acestei direcții. În acest context, cel puțin șase companii chineze din domeniu se pregătesc pentru listare, inclusiv Deep Robotics, X Square Robot și AGIBOT, potrivit aceleiași surse. Miza pentru bursă: veniturile „de proiect” versus cererea reală Una dintre preocupările principale ale autorităților vizează calitatea veniturilor raportate de unele companii. În material sunt menționate venituri generate de centre de colectare a datelor pentru roboți și proiecte realizate împreună cu administrații locale, care pot umfla rapid cifra de afaceri. În unele cazuri, guvernele locale ar fi contribuit cu 80%-90% din investiția inițială în proiecte comune. Aceste contracte pot sprijini evaluările și îndeplinirea condițiilor pentru listare, dar întrebarea este dacă reflectă o cerere comercială independentă. O persoană apropiată investitorilor din domeniu estimează că evaluările unor companii ar putea scădea cu 60%-70% dacă veniturile asociate centrelor de colectare a datelor ar fi eliminate din calcule. Separat, Shao Tianlan, director general la Mech-Mind Robotics , a scris pe WeChat că unele companii foarte bine evaluate din zona „inteligenței întrupate” ar obține venituri prin centre de colectare a datelor, tranzacții cu părți afiliate și alte mecanisme considerate nesustenabile. Acțiunile Mech-Mind au scăzut cu aproape 20% față de maximul din prima zi de tranzacționare, pe 1 septembrie, potrivit Reuters. Ce urmează: accent pe comenzi, nu pe demonstrații Semnalul pentru investitori și companii este că „standardul” se mută de la demonstrații spectaculoase la implementare efectivă: câți roboți ajung să lucreze în fabrici, câți clienți plătesc și dacă veniturile sunt recurente. În paralel, finanțarea pentru tehnologie rămâne disponibilă: companiile de pe continent au atras 148,9 miliarde de dolari (aprox. 670 miliarde lei) în 2026 până acum prin vânzări de acțiuni și obligațiuni convertibile, cu 59% peste aceeași perioadă a anului trecut, conform datelor LSEG citate de Reuters. [...]