Știri

Știri din categoria Bănci
Economia României a înregistrat o contracție de 1,9% în T4 2025 față de T3, iar creșterea anuală a fost de doar 0,1%, conform Profit.ro. Această performanță economică sub așteptări a determinat BCR să revizuiască în jos prognoza de creștere economică pentru 2026, de la 2,1% la 1%.
Economia a avut o creștere anuală de 0,6% în 2025, comparativ cu 0,9% în 2024. Piața anticipa o scădere trimestrială de 0,3% și o creștere anuală de 1,3% pentru ultimul trimestru al anului trecut. În plus, economia a scăzut cu 0,1% în T3 față de T2 și cu 0,6% în primul trimestru, conform datelor rectificate.
„Având în vedere că atât trimestrul al treilea cât și trimestrul al doilea din 2025 arată contracții în dinamica trimestrială, România îndeplinește definiția unei recesiuni tehnice”, a precizat Vlad Ioniță, economist la BCR.
BCR anticipează că problemele economice vor continua, cu un consum al gospodăriilor slab în prima jumătate a anului 2026, din cauza condițiilor financiare restrictive și a presiunilor asupra veniturilor reale. De asemenea, vânzările cu amănuntul au scăzut din august 2025, iar salariile reale sunt în declin din iulie, ceea ce a afectat moralul consumatorilor.
Lista factorilor care influențează prognoza economică pentru 2026 include:
În ciuda acestor provocări, BCR se așteaptă ca activitatea investițională să se accelereze datorită fondurilor europene disponibile pentru România în 2026. Guvernul pare să fie angajat să maximizeze absorbția acestor resurse, ceea ce ar putea oferi un impuls semnificativ formării de capital.
Pe termen lung, dacă cererea externă se stabilizează, exporturile ar putea contribui modest la susținerea creșterii economice, deși există riscul unor presiuni de scădere în a doua jumătate a anului, pe măsură ce importurile ar putea crește.
Recomandate
BCR își extinde aplicația George spre servicii de călătorie , adăugând un „Travel Hub” care combină instrumente financiare (convertor și curs valutar) cu conectivitate mobilă prin eSIM, într-o mișcare care poate crește utilizarea aplicației în momente-cheie pentru clienți și poate deschide spațiu pentru vânzarea de servicii conexe, potrivit Ziarul Financiar . Noua secțiune, numită Travel Hub, este dedicată clienților care călătoresc în străinătate și include un convertor valutar, informații despre cursul monedei locale și posibilitatea de a cumpăra și activa un eSIM pentru acces la date mobile în peste 200 de țări. Ce se schimbă concret în George Travel Hub este disponibil în secțiunea „Profil” din aplicația George, începând cu versiunea 26.26. După activarea funcționalității, utilizatorii pot primi o notificare la sosirea în țara de destinație, împreună cu informații despre cursul valutar pentru moneda locală. Din aceeași zonă, clienții au acces și la: informații despre destinație; convertor valutar; opțiuni eSIM; suport pentru utilizarea serviciilor financiare; PIN-ul cardului; acces către alte servicii din Magazinul George, inclusiv asigurări de călătorie. eSIM pentru peste 200 de țări și utilizare în paralel cu SIM-ul existent Una dintre funcționalitățile centrale este achiziția și activarea unui pachet eSIM direct din George, fără o cartelă fizică suplimentară. Serviciul acoperă peste 200 de țări și include pachete de date pentru o singură țară, regionale sau globale. eSIM-ul poate funcționa în paralel cu SIM-ul existent, astfel încât utilizatorul își poate păstra numărul de telefon pentru apeluri și SMS-uri, folosind separat pachetul eSIM pentru traficul de date pe rețeaua locală din țara în care călătorește. „Călătoriile în străinătate vin, în general, cu întrebări practice: cum plătesc, cum rămân conectat şi la ce să mă aştept în ţara în care ajung. Noua secţiune simplifică deplasările internaţionale prin acces la informaţii utile, instrumente de gestionare a banilor şi servicii de conectivitate, toate integrate într-o singură experienţă digitală.” Context operațional BCR este parte a grupului austriac Erste și operează pe piața locală o rețea de 289 de unități de retail. Banca mai are 20 de centre de afaceri și 18 birouri mobile dedicate companiilor. [...]
BCR își consolidează poziția în finanțarea economiei reale, după ce a fost desemnată „Cea mai bună bancă din România” în 2026 , o recunoaștere care, potrivit Banking News , vine pe fondul creșterii creditării corporate, al extinderii finanțărilor sustenabile și al accelerării digitalizării unor produse-cheie, inclusiv creditul ipotecar. Premiul a fost acordat la Euromoney Awards for Excellence 2026 și anunțat la gala organizată la Londra. Distincția recompensează performanțele băncii în digitalizare, finanțare sustenabilă și susținerea economiei reale, conform aceleiași surse. „La BCR, avem convingerea că cea mai bună bancă este, în același timp, banca cea mai utilă, cu care lucrezi simplu și transparent”, a declarat Sergiu Manea , CEO Banca Comercială Română. Ce a contat în evaluarea Euromoney: creditare, digitalizare și finanțări verzi În evaluare au fost evidențiate mai multe elemente operaționale și comerciale, între care: dezvoltarea Programului de Beneficii George, descris drept primul program bancar de loialitate din România, cu oferte personalizate; faptul că BCR este singura bancă din România care a digitalizat complet creditul ipotecar, cu flux 100% digital în George atât pentru accesare, cât și pentru refinanțare, inclusiv de la alte bănci; integrarea educației și sănătății financiare în strategia de retail, prin Coaching Financiar, cu peste 900.000 de persoane care au beneficiat de un plan financiar personalizat în 2025; consolidarea portofoliului de finanțări sustenabile: Casa Mea Natura (credit ipotecar verde) a reprezentat 77% din creditele ipotecare noi acordate de bancă în 2025; în același an, 1 din 3 noi clienți cu credit ipotecar din România a ales BCR; finanțări sustenabile noi în corporate și retail de peste 6,4 miliarde de lei (1,26 miliarde de euro), cu aproximativ 87% peste nivelul din 2024; credite noi pentru companii de 16,1 miliarde de lei în 2025, în creștere cu 15,3% față de anul anterior; aproximativ un sfert din aceste credite au fost destinate investițiilor; activitate pe piața de capital și finanțare eligibilă MREL (cerință minimă de fonduri proprii și datorii eligibile): emisiune de euroobligațiuni de 500 de milioane de euro și o emisiune de obligațiuni senior non-preferred de 1,12 miliarde de lei. Context regional: Erste Group, din nou lider în Europa Centrală și de Est În același cadru, Erste Group a primit pentru al treilea an consecutiv titlul de „Cea mai bună bancă din Europa Centrală și de Est” și premiul pentru „Cea mai bună bancă pentru companii mari din regiune”. Grupul a mai obținut, cumulat, opt distincții naționale în România, Austria, Polonia, Cehia și Slovacia. Euromoney Awards for Excellence sunt acordate din 1992 și folosesc, potrivit descrierii din material, un cadru de evaluare cu indicatori comparabili, aplicații structurate și un proces de selecție transparent, între peste 700 de instituții participante la nivel global. [...]
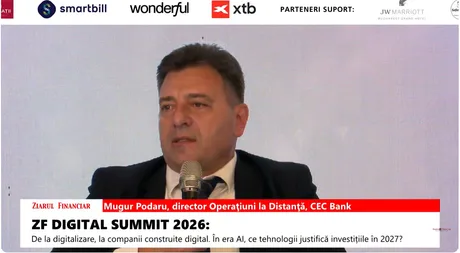
CEC Bank accelerează mutarea operațiunilor de la ghișeu către autoservire și digital , prin extinderea rețelei de „agenții digitale” și automatizarea proceselor, pe fondul presiunii venite din zona clienților tineri, care vor rezolvări „pe loc” și fără drumuri la sucursală, potrivit Ziarul Financiar . Banca a deschis până acum cinci agenții digitale și are în plan să deschidă și altele, a spus Mugur Podaru , director Operațiuni la Distanță în cadrul CEC Bank, la ZF DIGITAL SUMMIT 2026 . Conceptul vizează puncte în care clienții își pot face singuri operațiuni uzuale, fără dependență de prezența unui angajat. „Am deschis deja cinci agenţii digitale şi urmează să deschidem şi altele. Sunt agenţii în care clienţii îşi pot face singuri operaţiunile, fără să mai depindă de prezenţa unui angajat.” Ce înseamnă „agențiile digitale” în modelul CEC Bank În aceste agenții, clienții pot realiza, în regim de autoservire, operațiuni precum: depuneri și retrageri de numerar; schimburi valutare; activarea sau solicitarea unor servicii noi. Podaru a mai spus că banca pregătește inclusiv introducerea unor „avataruri digitale” care să îi îndrume pe clienți în astfel de spații, în ideea de a reduce fricțiunile operaționale și timpii de așteptare. Digitalizarea, legată de modernizarea infrastructurii IT Pe lângă extinderea agențiilor digitale, CEC Bank lucrează la schimbarea sistemului de „core banking” (platforma centrală care gestionează conturi, plăți și produse), un proiect pe care îl descrie drept amplu și care implică modernizarea infrastructurii tehnologice. În paralel, banca schimbă și sistemele conexe, cu obiectivul de a simplifica procesele și de a dezvolta servicii digitale noi. În zona de distribuție online, banca are deja platforma CEC_IN, iar obiectivul declarat este ca, acolo unde legislația permite, produsele să poată fi oferite integral în format digital. Ca exemplu de limitare, Podaru a indicat creditele imobiliare, unde este încă necesară prezența la notar, dar a menționat că dezvoltarea serviciilor notariale electronice ar putea reduce pe viitor nevoia de interacțiune fizică, inclusiv cu banca. [...]
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]
Acțiunile Raiffeisen Bank International au scăzut cu până la 9% după acuzații privind ocolirea sancțiunilor , într-un episod care reaprinde riscul de conformitate și de acces la finanțare în dolari pentru grupul bancar austriac, potrivit Agerpres , care citează Reuters. Firma Grizzly Research, cu sediul la New York, a susținut că RBI ar fi devenit un „canal cheie” prin care Rusia poate ocoli sancțiunile occidentale, facilitând tranzacții de peste un miliard de dolari (aprox. 4,5 miliarde lei), inclusiv pentru bunuri utilizate în industria rusă de armament. Grizzly a precizat că are o poziție „short” pe acțiunile RBI, adică pariază pe scăderea lor și poate câștiga dacă prețul se depreciază. De ce contează: presiune pe conformitate și pe accesul la dolari Miza depășește volatilitatea de bursă pe termen scurt. În 2024, autoritățile americane au avertizat RBI că i s-ar putea bloca accesul la dolari americani din cauza relațiilor sale cu Rusia, însă amenințarea nu a fost pusă în aplicare, conform informațiilor din material. În același timp, subsidiara Raiffeisen din Rusia este descrisă ca fiind cea mai mare bancă din această țară care nu este vizată de sancțiuni, ceea ce a făcut-o importantă pentru plățile comerciale, inclusiv pentru exporturile de gaze către Europa. Reacția băncii și blocajul ieșirii din Rusia Raiffeisen a respins acuzațiile, afirmând că raportul Grizzly Research este „înșelător” și conține erori, și a susținut că sistemele sale de conformitate au fost verificate în repetate rânduri. „Avem încredere deplină în soliditatea sistemelor noastre de conformitate, care au fost verificate în repetate rânduri.” Banca a reiterat că încearcă de mai mulți ani să se retragă din Rusia, dar tentativele de vânzare a operațiunilor locale nu au avut succes. Deși și-a redus activitatea, nu a închis complet subsidiara. Context: profituri blocate și interesul Moscovei de a menține legături economice Rusia a devenit o sursă și mai importantă de profit pentru grup după declanșarea războiului din Ucraina , însă Moscova a blocat repatrierea profiturilor de ordinul miliardelor de euro, potrivit aceleiași surse. Raiffeisen a încercat să vândă subsidiara către un cumpărător local, în speranța ridicării restricțiilor privind repatrierea profiturilor, dar oficialii ruși s-au opus unei vânzări, din dorința de a păstra ceea ce a mai rămas din legăturile economice cu Europa. [...]