Știri

Știri din categoria Bănci

UniCredit acceptă un impact negativ de până la 3,3 miliarde de euro (aprox. 17,4 mld. lei) pentru a-și accelera retragerea din Rusia, printr-un acord preliminar de vânzare către un investitor privat din Emiratele Arabe Unite, potrivit Ziarul Financiar. Miza pentru bancă este reducerea expunerii într-o piață devenită sensibilă politic și de reglementare, chiar cu prețul unei pierderi contabile semnificative.
Tranzacția este descrisă ca un acord neangajant cu un investitor „bine conectat” la mediul instituțional și de afaceri din Emirate. Structura finală nu este încă stabilită, iar UniCredit estimează că operațiunea ar putea fi închisă în prima jumătate a anului viitor.
Banca nu a publicat condițiile financiare exacte, dar a indicat intervalul impactului asupra profitului: între 3 și 3,3 miliarde de euro (aprox. 15,8–17,4 mld. lei). Din această sumă, 1,6–1,8 miliarde de euro (aprox. 8,4–9,5 mld. lei) ar proveni din ajustări legate de rezerve valutare.
UniCredit susține că pierderea contabilă nu va afecta politica de dividende sau programele de răscumpărare de acțiuni. În 2025, grupul a raportat un profit net de 10,6 miliarde de euro, astfel că impactul tranzacției ar echivala cu aproximativ o treime din câștigurile anuale.
Planul prezentat prevede:
UniCredit este una dintre puținele bănci europene mari care au rămas active în Rusia la mai bine de patru ani după invazia pe scară largă a Ucrainei, alături de Raiffeisen Bank International. Banca italiană s-a confruntat cu presiuni din partea autorităților europene și occidentale pentru reducerea prezenței pe piața rusă.
Subiectul a căpătat și o dimensiune politică în Italia: guvernul a folosit anul trecut regulile de intervenție strategică („golden power”) pentru a bloca tentativa UniCredit de preluare a Banco BPM, invocând inclusiv expunerea băncii în Rusia.
În plus, procesul de retragere este complicat de cerințele de aprobare pentru anumite tranzacții ale băncilor occidentale, care pot necesita acordul direct al președintelui Vladimir Putin, mai notează publicația.
Calendarul indicat de UniCredit depinde de stabilirea structurii finale și de obținerea aprobărilor necesare. Până atunci, banca rămâne expusă riscurilor operaționale și de reglementare asociate unei prezențe încă active în Rusia, în timp ce încearcă să își îmbunătățească poziția de capital prin această tranzacție.
Recomandate
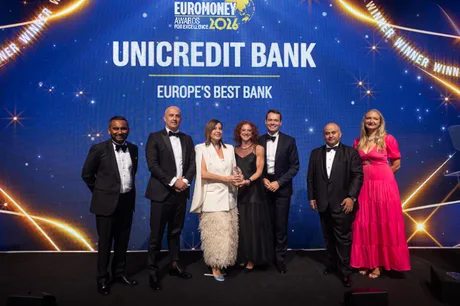
UniCredit își consolidează poziția de lider paneuropean după un nou an record de profitabilitate în 2025 , odată cu desemnarea drept „Cea mai bună bancă din Europa” pentru al doilea an consecutiv la Euromoney Awards for Excellence 2026 , potrivit Banking News . Distincția vine pe fondul unor „performanțe financiare solide” în 2025 și al unei „discipline operaționale” pe care Euromoney le leagă de o strategie clară, în timp ce grupul își menține focusul pe cele 14 piețe europene unde este prezent. În același timp, Euromoney indică rolul UniCredit în „integrarea bancară europeană” ca element de relevanță pentru poziționarea sa în sectorul financiar. „UniCredit a avut încă un an record din perspectiva profitabilității în 2025, demonstrând o performanță financiară remarcabilă, susținută de o strategie clară și de o disciplină operațională solidă. Orientarea sa către Europa și rolul său activ în integrarea bancară europeană o transformă într-un actor-cheie al sectorului financiar european”, a declarat Dominic O’Neil, Europe Editor, Euromoney. 12 premii în Europa, cu accent pe IMM-uri și Europa Centrală și de Est Pe lângă titlul „Europe’s Best Bank”, UniCredit a primit în total 12 premii la nivel european, inclusiv pentru finanțarea IMM-urilor (întreprinderi mici și mijlocii), retail banking, corporate banking, investment banking și ESG (criterii de mediu, sociale și de guvernanță). Publicația notează că premiile obținute în Europa Centrală și de Est – inclusiv pentru băncile din Croația, Bulgaria și Bosnia și Herțegovina – susțin ideea că regiunea contribuie semnificativ la succesul grupului. Lista premiilor menționate Europe’s Best Bank Germany’s Best Bank for SMEs CEE’s Best Bank for SMEs Italy’s Best Retail Bank Bosnia and Herzegovina’s Best Bank Bosnia and Herzegovina’s Best Bank for ESG Bosnia and Herzegovina’s Best Bank for SMEs Bulgaria’s Best Bank Bulgaria’s Best Bank for SMEs Croatia’s Best Bank Croatia’s Best Bank for Corporates Croatia’s Best Investment Bank În comunicatul citat, UniCredit leagă aceste rezultate de transformarea din ultimii ani și de intrarea într-o „următoare etapă de creștere” în cadrul strategiei „ UniCredit Unlimited ”, fără a detalia însă ținte financiare sau pași operaționali concreți pentru perioada următoare. [...]
UniCredit vede o frânare puternică a economiei României în 2026, la doar 0,2%, pe fondul consolidării fiscale , potrivit HotNews . În același scenariu, banca anticipează o revenire a creșterii la 2,3% în 2027, însă pe termen scurt România ar rămâne sub media regională. De ce contează: România, sub regiune din cauza consolidării fiscale În eșantionul analizat de UniCredit, România și Slovacia sunt singurele economii care ar urma să crească sub media regională pe termen scurt. Explicația băncii este că măsurile de consolidare fiscală (reducerea deficitului prin taxe și/sau tăieri de cheltuieli) afectează activitatea economică mai puternic decât în restul regiunii. Contrastul cu vecinii este pronunțat, conform estimărilor citate: Polonia: creștere de 3,0% în 2026 și 3,0% în 2027, susținută de cererea internă; Bulgaria: 2,9% în 2026; Serbia: de la 2,9% la 3,5% în 2027; Ungaria: 1,3% în 2026, într-o redresare „graduală”. Inflația: scenariu mai favorabil din a doua parte a lui 2026 Pe partea de inflație, raportul are un ton mai optimist pentru România: UniCredit anticipează o scădere amplă a inflației începând de la jumătatea acestui an, pe fondul epuizării șocurilor inflaționiste din 2025. Banca mai vede o temperare suplimentară a presiunilor în a doua parte a lui 2027, pe măsură ce efectele șocului energetic se disipează și cererea de consum se răcește. Mișcare operațională în banking: UniCredit pariază pe „contact uman” pentru clienții premium În paralel cu aceste estimări macro, UniCredit a anunțat lansarea în România a Prime, o linie de servicii bancare premium construită în jurul unui bancher dedicat și a interacțiunii directe, inclusiv printr-o sucursală nouă, cu birouri Prime, deschisă în centrul Bucureștiului. „Când toți vor doar digitalizare, strategia noastră este să păstrăm contactul uman. Digitalizarea ne ajută, ne face viața mai ușoară, dar vrem să menținem interacțiunea umană cu colegii noștri și disponibilitatea de a fi acolo. Să fim alături de clienți cu consiliere, înainte de a fi digitali”, a declarat Mihaela Lupu, CEO UniCredit Bank, la inaugurarea sucursalei Dorobanți. Banca își justifică direcția prin faptul că, în timp ce multe instituții reduc rețeaua fizică și mută operațiunile în digital, UniCredit vizează extinderea prezenței fizice pentru clienții cu venituri și averi ridicate. „De multe ori, multe conversații azi încep cu un robot. Unde suni, răspunde un robot. Noi vrem să arătăm că unde sunați, răspunde un om adevărat, care vă așteaptă în sucursala noastră“, a spus Antoaneta Curteanu, vicepreședinte executiv Retail al UniCredit Bank. În cadrul Prime, banca spune că dezvoltă infrastructură dedicată în sucursale și urmărește o „experiență” centrată pe bancherul dedicat, acces rapid la servicii și beneficii asociate stilului de viață al clienților, cu obiectivul unei relații pe termen lung. [...]
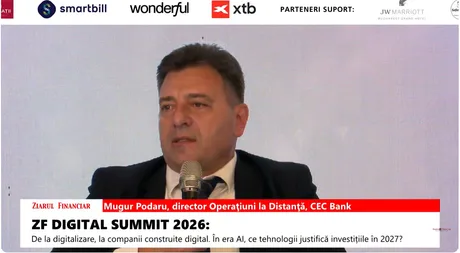
CEC Bank accelerează mutarea operațiunilor de la ghișeu către autoservire și digital , prin extinderea rețelei de „agenții digitale” și automatizarea proceselor, pe fondul presiunii venite din zona clienților tineri, care vor rezolvări „pe loc” și fără drumuri la sucursală, potrivit Ziarul Financiar . Banca a deschis până acum cinci agenții digitale și are în plan să deschidă și altele, a spus Mugur Podaru , director Operațiuni la Distanță în cadrul CEC Bank, la ZF DIGITAL SUMMIT 2026 . Conceptul vizează puncte în care clienții își pot face singuri operațiuni uzuale, fără dependență de prezența unui angajat. „Am deschis deja cinci agenţii digitale şi urmează să deschidem şi altele. Sunt agenţii în care clienţii îşi pot face singuri operaţiunile, fără să mai depindă de prezenţa unui angajat.” Ce înseamnă „agențiile digitale” în modelul CEC Bank În aceste agenții, clienții pot realiza, în regim de autoservire, operațiuni precum: depuneri și retrageri de numerar; schimburi valutare; activarea sau solicitarea unor servicii noi. Podaru a mai spus că banca pregătește inclusiv introducerea unor „avataruri digitale” care să îi îndrume pe clienți în astfel de spații, în ideea de a reduce fricțiunile operaționale și timpii de așteptare. Digitalizarea, legată de modernizarea infrastructurii IT Pe lângă extinderea agențiilor digitale, CEC Bank lucrează la schimbarea sistemului de „core banking” (platforma centrală care gestionează conturi, plăți și produse), un proiect pe care îl descrie drept amplu și care implică modernizarea infrastructurii tehnologice. În paralel, banca schimbă și sistemele conexe, cu obiectivul de a simplifica procesele și de a dezvolta servicii digitale noi. În zona de distribuție online, banca are deja platforma CEC_IN, iar obiectivul declarat este ca, acolo unde legislația permite, produsele să poată fi oferite integral în format digital. Ca exemplu de limitare, Podaru a indicat creditele imobiliare, unde este încă necesară prezența la notar, dar a menționat că dezvoltarea serviciilor notariale electronice ar putea reduce pe viitor nevoia de interacțiune fizică, inclusiv cu banca. [...]
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]
Acțiunile Raiffeisen Bank International au scăzut cu până la 9% după acuzații privind ocolirea sancțiunilor , într-un episod care reaprinde riscul de conformitate și de acces la finanțare în dolari pentru grupul bancar austriac, potrivit Agerpres , care citează Reuters. Firma Grizzly Research, cu sediul la New York, a susținut că RBI ar fi devenit un „canal cheie” prin care Rusia poate ocoli sancțiunile occidentale, facilitând tranzacții de peste un miliard de dolari (aprox. 4,5 miliarde lei), inclusiv pentru bunuri utilizate în industria rusă de armament. Grizzly a precizat că are o poziție „short” pe acțiunile RBI, adică pariază pe scăderea lor și poate câștiga dacă prețul se depreciază. De ce contează: presiune pe conformitate și pe accesul la dolari Miza depășește volatilitatea de bursă pe termen scurt. În 2024, autoritățile americane au avertizat RBI că i s-ar putea bloca accesul la dolari americani din cauza relațiilor sale cu Rusia, însă amenințarea nu a fost pusă în aplicare, conform informațiilor din material. În același timp, subsidiara Raiffeisen din Rusia este descrisă ca fiind cea mai mare bancă din această țară care nu este vizată de sancțiuni, ceea ce a făcut-o importantă pentru plățile comerciale, inclusiv pentru exporturile de gaze către Europa. Reacția băncii și blocajul ieșirii din Rusia Raiffeisen a respins acuzațiile, afirmând că raportul Grizzly Research este „înșelător” și conține erori, și a susținut că sistemele sale de conformitate au fost verificate în repetate rânduri. „Avem încredere deplină în soliditatea sistemelor noastre de conformitate, care au fost verificate în repetate rânduri.” Banca a reiterat că încearcă de mai mulți ani să se retragă din Rusia, dar tentativele de vânzare a operațiunilor locale nu au avut succes. Deși și-a redus activitatea, nu a închis complet subsidiara. Context: profituri blocate și interesul Moscovei de a menține legături economice Rusia a devenit o sursă și mai importantă de profit pentru grup după declanșarea războiului din Ucraina , însă Moscova a blocat repatrierea profiturilor de ordinul miliardelor de euro, potrivit aceleiași surse. Raiffeisen a încercat să vândă subsidiara către un cumpărător local, în speranța ridicării restricțiilor privind repatrierea profiturilor, dar oficialii ruși s-au opus unei vânzări, din dorința de a păstra ceea ce a mai rămas din legăturile economice cu Europa. [...]