Știri

Știri din categoria Bănci
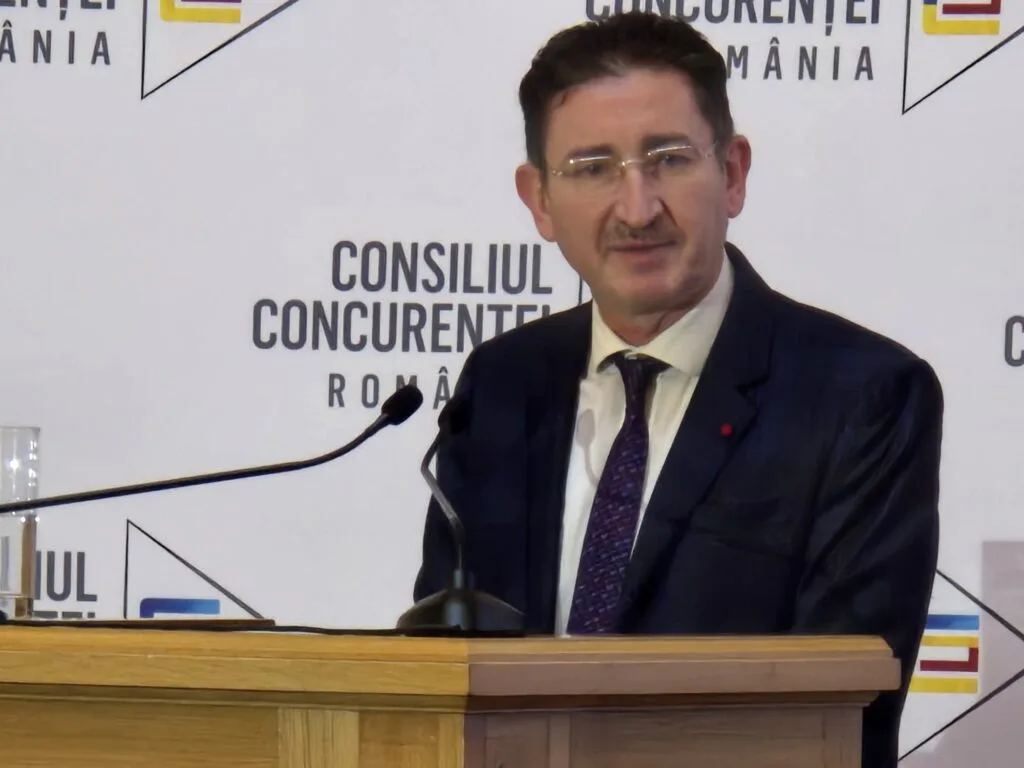
Investigația Consiliului Concurenței asupra scorului FICO ar putea duce la schimbări în modul în care băncile evaluează clienții, dacă se confirmă suspiciunea că actualul mecanism îi penalizează pe cei care cer oferte de la mai multe instituții și le limitează mobilitatea, potrivit Economedia.
Ancheta, aflată în derulare de aproximativ doi ani, ar putea fi finalizată în prima jumătate din 2027, după parcurgerea tuturor etapelor procedurale, inclusiv consultarea Comisiei Europene, a declarat Bogdan Chirițoiu, președintele Consiliului Concurenței.
Suspiciunea autorității vizează modul în care este organizată și realizată scorarea clienților (scorul FICO fiind folosit în evaluarea persoanelor care solicită credite). Concret, Consiliul Concurenței suspectează că un client ar putea fi depunctat dacă solicită condiții de creditare de la mai multe bănci, ceea ce ar descuraja compararea ofertelor și, implicit, schimbarea băncii.
„Faptul că este depunctat, ai un scor penalizat, ce înseamnă? Un client poate are un scor mai mic, dacă interoghează mai multe bănci, dacă întreabă de condiții la mai multe bănci. Faptul că în situația asta e depuncta, asta suspectăm noi că e un mecanism care limitează mobilitatea clienților”, a spus președintele Consiliului Concurenței.
Chirițoiu a mai precizat că investigația este „aproape gata”, dar trebuie parcurse toate etapele procedurale.
Dacă suspiciunile de încălcare a legislației concurenței se confirmă, băncile vizate riscă amenzi, conform declarațiilor citate.
Separat, Chirițoiu a subliniat că investigația privind scorul FICO este distinctă de dosarul ROBOR, în care Consiliul Concurenței a sancționat zece bănci.
În dosarul ROBOR, băncile sancționate trebuie să plătească amenzile și să prezinte Consiliului Concurenței planuri de conformare, prin care să arate cum își vor modifica practicile pentru a respecta deciziile autorității.
„Băncile vor trebui să implementeze decizia. Ce înseamnă decizia? În primul rând, plata sancțiunii și, în al doilea rând, trebuie să vină la noi pentru aprobare cu un plan de conformare. Trebuie să ne spună cum își vor schimba comportamentul, cum vor modifica modul de funcționare a algoritmului, astfel încât să respecte decizia”, a spus Bogdan Chirițoiu.
Potrivit acestuia, prima decizie făcută publică este cea privind CEC Bank, iar alte două decizii sunt secretizate. Chirițoiu a mai spus că deciziile sunt executorii, iar încasarea sancțiunilor intră în atribuțiile ANAF.
În plus, persoanele care consideră că au fost prejudiciate de practicile investigate în dosarul ROBOR pot cere despăgubiri în instanță, în baza deciziei Consiliului Concurenței. În prezent, autoritatea se judecă pe cereri de suspendare a deciziilor, etapă care, potrivit estimării lui Chirițoiu, s-ar putea încheia la mijlocul anului viitor, în timp ce procesele pe fond ar putea dura câțiva ani.
Recomandate
CEC Bank accelerează mutarea operațiunilor de la ghișeu către autoservire și digital , prin extinderea rețelei de „agenții digitale” și automatizarea proceselor, pe fondul presiunii venite din zona clienților tineri, care vor rezolvări „pe loc” și fără drumuri la sucursală, potrivit Ziarul Financiar . Banca a deschis până acum cinci agenții digitale și are în plan să deschidă și altele, a spus Mugur Podaru , director Operațiuni la Distanță în cadrul CEC Bank, la ZF DIGITAL SUMMIT 2026 . Conceptul vizează puncte în care clienții își pot face singuri operațiuni uzuale, fără dependență de prezența unui angajat. „Am deschis deja cinci agenţii digitale şi urmează să deschidem şi altele. Sunt agenţii în care clienţii îşi pot face singuri operaţiunile, fără să mai depindă de prezenţa unui angajat.” Ce înseamnă „agențiile digitale” în modelul CEC Bank În aceste agenții, clienții pot realiza, în regim de autoservire, operațiuni precum: depuneri și retrageri de numerar; schimburi valutare; activarea sau solicitarea unor servicii noi. Podaru a mai spus că banca pregătește inclusiv introducerea unor „avataruri digitale” care să îi îndrume pe clienți în astfel de spații, în ideea de a reduce fricțiunile operaționale și timpii de așteptare. Digitalizarea, legată de modernizarea infrastructurii IT Pe lângă extinderea agențiilor digitale, CEC Bank lucrează la schimbarea sistemului de „core banking” (platforma centrală care gestionează conturi, plăți și produse), un proiect pe care îl descrie drept amplu și care implică modernizarea infrastructurii tehnologice. În paralel, banca schimbă și sistemele conexe, cu obiectivul de a simplifica procesele și de a dezvolta servicii digitale noi. În zona de distribuție online, banca are deja platforma CEC_IN, iar obiectivul declarat este ca, acolo unde legislația permite, produsele să poată fi oferite integral în format digital. Ca exemplu de limitare, Podaru a indicat creditele imobiliare, unde este încă necesară prezența la notar, dar a menționat că dezvoltarea serviciilor notariale electronice ar putea reduce pe viitor nevoia de interacțiune fizică, inclusiv cu banca. [...]
Curtea de Apel București a refuzat să blocheze ancheta Consiliului Concurenței în dosarul ROBOR , menținând astfel calendarul de sancționare și contestare pentru băncile vizate, potrivit Profit . Decizia contează pentru piață fiindcă limitează posibilitatea băncilor de a întârzia, pe cale procedurală, finalizarea investigațiilor și mută disputa în etapa litigiilor pe fond, după comunicarea motivării. Raiffeisen Bank ceruse suspendarea procedurilor administrative din investigația Consiliului Concurenței (inclusiv amânarea deliberărilor și a deciziei), până la soluționarea definitivă a unui alt dosar în care banca reclamase refuzul accesului la unele documente din investigație. Miza era ca investigația să fie „înghețată” până când instanța ar fi tranșat disputa privind accesul la dosar. Consiliul Concurenței a arătat în instanță că o suspendare ar putea produce efecte pe o perioadă nedeterminată și ar afecta „grav și definitiv” investigația. În paralel, autoritatea s-a mișcat rapid: cererea de ordonanță președințială a fost depusă pe 2 iunie, iar pronunțarea a venit pe 9 iunie; între timp, pe 5 iunie plenul Consiliului se întrunise și adoptase deja decizia, anunțată ulterior prin comunicat pe 7 iunie. De ce a pierdut Raiffeisen: accesul la documente confidențiale se contestă odată cu decizia finală În motivare, instanța a făcut trimitere la articolul 45 din Legea Concurenței 21/1996, care limitează accesul la dosar atunci când este vorba despre secrete de afaceri, informații confidențiale sau documente interne și stabilește că ordinul președintelui Consiliului privind accesul la documente confidențiale poate fi atacat doar odată cu decizia de finalizare a investigației. Judecătorul a reținut și că, la data judecății, decizia de finalizare a investigației fusese deja luată, urmând să fie transmisă părților în termen de 120 de zile. În acest cadru, banca va putea formula acțiune atât împotriva deciziei, cât și împotriva ordinului președintelui Consiliului prin care i-a fost refuzat accesul complet. Raiffeisen solicitase, între altele, opis complet al dosarului, acces integral la corespondența dintre Consiliul Concurenței și BNR, acces la datele Refinitiv (fost Reuters) și la baza de date cu cotații, precum și la răspunsurile altor bănci la un chestionar al autorității și la setul de date/graficele analizei economice. Banca a susținut că fără aceste documente nu își poate pregăti apărarea și că suspendarea era necesară pentru a preveni o pagubă „iminentă și ireparabilă”. Context: amenzi record și următorul pas – planuri de conformare și litigii În dosarul ROBOR, băncile au primit amenzi record, descrise de Profit ca fiind de 5–7% din veniturile brute, în total circa 710 milioane de euro (aprox. 3,6 miliarde lei). În material sunt menționate explicit: Raiffeisen Bank: amendă de 442,5 milioane lei Banca Comercială Română (BCR): amendă de 577,4 milioane lei După primirea motivării deciziei, băncile vor avea la dispoziție 60 de zile pentru a prezenta planuri privind modul în care vor elimina practicile anticoncurențiale constatate de Consiliu, mai notează publicația. În paralel, disputa se mută în instanță: băncile așteaptă redactarea deciziei pentru a începe litigiile împotriva Consiliului Concurenței. Un risc suplimentar, semnalat în articol, este că BNR a avertizat că eventualele litigii inițiate de clienți care s-ar considera păgubiți ar putea genera pierderi chiar mai mari decât cele din amenzi. Ce este în joc în dosarul ROBOR Potrivit explicațiilor din articol, Consiliul Concurenței susține că băncile nu ar fi făcut un cartel propriu-zis pentru manipularea ROBOR, însă că, prin comportamentul din procesul zilnic de fixing și prin transparența cotațiilor, ar fi influențat nivelul ROBOR cu „fracțiuni de procent”. ROBOR este un reper pentru o parte dintre creditele în lei cu dobândă variabilă, iar investigația a început în 2022, pe fondul creșterii abrupte a dobânzilor odată cu inflația ridicată și majorarea ratei-cheie de către BNR. [...]
BNR avertizează că amenzile din dosarul ROBOR pot lovi creditarea și costul finanțării statului , într-un document intern care califică situația drept „critică”, potrivit Profit . Miza, dincolo de sancțiunea în sine, este efectul de propagare: diminuarea profitabilității băncilor ar putea reduce capacitatea de finanțare a populației și companiilor și ar putea influența percepția investitorilor și a agențiilor de rating asupra riscului asociat pieței bancare din România. Consiliul Concurenței a anunțat luna trecută sancționarea a 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro), pentru încălcarea normelor de concurență prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR. Băncile au fost amendate cu 5-7% din veniturile brute, pentru metodologii comune, comunicări între traderi și publicarea cotațiilor ROBOR în perioada de fixing, astfel încât s-au putut influența una pe cealaltă, fără ca autoritatea să rețină existența unui cartel. Profit notează că sunt cele mai mari amenzi aplicate până acum de autoritatea de concurență. De ce spune BNR că situația este „critică” Într-un document oficial redactat în această lună și analizat de publicație, BNR (cabinetul guvernatorului Mugur Isărescu ) susține că nivelul amenzii propuse generează un „prejudiciu direct semnificativ” pentru băncile vizate și poate produce efecte negative asupra stabilității financiare, asupra intermedierii bancare și asupra economiei în ansamblu, inclusiv asupra percepției agențiilor de rating. Banca centrală argumentează și că estimarea unei influențe asupra ROBOR ar presupune definirea unui nivel de referință „corect” al indicelui, adică nivelul pe care l-ar fi avut în absența presupusei creșteri artificiale. În lipsa datelor care să permită determinarea acestui nivel ipotetic, BNR afirmă că procentul creșterii artificiale nu poate fi calculat „în mod obiectiv”, iar în consecință nu poate fi cuantificat nici prejudiciul individual al consumatorilor. „În consecință, nu poate fi cuantificat nici prejudiciul individual al consumatorilor rezultat ca urmare a acestei presupuse creșteri (...). Prin urmare, în această ipoteză, singurul prejudiciu care poate fi estimat este cel produs asupra stabilității financiare”, susține banca centrală. Canalele de impact invocate: capital, creditare, finanțe publice BNR indică trei categorii principale de efecte, în logica sa, dacă amenda rămâne la un nivel „excepțional”: prejudiciu financiar direct pentru instituțiile de credit vizate, cu efect de reducere a rentabilității sectorului bancar și, implicit, a capacității de a genera capital intern și de a menține rezerve adecvate; impact asupra stabilității financiare și capacității de creditare , inclusiv prin deteriorarea percepției investitorilor, creditorilor externi și agențiilor de rating asupra riscului asociat pieței bancare din România; implicații asupra economiei și finanțelor publice , printr-o posibilă reducere a activității economice, afectarea investițiilor și consumului, dar și prin efecte asupra veniturilor bugetare (impozit pe profit și alte taxe), respectiv asupra costurilor de finanțare ale statului. În document, BNR leagă explicit diminuarea profitabilității de o posibilă temperare a finanțării economiei, pe fondul cerințelor stricte de capital și lichiditate din sistemul bancar. Disputa de fond cu autoritatea de concurență Pe baza argumentelor oficiale disponibile până la data documentului (02.07.2026), BNR afirmă că nu înțelege fundamentul deciziei Consiliului Concurenței și cere prudență în interpretarea concluziilor. „Pe baza argumentelor furnizate până la acest moment, nu înțelegem fundamentul deciziei autorității de concurență și, prin urmare, concluziile acesteia ar trebui interpretate cu prudență”, conchide BNR. În paralel cu amenzile, investigația are și o componentă de reglementare: în materialul citat se arată că raportul de investigație a inclus interdicții și recomandări care vizează participarea la fixingul ROBOR și chiar teme precum comunicările publice/private privind estimări de inflație și dobânzi, precum și recomandări către BNR, Guvern și Parlament pentru modificări. Ce urmează depinde de parcursul contestărilor și de modul în care vor fi implementate eventualele schimbări de procedură pentru stabilirea ROBOR, în condițiile în care organizarea fixingului și obligațiile băncilor sunt sub reglementările BNR, iar Consiliul Concurenței a acordat un termen de două luni pentru formularea unei noi proceduri. [...]
BNR introduce în circulație 5 milioane de monede de 50 de bani dedicate lui Constantin Brâncuși , o emisiune care intră în circuitul de numerar și poate ajunge în tranzacțiile de zi cu zi, potrivit Profit . Monedele au valoare nominală de 50 de bani și sunt realizate din alamă, conform informațiilor publicate. Prin volumul anunțat, emisiunea are o prezență potențial semnificativă în circulația curentă, nu doar în zona de colecționare. Ce se schimbă pentru utilizatori și comercianți Pentru public și pentru retail, efectul practic este că aceste monede pot apărea în rest și în plăți cash, în aceleași condiții ca orice altă monedă de 50 de bani aflată în circulație. Profit nu indică în material un regim special de distribuție sau restricții de utilizare, dincolo de punerea în circulație a emisiunii. [...]
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]

