Știri

Știri din categoria Bănci
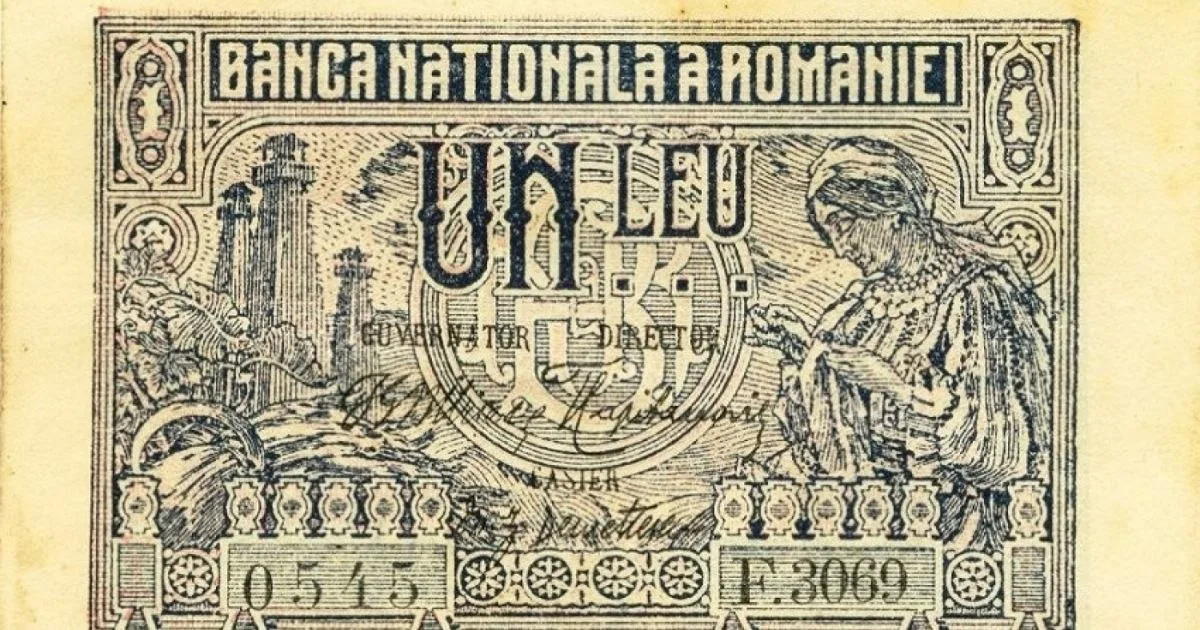
În perioada 10 februarie – 6 mai 2026, Muzeul Băncii Naționale a României găzduiește expoziția temporară „Banii ne vorbesc – o istorie a leului de la metal la polimer”, realizată în parteneriat cu R.A. Monetăria Statului și R.A. Imprimeria BNR, informează BNR. Expoziția aduce în fața publicului peste 500 de piese relevante din istoria monedei naționale, punând în lumină transformările sale simbolice, economice și tehnologice de-a lungul a peste 150 de ani.
Parcursul expozițional începe din perioada medievală, cu primele monede emise de statele românești începând cu secolul al XIV-lea, și continuă cu talerul-leu olandez – precursorul direct al leului românesc. Sunt evidențiate eforturile legislative și instituționale depuse de Alexandru Ioan Cuza pentru crearea unui sistem monetar propriu în Principatele Unite, deschizând astfel drumul primei emisiuni oficiale din 1867.
Vizitatorii vor putea admira monede, bancnote, matrițe, clișee, coli de tipar și separații de culoare, toate provenind din patrimoniul BNR. Acestea oferă o perspectivă completă asupra etapelor de producție și design ale leului românesc, până în epoca actuală a bancnotelor de polimer. Totodată, expoziția scoate în evidență felul în care moneda națională a reflectat identitatea națională și a fost folosită ca instrument politic în momente-cheie din istoria României.
Un punct de interes major îl constituie prezentarea proceselor tehnologice utilizate în fabricarea banilor, de la metodele tradiționale la cele moderne. Publicul va putea vedea și utilaje funcționale, aduse de Monetăria Statului, care exemplifică fluxul de producție al monedelor de circulație.
Expoziția poate fi vizitată în cadrul tururilor ghidate, disponibile de luni până vineri, la orele 10:00, 12:00, 14:00 și 16:00, prin programare online la muzeu.bnr.ro. Accesul este gratuit, iar tururile sunt adaptate publicului larg, de la pasionați de istorie monetară la vizitatori curioși de poveștile ascunse în spatele fiecărei bancnote.
Recomandate
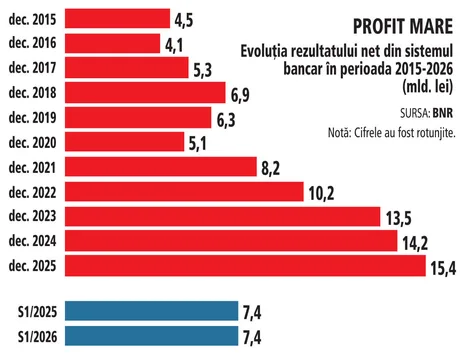
Profitul net al băncilor a rămas la aproape 7,4 mld. lei în S1/2026 , un nivel comparabil cu cel din prima jumătate a lui 2025, în pofida recesiunii și a unui ritm mai lent al creditării, potrivit Ziarul Financiar , pe baza datelor BNR. Sistemul bancar românesc, format din 29 de bănci, a continuat să livreze rezultate solide într-un context descris ca „complicat” din punct de vedere economic, social și politic. Publicația notează că, dacă performanța se menține și în semestrul al doilea, profitul pe întreg anul ar putea urca din nou spre 15 mld. lei. De ce contează: profitabilitate ridicată, dar cu semne de temperare În spatele profitului, principala sursă de câștig rămân dobânzile încasate la credite. Totuși, indicatorii de rentabilitate au coborât ușor față de anul trecut: la final de iunie 2026, rentabilitatea activelor (ROA) era de 1,5%, iar rentabilitatea capitalului (ROE) de 15,5%. Context macro: recesiune și creditare „cu frâna trasă” Pe partea de economie reală, articolul indică o combinație de factori care, în mod normal, ar pune presiune pe sectorul bancar: economia a intrat în recesiune , cu PIB în scădere în S1/2026 cu 0,8% an/an (serie brută), în tandem cu ajustarea fiscală; creditarea sectorului privat a avansat cu circa 7%, sub ritmul din S1/2025; inflația a început să scadă mai vizibil abia din iunie, după ce a stat aproape un an în jurul a 10%. În acest tablou, menținerea profitului la un nivel apropiat de cel din 2025 sugerează că băncile au reușit să-și păstreze marjele și volumul de venituri, chiar dacă dinamica împrumuturilor s-a temperat. [...]
BNR spune că avertismentul european despre IA are rol preventiv și nu indică un risc iminent pentru bănci , iar analiza riscurilor cibernetice nu trebuie interpretată ca un îndemn la retragerea depozitelor sau la renunțarea la serviciile financiare digitale, potrivit Ziarul Financiar . Mesajul vine după avertismentul publicat la începutul lunii iulie de Comitetul European pentru Risc Sistemic (CERS) privind riscurile cibernetice generate de modelele avansate de inteligență artificială. „Analiza prudentă a riscurilor cibernetice nu trebuie, prin urmare, confundată cu un îndemn la retragerea depozitelor sau la renunţarea la serviciile financiare digitale.” Ce înseamnă, de fapt, avertismentul CERS BNR explică faptul că avertismentul CERS este un instrument de politică macroprudențială (adică un set de măsuri și semnale pentru limitarea riscurilor la nivelul întregului sistem financiar), adresat autorităților și instituțiilor financiare, cu scopul de a consolida reziliența sistemului financiar european în contextul dezvoltării modelelor de inteligență artificială. Banca centrală precizează că documentul nu anunță producerea unui incident și nu sugerează inevitabilitatea unui blocaj sistemic al sectorului financiar. Cum spune BNR că monitorizează riscurile cibernetice Potrivit băncii centrale, supravegherea include monitorizarea riscurilor operaționale și cibernetice prin: supravegherea băncilor și a infrastructurilor pieței financiare; analiza incidentelor raportate; teste periodice de reziliență cibernetică; exerciții de testare la stres din perspectiva riscului cibernetic; teste avansate de reziliență cibernetică, derulate cu regularitate încă din 2024 de infrastructurile pieței financiare și de instituțiile de credit sistemice, care simulează tehnici folosite de atacatori avansați. BNR mai arată că cel mai recent exercițiu de testare la nivelul infrastructurilor pieței financiare și al instituțiilor de credit sistemice nu a identificat vulnerabilități operaționale semnificative, iar băncile evaluate au demonstrat că pot activa planurile de continuitate și procedurile de gestionare a crizelor. Numerarul rămâne „plan de rezervă”, dar cu riscuri BNR subliniază că numerarul rămâne o componentă importantă a sistemului monetar și poate ajuta la continuitatea plăților în situații excepționale. În același timp, avertizează că păstrarea unor sume mari în afara sistemului bancar implică riscuri de furt, pierdere sau distrugere. Instituția reamintește și că depozitele eligibile sunt garantate în limita echivalentului a 100.000 de euro (aprox. 523.000 lei) pentru fiecare deponent, la fiecare bancă. În plus, BNR indică date din Raportul asupra stabilității financiare din decembrie 2024 : numerarul în circulație era de 120,3 miliarde lei, gradul de disponibilitate ajungea la 98%, iar rețeaua de bancomate deservea aproximativ 13,4 milioane de persoane (71% din populația rezidentă de peste 15 ani), toate localitățile urbane având cel puțin un bancomat. Context: de ce a apărut avertismentul european CERS a publicat la 7 iulie 2026 Avertismentul CERS/2026/3 privind riscurile cibernetice sistemice generate de modelele de inteligență artificială de frontieră. Documentul arată că aceste modele pot crește viteza, amploarea și sofisticarea atacurilor cibernetice și pot modifica structural profilul de risc al sistemului financiar european. La analiza tehnică ce a fundamentat avertismentul au participat și experți ai BNR. [...]
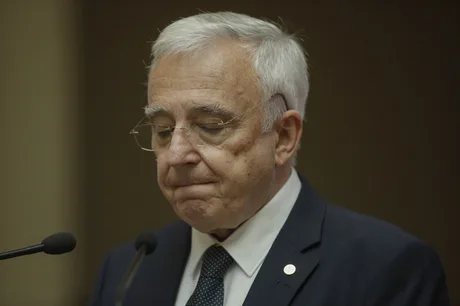
BNR avertizează că amenzile din dosarul ROBOR pot lovi creditarea și costul finanțării statului , într-un document intern care califică situația drept „critică”, potrivit Profit . Miza, dincolo de sancțiunea în sine, este efectul de propagare: diminuarea profitabilității băncilor ar putea reduce capacitatea de finanțare a populației și companiilor și ar putea influența percepția investitorilor și a agențiilor de rating asupra riscului asociat pieței bancare din România. Consiliul Concurenței a anunțat luna trecută sancționarea a 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro), pentru încălcarea normelor de concurență prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR. Băncile au fost amendate cu 5-7% din veniturile brute, pentru metodologii comune, comunicări între traderi și publicarea cotațiilor ROBOR în perioada de fixing, astfel încât s-au putut influența una pe cealaltă, fără ca autoritatea să rețină existența unui cartel. Profit notează că sunt cele mai mari amenzi aplicate până acum de autoritatea de concurență. De ce spune BNR că situația este „critică” Într-un document oficial redactat în această lună și analizat de publicație, BNR (cabinetul guvernatorului Mugur Isărescu ) susține că nivelul amenzii propuse generează un „prejudiciu direct semnificativ” pentru băncile vizate și poate produce efecte negative asupra stabilității financiare, asupra intermedierii bancare și asupra economiei în ansamblu, inclusiv asupra percepției agențiilor de rating. Banca centrală argumentează și că estimarea unei influențe asupra ROBOR ar presupune definirea unui nivel de referință „corect” al indicelui, adică nivelul pe care l-ar fi avut în absența presupusei creșteri artificiale. În lipsa datelor care să permită determinarea acestui nivel ipotetic, BNR afirmă că procentul creșterii artificiale nu poate fi calculat „în mod obiectiv”, iar în consecință nu poate fi cuantificat nici prejudiciul individual al consumatorilor. „În consecință, nu poate fi cuantificat nici prejudiciul individual al consumatorilor rezultat ca urmare a acestei presupuse creșteri (...). Prin urmare, în această ipoteză, singurul prejudiciu care poate fi estimat este cel produs asupra stabilității financiare”, susține banca centrală. Canalele de impact invocate: capital, creditare, finanțe publice BNR indică trei categorii principale de efecte, în logica sa, dacă amenda rămâne la un nivel „excepțional”: prejudiciu financiar direct pentru instituțiile de credit vizate, cu efect de reducere a rentabilității sectorului bancar și, implicit, a capacității de a genera capital intern și de a menține rezerve adecvate; impact asupra stabilității financiare și capacității de creditare , inclusiv prin deteriorarea percepției investitorilor, creditorilor externi și agențiilor de rating asupra riscului asociat pieței bancare din România; implicații asupra economiei și finanțelor publice , printr-o posibilă reducere a activității economice, afectarea investițiilor și consumului, dar și prin efecte asupra veniturilor bugetare (impozit pe profit și alte taxe), respectiv asupra costurilor de finanțare ale statului. În document, BNR leagă explicit diminuarea profitabilității de o posibilă temperare a finanțării economiei, pe fondul cerințelor stricte de capital și lichiditate din sistemul bancar. Disputa de fond cu autoritatea de concurență Pe baza argumentelor oficiale disponibile până la data documentului (02.07.2026), BNR afirmă că nu înțelege fundamentul deciziei Consiliului Concurenței și cere prudență în interpretarea concluziilor. „Pe baza argumentelor furnizate până la acest moment, nu înțelegem fundamentul deciziei autorității de concurență și, prin urmare, concluziile acesteia ar trebui interpretate cu prudență”, conchide BNR. În paralel cu amenzile, investigația are și o componentă de reglementare: în materialul citat se arată că raportul de investigație a inclus interdicții și recomandări care vizează participarea la fixingul ROBOR și chiar teme precum comunicările publice/private privind estimări de inflație și dobânzi, precum și recomandări către BNR, Guvern și Parlament pentru modificări. Ce urmează depinde de parcursul contestărilor și de modul în care vor fi implementate eventualele schimbări de procedură pentru stabilirea ROBOR, în condițiile în care organizarea fixingului și obligațiile băncilor sunt sub reglementările BNR, iar Consiliul Concurenței a acordat un termen de două luni pentru formularea unei noi proceduri. [...]
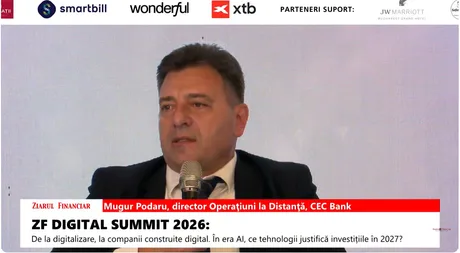
CEC Bank accelerează mutarea operațiunilor de la ghișeu către autoservire și digital , prin extinderea rețelei de „agenții digitale” și automatizarea proceselor, pe fondul presiunii venite din zona clienților tineri, care vor rezolvări „pe loc” și fără drumuri la sucursală, potrivit Ziarul Financiar . Banca a deschis până acum cinci agenții digitale și are în plan să deschidă și altele, a spus Mugur Podaru , director Operațiuni la Distanță în cadrul CEC Bank, la ZF DIGITAL SUMMIT 2026 . Conceptul vizează puncte în care clienții își pot face singuri operațiuni uzuale, fără dependență de prezența unui angajat. „Am deschis deja cinci agenţii digitale şi urmează să deschidem şi altele. Sunt agenţii în care clienţii îşi pot face singuri operaţiunile, fără să mai depindă de prezenţa unui angajat.” Ce înseamnă „agențiile digitale” în modelul CEC Bank În aceste agenții, clienții pot realiza, în regim de autoservire, operațiuni precum: depuneri și retrageri de numerar; schimburi valutare; activarea sau solicitarea unor servicii noi. Podaru a mai spus că banca pregătește inclusiv introducerea unor „avataruri digitale” care să îi îndrume pe clienți în astfel de spații, în ideea de a reduce fricțiunile operaționale și timpii de așteptare. Digitalizarea, legată de modernizarea infrastructurii IT Pe lângă extinderea agențiilor digitale, CEC Bank lucrează la schimbarea sistemului de „core banking” (platforma centrală care gestionează conturi, plăți și produse), un proiect pe care îl descrie drept amplu și care implică modernizarea infrastructurii tehnologice. În paralel, banca schimbă și sistemele conexe, cu obiectivul de a simplifica procesele și de a dezvolta servicii digitale noi. În zona de distribuție online, banca are deja platforma CEC_IN, iar obiectivul declarat este ca, acolo unde legislația permite, produsele să poată fi oferite integral în format digital. Ca exemplu de limitare, Podaru a indicat creditele imobiliare, unde este încă necesară prezența la notar, dar a menționat că dezvoltarea serviciilor notariale electronice ar putea reduce pe viitor nevoia de interacțiune fizică, inclusiv cu banca. [...]
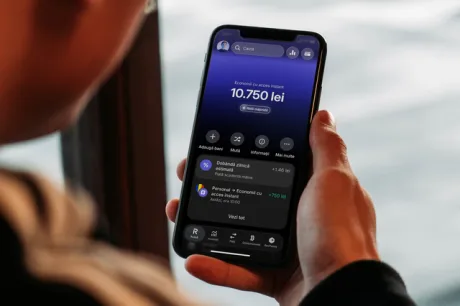
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]