Știri

Știri din categoria Tehnologie

Scumpirea accelerată a memoriei a lovit direct segmentul de telefoane sub 150 de dolari, iar vânzările globale ale acestor modele au scăzut cu 11% în a doua jumătate din 2025, pe fondul creșterii presiunii de cost în industrie, potrivit IT之家, care citează o analiză CounterPoint Research.
Impactul s-a văzut și în lanțul de aprovizionare pentru modelele accesibile: livrările de telefoane proiectate de ODM și IDH (companii care proiectează și/sau produc pentru branduri) au coborât cu 10% față de anul anterior, oprind o perioadă de doi ani de creștere, conform datelor CounterPoint.
CounterPoint arată că scumpirea memoriei în H2 2025 a amplificat costurile la nivelul întregii industrii, iar segmentul low-end a fost primul afectat. În acest context, producătorii (OEM) au început să reacționeze prin două măsuri, ambele cu efect de frânare a cererii:
Instituția estimează că acest efect în lanț ar putea împinge livrările ODM/IDH și mai jos în 2026.
Pe companii, Huaqin rămâne liderul pieței, urmată de Longcheer, iar analiza notează că, deși aceste firme pot menține aprovizionarea prin majorări de preț susținute de OEM, presiunea de cost ajunge să ridice prețul final al produselor. Totodată, CounterPoint indică faptul că primele zece modele „best-seller” din zona ODM/IDH provin integral de la Huaqin, Longcheer și Tinno, ceea ce sugerează o structură de piață stabilă în jurul a trei jucători.
În paralel, furnizorii ODM/IDH se confruntă cu o dilemă: pe fondul reducerii comenzilor și al competiției, le este dificil să iasă din segmentul low-end, dar și să absoarbă creșterea costurilor. Ca răspuns, o parte dintre ei încearcă diversificarea către domenii precum servere pentru inteligență artificială și robotică, potrivit aceleiași analize.
Recomandate

Piața panourilor pentru telefoane pliabile ar urma să revină puternic în a doua jumătate din 2026, cu Apple drept principal motor al creșterii , potrivit unei analize citate de IT Home , care preia un raport trimestrial Counterpoint Research despre livrările globale de ecrane (panouri) pentru smartphone-uri pliabile. În prima jumătate din 2026, livrările globale de panouri pentru telefoane pliabile au scăzut cu 13% față de aceeași perioadă din anul anterior. Scăderea a fost concentrată la modelele „flip” (tip clapetă), în timp ce segmentul „book” (pliabile tip carte, cu ecran mare) a continuat să crească, semn că piața se mută către dispozitivele pliabile mari. Migrarea cererii către pliabilele „tip carte” Raportul indică o schimbare accelerată a structurii pieței: Panouri pentru pliabile mari (tip carte): livrări în creștere cu 35% în S1 2026; cota a urcat de la 50% la 78% (aprox. +28 puncte procentuale). Panouri pentru pliabile „flip” (clapetă): livrări în scădere cu 62% ; cota a coborât la 21% (aprox. -27 puncte procentuale). În trimestrul al doilea, pliabilele mari au ajuns la aproape 80% din livrări, ceea ce susține ideea unei reorientări structurale, nu doar a unei fluctuații temporare. Prognoza pentru 2026: +23% pe tot anul, cu un vârf în S2 Counterpoint estimează că livrările de panouri pentru telefoane pliabile vor crește cu 23% în 2026 față de 2025. Revenirea ar urma să fie puternic concentrată în a doua jumătate a anului: S2 2026 ar urma să fie cu 53% peste S1 2026; și cu 71% peste S2 2025; S2 ar urma să reprezinte 61% din livrările întregului an. Apple, principalul contributor la creșterea din 2026 Cea mai mare creștere incrementală din prognoza pentru 2026 ar urma să vină de la Apple , care este estimată să contribuie cu 27% din livrările anuale de panouri pentru pliabile, integral în a doua jumătate a anului . În același timp, raportul indică următoarele evoluții pe branduri (ca pondere în livrări de panouri): Samsung: livrări estimate în creștere cu 8% , cu o cotă de 33% (lider); Huawei: livrări estimate în scădere cu 6% , cu o cotă de 25% ; Apple + Samsung + Huawei ar urma să cumuleze 86% din livrări. Recul pentru „flip”, accelerare pentru pliabilele mari Pentru întregul an 2026, raportul anticipează o polarizare și mai puternică: Pliabile mari: livrări estimate +107% , cotă în urcare cu aprox. 33 puncte procentuale , până la 81% ; „Flip”: livrări estimate -59% , cotă în scădere cu aprox. 33 puncte procentuale , până la 16% ; „Multi-fold” (pliabile cu mai multe plieri): livrări estimate +14% , dar cotă menținută la circa 3% . În concluzie, dacă prognoza se confirmă, „revenirea” din 2026 nu ar fi una generală, ci concentrată pe pliabilele tip carte, cu un impuls major așteptat în a doua parte a anului, pe fondul contribuției Apple. Pentru context suplimentar, IT Home trimite și la materialul publicat pe WeChat: „大折叠面板增长预示折叠屏智能手机面板将在 2026 年下半年复苏” . [...]
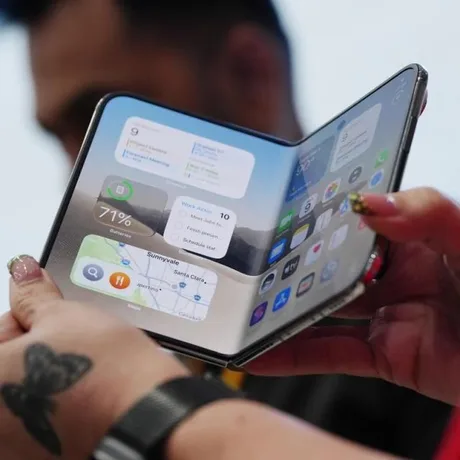
Intrarea Apple pe piața pliabilelor ar putea împinge rivalii Android să mărească investițiile în această categorie , pe fondul așteptărilor că un iPhone pliabil va muta atenția și bugetele de dezvoltare către hardware și aplicații optimizate pentru ecrane mari, potrivit Mobilissimo , care citează analiza lui Mark Gurman (newsletterul „Power On” de la Bloomberg). Miza, în lectura lui Gurman, nu este doar câte unități va vinde Apple cu iPhone Duo, ci efectul de antrenare asupra întregii industrii: dacă Apple intră în segment, producătorii Android ar primi un motiv în plus să accelereze dezvoltarea de pliabile și să răspundă unor idei pe care Apple le-ar introduce în zona de experiență software. De ce contează pentru piață: bugete și dezvoltare mutate spre pliabile Gurman estimează că Apple ar putea ajunge rapid unul dintre cei mai mari vânzători de telefoane pliabile după intrarea lui Duo pe piață, chiar dacă nu vede un avantaj permanent. Argumentul central este că apariția unui iPhone pliabil poate schimba prioritățile de produs din industrie, într-o categorie care până acum a rămas de nișă. Concret, presiunea competitivă s-ar putea vedea în investiții suplimentare în: aplicații și interfețe optimizate pentru ecrane mari; tranziții între display-uri (comportamentul aplicațiilor când treci de la un ecran la altul); îmbunătățiri de hardware, precum camere și balamale. Context: Apple intră târziu, dar pariază pe integrarea iOS 27 În material se arată că Apple intră „târziu la petrecere”, după ani în care Samsung și alți producători Android au rafinat balamale, proporții și software. Mobilissimo notează că, într-o comparație cu Galaxy Z Fold8, diferențele nu sunt toate în favoarea Apple: iPhone Duo ar fi mai greu și mai gros când este pliat, iar compania ar încerca să compenseze prin integrarea hardware–software și prin modul în care iOS 27 folosește cele două ecrane. Publicația mai menționează că primele sesiuni „hands-on” cu iPhone Duo au pus accent pe tranzițiile software și pe o cută „foarte discretă” a ecranului. Prețul rămâne frâna, dar concurența ar putea coborî costurile în timp Gurman avansează și o prognoză pe termen lung: într-un orizont de aproximativ un deceniu, pliabilele ar putea deveni forma dominantă a smartphone-ului, deși astăzi reprezintă doar o mică parte din piață. Obstacolul major rămâne prețul: în SUA, iPhone Duo ar porni de la 1.999 de dolari (aprox. 9.000 lei), iar Mobilissimo precizează că în România ar fi „considerabil mai scump”. Ideea este că, dacă intrarea Apple aduce volume mai mari, mai mulți furnizori și o concurență mai dură, reducerea treptată a prețurilor s-ar putea vedea mai ales în ecosistemul Android, unde pliabilele ar putea deveni mai accesibile în timp. [...]
Bluetooth pregătește un salt operațional major în 2026–2028, dar va cere hardware nou la ambele capete ale conexiunii , potrivit Mobilissimo . Direcțiile descrise de Damon Barnes (Director of Technical Marketing la Bluetooth SIG ) includ creșterea vitezei până la 7,5 Mbps, extinderea în benzile de 5/6 GHz, conexiuni IP și o evoluție importantă a LE Audio, cu efecte directe asupra căștilor, trackerelor, dispozitivelor pentru casă inteligentă și purtabilelor. Viteza urcă la 7,5 Mbps, dar nu printr-un simplu update de software Prima schimbare este „High Data Throughput (HDT)”, care ar ridica Bluetooth LE de la maximum 2 Mbps la 7,5 Mbps, menținând accentul pe consum redus. Bluetooth SIG oferă și un reper de utilizare: un transfer de circa 16 secunde în prezent ar putea coborî spre 4 secunde într-o implementare HDT. Adopția specificației este programată spre finalul lui 2026. Miza, însă, nu este transferul de fișiere între telefoane, ci aplicațiile care au nevoie de mai multă lățime de bandă fără penalizări mari de baterie, precum: audio lossless și high-resolution prin Bluetooth LE; mai multe canale audio simultane; senzori care trimit volume mai mari de date; dispozitive purtabile și ochelari inteligenți care comunică permanent. Publicația notează explicit și limita practică: un update de Android sau iOS nu va transforma automat un telefon existent într-un dispozitiv de 7,5 Mbps; sunt necesare chipset-uri compatibile la ambele capete și implementare din partea producătorilor. Bluetooth iese din 2,4 GHz: 5 GHz în 2027, 6 GHz în 2028 A doua direcție este extinderea Bluetooth LE în benzi mai puțin aglomerate: 5 GHz în 2027 și 6 GHz în 2028, ca spectru suplimentar. Banda de 2,4 GHz rămâne, pentru compatibilitate și dispozitive cu cerințe modeste, dar benzile noi ar aduce mai mult spațiu pentru conexiuni rapide, latență redusă și tehnologii de localizare. În acest context apare și „Bluetooth Channel Sounding”, funcție folosită deja pe trackere moderne, care poate estima distanța la nivel de centimetri. Bluetooth SIG vede benzile mai înalte ca o cale de a apropia astfel de soluții de experiența UWB (tehnologie radio pentru localizare precisă), fără a o înlocui „peste noapte”, dar cu potențial de a livra localizare precisă pe hardware mai ieftin. Bluetooth capătă conexiuni IP: IPv6 prin Bluetooth LE, cu țintă în toamna lui 2026 A treia piesă este „IP Link”: transport de trafic IPv6 prin Bluetooth LE folosind 6LoWPAN (o metodă de a rula IPv6 pe rețele cu consum redus). Ținta de adopție indicată este toamna lui 2026. Consecința practică, în special pentru casa inteligentă, ar fi integrarea mai directă a accesoriilor Bluetooth (yale, senzori etc.) în arhitecturi IP și comunicarea cu servere de internet, inclusiv în ecosisteme precum Matter, fără soluții proprietare diferite de la un producător la altul. LE Audio se extinde: lossless, high-resolution și Auracast mai matur Ultima direcție este audio: LE Audio ar urma să primească standarde pentru high-resolution și lossless, spatial audio, sisteme surround Bluetooth și o versiune mai matură de Auracast. În scenariul descris, Auracast ar putea acoperi spații mai mari prin mai multe emițătoare și ar putea transporta simultan mai multe fluxuri, inclusiv limbi diferite la același eveniment. Bluetooth SIG lucrează și la conectarea căștilor și aparatelor auditive la transmisii Auracast fără ca telefonul să mai fie intermediar. În ansamblu, schimbările indică un Bluetooth care încearcă să se extindă spre zone asociate tradițional cu Wi‑Fi, UWB și rețele IP, dar tranziția va depinde de ritmul în care apar produse cu hardware compatibil, nu doar de publicarea specificațiilor. [...]
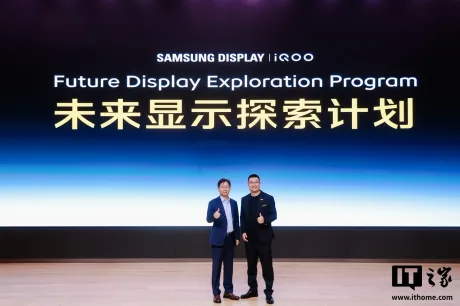
Samsung Display și iQOO își ridică miza pe ecrane, iar iQOO 16 devine primul „vehicul” al colaborării : potrivit iTHome , cele două companii au anunțat oficial cea mai „înaltă specificație” de cooperare tehnologică de până acum, sub un nou cadru numit „Samsung Display × iQOO Future Display Exploration Plan”, ale cărui rezultate inițiale vor fi integrate prima dată pe iQOO 16. Anunțul a fost făcut în cadrul unei întâlniri dedicate tehnologiei de ecran („screen technology communication meeting”). iQOO susține că parteneriatul va fi extins în continuare, cu obiectivul de a livra „cea mai bună experiență vizuală” pentru utilizatori, fără ca materialul să detalieze termene comerciale sau exclusivități dincolo de primul produs vizat. Ce se știe deja despre ecranul iQOO 16 În același context, publicația amintește informații raportate anterior despre iQOO 16, care ar urma să fie primul telefon cu un ecran 2K la 165 Hz lansat global. Conform detaliilor citate, panoul este descris ca „Samsung Everest screen” și ar include: material de emisie M16 (menționat ca premieră pe Android); luminozitate de vârf manuală de 1.100 niți; luminozitate de vârf globală de 2.800 niți; luminozitate de vârf locală de 10.000 niți. De ce contează: diferențiere pe segmentul premium, cu impact direct în lanțul de aprovizionare Pentru piața de telefoane premium, un astfel de parteneriat indică o strategie de diferențiere prin componente-cheie (ecranul fiind una dintre cele mai costisitoare și vizibile), cu potențial impact operațional: iQOO își leagă explicit un model de vârf de o colaborare aprofundată cu Samsung Display, ceea ce poate însemna acces prioritar la tehnologii de panou și optimizări comune. Materialul nu oferă detalii despre condițiile comerciale, volume, prețuri sau durata acordului, astfel că amploarea efectivă a colaborării rămâne, deocamdată, limitată la faptul că primele rezultate vor debuta pe iQOO 16. [...]
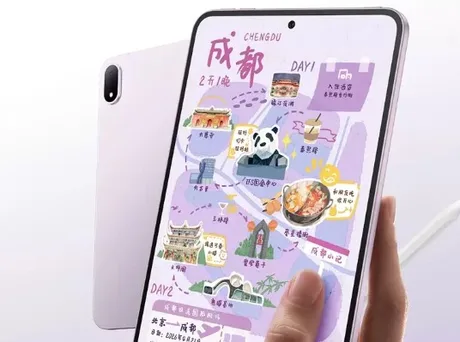
Xiaomi ar putea intra în segmentul tabletelor compacte premium cu OLED , o mișcare care ar pune presiune pe o nișă dominată până acum de ecrane LCD și care se pregătește pentru un nou val de produse, inclusiv un viitor iPad mini cu OLED, potrivit Notebookcheck . Piața tabletelor „compacte flagship” a crescut în ultimii ani, în special prin modele lansate de producători chinezi. Totuși, majoritatea dispozitivelor din această categorie au rămas la panouri LCD, iar oferta de tablete compacte cu OLED este încă limitată — Notebookcheck menționează explicit Oppo Pad Mini și RedMagic Astra ca excepții. În acest context, zvonurile indică faptul că Xiaomi ar lucra la o tabletă compactă „premium” cu ecran OLED, care ar urma să fie poziționată mai sus decât actuala linie Redmi K Pad. Seria Redmi K Pad există deja în format de 8,8 inci și folosește procesoare de top, dar mizează pe LCD și pe o abordare orientată spre performanță, asociată brandului Redmi. Ce se știe (și ce nu) despre viitoarea tabletă Xiaomi Informațiile rămân limitate, iar Notebookcheck tratează subiectul ca zvon. În esență, sunt conturate câteva direcții: tabletă compactă din zona „flagship”, cu ecran OLED ; ar putea fi un model „full-fledged Xiaomi” (nu Redmi), deci cu ambiții premium mai pronunțate; ar putea prelua elemente de design de la Xiaomi 18 Fold, inclusiv rame înguste , conform unor informații atribuite lui Digital Chat Station ; un alt leaker, Smart Pikachu, susține că dezvoltarea tabletei a început. Dincolo de tipul de ecran și poziționarea premium, publicația notează că nu sunt detalii ferme despre specificații, calendar sau denumire comercială. Miza: concurența directă cu un iPad mini OLED Notebookcheck leagă potențiala tabletă Xiaomi de viitorul iPad mini cu OLED, despre care se vehiculează că ar fi iPad mini 8. Acesta ar urma să vină cu un cip A19 Pro și un ecran OLED de 8,4 inci, dar cu rată de refresh de 60 Hz. Pentru Xiaomi, intrarea cu un model compact OLED ar însemna extinderea ofertei într-un segment unde diferențierea prin ecran și chipset contează mai mult decât în zona tabletelor mari, iar competiția se duce pe portabilitate și performanță „de vârf” într-un format mic. În lipsa unor date oficiale, rămâne de văzut dacă produsul va ajunge pe piață și cum va fi poziționat față de alternativele existente. [...]
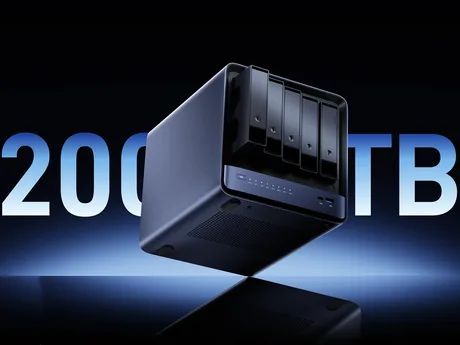
Minisforum mizează pe NAS-uri „AI-ready”, cu până la 196 GB RAM și stocare locală de 200 TB , o configurație care împinge astfel de echipamente spre zona de utilizare profesională și costuri ridicate, potrivit Notebookcheck . Noul model prezentat, N5 Max-P495, folosește procesorul AMD Ryzen AI Max+ Pro 495 din gama „Gorgon Halo” și este descris ca o variantă ușor îmbunătățită a N5 Max (bazat pe Ryzen AI Max+ 395 din seria „Strix Halo”). Diferența majoră indicată este la memorie: Max+ Pro 495 ar suporta până la 196 GB RAM și memorie LPDDR5X-8533, în timp ce Max+ 395 se oprește la 128 GB. De ce contează: mai multă memorie și VRAM pentru sarcini AI pe infrastructură locală Publicația notează că, din cei 196 GB de memorie, până la 160 GB pot fi alocați ca memorie video (VRAM) pentru placa grafică integrată (iGPU), ceea ce ar face sistemul mai potrivit pentru „AI workloads” (sarcini de inteligență artificială rulate local). În plus, Max+ Pro 495 ar veni cu iGPU Radeon 8065S, descris ca „ușor mai rapid”. Minisforum nu a publicat încă fișa completă de specificații pentru acest NAS, însă compania menționează suport pentru până la 200 TB de stocare locală. Stocare și conectică: ce se știe până acum Notebookcheck amintește că N5 Max oferă deja aceeași limită de stocare, printr-o configurație cu 5 locașuri pentru hard disk-uri (HDD) și 5 sloturi M.2 pentru SSD-uri. Pentru N5 Max-P495, publicația spune că este posibil să păstreze aceeași configurație și o selecție de porturi similară. Dacă se confirmă, conectica ar include: 2× USB4 v2 1× USB4 1× USB 3.2 Gen 1 Type-A (intern) 1× USB 3.2 Gen 2 Type-A 1× USB 2.0 Type-A 2× 10GbE (rețea 10 Gigabiți) 1× HDMI 2.1 Preț și disponibilitate: reperul este N5 Max La capitolul costuri, publicația avertizează că noul model „nu este de așteptat să fie accesibil”. Ca reper, N5 Max cu 128 GB RAM LPDDR5X are un preț de 3.699 dolari (aprox. 16.650 lei), iar o variantă cu 64 GB este listată la 2.399 dolari (aprox. 10.800 lei). Minisforum nu a comunicat disponibilitatea, însă Notebookcheck menționează că N5 Max-P495 este „așteptat să se lanseze în curând”. [...]