Știri

Știri din categoria Rezultate financiare
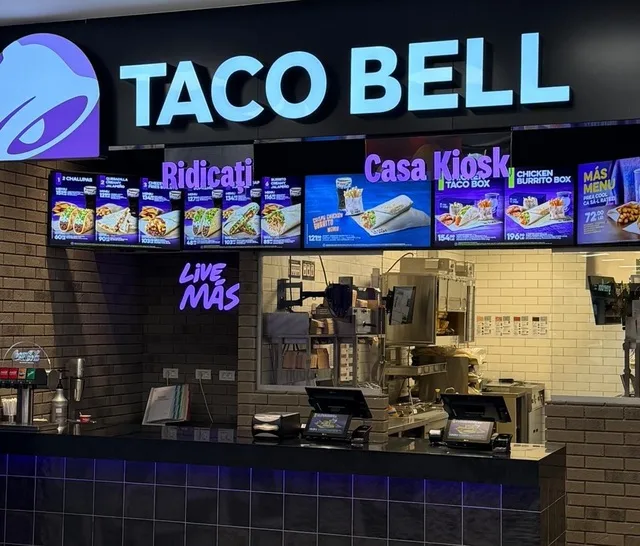
Creșterea vânzărilor Sphera în T1 2026 a venit cu presiune pe marje, pe fondul costurilor mai mari și al expansiunii accelerate, potrivit Profit. În timp ce Taco Bell a avut cea mai rapidă dinamică din portofoliu, profitabilitatea grupului a fost trasă în jos de cheltuieli operaționale, salarii, chirii și investiții în marketing.
EBITDA normalizat la nivel de grup s-a situat la 24 milioane lei, în scădere cu 3% față de T1 2025, iar profitul net normalizat a ajuns la 5,5 milioane lei. Compania pune evoluția pe seama creșterii costurilor și a impactului temporar asociat ritmului de expansiune și fazei de maturizare operațională a restaurantelor nou deschise, în paralel cu optimizarea costurilor indirecte.
După un 2025 mai volatil, România a reconfirmat în T1 2026 rolul de principal contributor la vânzările consolidate: 326,1 milioane lei, în creștere cu 4,8% față de anul anterior, reprezentând 86,3% din total.
Italia a generat vânzări de 45,6 milioane lei, în creștere cu 2,0%, susținute de performanța rețelei și extinderea operațiunilor. În Republica Moldova, veniturile au fost de 6,2 milioane lei, afectate temporar de relocarea restaurantului KFC Chișinău MallDova în martie 2026.
La nivel de branduri, dinamica a fost inegală:
Cheltuielile la nivelul restaurantelor au urcat cu 5,2%, până la 353,5 milioane lei, ușor peste ritmul de creștere al vânzărilor, pe fondul majorării costurilor salariale, al chiriilor și al investițiilor în consolidarea brandurilor. Grupul menționează și măsuri de eficientizare a achizițiilor și de optimizare operațională, care au îmbunătățit ponderea costurilor cu materiile prime în vânzări.
CEO-ul Sphera Franchise Group, Călin Ionescu, descrie un consumator mai atent la cheltuieli și o piață „mai selectivă”, în care diferențele dintre conceptele care generează trafic și cele care trebuie recalibrate devin mai vizibile.
„Primul trimestru din acest an a reprezentat o perioadă în care am continuat să creștem într-o piață care rămâne mult mai selectivă decât în anii anteriori.”
CFO-ul Valentin Budeș indică un accent mai pronunțat pe consolidarea profitabilității, în condițiile în care o parte dintre restaurantele deschise recent sunt încă în faza de maturizare, iar investițiile inițiale se reflectă gradual în marje.
„Rămânem concentrați pe optimizarea rețelei și pe construirea unei baze operaționale solide, capabilă să susțină o creștere mai eficientă și sustenabilă în trimestrele următoare.”
Sphera Franchise Group operează în franciză KFC, Pizza Hut și Taco Bell în România, KFC în Republica Moldova și în anumite zone din Italia, precum și Cioccolatitaliani în Italia. Grupul are peste 180 de restaurante pe cele trei piețe, aproximativ 5.000 de angajați și este listat la Bursa de Valori București (simbol SFG), fiind inclus în indicele BET.
Recomandate
Sphera Franchise Group își taie țintele pe 2026, iar profitul net ar putea ajunge cu până la 31% sub buget , pe fondul inflației peste așteptări și al majorării cotei standard de TVA la 21%, potrivit Ziarul Financiar . Ajustarea vine după un consum sub așteptări în prima parte a anului și o deteriorare a mediului macroeconomic, conform unui raport transmis la Bursa de Valori București . Compania (operatorul KFC, Pizza Hut și Taco Bell) a redus estimarea de venituri totale pentru 2026 la 1,58–1,6 miliarde lei, cu 5,7%–6,9% sub ținta inițială de circa 1,7 miliarde lei. EBITDA normalizată (profitul operațional înainte de dobânzi, taxe, depreciere și amortizare, ajustat pentru elemente nerecurente) este reestimată la 130–145 milioane lei, cu până la 18,7% sub nivelul din primăvară. Cea mai mare corecție este la profitul net normalizat, coborât la 50–65 milioane lei, ceea ce înseamnă o scădere de 10,6%–31,2% față de bugetul inițial de 72,7 milioane lei. De ce s-a schimbat bugetul: TVA 21% și inflație peste 10% Sphera arată că bugetul aprobat în aprilie pornea de la o inflație medie de aproximativ 6% și de la o redresare treptată a cererii în semestrul al doilea, însă „noile taxe” au modificat semnificativ ipotezele. „Inflaţia s-a menţinut peste 10% pe parcursul primei jumătăţi a anului, cu mult peste nivelul avut în vedere în bugetul iniţial, întrucât măsurile fiscale adoptate de Guvernul României, în special majorarea cotei standard de TVA la 21%, au continuat să se reflecte în preţurile de consum şi să erodeze venitul disponibil.” În paralel, compania indică prudența consumatorilor, cu efect direct în trafic mai redus în restaurante și o creștere mai lentă a vânzărilor generate de unitățile deschise în ultimele 12 luni, pe fondul presiunilor pe costuri (personal, utilități, materii prime). „În acest context, sentimentul consumatorilor a rămas prudent, iar cheltuielile au fost selective, ceea ce s-a reflectat într-un trafic mai redus în restaurante şi într-o creştere mai lentă a vânzărilor generate de unităţile deschise în ultimele 12 luni. Separat, din perspectiva costurilor, Grupul continuă să se confrunte cu presiuni inflaţioniste în principalele categorii de costuri.” Ce urmează: dividende suplimentare și credite noi pe agenda acționarilor În pofida revizuirii, conducerea spune că menținerea cotei de piață rămâne obiectivul principal și că vânzările totale din 2026 ar urma să fie totuși ușor peste nivelul din 2025, chiar și la limita inferioară a intervalului revizuit. Pe zona de decizii corporative, compania a convocat acționarii pe 28 octombrie pentru a vota distribuirea unor dividende suplimentare de 36 milioane lei; pe ordinea de zi figurează și contractarea unor credite noi de peste 50 milioane euro (aprox. 264 milioane lei). Indicatori recenți și reacția pieței În S1/2026, Sphera a raportat vânzări de 754,5 milioane lei, în creștere cu 1,2% față de perioada similară, și un profit net normalizat de 13,6 milioane lei, în scădere cu 22,6%. La bursă, miercuri după-amiaza acțiunile SFG scădeau cu 1,6%, iar dinamica de la începutul anului ajungea la minus 18%, cu o capitalizare de 1,2 miliarde lei. [...]
Christian Tour a crescut profitabilitatea în S1 2026, deși a pierdut din volume , mizând pe produse mai scumpe și pe o mixare a vânzărilor către segmente cu valoare mai ridicată, potrivit Ziarul Financiar . Tur-operatorul listat în iunie la Bursa de Valori București (simbol TRIP) a raportat venituri totale de 184,7 mil. lei în primul semestru (+12,2%) și un profit net de 6,3 mil. lei (+15,3%). EBITDA (profitul înainte de dobânzi, taxe, depreciere și amortizare) a urcat cu 24,2%, la 9,8 mil. lei, iar marja EBITDA a ajuns la 5,3%, de la 4,8% în S1 2025, semn că îmbunătățirea rezultatului a venit mai ales din structură și preț, nu din creșterea numărului de clienți. Volume în scădere, venit mediu mai mare Compania arată că avansul nu a fost susținut de trafic: numărul de pasageri a scăzut cu 11,6%, la 173.937, iar numărul de rezervări s-a redus cu 17,4%, la 66.770. În schimb, venitul mediu per pasager a crescut cu 18,15%, la 505,33 euro (aprox. 2.654 lei). Un alt indicator urmărit de conducere, „vânzările la data rezervării” (indicator non-IFRS, adică în afara standardelor contabile internaționale), a urcat cu 7,7%, la 460,1 mil. lei. „Am înregistrat o cerere crescută pentru circuite, destinaţii exotice şi alte experienţe cu valoare mai ridicată şi, în mod deliberat, ne-am axat pe creşterea profitabilităţii în detrimentul volumelor în activităţile cu marje mai reduse.” Ce segmente au tras rezultatul Pe linii de business, dinamica a fost mixtă: Pachete : 331,5 mil. lei vânzări (+9,2%), circa 72% din total Grupuri și Experiențe : 72,8 mil. lei (+18%) Zboruri și Cazări : 50,3 mil. lei (-3,2%) Alte segmente : 5,5 mil. lei (-44%) Presiune pe costuri și efect de curs Costurile directe cu serviciile turistice au crescut cu 14,7%, la 149,8 mil. lei, mai repede decât veniturile, pe fondul inflației și al scumpirii furnizorilor. Rezultatul a fost sprijinit și de venituri financiare de 5,4 mil. lei, față de 3,4 mil. lei, în principal din diferențe de curs valutar. Bilanț întărit după IPO și ținte pentru 2026 După IPO-ul din mai, care a adus 110 mil. lei capital nou, compania avea la 30 iunie numerar de 182,6 mil. lei și nu avea credite bancare în sold. Poziția netă de numerar era de 143,7 mil. lei, față de o datorie netă de 38,7 mil. lei la finalul lui 2025. Datoriile contractuale erau de 265,6 mil. lei, sume încasate în avans care urmează să fie recunoscute ca venituri în semestrul al doilea. Pentru întregul an, conducerea vizează venituri de 843 mil. lei, EBITDA de 46,3 mil. lei și profit net de 33,2 mil. lei, dar raportul avertizează că performanța din S1 2026 „nu trebuie extrapolată direct” la întregul an, întrucât activitatea este concentrată în a doua jumătate. Pe bursă, acțiunile au scăzut luni cu 0,59%, la 1,672 lei, sub prețul de 1,895 lei din ofertă pentru investitorii instituționali; capitalizarea este de 361 mil. lei. Teleconferința pe rezultate este programată joi. [...]
Cris-Tim și-a revizuit în sus țintele de profitabilitate pentru 2026 , după un prim semestru în care câștigurile au crescut mult mai repede decât vânzările, pe fondul eficientizării costurilor, potrivit Economica . În S1 2026, Cris-Tim a raportat vânzări totale de peste 567 milioane de lei, în condițiile în care segmentul Mezeluri a rămas motorul businessului: 503,6 milioane de lei, în creștere cu 7% față de anul precedent, adică aproximativ 89% din veniturile totale. Segmentul Ready Meals a adus 55,7 milioane de lei, în scădere cu 2% față de S1 2025, reprezentând circa 10% din venituri. Profitabilitatea a accelerat: EBITDA +28%, profit net +34% Compania indică o îmbunătățire puternică a marjelor în prima jumătate a anului: EBITDA a urcat cu 28% față de S1 2025, la 110,7 milioane de lei, iar profitul net a crescut cu 34%, la 63,6 milioane de lei. Marja EBITDA a ajuns la 19,5% (de la 16,1%), iar marja profitului net la 11,2% (de la 8,9%). Un element-cheie pentru această dinamică a fost scăderea cheltuielilor cu materiile prime, consumabilele și mărfurile cu peste 6%, în pofida vânzărilor mai ridicate, ponderea lor în venituri coborând de la 56,8% la 50,2%, pe fondul optimizării achizițiilor, eficienței producției și îmbunătățirii mixului de produse. „Cheltuielile cu materiile prime, consumabilele și mărfurile au scăzut cu peste 6%, în pofida vânzărilor mai ridicate, ponderea acestora în venituri reducându-se de la 56,8% la 50,2%.” Buget 2026 revizuit: EBITDA 238 mil. lei, profit brut 173,9 mil. lei Pe baza performanței din S1, conducerea a actualizat bugetul pentru 2026, cu așteptări mai ridicate privind profitabilitatea. EBITDA este acum estimată la 238 milioane de lei (aprox. +14% peste bugetul aprobat inițial), iar profitul brut la 173,9 milioane de lei (aprox. +19%). Marja EBITDA revizuită este estimată la 19,8%, față de 17,1% în bugetul inițial. Mezelurile rămân pilonul: Cris-Tim și Matache Măcelaru trag creșterea În interiorul segmentului Mezeluri, brandul Cris-Tim a generat venituri de 348,6 milioane de lei (+4%), iar Matache Măcelaru a urcat la 77,8 milioane de lei (+24%), pe fondul interesului pentru produse tradiționale și premium și al extinderii în retailul modern. Restul portofoliului Mezeluri (inclusiv producția private label) a adus 77,2 milioane de lei (+9%). EBITDA segmentului Mezeluri a ajuns la 93,4 milioane de lei (+28%). Lichiditate stabilă, dar trecere pe datorie netă după stocuri și investiții La 30 iunie 2026, numerarul era de 139,1 milioane de lei, relativ stabil față de 138,1 milioane de lei la finalul lui 2025. În schimb, datoria netă a ajuns la 116,0 milioane de lei, de la o poziție de numerar net de 5,6 milioane de lei la finalul lui 2025, evoluție pusă în principal pe seama acumulării sezoniere de stocuri și a investițiilor din primul semestru. Rata anualizată a datoriei nete la EBITDA este indicată la 0,52x, iar datoria netă raportată la capitalurile proprii la 29,4%. Investiții 2025–2030 și planuri de achiziții Cris-Tim derulează pentru 2025–2030 un program de investiții de 890 milioane de lei, din care 768 milioane de lei sunt alocate segmentului de mezeluri și 121 milioane de lei segmentului ready-meals și altor obiective. Dincolo de creșterea organică, compania spune că intenționează să caute, în anii următori, ținte de fuziuni și achiziții pentru consolidare și diversificarea portofoliului pe piețele de mezeluri și ready-meals. [...]
Acțiunile Digi au scăzut după trecerea pe pierdere, în pofida creșterii veniturilor , pe fondul majorării costurilor financiare, inclusiv a pierderilor din diferențe de curs, potrivit Ziarul Financiar . Digi Communications a raportat pentru trimestrul al doilea din 2026 venituri de 608,1 milioane de euro (aprox. 3,19 mld. lei), în creștere cu 11,1% față de T2/2025, dar a trecut pe o pierdere netă de 31,4 milioane de euro (aprox. 165 mil. lei), de la un profit de 1,6 milioane de euro în urmă cu un an. Deși operațional evoluția a rămas pozitivă, cu EBITDA ajustată în urcare la 203,3 milioane de euro (aprox. 1,07 mld. lei) de la 168,1 milioane de euro, rezultatul final a fost apăsat de costurile financiare nete, care au crescut la 62,8 milioane de euro (aprox. 329 mil. lei). Din acestea, 26,9 milioane de euro (aprox. 141 mil. lei) au fost pierderi din diferențe de curs, conform datelor citate de publicație. Unde a crescut businessul Pe piețe, compania a raportat: venituri în România de 318,2 milioane de euro (aprox. 1,67 mld. lei), în creștere cu 8,6%; venituri în Spania de 262,4 milioane de euro (aprox. 1,38 mld. lei), în creștere cu 14,9%. La nivel de bază de clienți, numărul de RGU (unități generatoare de venit – indicator folosit în telecom pentru a număra abonamentele/serviciile active) a ajuns la 33,87 milioane, plus 13,7%. Reacția bursei După publicarea rezultatelor, acțiunile Digi se depreciau vineri dimineață cu 0,59%, până la 67,2 lei, notează Ziarul Financiar. [...]
Barclays taie 5.000 de posturi în 2026, deși profitul trimestrial a trecut de 3 mld. dolari , într-o mișcare care arată cum băncile folosesc restructurarea și automatizarea (inclusiv inteligența artificială) pentru a împinge productivitatea și costurile în jos, potrivit Ziarul Financiar . Banca britanică spune că reducerile de personal din 2026 echivalează cu aproximativ 5% din angajați și fac parte dintr-un program de reducere a costurilor și de extindere a utilizării inteligenței artificiale. Dezvoltatorii software sunt printre cei mai afectați, iar circa 60% dintre disponibilizări vor viza funcțiile de suport, potrivit Financial Times , citat de ZF. Costuri de restructurare: sute de milioane de lire, deja cheltuite Barclays a eliminat deja 1.000 de posturi în prima jumătate a anului. În primele nouă luni, banca a cheltuit 307 milioane de lire sterline pentru restructurare și estimează costuri suplimentare de 300 de milioane de lire până la finalul anului. În articol este menționată și echivalarea acestor sume în dolari: aproximativ 411 milioane de dolari cheltuite în primele nouă luni și costuri suplimentare estimate la circa 402 milioane de dolari până la sfârșitul anului. Rezultatele din T3: profit în creștere, dar sub așteptări Anunțul privind restructurarea a venit odată cu publicarea rezultatelor pentru trimestrul al treilea. Barclays a raportat un profit înainte de impozitare de 3,08 miliarde de dolari (aprox. 14,7 mld. lei), în creștere cu 12% față de aceeași perioadă a anului trecut, dar sub estimările analiștilor, de aproximativ 3,24 miliarde de dolari (aprox. 15,4 mld. lei). Veniturile au urcat cu 3%, la 9,92 miliarde de dolari (aprox. 47,3 mld. lei). Performanța a fost trasă în jos de scăderea cu 19% a veniturilor din tranzacțiile cu instrumente cu venit fix, în timp ce divizia de acțiuni a avut cel mai bun trimestru din ultimii peste zece ani, cu venituri de aproximativ 1,34 miliarde de dolari (aprox. 6,4 mld. lei). De ce contează: automatizarea începe să se vadă în organigrame Mesajul conducerii este că inteligența artificială va fi folosită „la scară largă”, dar nu ca substitut complet pentru activitatea de bază: „Vom utiliza inteligenţa artificială la scară largă, dar AI este glazura de pe tort, nu tortul în sine”, a declarat directorul general CS Venkatakrishnan. ZF notează că mișcarea Barclays se înscrie într-un trend mai larg: băncile accelerează automatizarea pentru a-și îmbunătăți productivitatea, iar HSBC pregătește, la rândul său, reduceri de personal în divizia britanică de administrare a averilor, într-un plan care implică utilizarea AI. [...]
Pachetul salarial al lui Satya Nadella scade la 90,6 milioane dolari în 2026, pe fondul slăbiciunii din gaming , deși cloudul Azure și o mare parte din afacerile de inteligență artificială au livrat la nivelul așteptărilor consiliului, potrivit IT之家 . Informația apare într-un document de tip „proxy filing” (material pentru acționari privind guvernanța și remunerațiile) pe care Microsoft îl va depune în octombrie 2026. Pentru anul fiscal 2026 (1 iulie 2025 – 30 iunie 2026), consiliul de administrație a solicitat un pachet total de 90,6 milioane dolari (aprox. 416,8 milioane lei), în scădere cu 6,11% față de anul fiscal 2025, când remunerația totală a fost de 96,5 milioane dolari (aprox. 443,9 milioane lei). De ce a scăzut remunerația, deși Azure și AI au performat Publicația notează că, în pofida faptului că veniturile anuale din cloudul Azure au depășit 100 miliarde dolari (aprox. 460 miliarde lei) și că majoritatea activităților din zona AI au atins sau depășit țintele consiliului, indicatorii folosiți pentru bonusul de performanță au fost afectați de scăderea veniturilor din business-ul de jocuri Xbox . Consecința directă: componenta de bonus legată de performanță a fost trasă în jos, ceea ce a redus pachetul total. Structura pachetului: salariu fix mic, restul dependent de performanță Salariul de bază al lui Nadella rămâne neschimbat la 2,5 milioane dolari pe an (aprox. 11,5 milioane lei). Peste 95% din remunerație este formată din instrumente legate de performanța pe termen lung a companiei, respectiv opțiuni pe acțiuni și bonusuri de performanță, ceea ce face ca evoluțiile pe linii de business (precum gamingul) să aibă impact direct asupra compensației totale. [...]