Știri

Știri din categoria Rezultate financiare
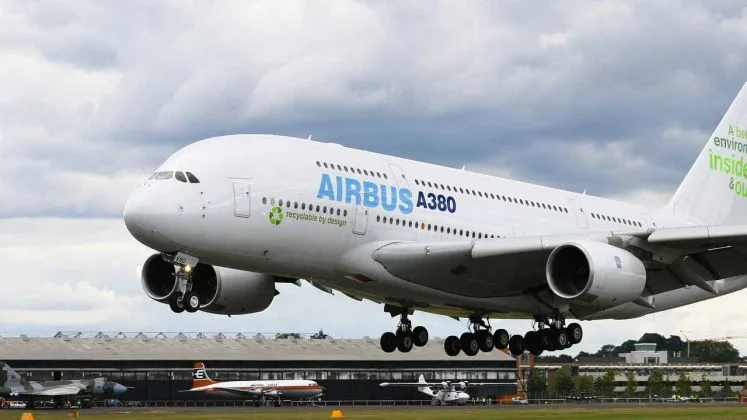
Airbus a ratat așteptările pieței în T1, pe fondul presiunilor de curs și al comenzilor mai slabe, iar scăderea abruptă a profitului operațional ridică miza pentru ținta de livrări din 2026, potrivit Economica.
Profitul operațional ajustat a coborât cu 52%, la 300 de milioane de euro, în timp ce veniturile au scăzut cu 7%, la 12,65 miliarde de euro. Consensul analiștilor indica un profit operațional ajustat de 348 de milioane de euro, la venituri de 12,39 miliarde de euro.
Compania se află „într-o cursă contra cronometru” pentru a-și atinge obiectivul de a livra 870 de avioane în 2026, după ce a raportat un declin anual al livrărilor de 16% în primul trimestru, la 114 aeronave. În acest context, diferența dintre așteptările pieței și rezultatul efectiv amplifică atenția asupra ritmului de producție și a capacității de a transforma comenzile în livrări.
O notă pozitivă a venit din divizia de apărare și spațiu, care a raportat un profit de 130 de milioane de euro în primul trimestru, peste așteptările analiștilor (111 milioane de euro).
Airbus și-a menținut previziunile, reafirmând obiectivul unei rate de producție de 70–75 de avioane din gama A320 pe lună până la finalul lui 2027. În 2025, compania a livrat 793 de avioane comerciale, cu 4% peste anul precedent, dar „semnificativ sub nivelul din 2019”.
În același timp, performanțele Airbus rămân „semnificativ mai bune” decât ale principalului concurent Boeing, chiar dacă diferența dintre cei doi se reduce.
Recomandate

Bursa de Valori București a raportat un profit net record de 17 milioane lei în S1 2026 , pe fondul creșterii puternice a veniturilor din tranzacționare și al unei activități de piață mai intense, potrivit Economica . În documentul citat de Agerpres, BVB descrie semestrul ca fiind „cel mai bun prim semestru din istoria” operatorului pieței. Creșterea profitabilității vine într-un context de maxime istorice și lichiditate ridicată, care au susținut volume mai mari și, implicit, venituri mai mari pentru operatorul bursier. Ce a împins rezultatele: veniturile din tranzacționare și taxele conexe Veniturile operaționale ale BVB au urcat cu 61% față de prima jumătate a anului trecut, la 28,75 milioane de lei. Principalul motor a fost avansul veniturilor din tranzacționare, cu 88% an/an, pe fondul unei „evoluții favorabile a pieței”, reflectată în volume mai mari, noi runde de finanțare și interes ridicat al investitorilor. BVB mai indică drept factori de creștere: veniturile din taxe de la emitenți; vânzarea de date; servicii IT. Pe partea de profitabilitate, profitul operațional pe primele șase luni a ajuns la 13,32 milioane de lei, în creștere cu 280% față de S1 2025, cu o marjă operațională de 46%. Costuri în creștere moderată, pe fondul extinderii echipei Cheltuielile operaționale au fost de 15,43 milioane lei, în creștere cu 8% față de S1 2025. Majorarea este explicată prin completarea schemei de personal pentru acoperirea nevoilor operaționale și prin ajustările salariale făcute în 2025, conform sursei citate. Contribuția Depozitarului Central și efectul la nivel de grup Profitul financiar al BVB a fost de 5,88 milioane de lei, provenind în principal din dividende de la DC ( Depozitarul Central ), în valoare de 4,97 milioane de lei. La nivel de grup, veniturile operaționale au atins 54,97 milioane de lei (+48% an/an), iar cheltuielile operaționale au fost de 41,28 milioane de lei (+10%). Grupul a raportat un profit operațional de 13,69 milioane de lei, față de o pierdere de 490.000 lei în S1 2025, în timp ce profitul net al grupului a fost de 13,8 milioane de lei, față de 1,48 milioane lei în S1 2025. Documentul mai arată că rezultatul obținut „susține cheltuielile operaționale” ale filialei CCP.RO, aflată în etapa de pregătire a lansării operaționale. [...]
Oracle își apără disciplina financiară în plin val de investiții în AI , iar mesajul transmis intern de noul director financiar vine pe fondul unei noi runde de concedieri și al unei creșteri abrupte a cheltuielilor de capital, potrivit HotNews . Hilary Maxson , noul CFO al Oracle, le-a spus angajaților, la prima sa întâlnire internă, că firma nu vrea să „facă mai mult cu mai puțini oameni”, îndemnându-i în schimb să protejeze succesul financiar al companiei pe măsură ce aceasta se extinde. Informațiile provin dintr-o înregistrare intrată în posesia Business Insider. Declarațiile au fost făcute la o zi după ce Oracle a început o nouă rundă de concedieri, după reducerile de la începutul acestui an. Conform documentelor companiei, forța de muncă a scăzut cu 21.000 de angajați, adică 13%, în anul fiscal 2026 încheiat la 31 mai. Investiții mari, presiune pe costuri În intervenția sa, Maxson a insistat pe ideea de alocare mai eficientă a resurselor, fără a împinge organizația în logica „mai mult cu mai puțin”. „Asta înseamnă să fim atenți la modul în care ne cheltuim timpul și banii. Nu mă refer la a face mai mult cu mai puțin, o expresie care nu-mi place deloc. Înseamnă să simplificăm procesele care nu ajută clienții și să facem alegeri clare cu privire la modul în care ne vom folosi resursele, acolo unde acestea au cel mai mare impact.” Contextul, potrivit publicației, este tensiunea tot mai vizibilă în industrie între investițiile agresive în inteligență artificială și menținerea disciplinei financiare. Oracle ar fi acumulat datorii de „zeci de miliarde de dolari” pe măsură ce și-a extins centrele de date și infrastructura pentru AI, iar reducerile de personal ar urmări să scadă cheltuielile salariale pentru a compensa aceste costuri, potrivit unei persoane familiarizate cu strategia. Cheltuieli de capital în creștere accelerată Oracle a raportat cheltuieli de capital de 28,5 miliarde de dolari (aprox. 128 mld. lei) în primul trimestru, față de 8,5 miliarde de dolari (aprox. 38 mld. lei) cu un an înainte. Compania și-a menținut estimările pentru anul fiscal 2027 la 90–95 de miliarde de dolari (aprox. 405–428 mld. lei). Deși întâlnirea internă a durat aproximativ o oră, nici Maxson, nici alți directori nu au abordat direct concedierile, concentrându-se în schimb pe cererea clienților și pe oportunitățile generate de AI. Co-CEO-ul Mike Sicilia a cerut angajaților să lege munca de rezultate concrete pentru clienți. „V-aș ruga să continuați să puneți o întrebare foarte simplă: Cum contribuie munca pe care o fac la obținerea unui rezultat mai bun pentru clienți?” [...]
Agroland își accelerează trecerea spre producție proprie, dar acceptă o presiune temporară pe marje , după ce în primul semestru din 2026 a raportat creștere de două cifre a veniturilor, în timp ce profitul net a scăzut ușor, potrivit Ziarul Financiar . Grupul antreprenorial Agroland (simbol bursier AG), activ în retail, agribusiness, producție alimentară și nutriție animală, a încheiat S1/2026 cu o cifră de afaceri consolidată de 259,8 mil. lei, în creștere cu 13% față de aceeași perioadă din 2025. Profitul net s-a redus cu 5%, la 11,4 mil. lei, conform raportului financiar semestrial. În același timp, profitul operațional a urcat cu 4%, la 20,2 mil. lei, iar activele s-au majorat cu 16%, până la 329,6 mil. lei, pe fondul investițiilor și al extinderii bazei de active. De ce scade profitul net, deși veniturile cresc CEO-ul și fondatorul Horia Cardoș leagă evoluția marjelor de schimbarea modelului de business, de la revânzare către producție internă, care implică investiții și costuri înainte de a se vedea integral în rezultate. „Agroland produce astăzi în propriile ferme şi fabrici o parte semnificativ mai mare din ceea ce vinde. Aceasta este direcţia pe care am ales-o deliberat şi care explică, în egală măsură, creşterea veniturilor, presiunea temporară asupra marjei operaţionale şi investiţia suplimentară în imobilizări corporale.” În aceeași logică, Cardoș susține că tranziția aduce control mai bun asupra costurilor, calității și distribuției, chiar dacă „costă înainte să producă”. Țintele pentru 2026 și ce indică semestrul I Compania menține bugetul aprobat de acționari pentru 2026, care prevede: cifră de afaceri: 402,3 mil. lei EBITDA: 38,6 mil. lei (indicator al profitului operațional înainte de dobânzi, taxe, depreciere și amortizare) profit net: 12,2 mil. lei Rezultatele din S1 sunt descrise ca fiind în linie cu bugetul la nivel de venituri și EBITDA, iar ponderea ridicată a profitului net realizat în prima jumătate a anului este pusă pe seama sezonalității favorabile pentru retail și producția de ouă. Context bursier Agroland are o capitalizare de 145 mil. lei pe piața AeRO, după ce acțiunile au urcat cu 4% în ultimul an. Horia Cardoș deține 62,5% din capital. [...]
NVIDIA își expune mesajele către investitori pe 10 septembrie, într-un moment în care piața urmărește atent orice indiciu despre cererea din AI. Potrivit NVIDIA , compania va participa la conferința Goldman Sachs Communacopia + Technology Conference , unde va susține o prezentare dedicată comunității financiare. Prezentarea este programată pentru joi, 10 septembrie, la ora 8:50 a.m. PT, ceea ce corespunde orei 18:50 în România (ora București). Evenimentul este relevant pentru investitori deoarece astfel de apariții publice pot oferi actualizări despre priorități, ritmul de execuție și direcțiile de business, chiar și în absența unor rezultate trimestriale publicate în aceeași zi. Cum poate fi urmărită prezentarea Cei interesați pot asculta transmisia audio live a prezentărilor financiare ale companiei prin webcast pe site-ul de relații cu investitorii, la investor.nvidia.com . Reluările webcastului vor fi disponibile timp de 90 de zile după eveniment. Context minim despre companie NVIDIA (NASDAQ: NVDA) se descrie drept lider global în inteligență artificială și „accelerated computing” (calcul accelerat, adică utilizarea de procesoare specializate pentru a rula mai rapid sarcini intensive, precum AI). [...]
NVIDIA estimează venituri de 108 miliarde dolari în T3 și exclude China din prognoză , după un trimestru în care a raportat vânzări de 96,2 miliarde dolari (aprox. 442,5 miliarde lei) și o accelerare puternică a diviziei de centre de date, potrivit NVIDIA News . Compania a încheiat al doilea trimestru fiscal 2027 (perioada încheiată la 26 iulie 2026) cu venituri de 96,221 miliarde dolari, în creștere cu 18% față de trimestrul anterior și cu 106% față de aceeași perioadă a anului trecut. Marja brută a fost de 75,0% atât pe baza GAAP (standardele contabile americane), cât și non-GAAP (indicatori ajustați), iar câștigul pe acțiune diluat a fost de 2,46 dolari (GAAP) și 2,22 dolari (non-GAAP). „NVIDIA nu presupune niciun venit din compute pentru centre de date din China în prognoza sa”, arată compania în perspectiva pentru trimestrul al treilea fiscal 2027. Prognoza pentru T3: creștere a veniturilor, dar marje în scădere Pentru trimestrul al treilea fiscal 2027, NVIDIA anticipează: venituri de 108,0 miliarde dolari (aprox. 496,8 miliarde lei), cu o marjă de variație de ±2%; marjă brută GAAP și non-GAAP de 74,0% (±50 puncte de bază, adică ±0,5 puncte procentuale); cheltuieli operaționale de aproximativ 9,2 miliarde dolari (GAAP) și 9,0 miliarde dolari (non-GAAP). Excluderea explicită a veniturilor din China din prognoză este elementul cu impact direct pentru investitori, deoarece sugerează că ritmul de creștere estimat pentru trimestrul următor este construit pe cerere din alte piețe. Centrele de date rămân motorul: 89 miliarde dolari în trimestru Divizia Data Center a generat 89,0 miliarde dolari (aprox. 409,4 miliarde lei) în trimestru, în creștere cu 18% față de trimestrul anterior și cu 117% față de anul trecut. În același interval, Edge Computing a raportat venituri de 7,2 miliarde dolari (aprox. 33,1 miliarde lei), în creștere cu 13% trimestru la trimestru și cu 27% anual. În comentariul său, Jensen Huang , fondator și CEO, a legat evoluția de monetizarea infrastructurii de calcul pentru inteligență artificială și de extinderea ecosistemului de „laboratoare” și startup-uri AI, menționând că platforma Vera Rubin este „în producție completă”. Returnarea de capital: 26 miliarde dolari către acționari și dividend în octombrie În trimestru, NVIDIA a returnat aproximativ 26,0 miliarde dolari (aprox. 119,6 miliarde lei) acționarilor prin răscumpărări de acțiuni și dividende în numerar. La finalul trimestrului, compania mai avea aproximativ 99,0 miliarde dolari (aprox. 455,4 miliarde lei) disponibili în cadrul autorizației de răscumpărare. Următorul dividend trimestrial în numerar este de 0,25 dolari pe acțiune, cu plata la 1 octombrie 2026 pentru acționarii înregistrați la 10 septembrie 2026. [...]
Christian Tour a crescut profitabilitatea în S1 2026, deși a pierdut din volume , mizând pe produse mai scumpe și pe o mixare a vânzărilor către segmente cu valoare mai ridicată, potrivit Ziarul Financiar . Tur-operatorul listat în iunie la Bursa de Valori București (simbol TRIP) a raportat venituri totale de 184,7 mil. lei în primul semestru (+12,2%) și un profit net de 6,3 mil. lei (+15,3%). EBITDA (profitul înainte de dobânzi, taxe, depreciere și amortizare) a urcat cu 24,2%, la 9,8 mil. lei, iar marja EBITDA a ajuns la 5,3%, de la 4,8% în S1 2025, semn că îmbunătățirea rezultatului a venit mai ales din structură și preț, nu din creșterea numărului de clienți. Volume în scădere, venit mediu mai mare Compania arată că avansul nu a fost susținut de trafic: numărul de pasageri a scăzut cu 11,6%, la 173.937, iar numărul de rezervări s-a redus cu 17,4%, la 66.770. În schimb, venitul mediu per pasager a crescut cu 18,15%, la 505,33 euro (aprox. 2.654 lei). Un alt indicator urmărit de conducere, „vânzările la data rezervării” (indicator non-IFRS, adică în afara standardelor contabile internaționale), a urcat cu 7,7%, la 460,1 mil. lei. „Am înregistrat o cerere crescută pentru circuite, destinaţii exotice şi alte experienţe cu valoare mai ridicată şi, în mod deliberat, ne-am axat pe creşterea profitabilităţii în detrimentul volumelor în activităţile cu marje mai reduse.” Ce segmente au tras rezultatul Pe linii de business, dinamica a fost mixtă: Pachete : 331,5 mil. lei vânzări (+9,2%), circa 72% din total Grupuri și Experiențe : 72,8 mil. lei (+18%) Zboruri și Cazări : 50,3 mil. lei (-3,2%) Alte segmente : 5,5 mil. lei (-44%) Presiune pe costuri și efect de curs Costurile directe cu serviciile turistice au crescut cu 14,7%, la 149,8 mil. lei, mai repede decât veniturile, pe fondul inflației și al scumpirii furnizorilor. Rezultatul a fost sprijinit și de venituri financiare de 5,4 mil. lei, față de 3,4 mil. lei, în principal din diferențe de curs valutar. Bilanț întărit după IPO și ținte pentru 2026 După IPO-ul din mai, care a adus 110 mil. lei capital nou, compania avea la 30 iunie numerar de 182,6 mil. lei și nu avea credite bancare în sold. Poziția netă de numerar era de 143,7 mil. lei, față de o datorie netă de 38,7 mil. lei la finalul lui 2025. Datoriile contractuale erau de 265,6 mil. lei, sume încasate în avans care urmează să fie recunoscute ca venituri în semestrul al doilea. Pentru întregul an, conducerea vizează venituri de 843 mil. lei, EBITDA de 46,3 mil. lei și profit net de 33,2 mil. lei, dar raportul avertizează că performanța din S1 2026 „nu trebuie extrapolată direct” la întregul an, întrucât activitatea este concentrată în a doua jumătate. Pe bursă, acțiunile au scăzut luni cu 0,59%, la 1,672 lei, sub prețul de 1,895 lei din ofertă pentru investitorii instituționali; capitalizarea este de 361 mil. lei. Teleconferința pe rezultate este programată joi. [...]