Știri

Știri din categoria Plăți digitale
Cuba oprește plățile cu Visa și Mastercard din 6 iunie, după ce un partener extern care procesa tranzacțiile a decis să își limiteze operațiunile pe fondul noilor sancțiuni americane, potrivit Reuters.
Banca Centrală a Cubei a transmis că suspendarea intră în vigoare pe 6 iunie și este legată de un ordin executiv al SUA din 1 mai, care a extins semnificativ sancțiunile privind comerțul cu insula. În urma deciziei partenerului extern, autoritățile cubane spun că nu mai pot încasa venituri din vânzarea de bunuri și servicii prin carduri „recunoscute internațional”, precum Visa și Mastercard.
Măsura lovește direct în capacitatea economiei cubane de a procesa plăți internaționale, într-un moment în care turismul — deja afectat — rămâne o sursă importantă de valută. Banca centrală a indicat explicit că suspendarea înseamnă pierderea posibilității de a încasa venituri prin aceste carduri pentru bunuri și servicii.
Reuters notează că este „încă o lovitură” pentru economie și pentru industria turismului, pe fondul intensificării sancțiunilor de către administrația Trump, cu obiectivul declarat de a presa guvernul comunist de la Havana.
Tranzacțiile cu carduri ar fi fost gestionate, istoric, de o bancă străină și de Fincimex S.A., descrisă ca un braț financiar al GAESA, conglomerat controlat de armată și vizat de sancțiuni ale administrației americane.
SUA acuză GAESA că ar „acumula în secret” profiturile din industrii-cheie — inclusiv turism, tranzacții financiare, remitențe și logistică — în beneficiul armatei și al elitei cubane. Cuba respinge acuzațiile și susține că GAESA ar fi contribuit „în mod deschis” la dezvoltarea economică și socială a țării.
În ultimele săptămâni, ordinul executiv american ar fi accelerat ieșirea unor companii din Cuba, inclusiv operatori hotelieri străini, companii aeriene și firme globale de transport maritim, pe măsură ce investitorii se distanțează de instituții sancționate de SUA.
Visa și Mastercard nu au răspuns imediat solicitărilor de comentarii, potrivit Reuters.
Recomandate
Bucureștiul devine în noiembrie un hub de testare pentru Portofelul UE de Identitate Digitală , odată cu găzduirea Adunării Generale 2026 a consorțiului WE BUILD, un proiect-pilot european care pregătește implementarea la scară a identității digitale și a utilizărilor ei în plăți și procese de business, potrivit Banca Transilvania . Evenimentul, programat la București în 3–4 noiembrie și intitulat „WE BUILD for the Future”, este organizat de Visa și Banca Transilvania și va reuni 450 de reprezentanți ai 200 de organizații din 28 de țări. Miza operațională este accelerarea testelor și a alinierii între participanți pe cele 13 scenarii de utilizare ale portofelului digital european. Ce se testează: de la deschiderea de cont la KYC și facturare electronică Consorțiul WE BUILD este descris ca un „Proiect Pilot de Mari Dimensiuni” (Large Scale Pilot), cofinanțat de Uniunea Europeană, care reunește autorități publice, companii, universități și furnizori de tehnologie pentru a testa, înainte de implementarea în statele membre, Portofelul UE de Identitate Digitală (EUDI Wallet) și Portofelul UE pentru Afaceri (European Business Wallet – EBW). În comunicat sunt menționate câteva dintre scenariile urmărite în proiect, cu impact direct asupra plăților și operațiunilor transfrontaliere: deschiderea unui cont bancar într-o altă țară din UE; facturarea electronică; reprezentarea unei companii de către persoane autorizate; optimizarea proceselor de tip KYC („Know Your Customer” – proceduri de identificare și verificare a clienților). De ce contează pentru plăți digitale: identitatea devine „infrastructură” pentru servicii transfrontaliere Banca Transilvania își leagă implicarea de rezultatele din 2025, când a realizat „ primele plăți ” pe baza Portofelului UE de Identitate Digitală, menționate într-un comunicat anterior despre primele plăți . În paralel, banca spune că participă la dezvoltarea cadrului european eIDAS 2.0 (regulamentul UE care actualizează regulile pentru identitatea digitală și serviciile de încredere) și la testarea unor cazuri concrete de utilizare. În acest context, găzduirea Adunării Generale la București este prezentată ca un pas pentru a transforma portofelele digitale europene din „specificații tehnice” în soluții funcționale pentru companii, inclusiv în zona plăților și a lanțurilor de aprovizionare. Declarații: accent pe „încredere digitală” și pe testarea reglementării în practică „Visa și Banca Transilvania sunt încântate să primească în România membrii Consorțiului WE BUILD, în cadrul evenimentului WE BUILD for the Future, care evidențiază importanța colaborării în construirea ecosistemului european al identității digitale și plăților. Într-un context în care încrederea digitală devine o bază pentru creșterea economică, incluziunea financiară și furnizarea unor servicii transfrontaliere fluide, România poate avea un rol important în dezvoltarea unor soluții digitale sigure, integrate și intuitive.” „În cadrul acestui Proiect Pilot de Mari Dimensiuni testăm în practică cadrul de reglementare și oferim Comisiei Europene experiență concretă de implementare. Reunirea a peste 200 de organizații în jurul a 13 cazuri de utilizare din domeniile afacerilor, lanțurilor de aprovizionare și plăților contribuie la transformarea Portofelului European de Identitate Digitală și a Portofelului European pentru Afaceri din simple specificații tehnice în soluții funcționale pentru companii.” În comunicat, organizarea Adunării Generale în România este încadrată ca o etapă în obiectivul WE BUILD de a face identitatea digitală un facilitator pentru procese de business și plăți „mai simple, mai rapide și mai sigure” la nivel european. [...]
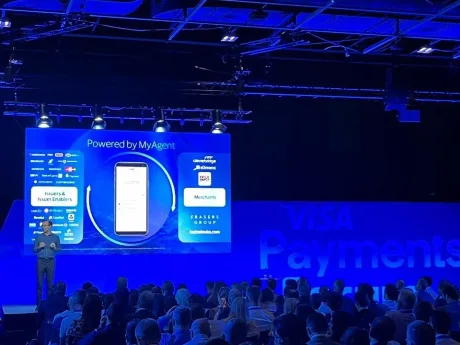
Banca Transilvania a testat o plată reală inițiată de un agent AI, într-un pilot care încearcă să păstreze regulile SCA și mecanismele antifraudă din plățile digitale de azi , potrivit Banca Transilvania . Tranzacția a fost realizată împreună cu Visa, la Brick Depot – Magazin Certificat LEGO®, comerciant-partener BT, în cadrul programului Visa Agentic Ready . Plata a folosit date reale de card și infrastructura existentă a comercianților, iar obiectivul pilotului este să arate cum pot agenții de inteligență artificială să finalizeze achiziții „în numele consumatorilor”, fără a schimba fundamental infrastructura de plăți deja folosită pe scară largă. De ce contează: plățile „agentice” intră în zona de conformitate, nu doar de tehnologie Elementul cu impact operațional și de reglementare este că proiectul a fost construit pe mecanismele standard din plățile digitale, inclusiv pe cerințele europene de autentificare. BT și Visa indică faptul că un asistent digital ar putea ajunge să execute plăți cu acordul clientului și „sub controlul său deplin”, păstrând în același timp controalele emitentului (banca) și protecțiile existente. În comunicat, BT leagă inițiativa de evoluția comportamentului de consum: instrumentele AI sunt deja folosite pentru căutare, comparație și decizie de cumpărare, iar următorul pas testat este execuția efectivă a plății. Cum a fost făcută plata: infrastructura Visa și autentificare pentru SCA Tranzacția a fost realizată prin platforma Visa Intelligent Commerce, folosind tehnologii deja utilizate în plățile digitale sigure, menționate explicit de BT: tokenizare (înlocuirea datelor sensibile ale cardului cu un „token” utilizabil în tranzacții); verificarea identității; monitorizarea fraudelor în timp real. Pentru pilot a fost utilizat și Visa Payment Passkey, cu scopul de a susține respectarea cerințelor privind Autentificarea Strictă a Clienților (SCA) în Europa și de a demonstra că fluxurile de plată asistate de AI pot funcționa în cadrul de reglementare actual. Context: Visa a anunțat pilotul la Paris, BT spune că explorează scalarea în România BT plasează testul în contextul anunțului făcut de Visa la Visa Payments Forum de la Paris (1 iulie), potrivit căruia agenții AI pot face achiziții reale direct de la comercianții participanți în proiectul-pilot, în sectoare precum retail și turism. În acest cadru, banca spune că explorează cum ar putea oferi astfel de experiențe clienților din România „în siguranță și la scară largă”. Date despre utilizarea AI: referință la un studiu Visa pe CEE Comunicarea include și date din „Visa CEE Travel and Payment Intentions Study 2025”, realizat de GfK (a NIQ Company) în martie 2025, pe câte 1.000 de respondenți (18-65 ani) în fiecare dintre țările analizate (inclusiv România). Conform acestor date, aproape două treimi dintre români folosesc instrumente bazate pe inteligență artificială când își organizează vacanțele, iar România are cea mai mare pondere a utilizatorilor care apelează la AI pentru crearea de itinerarii (31%). Ce urmează BT nu anunță un calendar de lansare comercială, ci descrie inițiativa ca etapă-pilot. Miza, așa cum reiese din comunicat, este validarea unui model în care agenții AI pot iniția plăți în medii reale, fără a renunța la consimțământul clientului, la controalele băncii și la cerințele de autentificare și securitate aplicabile în Europa. [...]
O pană majoră la Revolut a blocat marți dimineață accesul la aplicație și a dus la refuzarea unor plăți cu cardul , afectând utilizatori din România și din mai multe piețe europene, potrivit Mediafax . Incidentul are relevanță operațională directă pentru plățile de zi cu zi, în contextul în care Revolut are peste 5 milioane de clienți persoane fizice în România. Problemele au fost semnalate în cursul dimineții de mii de utilizatori din mai multe țări, inclusiv România, pe platforma Downdetector . O parte dintre clienți au raportat că nu se pot autentifica în aplicație, iar alții, deși reușesc să intre, nu pot efectua operațiuni bancare, primind mesaje de eroare la tranzacții. Ce servicii au fost afectate și unde Conform relatărilor utilizatorilor, întreruperea a avut impact asupra mai multor funcționalități: accesul la conturi prin aplicație; transferurile; alimentarea conturilor; plățile cu cardul (în unele cazuri, refuzate la comercianți, inclusiv în supermarketuri). Dificultăți similare au fost raportate din România, Marea Britanie, Irlanda, Germania, Italia, Spania, Portugalia, Franța, Țările de Jos, Estonia și alte țări. Confirmarea Revolut și stadiul intervenției Revolut a confirmat existența problemelor prin contul oficial de asistență de pe platforma X, indicând că întreruperea afectează „mai multe funcționalități” și poate duce la imposibilitatea accesării unor servicii. „În prezent, ne confruntăm cu o întrerupere a serviciului care afectează mai multe funcționalități, ceea ce poate duce la imposibilitatea accesării anumitor servicii.” „Echipa noastră de ingineri lucrează intens pentru a restabili funcționarea completă a serviciului cât mai repede posibil. Vă mulțumim pentru răbdare și ne cerem scuze pentru eventualele neplăceri cauzate.” De ce contează în România: utilizare la scară mare Incidentul vine la câteva săptămâni după ce Revolut a anunțat că a depășit pragul de 5 milioane de clienți persoane fizice în România. Potrivit datelor publicate de companie la final de septembrie, Revolut a atras peste 500.000 de noi clienți români în mai puțin de un an, iar numărul celor care folosesc Revolut drept cont bancar principal a crescut cu 40% în perioada septembrie 2025 – august 2026. Compania mai arată că utilizatorii din România au efectuat, în medie, peste 56 de milioane de plăți cu cardul în fiecare lună, în ultimele 12 luni, iar aproximativ 77% dintre acestea au fost realizate la comercianți locali. În paralel, pe Reddit au fost descrise probleme atât cu aplicația pentru persoane fizice, cât și cu serviciile Revolut Business. Mediafax notează că impactul nu pare uniform: unii utilizatori nu pot face nicio operațiune, în timp ce alții spun că aplicația sau plățile funcționează normal. [...]
CEC Bank adaugă plăți instant prin apropierea telefoanelor (NFC) în RoPay , o extindere care simplifică transferurile „din cont în cont” și poate accelera utilizarea plăților digitale în lei, potrivit Ziarul Financiar . Noua funcționalitate este implementată în aplicația de mobile banking CEC app și permite inițierea plăților fără introducerea manuală a datelor bancare și fără scanarea unui cod QR. Practic, clientul poate iniția plata prin apropierea de telefonul beneficiarului sau de POS-ul unui comerciant înrolat în RoPay, apoi autorizează tranzacția din aplicație. Cum funcționează și ce limitări are Soluția se bazează pe NFC (Near Field Communication – tehnologie de comunicare pe distanță foarte scurtă, folosită și la plățile contactless). Fluxul descris este: apropierea dispozitivelor, preluarea automată a informațiilor necesare inițierii tranzacției și confirmarea în aplicația bancară, cu transfer instant, direct din cont în cont. Disponibilitatea este, deocamdată, limitată la dispozitive mobile cu sistem de operare Android. De ce contează: infrastructură națională și costuri operaționale În contextul RoPay, extinderea către plăți contactless prin NFC se adaugă opțiunilor deja existente (plăți pe bază de cod QR sau număr de telefon). Răzvan Faer, șef departament dezvoltare TRANSFOND , leagă această evoluție de maturizarea infrastructurii locale de plăți și de potențialul de a reduce costurile operaționale la nivelul economiei, accelerând migrarea către un ecosistem „cashless” (fără numerar). Context: ce este RoPay și cine îl operează RoPay este serviciul național de plăți instant dezvoltat de TRANSFOND, care permite transferul de bani în lei între conturi bancare. TRANSFOND este administratorul și operatorul Casei de Compensare Automată a plăților comerciale interbancare de retail; acționarul principal este BNR, iar restul acționariatului este format din 16 bănci comerciale active în România. CEC Bank, fondată în 1864, are „cea mai extinsă rețea națională”, cu peste 1.000 de sucursale și unități teritoriale, conform informațiilor din articol. [...]
Autorizarea BNR extinde aria de servicii a NETOPIA către transferuri fără cont , o mișcare care poate schimba practic modul în care procesatorul își construiește oferta pentru comercianți și integrarea cu infrastructura bancară, potrivit Ziarul Financiar . NETOPIA Payments a primit autorizarea Băncii Naționale a României pentru extinderea licenței de instituție de plată cu serviciul de remitere de bani, începând cu 1 septembrie. Concret, compania poate adăuga acest tip de serviciu activităților pentru care este autorizată de banca centrală. Remiterea de bani înseamnă că instituția va putea prelua bani de la un plătitor pentru a-i transfera unui beneficiar fără să fie necesară deschiderea unui cont de plăți pe numele plătitorului sau al beneficiarului la NETOPIA. Ce urmează operațional: implementare etapizată și produse noi Compania spune că urmează să operaționalizeze activitățile nou licențiate și să dezvolte produse și servicii de plată noi. Implementarea este planificată etapizat, pe măsură ce infrastructura tehnică și operațională este finalizată și aprobată. În paralel, NETOPIA pregătește extinderea metodelor de plată acceptate prin integrarea soluțiilor „din cont în cont” (account-to-account/A2A), inclusiv RoPay , sistem care permite efectuarea plăților direct dintr-un cont bancar în altul. Ținta pe termen mediu: platformă integrată pentru comercianți Pe termen mediu, compania vizează o platformă de tip „one-stop-shop”, care să includă într-un singur loc mai multe metode de plată, colectarea fondurilor, reconcilierea automată a tranzacțiilor și servicii financiare complementare. NETOPIA vrea, de asemenea, să extindă opțiunile de finanțare oferite comercianților prin intermediul partenerilor, inclusiv prin produse de tip „merchant cash advance” (finanțare pe termen scurt, de regulă rambursată din încasări). „Prin noile soluţii de embedded finance şi viitoarea platformă integrată, le vom oferi comercianţilor nu doar tehnologie de plată, ci instrumente reale de scalare, optimizare a fluxului de numerar şi eficientizare operaţională.” Dimensiunea operațiunilor și contextul de acționariat NETOPIA procesează anual un volum de peste 10 miliarde de lei și lucrează cu un ecosistem de peste 25.000 de comercianți. Compania spune că își continuă investițiile în tehnologie, cu accent pe securitatea tranzacțiilor, automatizarea proceselor de conformitate și raportare, integrarea cu infrastructura bancară și dezvoltarea sistemelor de prevenire a fraudei. NETOPIA Payments este o companie românească specializată în servicii de plată și soluții financiare pentru comercianți. Participația majoritară în Grupul NETOPIA a fost preluată în 2023 de Innova Capital , tranzacție finanțată parțial de Fondul European de Investiții, prin InvestEU, și de Uniunea Europeană, prin NextGenerationEU, cu sprijinul Guvernului României prin PNRR. [...]
Toate băncile ar urma să fie obligate să permită retrageri „la leu” de la ATM și pentru clienții altor bănci , nu doar pe sume prestabilite, potrivit unui proiect legislativ analizat de Profit . Miza este una operațională și de protecție a utilizatorilor: interfața unor bancomate limitează acum retragerile interbancare la câteva opțiuni fixe, deși operațiunea ar fi posibilă tehnic. Inițiatorii proiectului susțin că, în practică, utilizatorii cardurilor emise de alți prestatori de servicii de plată decât operatorul ATM-ului sunt adesea obligați să aleagă doar dintre valori prestabilite, fără posibilitatea de a introduce o sumă personalizată. Această limitare ar ține, „de regulă”, de configurația interfeței pentru anumite categorii de carduri, nu de o imposibilitate tehnică. Argumentul central este că restricția poate împinge utilizatorii să retragă mai mult numerar decât au nevoie, în condițiile în care, în multe cazuri, retragerile de la ATM-uri ale altor bănci presupun comisioane. Inițiatorii mai arată că există situații în care funcționalitatea de sumă personalizată este disponibilă pentru clienții băncii care operează ATM-ul, dar nu și pentru utilizatorii altor carduri. Ce prevede proiectul și cine ar beneficia Proiectul introduce obligația ca operatorii de ATM-uri să ofere opțiunea de introducere a unei sume personalizate la retragerea de numerar, pentru toți utilizatorii, indiferent de emitentul cardului, cu anumite limite operaționale. Pe scurt, prevederile includ: obligația de a permite introducerea unei sume personalizate la retragere; aplicarea obligației pentru toți utilizatorii cardurilor emise de prestatori autorizați să desfășoare activitate pe teritoriul României, indiferent de emitent; menținerea opțiunilor de „retragere rapidă” (sume prestabilite), dar fără ca acestea să înlocuiască opțiunea de sumă personalizată; aplicarea în limitele numerarului disponibil în ATM, ale structurii bancnotelor și ale limitelor tehnice și de securitate. BNR și Guvernul: susținere, dar cu observații de aplicare BNR a transmis Parlamentului, într-o scrisoare văzută de Profit, că măsura ar putea crește accesul la numerar, mai ales în mediul rural și în zonele mai puțin dezvoltate, unde numărul bancomatelor este redus. Totuși, banca centrală cere clarificări, inclusiv dacă obligația se aplică și prestatorilor autorizați în alte state membre UE care operează în România în baza cadrului legal existent, și atrage atenția asupra faptului că textul se referă la „utilizatori”, nu doar la consumatori, în timp ce sancțiunile sunt construite exclusiv pe relația cu consumatorii. Sub rezerva acestor observații, BNR arată că „nu se opune” inițiativei. Guvernul, într-un document văzut de Profit, spune că susține adoptarea inițiativei, dar recomandă, între altele, clarificarea sferei de aplicare (de exemplu, dacă se aplică tuturor operațiunilor indiferent de schema de card, moneda contului sau a retragerii, comisioane, conversie valutară ori limitele contractuale ale emitentului). Executivul mai cere o formulare mai precisă privind „limitele tehnice și de securitate”, avertizând că, fără criterii minime, acestea ar putea fi invocate arbitrar, iar sancțiunile aplicate neunitar. Guvernul mai ridică și problema dacă termenul de 90 de zile este suficient pentru adaptarea infrastructurii. Sancțiuni și impact pentru operatorii de ATM Proiectul include încălcarea obligației în regimul contravențional existent din legislația serviciilor de plată: amenda propusă este între 50.000 lei și 100.000 lei , în situația în care sunt afectate sau pot fi afectate interesele consumatorilor. Inițiatorii apreciază că impactul financiar asupra operatorilor de ATM ar fi redus, fiind vorba în principal de actualizări software și ale interfețelor terminalelor, fără investiții semnificative în infrastructura fizică. [...]